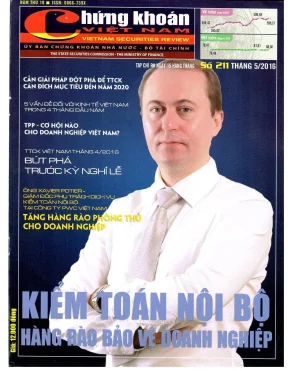
Dưới đây là bản phân tích tài liệu và bài viết SEO toàn diện, chuyên sâu chuẩn học thuật và tối ưu hóa công cụ tìm kiếm:
BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Vấn đề và câu hỏi chính mà tài liệu giải quyết
- Vị trí và mô hình tổ chức của kiểm toán nội bộ (KTNB): Làm thế nào để thiết lập bộ phận KTNB độc lập trực thuộc Hội đồng Quản trị theo mô hình "Ba tuyến phòng thủ" và chuẩn mực quốc tế (IIA, COSO) nhằm bảo vệ giá trị doanh nghiệp niêm yết (DNNY)?
- Khung pháp lý và giải pháp nâng cao năng lực KTNB tại Việt Nam: Những rào cản về nhân lực, công nghệ, chính sách pháp lý (Luật Kế toán, Dự thảo Nghị định về KTNB) và lộ trình chuẩn hóa nghề nghiệp kiểm toán viên nội bộ.
- Chiến lược đột phá phát triển thị trường chứng khoán (TTCK): Định hướng cân đối giữa thị trường vốn và thị trường tiền tệ, giải pháp đưa quy mô vốn hóa thị trường cổ phiếu đạt 70% GDP đến năm 2020.
- Tác động của hội nhập kinh tế quốc tế và tự do thương mại (TPP, FTA): Doanh nghiệp Việt Nam cần chuẩn bị năng lực nội tại, quản trị rủi ro và tính minh bạch thông tin ra sao để tận dụng cơ hội từ các hiệp định thương mại thế hệ mới?
2. Trích xuất thuật ngữ chuyên ngành quan trọng (18 thuật ngữ)
- Kiểm toán nội bộ (Internal Auditing - KTNB)
- Doanh nghiệp niêm yết (DNNY)
- Ba tuyến phòng thủ (Three Lines of Defense)
- Quản trị rủi ro doanh nghiệp (Enterprise Risk Management - ERM)
- Chuẩn mực COSO (COSO Framework)
- Viện Kiểm toán viên Nội bộ Hoa Kỳ (IIA)
- Ủy ban Chứng khoán Nhà nước (UBCKNN)
- Quản trị công ty (Corporate Governance)
- Thị trường vốn và thị trường tiền tệ
- Vốn hóa thị trường (Market Capitalization)
- Trái phiếu Chính phủ (TPCP) & Trái phiếu Doanh nghiệp (TPDN)
- Thị trường chứng khoán phái sinh (TTCKPS)
- Hợp đồng tương lai (Futures Contracts)
- Tỷ lệ sở hữu nhà đầu tư nước ngoài (Foreign Room / Nghị định 60)
- Tỷ giá trung tâm (Central Exchange Rate)
- Nghiệp vụ thị trường mở (Open Market Operations - OMO)
- Xử lý nợ xấu theo giá thị trường (VAMC)
- Chứng chỉ kiểm toán viên nội bộ công chứng (Certified Internal Auditor - CIA)
3. Đóng góp và điểm mới của tài liệu
- Hệ thống hóa khung khổ pháp trị mới về KTNB: Phân tích điểm mới của Luật Kế toán sửa đổi và dự thảo Nghị định KTNB của Bộ Tài chính, đặt nền móng bắt buộc DNNY thành lập bộ máy KTNB độc lập.
- Làm rõ bản chất mô hình Ba tuyến phòng thủ hiện đại: Định vị KTNB là tuyến phòng thủ thứ ba độc lập, chuyển dịch từ kiểm tra chứng từ kế toán truyền thống sang đánh giá hiệu quả quản trị rủi ro chiến lược.
- Cung cấp góc nhìn tư vấn quốc tế thực chiến: Tổng hợp đánh giá từ các tổ chức chuyên môn (PwC Việt Nam, Smart Train / IIA Hoa Kỳ) về thực trạng thiếu hụt kỹ năng, công cụ công nghệ và tính khách quan của KTNB tại các sàn giao dịch HOSE/HNX.
- Đề xuất gói giải pháp vĩ mô toàn diện cho thị trường vốn: Tích hợp các giải pháp phát triển sản phẩm phái sinh, mở rộng room ngoại, hoàn thiện xếp hạng tín nhiệm TPDN và lành mạnh hóa thị trường tài chính thông qua cơ chế thị trường.
BƯỚC 2: NỘI DUNG CONTENT SEO CHI TIẾT
Tổng quan nghiên cứu
Trong bối cảnh nền kinh tế hội nhập sâu rộng, thị trường chứng khoán đóng vai trò là kênh dẫn vốn trung và dài hạn then chốt của quốc gia. Sự phát triển bền vững của thị trường tài chính đòi hỏi nền tảng quản trị vững chắc từ các doanh nghiệp niêm yết. Tuy nhiên, nhiều doanh nghiệp vẫn đối mặt với lỗ hổng kiểm soát nội bộ và rủi ro vận hành phức tạp.
Tài liệu này tập trung giải quyết nút thắt về vai trò, vị trí và phương thức vận hành của hệ thống kiểm toán nội bộ trong doanh nghiệp. Bên cạnh đó, ấn phẩm cung cấp bức tranh toàn cảnh về định hướng phát triển thị trường chứng khoán Việt Nam giai đoạn chuyển giao chiến lược. Việc chuẩn hóa cơ chế quản trị rủi ro là yêu cầu sống còn để gia tăng tính minh bạch và bảo vệ lợi ích nhà đầu tư.
Phương pháp tiếp cận của tài liệu mang tính đa chiều và thực tiễn cao. Nội dung kết hợp giữa định hướng chính sách từ Bộ Tài chính, Ủy ban Chứng khoán Nhà nước với các thông lệ quốc tế tiên tiến từ Viện Kiểm toán viên Nội bộ Hoa Kỳ (IIA) và tổ chức tư vấn PwC. Nhờ đó, bài viết đem đến giải pháp đồng bộ từ khung khổ pháp lý cho đến mô hình tác nghiệp chi tiết.
Nội dung chi tiết
Khung pháp lý và cơ sở lý thuyết về kiểm toán nội bộ trong quản trị công ty
Môi trường kinh doanh toàn cầu hóa đặt ra yêu cầu cấp thiết về việc củng cố hệ thống kiểm soát nội bộ. Theo Luật Kế toán sửa đổi và các thông lệ quản trị quốc tế, kiểm toán nội bộ không đơn thuần là hoạt động hậu kiểm tài chính. Đây là hoạt động đánh giá độc lập, khách quan nhằm mang lại giá trị gia tăng và hoàn thiện các quy trình quản trị rủi ro doanh nghiệp.
Theo khung lý thuyết của Viện Kiểm toán viên Nội bộ Hoa Kỳ (IIA), mô hình "Ba tuyến phòng thủ" đóng vai trò cốt lõi trong kiểm soát rủi ro. Tuyến thứ nhất là các đơn vị kinh doanh trực tiếp sở hữu và xử lý rủi ro hàng ngày. Tuyến thứ hai là các bộ phận chuyên trách về quản trị rủi ro và kiểm soát tuân thủ. Tuyến thứ ba chính là bộ phận kiểm toán nội bộ, cung cấp sự bảo đảm độc lập tuyệt đối cho Hội đồng Quản trị.
Tính độc lập về mặt tổ chức là điều kiện tiên quyết cho sự thành công của kiểm toán nội bộ. Chức năng này bắt buộc phải báo cáo trực tiếp lên Hội đồng Quản trị hoặc Ủy ban Kiểm toán, tách biệt hoàn toàn khỏi Ban Giám đốc điều hành. Nghiên cứu kinh nghiệm tại các thị trường quốc tế như Sở Giao dịch Chứng khoán New York (NYSE) hay các nước ASEAN cho thấy, quy định bắt buộc thành lập KTNB là chuẩn mực chung để bảo vệ cổ đông đại chúng.
Thực trạng, thách thức và giải pháp nâng cao năng lực kiểm toán nội bộ tại Việt Nam
Khảo sát thực tế tại các doanh nghiệp niêm yết trên sàn HOSE và HNX cho thấy hoạt động kiểm toán nội bộ vẫn bộc lộ nhiều điểm nghẽn. Phần lớn các bộ máy KTNB hiện nay còn trực thuộc Ban Kiểm soát với nhiệm kỳ ngắn hạn, thiếu tính chiến lược dài hạn. Nhiều đơn vị vẫn có sự nhầm lẫn nghiêm trọng giữa chức năng KTNB với công tác kiểm soát tuân thủ hoặc thanh tra nội bộ đơn thuần.
Bên cạnh đó, chất lượng nguồn nhân lực kiểm toán nội bộ tại Việt Nam còn thiếu hụt trầm trọng. Số lượng kiểm toán viên sở hữu các chứng chỉ quốc tế uy tín như CIA còn rất hạn chế. Các doanh nghiệp cũng chưa đầu tư đúng mức cho công nghệ phân tích dữ liệu kiểm toán tự động. Mặt khác, tâm lý e ngại lộ lọt bí mật kinh doanh khiến dịch vụ thuê ngoài (outsourcing/co-sourcing) kiểm toán chuyên sâu chưa phát triển tương xứng.
Để khắc phục các hạn chế trên, việc hoàn thiện hành lang pháp lý là bước đi mang tính quyết định. Bộ Tài chính cần sớm ban hành Nghị định hướng dẫn và hệ thống Chuẩn mực Kiểm toán nội bộ Việt Nam. Doanh nghiệp cần chủ động chuẩn hóa chức danh, tuyển chọn nhân sự cấp cao có năng lực và xây dựng cơ chế phối hợp thông tin minh bạch. Đồng thời, việc thành lập Hội nghề nghiệp KTNB sẽ tạo môi trường chia sẻ tri thức và chuẩn hóa đạo đức hành nghề.
Chiến lược phát triển thị trường chứng khoán Việt Nam và tái cấu trúc hệ thống tài chính
Thị trường chứng khoán Việt Nam đang bước vào giai đoạn phát triển mới với định hướng trở thành kênh huy động vốn trung và dài hạn chủ lực. Để giảm áp lực cung ứng vốn đè nặng lên hệ thống ngân hàng thương mại, Chính phủ đã đặt mục tiêu nâng quy mô vốn hóa thị trường cổ phiếu lên mức 70% GDP. Điều này đòi hỏi sự cân đối hài hòa giữa thị trường vốn và thị trường tiền tệ.
Công tác tái cấu trúc thị trường được triển khai đồng bộ trên nhiều trụ cột trọng yếu. Về cơ sở hàng hóa, cơ quan quản lý đẩy nhanh tiến độ cổ phần hóa doanh nghiệp nhà nước gắn liền với việc đăng ký niêm yết bắt buộc. Đối với sản phẩm mới, việc vận hành thị trường chứng khoán phái sinh (TTCKPS) với hợp đồng tương lai chỉ số và hợp đồng tương lai trái phiếu chính phủ giúp nhà đầu tư phòng ngừa rủi ro hiệu quả.
Ngoài ra, thị trường trái phiếu doanh nghiệp (TPDN) cần được thúc đẩy thông qua việc hình thành các tổ chức định mức tín nhiệm độc lập. Về dòng vốn ngoại, chính sách nới lỏng tỷ lệ sở hữu nước ngoài (Nghị định 60) đã tạo xung lực mạnh mẽ thu hút vốn đầu tư gián tiếp (FII). Kết hợp cùng chính sách điều hành tỷ giá trung tâm linh hoạt và cơ chế xử lý nợ xấu qua VAMC, hệ thống tài chính Việt Nam ngày càng tiệm cận các tiêu chuẩn minh bạch toàn cầu.
Ai nên đọc tài liệu này?
- Hội đồng Quản trị và Ban Tổng Giám đốc Doanh nghiệp: Tài liệu cung cấp cơ sở lý luận và thông lệ quốc tế để thiết lập bộ máy kiểm soát rủi ro, vận hành chức năng KTNB hiệu quả nhằm gia tăng định giá doanh nghiệp.
- Kiểm toán viên Nội bộ và Chuyên viên Quản trị rủi ro: Đây là cẩm nang hữu ích giúp người hành nghề nắm vững mô hình Ba tuyến phòng thủ, nâng cao kỹ năng kiểm toán định hướng rủi ro và xác định lộ trình chinh phục chứng chỉ CIA.
- Chuyên viên Phân tích và Nhà đầu tư Chứng khoán: Người đọc được trang bị góc nhìn chuyên sâu về sức khỏe tài chính doanh nghiệp, tiêu chí đánh giá chất lượng quản trị công ty và định hướng chính sách vĩ mô của TTCK.
- Cơ quan Quản lý và Giảng viên, Nghiên cứu sinh Kinh tế: Ấn phẩm đóng vai trò là tài liệu tham khảo giá trị trong việc xây dựng thể chế, nghiên cứu chính sách tài chính - tiền tệ và phát triển thị trường vốn.
Câu hỏi thường gặp
1. Mô hình Ba tuyến phòng thủ trong doanh nghiệp là gì?
Mô hình Ba tuyến phòng thủ là khung quản trị rủi ro phân định rõ ba cấp độ độc lập: Tuyến 1 là các đơn vị trực tiếp tạo ra và quản lý rủi ro; Tuyến 2 là bộ phận quản lý rủi ro và tuân thủ; Tuyến 3 là kiểm toán nội bộ cung cấp sự đảm bảo độc lập, khách quan cho Hội đồng Quản trị.
2. Làm thế nào để doanh nghiệp niêm yết triển khai bộ máy kiểm toán nội bộ hiệu quả?
Doanh nghiệp cần ban hành quy chế hoạt động KTNB rõ ràng, đảm bảo KTNB báo cáo trực tiếp cho Hội đồng Quản trị hoặc Ủy ban Kiểm toán. Sau đó, đơn vị xây dựng chương trình kiểm toán định hướng rủi ro, đầu tư phần mềm chuyên dụng và đào tạo nhân sự đạt chuẩn quốc tế.
3. Tại sao kiểm toán nội bộ phải độc lập với Ban Tổng Giám đốc điều hành?
Kiểm toán nội bộ phải độc lập để tránh xung đột lợi ích khi đánh giá các quy trình vận hành và kiểm soát rủi ro. Sự độc lập giúp báo cáo kiểm toán phản ánh trung thực mọi sai phạm hoặc yếu kém hệ thống, bảo vệ quyền lợi hợp pháp cho toàn thể cổ đông.
4. Khi nào doanh nghiệp nên sử dụng dịch vụ thuê ngoài (outsourcing) kiểm toán nội bộ?
Doanh nghiệp nên thuê ngoài khi thực hiện các cuộc kiểm toán chuyên sâu, phức tạp như an ninh mạng hoặc công nghệ thông tin mà nhân sự nội bộ chưa đủ năng lực. Giải pháp này giúp tối ưu hóa chi phí vận hành và tiếp nhận chuyển giao công nghệ từ các hãng kiểm toán chuyên nghiệp.
5. Những giải pháp nào giúp thị trường chứng khoán Việt Nam tăng trưởng quy mô vốn hóa bền vững?
Các giải pháp trọng tâm bao gồm thúc đẩy doanh nghiệp sau cổ phần hóa lên sàn, vận hành thị trường chứng khoán phái sinh, phát triển thị trường trái phiếu doanh nghiệp gắn với định mức tín nhiệm và nâng tỷ lệ sở hữu cho nhà đầu tư nước ngoài.
Kết luận
- Kiểm toán nội bộ là tuyến phòng thủ thứ ba không thể thay thế: KTNB đóng vai trò cốt lõi trong việc bảo vệ tài sản, nâng cao chất lượng quản trị công ty và củng cố lòng tin của cổ đông.
- Minh bạch thông tin là chìa khóa phát triển thị trường: Doanh nghiệp niêm yết chỉ có thể thu hút dòng vốn đầu tư bền vững khi sở hữu hệ thống quản trị rủi ro mạnh mẽ và báo cáo tài chính trung thực.
- Phát triển cân đối thị trường vốn và tiền tệ: Mở rộng quy mô thị trường cổ phiếu, trái phiếu và phái sinh là giải pháp then chốt giúp nền kinh tế giảm thiểu rủi ro tín dụng ngân hàng.
- Chủ động thích ứng với hội nhập quốc tế: Trước làn sóng các hiệp định thương mại tự do thế hệ mới, doanh nghiệp cần từ bỏ cạnh tranh giá rẻ thuần túy để chuyển sang nâng cao năng lực quản trị chuẩn mực.
Trong thời gian tới, các doanh nghiệp niêm yết cần đẩy mạnh ứng dụng phân tích dữ liệu tự động trong kiểm toán nội bộ và chuẩn hóa chức danh chuyên môn theo chuẩn IIA. Hãy chủ động rà soát, tái cấu trúc hệ thống quản trị rủi ro ngay hôm nay để nâng cao năng lực cạnh tranh và phát triển vững bền trên thị trường chứng khoán.