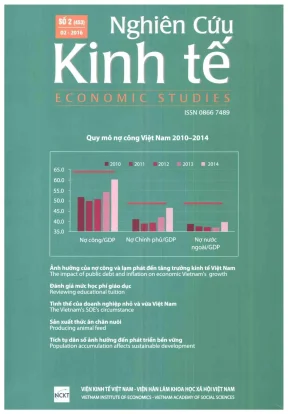
TỔNG QUAN BÁO CÁO NGHIÊN CỨU: TÁC ĐỘNG CỦA NỢ CÔNG VÀ LẠM PHÁT ĐẾN TĂNG TRƯỞNG KINH TẾ VIỆT NAM (MÔ HÌNH ARDL)
Tóm tắt nghiên cứu (200-250 từ)
Nghiên cứu "Ảnh hưởng của nợ công và lạm phát đến tăng trưởng kinh tế Việt Nam: nghiên cứu định lượng bằng mô hình ARDL" của nhóm tác giả TS. Võ Hữu Phước và ThS. Nguyễn Quyết (công bố trên Tạp chí Nghiên cứu Kinh tế, số 2/453) tập trung giải quyết câu hỏi trọng tâm: Mối quan hệ ngắn hạn và dài hạn giữa nợ công, lạm phát và tăng trưởng kinh tế Việt Nam biến chuyển như thế nào trong tiến trình Đổi mới và hội nhập?
Sử dụng chuỗi dữ liệu thời gian 28 năm (1986–2013) thu thập từ các định chế tài chính uy tín (ADB, WB, IMF, Bộ Tài chính), nghiên cứu triển khai mô hình phân phối trễ tự hồi quy (ARDL - Autoregressive Distributed Lag) kết hợp kiểm định biên ràng buộc (Bounds Test) và mô hình hiệu chỉnh sai số (ECM).
Kết quả thực nghiệm chỉ ra rằng nợ công đóng vai trò đòn bẩy kích thích tăng trưởng kinh tế ở cả ngắn hạn (hệ số co giãn đạt $0{,}257%$ tại trễ 1 năm) và dài hạn (hệ số tác động đạt $0{,}662%$). Ngược lại, lạm phát dù có tác động tích cực nhẹ trong ngắn hạn nhưng trở thành rào cản nghiêm trọng trong dài hạn: khi lạm phát gia tăng 1 đơn vị, GDP trong dài hạn sụt giảm trung bình $1{,}375$ lần.
Phát hiện này đặt nền móng lý luận và thực nghiệm quan trọng, yêu cầu Chính phủ phải tái cơ cấu nợ công an toàn, đồng thời ưu tiên kiềm chế lạm phát mục tiêu để duy trì ổn định vĩ mô bền vững.
Bối cảnh và tầm quan trọng (300-350 từ)
Trong lý thuyết kinh tế học vĩ mô, tác động của nợ công và lạm phát đến tăng trưởng kinh tế luôn là chủ đề gây nhiều tranh luận học thuật chưa hồi kết. Các mô hình lý thuyết cổ điển và hiện đại đưa ra những kết luận trái chiều:
- Trường phái Keynes nhấn mạnh vai trò kích cầu của nợ công và lạm phát vừa phải đối với tăng trưởng ngắn hạn.
- Lý thuyết nợ quá mức (Debt Overhang) của Krugman (1988), Sachs (1989) cùng các nghiên cứu thực nghiệm của Reinhart & Rogoff (2010) cảnh báo hiệu ứng lấn át (crowding-out effect) và nguy cơ suy thoái khi nợ vượt ngưỡng tối ưu (khoảng $90%$ GDP với các nền kinh tế phát triển hoặc $43% - 63%$ GDP đối với nhóm OECD).
- Đối với lạm phát, các học giả như Fisher (1993), Barro (1995), và Sarel (1996) chỉ ra tính phi tuyến với các ngưỡng tác động tiêu cực khác nhau tùy thuộc cấu trúc mỗi quốc gia.
       QUAN HỆ GIỮA NỢ CÔNG VÀ TĂNG TRƯỞNG (LÝ THUYẾT VÀ THỰC NGHIỆM)
      Tăng trưởng (GDP)
                  0%                 Ngưỡng tới hạn
Tại Việt Nam, giai đoạn 2006–2014 chứng kiến tốc độ gia tăng nợ công nhanh chóng, từ mức gần 16 tỷ USD ($44{,}5%$ GDP) năm 2006 lên xấp xỉ 93 tỷ USD ($54{,}7%$ GDP) năm 2013 và chạm ngưỡng $64%$ GDP vào năm 2015. Đi kèm với đó là thâm hụt ngân sách kéo dài, hiệu quả đầu tư công chưa cao và những đợt biến động lạm phát phức tạp.
Khoảng trống nghiên cứu đặt ra là: Đa phần các nghiên cứu trước đây tại Việt Nam chỉ dừng lại ở phân tích định tính hoặc sử dụng các kỹ thuật kinh tế lượng truyền thống vốn đòi hỏi chuỗi số liệu phải dừng cùng bậc.
Nghiên cứu này có tính thời sự cấp thiết khi giải quyết triệt để hạn chế về mặt dữ liệu chuỗi thời gian, cung cấp bằng chứng định lượng chính xác về phản ứng động của GDP trước các cú sốc tài khóa và tiền tệ, từ đó mang lại giá trị tham vấn thực tiễn cho giai đoạn then chốt của Kế hoạch phát triển kinh tế – xã hội 2016–2020.
Methodology và approach (350-400 từ)
Nghiên cứu áp dụng thiết kế định lượng thực nghiệm chặt chẽ dựa trên kinh tế lượng chuỗi thời gian (Time-series Econometrics). Quy trình phương pháp luận được thực hiện qua các bước chuẩn hóa:
1. Dữ liệu và Biến số nghiên cứu
- Biến phụ thuộc: Tăng trưởng kinh tế ($\text{LGDP}$ - Logarit tự nhiên của GDP).
- Biến độc lập: Quy mô nợ công ($\text{LDEBT}$ - Logarit tự nhiên của tổng nợ công) và Chỉ số lạm phát ($\text{CPI}$).
- Mẫu dữ liệu: Dữ liệu chuỗi thời gian thường niên giai đoạn 1986–2013 ($N = 28$ quan sát), trích xuất từ Ngân hàng Thế giới (WB), Quỹ Tiền tệ Quốc tế (IMF), Ngân hàng Phát triển Châu Á (ADB) và Bộ Tài chính.
2. Kỹ thuật phân tích kinh tế lượng
- Kiểm định nghiệm đơn vị ADF (Augmented Dickey-Fuller): Kiểm tra tính dừng của chuỗi dữ liệu. Kết quả cho thấy $\text{LGDP}$ và $\text{CPI}$ dừng ở chuỗi gốc $I(0)$, trong khi $\text{LDEBT}$ dừng ở sai phân bậc 1 $I(1)$.
- Xác định bậc trễ tối ưu: Dựa trên tiêu chuẩn thông tin Akaike (AIC) và Sai số dự báo cuối cùng (FPE), nghiên cứu xác định bậc trễ tối ưu $k = 2$.
- Phương pháp tiếp cận ARDL Bounds Testing (Pesaran et al., 2001): Phương pháp tối ưu cho phép kiểm định đồng liên kết giữa các biến số có bậc tích hợp hỗn hợp gồm cả $I(0)$ và $I(1)$ mà không làm mất thông tin dài hạn.
- Mô hình hiệu chỉnh sai số (ECM - Error Correction Model): Xác định tốc độ điều chỉnh về trạng thái cân bằng dài hạn sau các biến động ngắn hạn.
3. Kiểm định độ tin cậy và giá trị mô hình
Mô hình vượt qua tất cả các kiểm định chẩn đoán kỹ thuật nghiêm ngặt:
- Kiểm định phân phối chuẩn phần dư (Normality test: $\text{Prob} = 0{,}5522$).
- Kiểm định tự tương quan (Serial correlation: $\text{Prob} = 0{,}5946$).
- Kiểm định phương sai thay đổi (Heteroscedasticity: $\text{Prob} = 0{,}7941$).
- Kiểm định độ ổn định tham số bằng kỹ thuật tổng lũy tích phần dư chuẩn hóa (CUSUM) và bình phương phần dư chuẩn hóa (CUSUMSQ).
Phát hiện chính (400-450 từ)
Quá trình phân tích thực nghiệm mô hình ARDL và ECM mang lại 4 phát hiện quan trọng có ý nghĩa thống kê cao:
BẢNG TỔNG HỢP HỆ SỐ HỒI QUY VÀ Ý NGHĨA THỰC NGHIỆM
1. Nợ công kích thích tăng trưởng trong cả ngắn hạn lẫn dài hạn
- Trong ngắn hạn, tại độ trễ 1 năm, khi nợ công tăng $1%$, GDP tăng trưởng trung bình tương ứng $0{,}257%$ ($p < 0{,}05$). Điều này phản ánh nguồn vốn vay đã phát huy vai trò bù đắp thâm hụt ngân sách, đầu tư phát triển cơ sở hạ tầng kinh tế – xã hội.
- Trong dài hạn, hệ số tác động biên của nợ công lên GDP đạt mức $0{,}662%$ ($-\beta_1 / \beta_0$). Với một quốc gia đang phát triển có tỷ lệ tiết kiệm nội địa chưa cao như Việt Nam, nợ công vẫn là nguồn lực quan trọng thúc đẩy mở rộng năng lực sản xuất quốc gia.
2. Tác động phân kỳ của lạm phát: Kích thích ngắn hạn nhưng triệt phá dài hạn
- Trong ngắn hạn, lạm phát trễ 1 năm ($\Delta \text{CPI}_{t-1}$) thể hiện tác động dương nhẹ đến GDP ($+0{,}021%$), phù hợp với lý thuyết đánh đổi ngắn hạn đường cong Phillips khi giá cả tăng kích thích mở rộng sản xuất.
- Tuy nhiên, trong dài hạn, lạm phát là nhân tố cản trở nghiêm trọng: cứ lạm phát tăng 1 đơn vị sẽ kéo tụt GDP dài hạn xuống trung bình $1{,}375$ lần ($-\beta_2 / \beta_0$). Lạm phát cao làm biến dạng tín hiệu thị trường, gia tăng chi phí vốn và làm giảm sức mua xã hội.
3. Tồn tại quan hệ đồng liên kết dài hạn vững chắc
Kiểm định ràng buộc Wald (Bounds Test) cho giá trị $F$-statistic tính toán đạt $4{,}92$, vượt qua giá trị ngưỡng biên trên $4{,}85$ tại mức ý nghĩa $5%$. Điều này bác bỏ giả thuyết $H_0$, xác nhận sự tồn tại của mối quan hệ cân bằng dài hạn thực chất giữa tăng trưởng GDP, nợ công và lạm phát.
4. Cơ chế tự điều chỉnh của nền kinh tế (Tốc độ hội tụ ECM)
Hệ số hiệu chỉnh sai số $\lambda$ trong mô hình ECM đạt giá trị $-0{,}0507$ với thống kê $|t| > 2$ ($p < 0{,}05$). Kết quả này chỉ ra rằng: khi nền kinh tế xảy ra các cú sốc bất cân bằng ngoài dự kiến ở năm trước, GDP sẽ tự động điều chỉnh với tốc độ $5{,}07%$ mỗi năm để hướng về quỹ đạo cân bằng dài hạn.
5. Sự ổn định cấu trúc tuyệt đối của hệ thống kinh tế
Biểu đồ kiểm định CUSUM và CUSUM of Squares cho thấy đường thống kê quan sát nằm hoàn toàn bên trong khoảng giới hạn hai đường biên tới hạn ở mức ý nghĩa $5%$, chứng minh mô hình không xảy ra hiện tượng đứt gãy cấu trúc (structural break) qua 28 năm biến động.
Đóng góp khoa học (250-300 từ)
Về mặt học thuật và lý thuyết
- Bổ sung minh chứng thực nghiệm sắc bén vào kho tàng lý thuyết kinh tế vĩ mô về tác động phi đối xứng của các biến số chính sách tại các nền kinh tế đang chuyển đổi (transition economies).
- Khẳng định tính tương thích của lý thuyết nợ công và lý thuyết lạm phát đối với bối cảnh đặc thù của Việt Nam: nợ công vẫn ở pha phát huy hiệu quả kích thích tăng trưởng nếu chưa chạm ngưỡng cảnh báo tiêu cực.
Về mặt phương pháp luận
- Khắc phục các hạn chế phương pháp luận của các nghiên cứu chuỗi thời gian cổ điển trước đây nhờ ứng dụng kỹ thuật ARDL Bounds Test, cho phép tích hợp các biến không cùng bậc dừng $I(0)$ và $I(1)$.
- Thiết lập quy trình chuẩn hóa từ kiểm định nghiệm đơn vị, kiểm tra bậc trễ tối ưu đến kiểm định độ ổn định tham số CUSUM/CUSUMSQ.
Về mặt ứng dụng và hàm ý chính sách
- Chiến lược nợ công: Chuyển trọng tâm từ quy mô nợ sang cơ cấu và hiệu quả sử dụng vốn vay; kéo dài kỳ hạn vay, giảm thiểu tỷ trọng nợ ngắn hạn chi phí cao, tuyệt đối tuân thủ nguyên tắc an toàn tài chính quốc gia.
- Điều hành tiền tệ: Kiên định mục tiêu kiểm soát lạm phát dài hạn; tránh lạm dụng các biện pháp nới lỏng tiền tệ ngắn hạn tiềm ẩn rủi ro phá vỡ ổn định vĩ mô.
Đối tượng quan tâm (200-250 từ)
Nghiên cứu mang lại giá trị học thuật và thực tiễn trực tiếp cho nhiều nhóm đối tượng:
- Cơ quan tham mưu và quản lý nhà nước: Giúp các chuyên viên tại Bộ Tài chính, Ngân hàng Nhà nước, Bộ Kế hoạch và Đầu tư xác định liều lượng phối hợp giữa chính sách tài khóa và tiền tệ, xây dựng chiến lược quản lý nợ công trung hạn.
- Giảng viên, nghiên cứu sinh và sinh viên ngành Kinh tế - Tài chính: Nắm bắt phương pháp nghiên cứu định lượng hiện đại, cách thức xử lý dữ liệu và diễn giải kết quả ước lượng kinh tế lượng.
- Chuyên gia phân tích thị trường vốn và tổ chức tài chính: Cung cấp bức tranh tổng thể về các biến số vĩ mô định hình mặt bằng lãi suất, lạm phát và sức khỏe tài chính quốc gia.
Câu hỏi thường gặp (FAQ) (250-300 từ)
1. Phát hiện quan trọng và bất ngờ nhất của nghiên cứu là gì?
Trả lời: Phát hiện nổi bật nhất là sự đối lập hoàn toàn về tác động của lạm phát giữa hai khung thời gian: trong ngắn hạn, lạm phát có thể kích thích tăng trưởng nhẹ ($+0{,}021%$), nhưng trong dài hạn lại là "lực cản" nặng nề nhất khiến GDP sụt giảm tới $1{,}375$ lần cho mỗi đơn vị gia tăng.
2. Tại sao nghiên cứu lại chọn mô hình ARDL thay vì phương pháp đồng liên kết Johansen hay VAR?
Trả lời: Phương pháp ARDL Bounds Test của Pesaran et al. (2001) vượt trội vì không đòi hỏi tất cả các chuỗi số liệu phải dừng cùng bậc. Mô hình áp dụng linh hoạt cho cả chuỗi dừng $I(0)$ lẫn $I(1)$, đồng thời kiểm soát hiệu quả vấn đề nội sinh và kích thước mẫu nhỏ ($N = 28$).
3. Kết quả về tác động tích cực của nợ công có đồng nghĩa với việc Việt Nam nên tiếp tục vay nợ nhiều hơn?
Trả lời: Không. Mặc dù hệ số mang dấu dương ($+0{,}662%$), các tác giả cảnh báo hiệu quả này chỉ được duy trì khi nợ công nằm trong ngưỡng hấp thụ an toàn. Việc gia tăng quy mô nợ quá mức đi kèm cơ cấu nợ ngắn hạn, lãi suất cao sẽ dẫn tới bẫy thanh khoản và rủi ro khủng hoảng nợ.
4. Hạn chế lớn nhất của nghiên cứu này là gì và hướng mở rộng tiếp theo?
Trả lời: Hạn chế chính nằm ở độ dài chuỗi dữ liệu (28 quan sát) và mô hình mới chỉ tích hợp 2 biến giải thích chính. Các nghiên cứu tiếp theo có thể mở rộng chuỗi dữ liệu đến giai đoạn hiện tại, xem xét thêm các biến như FDI, đầu tư công, chất lượng thể chế hoặc kiểm định mô hình phi tuyến NARDL.
5. Kết quả nghiên cứu có thể ứng dụng vào quản trị doanh nghiệp như thế nào?
Trả lời: Doanh nghiệp có thể sử dụng kết quả này làm cơ sở dự báo xu hướng điều hành vĩ mô: khi lạm phát có dấu hiệu tăng cao, Chính phủ sẽ thắt chặt tiền tệ trong dài hạn, từ đó doanh nghiệp cần chủ động cơ cấu lại các khoản nợ vay và quản trị dòng tiền chặt chẽ.
Kết luận (150 từ)
Nghiên cứu của TS. Võ Hữu Phước và ThS. Nguyễn Quyết là một công trình kinh tế lượng thực nghiệm công phu, giải mã chuẩn xác mối quan hệ tác động phức tạp giữa nợ công, lạm phát và tăng trưởng kinh tế Việt Nam xuyên suốt gần 3 thập kỷ Đổi mới.
Bằng việc kết hợp nhuần nhuyễn giữa phương pháp luận hiện đại (ARDL/ECM) và dữ liệu thực tế, nghiên cứu khẳng định chân lý điều hành vĩ mô: Nợ công là động lực phát triển nếu được định hướng vào đầu tư sinh lợi và kiểm soát an toàn; trong khi ổn định giá cả, kiềm chế lạm phát là điều kiện tiên quyết bảo đảm tăng trưởng bền vững.
Kết quả này không chỉ đóng góp quan trọng cho kho tàng học thuật nước nhà mà còn là kim chỉ nam giá trị cho các nhà hoạch định chính sách trong việc thiết lập kỷ cương tài khóa và duy trì ổn định kinh tế vĩ mô trong kỷ nguyên mới.