Bối cảnh và vấn đề nghiên cứu
Trong nền kinh tế thị trường, các doanh nghiệp sản xuất cơ khí và luyện kim luôn phải đối mặt với áp lực cạnh tranh gay gắt. Để tồn tại và phát triển, doanh nghiệp buộc phải giải quyết bài toán tối ưu hóa chi phí nhằm tạo ra sản phẩm đạt chất lượng cao với giá thành cạnh tranh nhất. Trong cơ cấu chi phí sản xuất của các đơn vị luyện kim, chi phí nguyên vật liệu thường chiếm tỷ trọng áp đảo. Do đó, việc quản lý và tổ chức hạch toán chính xác, kịp thời luân chuyển nguyên vật liệu từ khâu thu mua, nhập kho, bảo quản, dự trữ cho đến xuất dùng là điều kiện tiên quyết giúp doanh nghiệp hạ giá thành, hạn chế thất thoát và ngăn ngừa tình trạng ứ đọng vốn lưu động.
Nhận thức được tầm quan trọng của công tác kế toán nguyên vật liệu trong thực tiễn điều hành, tác giả Hoàng Thị Thương (sinh viên chuyên ngành Kế toán tổng hợp, Viện Kế toán – Kiểm toán, Trường Đại học Kinh tế Quốc dân) dưới sự hướng dẫn của Th.S Đoàn Thị Trúc Quỳnh đã thực hiện chuyên đề thực tập tốt nghiệp: "Hoàn thiện công tác kế toán Nguyên vật liệu tại Công ty CP Tập đoàn Gang thép Hàn Việt".
Nhiệm vụ và mục tiêu nghiên cứu của chuyên đề được xác định cụ thể:
- Hệ thống hóa những vấn đề lý luận cơ bản và đặc điểm tổ chức quản lý nguyên vật liệu trong doanh nghiệp sản xuất phôi thép.
- Khảo sát, phân tích và phản ánh thực trạng tổ chức hạch toán kế toán nguyên vật liệu (bao gồm kế toán chi tiết và kế toán tổng hợp) tại Công ty CP Tập đoàn Gang thép Hàn Việt.
- Đánh giá ưu điểm, hạn chế còn tồn tại trong quy trình kế toán nguyên vật liệu tại đơn vị, từ đó đề xuất các giải pháp khả thi nhằm hoàn thiện công tác kế toán vật tư.
- Đối tượng nghiên cứu: Công tác kế toán nguyên vật liệu tại doanh nghiệp.
- Phạm vi nghiên cứu:
- Không gian: Công ty Cổ phần Tập đoàn Gang thép Hàn Việt (Cụm Công nghiệp Quất Động).
- Thời gian: Dữ liệu thực tế khảo sát tập trung vào niên độ kế toán năm 2014 (đặc biệt là các chứng từ, sổ sách phát sinh trong tháng 05/2014 và các tháng đầu năm 2014).
Cơ sở lý thuyết và phương pháp
Chuyên đề vận dụng hệ thống lý luận kế toán doanh nghiệp và các chuẩn mực, chế độ kế toán hiện hành do Bộ Tài chính ban hành, cụ thể:
- Chuẩn mực Kế toán Việt Nam số 02 (VAS 02) – Hàng tồn kho: Ban hành và công bố theo Quyết định số 149/2001/QĐ-BTC của Bộ trưởng Bộ Tài chính, quy định nguyên tắc ghi nhận nguyên vật liệu theo giá gốc (giá thực tế), các phương pháp xác định giá trị hàng tồn kho xuất kho và điều kiện phản ánh hàng tồn kho.
- Chế độ Kế toán Doanh nghiệp: Ban hành theo Quyết định số 15/2006/QĐ-BTC ngày 20/03/2006 của Bộ trưởng Bộ Tài chính, áp dụng thống nhất hệ thống biểu mẫu chứng từ kế toán vật tư (Mẫu 01-VT đến 07-VT), hệ thống tài khoản kế toán và hệ thống sổ kế toán (Sổ Nhật ký chung mẫu S03a-DN, Bảng tổng hợp Nhập – Xuất – Tồn mẫu S11-DN).
Phương pháp nghiên cứu:
- Phương pháp thu thập và quan sát thực tế: Tiếp cận trực tiếp tại các phân xưởng, kho bãi (Kho vật tư, Kho hóa chất, Xưởng chế biến phế liệu) và Phòng Tài chính - Kế toán để tìm hiểu quy trình luân chuyển vật tư thực tế.
- Phương pháp phân tích, tổng hợp tài liệu kế toán: Thu thập, kiểm tra và phân tích số liệu từ hệ thống chứng từ gốc (Hóa đơn GTGT, Phiếu nhập kho, Phiếu xuất kho, Biên bản kiểm nghiệm vật tư), thẻ kho, sổ kế toán chi tiết và sổ cái tài khoản.
- Phương pháp hạch toán kế toán: Ứng dụng phương pháp ghi chép theo tài khoản đối ứng, phương pháp tính giá thực tế xuất kho theo phương pháp Nhập trước - Xuất trước (FIFO), phương pháp hạch toán hàng tồn kho theo hình thức Kê khai thường xuyên (KKTX) và phương pháp kế toán chi tiết theo hình thức Thẻ song song.
Nội dung chính theo từng chương
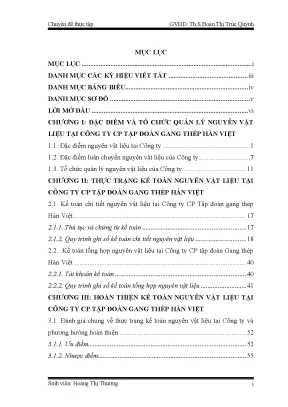
CHƯƠNG I: ĐẶC ĐIỂM VÀ TỔ CHỨC QUẢN LÝ NGUYÊN VẬT LIỆU TẠI CÔNG TY CP TẬP ĐOÀN GANG THÉP HÀN VIỆT
Chương này trình bày tổng quan về quy trình công nghệ, cơ cấu tổ chức và công tác quản lý vật tư phục vụ sản xuất phôi thép tại doanh nghiệp.
-
Đặc điểm nguyên vật liệu: Do đặc thù sản xuất phôi thép công suất lớn, nguyên vật liệu của công ty rất phong phú, được phân loại theo công dụng tương ứng với các tài khoản cấp 2 của TK 152:
- Nguyên vật liệu chính (TK 1521): Chiếm 90% cơ cấu thực thể sản phẩm phôi thép, chủ yếu là thép phế liệu các loại (thép xoắn thu hồi, thép phế thu gom, thép xây dựng, đầu mẩu sắt thép, phoi tiện, thép tròn...). Nguồn cung ứng từ các nhà máy cán thép, thương lái hoặc doanh nghiệp thương mại phế liệu.
- Vật liệu phụ (TK 1522): Các hóa chất và phụ gia nhằm nâng cao chất lượng phôi thép như Fe-Mn (Phêrô Mangan), Fe-Si (Phêrô Silic), nhôm dây, bột phấn chì, bột đất sét, sạn thạch anh, vôi luyện kim, vải/bìa/gạch amiang, que hàn... (thường nhập từ Công ty TNHH Khải Hưng).
- Nhiên liệu (TK 1523): Nhiên liệu dùng trực tiếp cho luyện kim (than cục, than hoa, củi đốt, khí gas, khí oxy, argon) và nhiên liệu vận hành phương tiện, máy móc cơ giới (xăng, dầu Diesel phục vụ máy múc, máy ép phế, xe nâng...).
- Phụ tùng thay thế (TK 1524): Các linh kiện cơ điện dùng sửa chữa máy móc (vòng bi các loại, bích mặt khuôn, chổi than, rắc co thủy lực, dây curoa, công tắc hành trình...).
- Sản phẩm thu hồi, vật liệu khác (TK 1528): Sắt thép vụn lẫn đất, xỉ phôi đúc, bao tải thu hồi.
-
Hệ thống kho bãi dự trữ: Bố trí chuyên biệt gồm Kho vật tư (chứa phụ tùng, thiết bị, đồ bảo hộ), Kho hóa chất (chứa phụ gia, chất trợ dung, hóa chất chống ẩm kê trên ván gỗ), Xưởng chế biến phế liệu (diện tích quy mô gần 1 ha để phân loại, cắt xé, băm ép phế) và Bãi chứa thành phẩm phôi thép (thanh dài 3–12m).
-
Định mức tiêu hao và tổ chức quản lý:
- Qua quá trình theo dõi thực tế 5 đợt sản xuất đầu mỗi năm (cân phế liệu trước và sau sơ chế, đo lường tỷ lệ phôi đúc đạt chuẩn và phôi hỏng quay đầu lò), công ty đã xây dựng và áp dụng tỷ lệ định mức tiêu hao nguyên liệu chính là 1,08 (tức để thu được 1 đơn vị phôi thép thành phẩm cần xuất 1,08 đơn vị thép phế).
- Quản trị luân chuyển: Khâu mua hàng do Phòng Kế hoạch – Tổng hợp đảm nhiệm căn cứ bảng dự trù vật tư được Tổng Giám đốc duyệt; hàng về bắt buộc qua Hội đồng nghiệm thu kiểm tra chất lượng.
- Quy chế xuất kho ca đêm: Kho được khóa bằng 2 ổ khóa độc lập; một chìa do nhân viên bảo vệ giữ, chìa còn lại do Quản đốc phân xưởng trực ca nắm giữ, cả hai bên cùng ký biên bản khi xuất vật tư ban đêm trước khi thủ kho vào sổ ngày hôm sau.
CHƯƠNG II: THỰC TRẠNG KẾ TOÁN NGUYÊN VẬT LIỆU TẠI CÔNG TY CP TẬP ĐOÀN GANG THÉP HÀN VIỆT
Chương II mô tả chi tiết quy trình thực tế từ việc lập chứng từ, luân chuyển chứng từ đến ghi sổ kế toán chi tiết và tổng hợp tại công ty.
1. Kế toán chi tiết nguyên vật liệu
- Phương pháp áp dụng: Phương pháp Ghi thẻ song song.
- Quy trình luân chuyển chứng từ:
- Tại kho: Thủ kho sử dụng Thẻ kho (mở riêng cho từng danh điểm vật liệu) để theo dõi biến động nhập - xuất - tồn hoàn toàn theo chỉ tiêu số lượng. Khi nhập kho lập Phiếu nhập kho (Mẫu 01-VT) kèm Biên bản kiểm nghiệm (Mẫu 03-VT); khi xuất kho lập Phiếu xuất kho (Mẫu 02-VT). Cuối tháng, thủ kho tính tổng nhập, tổng xuất và tồn kho trên thẻ kho rồi chuyển chứng từ lên phòng kế toán.
- Tại phòng kế toán: Kế toán vật liệu kiểm tra chứng từ, ghi nhận vào Sổ chi tiết vật tư theo cả chỉ tiêu số lượng và giá trị. Cuối tháng, tiến hành đối chiếu số lượng giữa Thẻ kho và Sổ chi tiết, sau đó lập Bảng tổng hợp Nhập – Xuất – Tồn nguyên vật liệu (Mẫu S11-DN).
| Loại chứng từ / Sổ sách |
Ký hiệu / Mẫu số |
Bộ phận lập / Theo dõi |
Chỉ tiêu phản ánh |
| Hóa đơn Giá trị gia tăng |
Mẫu 01GTKT3/001 |
Nhà cung cấp xuất |
Số lượng, đơn giá, thuế GTGT, thành tiền |
| Phiếu nhập kho |
Mẫu 01-VT |
Ban cung cấp VT & Thủ kho |
Số lượng theo chứng từ, thực nhập, đơn giá |
| Biên bản kiểm nghiệm vật tư |
Mẫu 03-VT |
Hội đồng nghiệm thu |
Kết quả quy cách, số lượng đạt/không đạt |
| Phiếu xuất kho |
Mẫu 02-VT |
Cán bộ thống kê & Thủ kho |
Số lượng chứng từ, thực xuất, đơn giá |
| Thẻ kho |
Mẫu ban hành kèm QĐ 15 |
Thủ kho theo dõi |
Số lượng nhập, xuất, tồn theo từng danh điểm |
| Sổ chi tiết vật tư |
Mẫu ban hành kèm QĐ 15 |
Kế toán vật liệu |
Số lượng và giá trị (Nhập - Xuất - Tồn) |
| Bảng tổng hợp Nhập-Xuất-Tồn |
Mẫu S11-DN |
Kế toán vật liệu lập cuối tháng |
Tổng hợp số lượng và giá trị toàn bộ NVL |
- Dẫn chứng nghiệp vụ nhập - xuất tháng 05/2014:
- Nghiệp vụ nhập kho ngày 28/05/2014: Nhập vật tư từ Công ty CP Thép và Vật liệu xây dựng theo Hóa đơn GTGT số 0001308, Phiếu nhập kho số 18, Biên bản kiểm nghiệm số 07:
- Công tắc hành trình: 2 cái $\times$ 190.000 đ = 380.000 đ
- Vòng bi 6306: 2 vòng $\times$ 213.778 đ = 427.556 đ
- Than cục: 680 kg $\times$ 3.000 đ = 2.040.000 đ
- Cộng tiền hàng: 2.847.556 đ; Thuế GTGT 10%: 328.978 đ; Tổng thanh toán: 3.618.756 đ.
- Nghiệp vụ xuất kho ngày 30/05/2014 (Phiếu xuất kho số 21): Xuất phục vụ sửa chữa máy ép phế: 02 công tắc hành trình (đơn giá 190.000 đ/cái = 380.000 đ) và 01 vòng bi 6306 (đơn giá 213.889 đ/vòng). Tổng giá trị xuất: 593.889 đ.
- Nghiệp vụ xuất kho ngày 31/05/2014 (Phiếu xuất kho số 22): Xuất phục vụ sấy khuôn và cắt phế: Than cục 1.640 kg, Gas 132 kg (đơn giá 26.944 đ/kg = 3.556.608 đ), Oxy 38 chai (đơn giá 82.814 đ/chai = 3.146.932 đ). Tổng giá trị xuất: 12.645.814 đ.
- Phương pháp tính giá xuất kho: Áp dụng phương pháp Nhập trước - Xuất trước (FIFO).
2. Kế toán tổng hợp nguyên vật liệu
- Phương pháp kế toán hàng tồn kho: Kê khai thường xuyên (KKTX).
- Hệ thống tài khoản vận dụng: TK 152 (gồm 1521, 1522, 1523, 1524, 1528), TK 151 (Hàng mua đang đi trên đường) và các tài khoản đối ứng liên quan: TK 111, TK 112, TK 133, TK 331, TK 621, TK 627, TK 632...
- Quy trình ghi sổ theo hình thức Nhật ký chung:
- Hằng ngày, căn cứ các chứng từ gốc về nhập, xuất NVL đã được kiểm tra, kế toán ghi chép vào Sổ Nhật ký chung (Mẫu S03a-DN).
- Căn cứ số liệu phát sinh trên Sổ Nhật ký chung, kế toán vào Sổ cái TK 152 và Sổ cái các tài khoản liên quan.
- Cuối tháng hoặc cuối kỳ, tiến hành khóa sổ, đối chiếu số liệu giữa Sổ cái TK 152 với Bảng tổng hợp Nhập – Xuất – Tồn nguyên vật liệu. Sau đó kết chuyển lập Bảng cân đối tài khoản và Báo cáo tài chính.
CHƯƠNG III: HOÀN THIỆN KẾ TOÁN NGUYÊN VẬT LIỆU TẠI CÔNG TY CP TẬP ĐOÀN GANG THÉP HÀN VIỆT
Dựa trên thực trạng khảo sát, tác giả đưa ra các đánh giá tổng thể và giải pháp hoàn thiện:
Kết quả và đóng góp
- Khái quát bức tranh hạch toán vật tư tại doanh nghiệp luyện kim: Khóa luận đã mô tả chi tiết toàn bộ chu trình kế toán nguyên vật liệu tại một nhà máy sản xuất phôi thép quy mô lớn, từ khâu dự trù thu mua phế liệu, cân đo nghiệm thu, nhập xuất qua kho đến ghi chép sổ sách kế toán chi tiết và tổng hợp.
- Cung cấp dữ liệu thực tế minh bạch: Báo cáo trích dẫn đầy đủ hệ thống chứng từ thực phát sinh tại đơn vị trong tháng 05/2014, gồm Hóa đơn GTGT số 0001308 (trị giá thanh toán 3.618.756 đ), Phiếu nhập kho số 18, Biên bản kiểm nghiệm số 07, Phiếu xuất kho số 21 (593.889 đ), Phiếu xuất kho số 22 (12.645.814 đ), Thẻ kho và Sổ chi tiết của 5 danh điểm vật liệu tiêu biểu (Công tắc hành trình, Vòng bi 6306, Than cục, Gas, Oxy).
- Đề xuất giải pháp kiểm soát chứng từ: Đóng góp thiết thực nhất của đề tài là việc thiết kế mẫu phiếu giao nhận chứng từ (Bảng 3.1) giúp khép kín quy trình luân chuyển chứng từ giữa thủ kho và kế toán viên, hạn chế rủi ro thất lạc chứng từ gốc.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế: Phạm vi số liệu minh họa của chuyên đề chủ yếu tập trung vào một số nghiệp vụ phát sinh tiêu biểu trong tháng 05/2014 tại Công ty CP Tập đoàn Gang thép Hàn Việt; chưa phân tích sâu toàn diện biến động giá cả nguyên vật liệu nhập khẩu hoặc các tác động tài chính vĩ mô dài hạn đối với nguồn cung phế liệu.
- Hướng mở rộng: Mở rộng nghiên cứu sang việc ứng dụng phần mềm kế toán ERP chuyên sâu trong tự động hóa khâu quản trị hàng tồn kho và kế toán chi phí - tính giá thành sản phẩm tại các tập đoàn thép có mô hình sản xuất liên hợp.
Giá trị tham khảo
- Đối tượng tham khảo: Sinh viên chuyên ngành Kế toán, Kiểm toán, Tài chính doanh nghiệp đang thực hiện báo cáo thực tập, khóa luận tốt nghiệp về đề tài kế toán nguyên vật liệu hoặc chi phí sản xuất trong doanh nghiệp công nghiệp nặng.
- Nội dung giá trị nhất:
- Phương pháp hạch toán kết hợp giữa phương pháp ghi Thẻ song song (kế toán chi tiết) và hình thức Nhật ký chung (kế toán tổng hợp) theo Quyết định 15/2006/QĐ-BTC.
- Mô hình tổ chức kho bãi, quy chế kiểm soát xuất kho ca đêm bằng 2 lớp khóa và cơ chế xác định định mức tiêu hao thép phế liệu hệ số 1,08.
Câu hỏi thường gặp
1. Công ty CP Tập đoàn Gang thép Hàn Việt áp dụng phương pháp kế toán chi tiết và phương pháp tính giá xuất kho nguyên vật liệu nào?
Doanh nghiệp áp dụng phương pháp Ghi thẻ song song trong kế toán chi tiết nguyên vật liệu và áp dụng phương pháp Nhập trước - Xuất trước (FIFO) để tính giá trị ghi sổ nguyên vật liệu xuất kho.
2. Định mức tiêu hao nguyên vật liệu chính (thép phế liệu) tại công ty được xác định với hệ số bao nhiêu và tính toán như thế nào?
Định mức tiêu hao thép phế liệu đang áp dụng là 1,08 (được xác định qua theo dõi thực tế 5 đợt sản xuất đầu mỗi năm). Lượng thép phế xuất dùng cho sản xuất được tính bằng công thức: Lượng sản phẩm phôi thép thành phẩm nhập kho $\times$ 1,08.
3. Quy chế kiểm soát xuất kho vật tư vào ca đêm tại đơn vị được tổ chức như thế nào?
Kho vật tư được bảo vệ bằng 2 ổ khóa độc lập: một chìa do nhân viên bảo vệ giữ, chìa còn lại do Quản đốc phân xưởng ca đêm nắm giữ. Khi xuất vật tư đột xuất trong ca đêm, Quản đốc và bảo vệ trực tiếp thực hiện, cùng ký biên bản xác nhận và chuyển lại cho thủ kho cập nhật thẻ kho vào ngày hôm sau.
4. Tài khoản 152 tại công ty được mở chi tiết thành các tài khoản cấp hai nào?
TK 152 được mở chi tiết thành 5 tài khoản cấp hai theo công dụng vật liệu:
- TK 1521: Nguyên vật liệu chính
- TK 1522: Vật liệu phụ
- TK 1523: Nhiên liệu
- TK 1524: Phụ tùng sửa chữa thay thế
- TK 1528: Sản phẩm thu hồi, vật liệu khác
5. Giải pháp biểu mẫu nào được tác giả đề xuất để hoàn thiện khâu luân chuyển chứng từ tại đơn vị?
Tác giả đề xuất áp dụng Phiếu giao nhận chứng từ (Bảng 3.1) nhằm cố định hóa trách nhiệm bàn giao chứng từ nhập/xuất kho giữa thủ kho và kế toán vật liệu, đảm bảo việc luân chuyển chứng từ kịp thời và tránh thất thoát chứng từ gốc.
Kết luận
Chuyên đề tốt nghiệp của tác giả Hoàng Thị Thương đã phản ánh một cách toàn diện và trung thực thực trạng tổ chức công tác kế toán nguyên vật liệu tại Công ty CP Tập đoàn Gang thép Hàn Việt. Bằng việc kết hợp chặt chẽ giữa cơ sở lý luận Chuẩn mực kế toán số 02, Quyết định 15/2006/QĐ-BTC và hệ thống số liệu chứng từ thực tế tháng 05/2014, công trình đã làm rõ quy trình kế toán chi tiết theo phương pháp ghi thẻ song song và kế toán tổng hợp theo hình thức Nhật ký chung. Các giải pháp hoàn thiện được đề xuất, đặc biệt là mẫu phiếu giao nhận chứng từ, mang tính thực tiễn cao, hỗ trợ tích cực cho công tác quản trị và hạch toán hàng tồn kho tại doanh nghiệp sản xuất phôi thép.