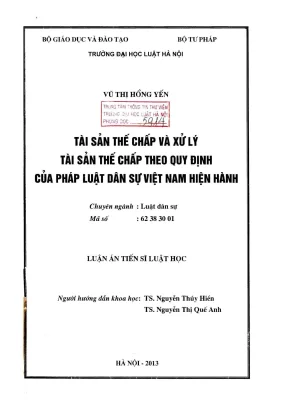
Tổng quan luận án
Công trình nghiên cứu khoa học "Tài sản thế chấp và xử lý tài sản thế chấp theo quy định của pháp luật dân sự Việt Nam hiện hành" được thực hiện bởi nghiên cứu sinh Vũ Thị Hồng Yến, thuộc chuyên ngành Luật dân sự (Mã số: 62 38 30 01) tại Trường Đại học Luật Hà Nội, dưới sự hướng dẫn khoa học của TS. Nguyễn Thúy Hiền và TS. Nguyễn Thị Quế Anh.
Tính cấp thiết và khoảng trống nghiên cứu
Trong bối cảnh nền kinh tế thị trường và quá trình hội nhập quốc tế sau khi Việt Nam trở thành thành viên chính thức của Tổ chức Thương mại Thế giới (WTO), các giao dịch dân sự, thương mại và cấp tín dụng có sự gia tăng nhanh chóng. Sự gia tăng này kéo theo số lượng các tranh chấp và kiện tụng nảy sinh từ quan hệ vay vốn. Thế chấp tài sản được xác định là công cụ pháp lý phục vụ việc hạn chế rủi ro cho các tổ chức cấp tín dụng và các bên tham gia giao dịch.
Tuy nhiên, hệ thống pháp luật điều chỉnh quan hệ thế chấp tại thời điểm nghiên cứu—bao gồm Bộ luật Dân sự (BLDS) năm 2005, Luật Đất đai năm 2003, Luật Nhà ở năm 2005, Luật Kinh doanh bất động sản năm 2005, cùng các văn bản dưới luật như Nghị định 163/2006/NĐ-CP, Nghị định 11/2012/NĐ-CP, Nghị định 83/2010/NĐ-CP, Nghị định 88/2009/NĐ-CP, Nghị định 71/2010/NĐ-CP và Thông tư 17/2009/TT-BTNMT—đang bộc lộ nhiều điểm bất cập. Tình trạng văn bản pháp luật vừa chồng chéo vừa thiếu hụt gây lúng túng cho các bên khi xác lập giao dịch cũng như các cơ quan tài phán khi áp dụng để giải quyết tranh chấp.
Thực tiễn thực hiện các giao dịch thế chấp bộc lộ nhiều khiếm khuyết cụ thể:
- Việc xác định chủ sở hữu hợp pháp của tài sản thế chấp gặp nhiều khó khăn.
- Xuất hiện hiện tượng bên thế chấp sử dụng một tài sản để thế chấp tại nhiều nơi với yếu tố lừa đảo.
- Thủ tục và quá trình xử lý tài sản thế chấp diễn ra chậm chạp, bên nhận thế chấp không thu giữ được tài sản bảo đảm trên thực tế để thu hồi nợ, làm phát sinh lượng vốn đọng trong hệ thống ngân hàng.
- Số lượng các vụ tranh chấp liên quan đến thế chấp tại Tòa án gia tăng nhưng tiến độ giải quyết chậm do phải trải qua nhiều cấp xét xử.
Từ những vấn đề trên, luận án xác định khoảng trống nghiên cứu là sự cần thiết phải phân tích một cách có hệ thống, toàn diện các quy định của pháp luật và thực tiễn áp dụng về tài sản thế chấp và xử lý tài sản thế chấp nhằm phát hiện các vướng mắc và đề xuất giải pháp hoàn thiện.
Mục tiêu và nhiệm vụ nghiên cứu
Mục đích nghiên cứu của luận án là làm sáng tỏ về mặt lý luận, cơ sở pháp lý và thực trạng các quy định của pháp luật về tài sản thế chấp và xử lý tài sản thế chấp, từ đó đề xuất các giải pháp hoàn thiện quy định của pháp luật.
Để đạt được mục đích này, luận án thực hiện 5 nhiệm vụ nghiên cứu cụ thể được đánh số như sau:
- Làm rõ bản chất pháp lý của biện pháp thế chấp tài sản; xây dựng các khái niệm khoa học về tài sản thế chấp và xử lý tài sản thế chấp; phát hiện những đặc điểm pháp lý riêng biệt của tài sản thế chấp và xử lý tài sản thế chấp.
- Xác định phạm vi các loại tài sản là đối tượng của biện pháp thế chấp; phân tích các điều kiện pháp lý của tài sản thế chấp và sự chi phối, ảnh hưởng của nó đến quá trình hình thành, thực hiện hợp đồng thế chấp.
- Xác định các phương thức cơ bản để xử lý tài sản thế chấp và đánh giá những ưu điểm, hạn chế của từng phương thức để tìm ra những giải pháp hữu hiệu.
- So sánh, đối chiếu quy định về tài sản thế chấp và xử lý tài sản thế chấp theo quy định của BLDS năm 2005 với BLDS năm 1995 và với quy định của một số nước trên thế giới nhằm làm nổi bật tính độc lập, tính thống nhất và tính hiệu quả trong pháp luật Việt Nam hiện hành, từ đó xác định các mục tiêu cần đạt tới.
- Nêu ra các kiến nghị cũng như các giải pháp đồng bộ để hoàn thiện quy định của pháp luật dân sự hiện hành về tài sản thế chấp và xử lý tài sản thế chấp.
Đối tượng và phạm vi nghiên cứu
- Đối tượng nghiên cứu: Các khía cạnh pháp lý và thực tiễn của tài sản thế chấp và xử lý tài sản thế chấp trong hệ thống pháp luật dân sự Việt Nam.
- Phạm vi nội dung:
- Tập trung nghiên cứu điều kiện pháp lý của tài sản thế chấp, cơ chế xác lập, công bố và chấm dứt quyền của bên nhận thế chấp; các loại tài sản đặc thù như quyền sử dụng đất, tài sản hình thành trong tương lai, quyền đòi nợ, hàng hóa luân chuyển trong quá trình sản xuất kinh doanh.
- Phân tích ý nghĩa pháp lý của việc đăng ký thế chấp và các trường hợp bắt buộc đăng ký (không đi sâu vào quy trình kỹ thuật, thủ tục hành chính thuần túy).
- Nghiên cứu thực tiễn áp dụng các quy định của BLDS năm 2005, Nghị định 163/2006/NĐ-CP, pháp luật về bán đấu giá tài sản, luật tố tụng dân sự và thi hành án dân sự thông qua các vụ việc tranh chấp cụ thể.
- Nghiên cứu so sánh với pháp luật của các quốc gia thuộc hệ thống Civil Law (Pháp, Đức, Nhật Bản, bang Quebec của Canada) và Common Law (Anh, Úc, Mỹ) và Campuchia.
Tổng quan tài liệu và vị trí của luận án
Luận án đã tổng thuật, phân tích và đối thoại với nhiều nguồn tài liệu học thuật trong nước và quốc tế để định vị nghiên cứu của mình:
Các hướng nghiên cứu và công trình được điểm lại
- Nghiên cứu về lịch sử và học thuyết pháp lý La Mã: Tác giả điểm lại nguồn gốc lịch sử của các biện pháp bảo đảm từ thời La Mã cổ đại qua các công trình nghiên cứu lịch sử pháp luật, chỉ rõ các giai đoạn chuyển đổi từ Fiducia Cum Creditore (chuyển giao quyền sở hữu và chiếm hữu) sang Pignus (cầm cố - chuyển giao quyền chiếm hữu) và sự ra đời của Hypotheca (thế chấp - không chuyển giao quyền sở hữu và chiếm hữu) dưới thời Hoàng đế Justinian I.
- Các nghiên cứu pháp lý trong nước:
- Công trình và quan điểm của TS. Nguyễn Ngọc Điện về lý thuyết tài sản, sự đối lập giữa vật và quyền trong pháp luật tài sản, nguyên tắc hiệu lực công tín và mối quan hệ giữa an toàn giao dịch và sự thật pháp lý.
- Luận án tiến sĩ của tác giả Nguyễn Văn Hoạt: "Bảo đảm thực hiện hợp đồng tín dụng ngân hàng bằng thế chấp tài sản", trong đó bàn về đối tượng của hợp đồng thế chấp dưới góc độ giá trị của tài sản.
- Các công trình học thuật phân tích về hợp đồng dân sự, giao dịch bảo đảm và quyền đối vật của các chuyên gia luật học tại Việt Nam.
- Các công trình và tài liệu quốc tế:
- Tài liệu của Ngân hàng Tái thiết và Phát triển Châu Âu (EBRD): "Mortgages in transition economies, The legal framework for mortgages and mortgage securities" xác định cấu trúc 3 bước hình thành biện pháp thế chấp.
- Các công trình nghiên cứu về hệ thống luật tài sản Torrens và hệ thống luật cũ (Old system title) tại Úc; học thuyết quyền sở hữu (Title theory) và học thuyết quyền giữ tài sản thế chấp (Lien theory) tại Hoa Kỳ (bang Florida, New York) và Anh.
- Từ điển pháp lý Black's Law Dictionary và các bản dịch Bộ luật Dân sự Cộng hòa Pháp, Bộ luật Dân sự Nhật Bản, Bộ luật Dân sự Campuchia.
Khoảng trống nghiên cứu luận án lựa chọn giải quyết
Mặc dù đã có các công trình nghiên cứu về giao dịch bảo đảm nói chung hoặc thế chấp trong tín dụng ngân hàng, luận án chỉ ra rằng chưa có công trình nào nghiên cứu chuyên sâu, đồng bộ và trực tiếp vào hai yếu tố cốt lõi: nhận diện "tài sản thế chấp" và cơ chế "xử lý tài sản thế chấp" dưới góc độ kết hợp lý thuyết vật quyền và trái quyền trong bối cảnh pháp luật thực định Việt Nam. Luận án giải quyết khoảng trống này bằng việc xây dựng hệ thống khái niệm chuẩn hóa, phân loại tài sản, phân tích điều kiện pháp lý và đề xuất cơ chế xử lý tài sản thế chấp bảo đảm tính khả thi trên thực tế.
Cơ sở lý thuyết và phương pháp nghiên cứu
Cơ sở lý thuyết và khung phân tích
Luận án vận dụng các lý thuyết pháp lý nền tảng của luật học dân sự:
- Lý thuyết vật quyền (Real rights / In rem) và Lý thuyết trái quyền (Law of obligations / In personam): Luận án phân tích sự khác biệt giữa hai trường phái tiếp cận thế chấp. Trường phái trái quyền coi thế chấp là một hợp đồng phụ thuộc vào hành vi của bên có nghĩa vụ; trường phái vật quyền coi thế chấp là quyền trực tiếp trên tài sản, trao cho chủ nợ quyền truy đòi (droit de suite) và quyền ưu tiên thanh toán (droit de préférence). Tác giả đề xuất khung tiếp cận dung hòa: thế chấp là biện pháp có tính chất vật quyền ước định nhằm bảo đảm cho một quan hệ trái quyền.
- Học thuyết quyền sở hữu và học thuyết quyền giữ tài sản thế chấp: Sử dụng để giải thích cơ chế thế chấp tại các nước Common Law (Anh, Úc, Mỹ) và sự dịch chuyển từ việc chuyển giao quyền sở hữu tạm thời sang việc chỉ trao quyền kê biên, xử lý tài sản khi có vi phạm.
- Lý thuyết về tài sản: Khung phân tích cấu trúc tài sản gồm hai mặt không tách rời là "vật" (phương diện vật chất hữu hình) và "quyền" (phương diện pháp lý vô hình), gắn với khả năng kiểm soát và khả năng trị giá được thành tiền.
- Nguyên tắc hiệu lực công tín (Public reliance): Cơ sở bảo vệ bên thứ ba ngay tình và bảo đảm an toàn pháp lý cho các giao dịch thế chấp được đăng ký công khai.
Phương pháp nghiên cứu
Luận án xây dựng trên nền tảng phương pháp luận duy vật biện chứng và duy vật lịch sử của chủ nghĩa Mác - Lênin, kết hợp các phương pháp nghiên cứu chuyên ngành luật học:
- Phương pháp phân tích kết hợp bình luận: Được sử dụng xuyên suốt để mổ xẻ nội dung các quy phạm pháp luật thực định của BLDS năm 2005, Nghị định 163/2006/NĐ-CP và các văn bản liên quan.
- Phương pháp tổng hợp: Nhằm khái quát hóa các khiếm khuyết trong thực tiễn áp dụng pháp luật và hệ thống hóa các quan điểm học thuật.
- Phương pháp so sánh luật học: So sánh lịch sử giữa các giai đoạn lập pháp của Việt Nam (BLDS năm 1995 và BLDS năm 2005); so sánh không gian giữa pháp luật Việt Nam với hệ thống Civil Law (Pháp, Đức, Nhật Bản), Common Law (Anh, Úc, Mỹ) và các nước láng giềng (Campuchia).
- Phương pháp tổng kết thực tiễn: Sử dụng để phân tích các bản án, vụ việc tranh chấp thực tế trong hoạt động ngân hàng, bán đấu giá tài sản và thi hành án dân sự.
Nguồn tư liệu và dữ liệu
- Văn bản quy phạm pháp luật của Việt Nam: BLDS năm 1995, BLDS năm 2005, Luật Đất đai năm 2003, Luật Nhà ở năm 2005, Luật Kinh doanh bất động sản năm 2005, Bộ luật Hàng hải Việt Nam năm 2005, Nghị định 163/2006/NĐ-CP, Nghị định 11/2012/NĐ-CP, Nghị định 83/2010/NĐ-CP, Nghị định 88/2009/NĐ-CP, Nghị định 71/2010/NĐ-CP, Thông tư 17/2009/TT-BTNMT, Thông tư 05/2011/TT-BTP.
- Văn bản pháp luật quốc tế: BLDS Pháp, BLDS Nhật Bản, BLDS Campuchia, các án lệ và quy định của Hoa Kỳ, Úc.
- Nguồn tài liệu thứ cấp: Các báo cáo nghiên cứu của EBRD, sách chuyên khảo, bài báo khoa học trên các tạp chí chuyên ngành luật học và các hồ sơ vụ việc tranh chấp tại Tòa án.
Nội dung chính theo từng chương
Chương 1: Những vấn đề lý luận về tài sản thế chấp và xử lý tài sản thế chấp
Chương 1 tập trung xây dựng nền tảng lý luận, phân tích khái niệm, bản chất pháp lý và phân loại tài sản thế chấp cùng cơ chế xử lý tài sản thế chấp:
-
Khái niệm và bản chất của thế chấp:
- Nguồn gốc ngữ nghĩa: Tác giả giải nghĩa từ Hán - Việt: "Thế là bỏ đi, thay cho", "Chấp là cầm, giữ, bắt". Từ điển tiếng Việt định nghĩa thế chấp là việc dùng tài sản làm vật bảo đảm thay thế cho số tiền vay nếu không trả đúng kỳ hạn.
- Lịch sử phát triển: Phân tích quá trình tiến hóa từ Luật La Mã (Fiducia Cum Creditore $\rightarrow$ Pignus $\rightarrow$ Hypotheca). Ở hệ thống Civil Law (Pháp, Nhật Bản), thế chấp mang tính chất vật quyền đối với bất động sản không chuyển giao chiếm hữu. Ở Common Law, thế chấp phát triển theo thuyết quyền sở hữu (Title theory) và thuyết giữ tài sản thế chấp (Lien theory - chiếm ưu thế tại hầu hết các bang của Mỹ như New York, Florida và hệ thống Torrens tại Úc).
- Bản chất pháp lý: Luận án phân tích hai cách tiếp cận: tiếp cận theo hợp đồng (trái quyền) và tiếp cận theo vật quyền bảo đảm. Tác giả khẳng định thế chấp chứa đựng cả yếu tố trái quyền (thông qua hợp đồng hợp pháp) và yếu tố vật quyền (quyền trực tiếp, quyền truy đòi và quyền ưu tiên thanh toán thông qua việc đăng ký công khai).
- Đối chiếu BLDS năm 2005: BLDS năm 2005 quy định thế chấp tại Điều 342, đặt trong phần nghĩa vụ và hợp đồng (chủ thuyết trái quyền). So với pháp luật Pháp và Nhật Bản, pháp luật Việt Nam có 3 điểm khác biệt lớn:
- Bên thế chấp không được bán tài sản thế chấp nếu không có sự đồng ý của bên nhận thế chấp (trừ hàng hóa luân chuyển); trong khi Nhật Bản cho phép bán.
- Quyền xử lý tài sản phụ thuộc vào sự tự nguyện giao tài sản của bên thế chấp; trong khi Pháp và Nhật Bản cho phép kê biên trực tiếp khi có vi phạm.
- Đăng ký thế chấp tại Việt Nam vừa mang tính bắt buộc vừa tự nguyện; trong khi tại Pháp là thủ tục bắt buộc để xác định thứ tự ưu tiên.
-
Khái niệm, đặc điểm pháp lý và phân loại tài sản thế chấp:
- Khái niệm tài sản: Phân tích Điều 163 BLDS năm 2005 và đưa ra định nghĩa khoa học: "Tài sản là vật hoặc quyền mà con người có thể kiểm soát được và trị giá được thành tiền".
- Khái niệm tài sản thế chấp: Phản biện quan điểm cho rằng đối tượng của thế chấp là "quyền sở hữu" hoặc "giá trị của tài sản", tác giả đưa ra định nghĩa: "Tài sản thế chấp là vật hoặc quyền được các chủ thể thỏa thuận lựa chọn để bảo đảm quyền của bên nhận thế chấp khi có sự vi phạm nghĩa vụ được bảo đảm".
- Phân loại tài sản thế chấp: Luận án tổng hợp các tiêu chí phân loại tài sản thế chấp:
| Tiêu chí phân loại |
Các loại tài sản thế chấp |
Ý nghĩa pháp lý |
| Tính chất vật lý |
- Tài sản hữu hình (vật)
- Tài sản vô hình (quyền tài sản) |
Quyền tài sản không thực hiện được quyền truy đòi trực tiếp mà bảo đảm qua quyền ưu tiên thanh toán khi đăng ký. |
| Đặc tính di dời |
- Động sản
- Bất động sản |
Xác định cơ chế quản lý, đăng ký giao dịch bảo đảm và phương thức xử lý phù hợp. |
| Tình trạng quyền sở hữu |
- Tài sản không bị hạn chế quyền
- Tài sản bị hạn chế quyền (đang cho thuê, thuê mua, có quyền địa dịch...) |
Bảo đảm quyền lợi hợp pháp của người thứ ba; người mua tài sản thế chấp phải tiếp tục tôn trọng hợp đồng thuê. |
| Thời điểm hình thành |
- Tài sản hiện có
- Tài sản hình thành trong tương lai |
Đòi hỏi cơ chế kiểm tra tính chắc chắn, mua bảo hiểm, đăng ký tạm thời và chuyển tiếp quyền sở hữu. |
-
Khái niệm và đặc điểm pháp lý của xử lý tài sản thế chấp:
- Khái niệm: Luận án xây dựng định nghĩa: "Xử lý tài sản thế chấp là quá trình thực thi quyền của bên nhận thế chấp thông qua việc tiến hành các thủ tục định đoạt quyền sở hữu tài sản thế chấp và số tiền thu được sẽ thanh toán cho bên nhận thế chấp và các chủ thể khác cùng có quyền lợi trên tài sản đó theo thứ tự ưu tiên do các bên thỏa thuận hoặc pháp luật quy định".
- 6 đặc điểm pháp lý của xử lý tài sản thế chấp:
- Đối tượng tác động trực tiếp của quá trình xử lý là tài sản thế chấp.
- Hậu quả pháp lý làm chấm dứt quyền sở hữu của bên thế chấp đối với tài sản.
- Phương thức xử lý đa dạng và phụ thuộc vào sự thỏa thuận của các bên (bán tài sản, nhận chính tài sản để thay thế nghĩa vụ, nhận tiền từ người thứ ba trong thế chấp quyền đòi nợ) hoặc theo luật định.
- Số tiền thu được thanh toán cho nhiều chủ thể theo thứ tự ưu tiên xác lập theo luật định hoặc thỏa thuận ("ai công bố quyền trước được thanh toán trước").
- Quá trình xử lý phải tuân thủ các thủ tục hành chính hỗ trợ (sang tên, đăng ký).
- Kết quả xử lý bị chi phối bởi 5 yếu tố: tính hợp pháp và tính thanh khoản của tài sản; sự thiện chí của bên thế chấp; việc công bố quyền công khai qua đăng ký; tính rõ ràng của quy tắc xác định thứ tự ưu tiên; tính thuận tiện trong việc xác lập quyền sở hữu cho người mua.
-
Nội dung pháp lý cơ bản của tài sản thế chấp và xử lý tài sản thế chấp:
- Điều kiện của tài sản thế chấp: (i) Thuộc quyền sở hữu của bên thế chấp (hoặc có thẩm quyền định đoạt hợp pháp); (ii) Có thể chuyển giao được trong giao dịch dân sự (không gắn với nhân thân, không bị cấm lưu thông hay cấm kê biên).
- Mô tả và xác định tài sản: Phải mô tả cụ thể đối với tài sản có đăng ký quyền sở hữu hoặc mô tả chung đối với tài sản là hàng hóa luân chuyển.
Chương 2: Thực trạng pháp luật về tài sản thế chấp và xử lý tài sản thế chấp từ thực tiễn áp dụng
Chương 2 phân tích hệ thống quy định thực định và chỉ ra các vướng mắc, mâu thuẫn từ thực tiễn thi hành:
-
Quy định của pháp luật hiện hành:
- Rà soát các quy định của BLDS năm 2005 (các điều khoản về hợp đồng thế chấp, quyền và nghĩa vụ các bên, đăng ký giao dịch bảo đảm tại Điều 323, xử lý tài sản tại các điều 338, 355).
- Đánh giá cơ chế điều chỉnh của Nghị định 163/2006/NĐ-CP (được sửa đổi bởi Nghị định 11/2012/NĐ-CP) trong việc cụ thể hóa phạm vi tài sản thế chấp, cơ chế xử lý tài sản và quyền thu giữ tài sản thế chấp của bên nhận thế chấp.
- Các quy định chuyên ngành trong Luật Đất đai năm 2003, Luật Nhà ở năm 2005, Luật Kinh doanh bất động sản năm 2005 và Bộ luật Hàng hải Việt Nam năm 2005.
-
Những bất cập của hệ thống pháp luật từ thực tiễn áp dụng:
- Sự chồng chéo và mâu thuẫn giữa các văn bản: Tồn tại sự không thống nhất giữa BLDS năm 2005 với các luật chuyên ngành (đất đai, nhà ở) về thời điểm có hiệu lực của hợp đồng thế chấp và hiệu lực đối kháng với người thứ ba; sự thiếu đồng bộ giữa quy định hành chính về cấp giấy chứng nhận quyền sở hữu với quy định về đăng ký giao dịch bảo đảm.
- Khó khăn trong xác định chủ sở hữu và tình trạng pháp lý của tài sản: Việc cấp giấy chứng nhận quyền sở hữu nhà ở và quyền sử dụng đất qua nhiều thời kỳ với nhiều mẫu khác nhau dẫn đến nhầm lẫn trong việc xác định tài sản chung của hộ gia đình hay tài sản riêng của cá nhân.
- Hiện tượng lừa đảo và thế chấp một tài sản nhiều nơi: Do hệ thống thông tin đăng ký chưa liên thông và cơ chế đăng ký tự nguyện đối với một số loại động sản, bên thế chấp lợi dụng sơ hở để lập nhiều hợp đồng thế chấp hoặc chuyển nhượng tài sản cho người khác.
- Bất cập trong quyền thu giữ và xử lý tài sản thế chấp: Nghị định 163/2006/NĐ-CP trao quyền thu giữ tài sản cho bên nhận thế chấp (chủ nợ), nhưng khi bên thế chấp không hợp tác, chống đối thì bên nhận thế chấp không có công cụ cưỡng chế hợp pháp, buộc phải khởi kiện ra Tòa án.
- Thủ tục tư pháp và thi hành án kéo dài: Quá trình tố tụng dân sự qua nhiều cấp xét xử diễn ra chậm chạp; khi có bản án thì thủ tục kê biên, bán đấu giá tài sản thi hành án phức tạp, làm giảm giá trị tài sản và gia tăng chi phí xử lý nợ.
Chương 3: Hoàn thiện pháp luật về tài sản thế chấp và xử lý tài sản thế chấp
Chương 3 đề xuất các yêu cầu và nhóm giải pháp nhằm hoàn thiện hệ thống pháp luật:
-
Yêu cầu hoàn thiện pháp luật:
- Đảm bảo tính thống nhất, đồng bộ của hệ thống pháp luật dân sự, kinh tế và tố tụng.
- Tiếp cận thế chấp theo hướng hoàn thiện các yếu tố của vật quyền bảo đảm nhằm bảo vệ quyền của chủ nợ có bảo đảm một cách trực tiếp.
- Bảo đảm sự cân bằng lợi ích hợp pháp giữa bên thế chấp, bên nhận thế chấp và người thứ ba ngay tình; nâng cao tính an toàn pháp lý cho hệ thống tín dụng.
- Phù hợp với thông lệ và chuẩn mực quốc tế trong bối cảnh hội nhập thương mại.
-
Các kiến nghị cụ thể:
- Về mặt lập pháp chung: Cần thiết kế lại chế định thế chấp trong BLDS theo hướng khẳng định rõ tính chất vật quyền bảo đảm của bên nhận thế chấp; xác định rõ quyền truy đòi tài sản và quyền ưu tiên thanh toán từ thời điểm đăng ký công khai.
- Về tài sản thế chấp: Mở rộng và minh bạch hóa các loại tài sản được phép thế chấp, đặc biệt là các quyền tài sản (quyền đòi nợ, quyền thu phí từ dự án, quyền khai thác tài sản) và tài sản hình thành trong tương lai; quy định rõ tiêu chí phân định tài sản bị hạn chế quyền sở hữu.
- Về cơ chế đăng ký giao dịch bảo đảm: Xây dựng và hoàn thiện Luật Đăng ký giao dịch bảo đảm và Luật Đăng ký bất động sản; thiết lập hệ thống cơ sở dữ liệu đăng ký quốc gia trực tuyến, liên thông giữa cơ quan đăng ký quyền sở hữu, cơ quan công chứng và cơ quan đăng ký giao dịch bảo đảm để loại bỏ tình trạng thế chấp trùng lặp.
- Về thẩm quyền và thủ tục xử lý tài sản thế chấp: Hoàn thiện cơ chế thu giữ tài sản thế chấp hợp pháp, quy định rõ trách nhiệm hỗ trợ của chính quyền địa phương và cơ quan công an khi bên nhận thế chấp thực hiện quyền thu giữ theo thỏa thuận; đơn giản hóa thủ tục chuyển quyền sở hữu cho người mua tài sản xử lý mà không cần sự hiện diện của bên thế chấp.
- Về tố tụng và thi hành án: Thiết lập thủ tục tố tụng rút gọn tại Tòa án đối với các tranh chấp xử lý tài sản bảo đảm đã có đăng ký hợp pháp; hoàn thiện quy trình bán đấu giá tài sản theo hướng công khai, minh bạch, bảo đảm tính thanh khoản của tài sản thế chấp.
Kết quả và những đóng góp mới
Luận án tự nêu 5 kết quả và đóng góp mới chủ yếu:
- Về mặt lý luận: Luận án tập trung phân tích và xác định phạm vi các loại tài sản được dùng để thế chấp và các phương thức xử lý hiệu quả đối với tài sản thế chấp. Để có cơ sở nhận diện, luận án đã xây dựng khái niệm khoa học cùng các đặc trưng pháp lý của "tài sản thế chấp" và "xử lý tài sản thế chấp".
- Về tính toàn diện và tham chiếu quốc tế: Đưa ra cái nhìn toàn diện cả về lý luận và thực tiễn đối với tài sản thế chấp và xử lý tài sản thế chấp tại Việt Nam. Trên cơ sở phân tích, tham chiếu pháp luật của các nước Civil Law và Common Law, luận án đúc rút các kinh nghiệm cần thiết cho việc hoàn thiện pháp luật Việt Nam.
- Về cơ chế phối hợp và phát hiện bất cập: Nêu bật tầm quan trọng của việc xây dựng cơ chế phối hợp giữa các cơ quan công chứng, đăng ký thế chấp và các cơ quan chức năng khác nhằm bảo đảm tính an toàn của giao dịch; chỉ ra các bất cập nội tại trong quy định pháp luật hiện hành dẫn đến tình trạng yếu kém trong giao kết, thực hiện và xử lý thế chấp.
- Về thực tiễn tranh chấp: Phác họa bức tranh toàn cảnh, mô tả kèm theo phân tích, bình luận và đánh giá về các tranh chấp điển hình liên quan đến việc xác định và xử lý tài sản thế chấp tại Việt Nam thời gian qua.
- Về giải pháp hoàn thiện: Đưa ra các đề xuất hoàn thiện quy định pháp luật dân sự hiện hành về tài sản thế chấp và xử lý tài sản thế chấp trên cơ sở tiếp thu có chọn lọc kinh nghiệm quốc tế, phù hợp với hoàn cảnh kinh tế - xã hội của đất nước.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế: Luận án giới hạn phạm vi nghiên cứu trong khuôn khổ các quy định của pháp luật thực định (chủ yếu là BLDS năm 2005 và các văn bản liên quan tại thời điểm bảo vệ) và tập trung vào khía cạnh pháp lý của tài sản thế chấp cùng cơ chế xử lý; luận án chủ động không đi sâu vào chi tiết trình tự, thủ tục kỹ thuật hành chính thuần túy của việc đăng ký thế chấp.
- Hướng nghiên cứu tiếp:
- Tiếp tục nghiên cứu hoàn thiện khung pháp lý khi Bộ luật Dân sự được sửa đổi, bổ sung trong giai đoạn mới.
- Nghiên cứu sâu hơn về quy chế pháp lý cho các loại tài sản phi truyền thống mới phát sinh (tài sản kỹ thuật số, quyền tài sản phức hợp).
- Tiếp tục theo dõi và hoàn thiện các dự thảo luật chuyên ngành như Luật Đăng ký giao dịch bảo đảm và Luật Đăng ký bất động sản.
Giá trị tham khảo
Luận án là tài liệu tham khảo cho nhiều nhóm đối tượng:
- Học viên, nghiên cứu sinh và giảng viên luật học: Tham khảo hệ thống lý luận chuyên sâu tại Chương 1 về sự kết hợp giữa lý thuyết vật quyền và trái quyền, các phân tích lịch sử luật La Mã và luật so sánh quốc tế.
- Cơ quan xây dựng pháp luật và hoạch định chính sách: Tham khảo các kiến nghị lập pháp tại Chương 3 nhằm hoàn thiện các quy định về giao dịch bảo đảm trong Bộ luật Dân sự, Luật Đăng ký giao dịch bảo đảm và các văn bản hướng dẫn thi hành.
- Thẩm phán, Chấp hành viên và Luật sư: Sử dụng các phân tích thực tiễn tại Chương 2 về vướng mắc trong xác định chủ sở hữu, thu giữ tài sản, tranh chấp thứ tự ưu tiên thanh toán để giải quyết các vụ việc thực tế.
- Cán bộ pháp chế và tín dụng tại các ngân hàng thương mại, tổ chức tín dụng: Tham khảo các điều kiện pháp lý của tài sản thế chấp, nhận diện rủi ro đối với tài sản hình thành trong tương lai và tài sản bị hạn chế quyền sở hữu để thiết lập quy trình quản trị rủi ro tín dụng.
Câu hỏi thường gặp
1. Luận án định nghĩa thế nào về "tài sản thế chấp" và "xử lý tài sản thế chấp"?
- Tài sản thế chấp: Là vật hoặc quyền được các chủ thể thỏa thuận lựa chọn để bảo đảm quyền của bên nhận thế chấp khi có sự vi phạm nghĩa vụ được bảo đảm.
- Xử lý tài sản thế chấp: Là quá trình thực thi quyền của bên nhận thế chấp thông qua việc tiến hành các thủ tục định đoạt quyền sở hữu tài sản thế chấp và số tiền thu được sẽ thanh toán cho bên nhận thế chấp và các chủ thể khác cùng có quyền lợi trên tài sản đó theo thứ tự ưu tiên do các bên thỏa thuận hoặc pháp luật quy định.
2. Luận án giải quyết bản chất của biện pháp thế chấp theo hướng vật quyền hay trái quyền?
Luận án chỉ ra rằng việc thuần túy tiếp cận thế chấp theo lý thuyết trái quyền (hợp đồng) hoặc lý thuyết vật quyền đều có những hạn chế nhất định. Tác giả khẳng định thế chấp là biện pháp có tính chất vật quyền ước định nhằm bảo đảm cho một quan hệ trái quyền: hợp đồng thế chấp (mang tính trái quyền) là căn cứ hình thành quyền, nhưng khi được hoàn thiện qua đăng ký công khai thì bên nhận thế chấp có các quyền năng mang tính vật quyền (quyền trực tiếp trên tài sản, quyền truy đòi và quyền ưu tiên thanh toán).
3. Sự khác biệt cơ bản về thế chấp giữa BLDS năm 2005 của Việt Nam với pháp luật của Pháp và Nhật Bản là gì?
- Về quyền định đoạt của bên thế chấp: BLDS năm 2005 không cho phép bên thế chấp bán tài sản thế chấp nếu không có sự đồng ý của bên nhận thế chấp (trừ hàng hóa luân chuyển); trong khi Nhật Bản cho phép bán.
- Về quyền thu giữ/kê biên: BLDS năm 2005 quy định việc xử lý phụ thuộc vào sự tự nguyện giao tài sản của bên thế chấp, nếu không phải qua Tòa án; trong khi Pháp và Nhật Bản cho phép chủ nợ có bảo đảm tiến hành kê biên trực tiếp khi có vi phạm.
- Về vai trò của đăng ký: BLDS năm 2005 quy định đăng ký vừa bắt buộc vừa tự nguyện; trong khi tại Pháp đăng ký là bắt buộc để xác lập thứ tự ưu tiên đối kháng với mọi bên thứ ba.
4. Luận án phân loại tài sản thế chấp theo những tiêu chí nào?
Luận án phân loại tài sản thế chấp theo 4 tiêu chí chính:
- Theo tính chất vật lý: Tài sản hữu hình (vật) và tài sản vô hình (quyền tài sản).
- Theo đặc tính di dời: Động sản và bất động sản.
- Theo tình trạng quyền sở hữu: Tài sản không bị hạn chế quyền và tài sản bị hạn chế quyền sở hữu bởi người thứ ba (đang cho thuê, thuê mua tài chính, có quyền địa dịch...).
- Theo thời điểm hình thành: Tài sản hiện có và tài sản hình thành trong tương lai.
5. Những yếu tố nào chi phối trực tiếp đến kết quả xử lý tài sản thế chấp?
Luận án xác định 5 yếu tố cơ bản chi phối kết quả xử lý:
- Tính hợp pháp và tính thanh khoản của tài sản thế chấp (dễ bán trên thị trường, định giá chính xác).
- Sự thiện chí của bên thế chấp trong việc chuyển giao tài sản.
- Việc bên nhận thế chấp đã công bố công khai quyền thông qua đăng ký giao dịch bảo đảm.
- Tính rõ ràng, chuẩn xác của các quy tắc xác định thứ tự ưu tiên thanh toán giữa các chủ nợ.
- Tính thuận tiện, nhanh chóng trong việc chuyển dịch và xác lập quyền sở hữu cho người mua tài sản xử lý.
Kết luận
Luận án tiến sĩ của tác giả Vũ Thị Hồng Yến đã nghiên cứu một cách hệ thống và toàn diện các vấn đề lý luận và thực tiễn về tài sản thế chấp và xử lý tài sản thế chấp trong pháp luật dân sự Việt Nam. Tác giả đã làm sáng tỏ bản chất pháp lý của thế chấp trên cơ sở kết hợp lý thuyết vật quyền và trái quyền, xây dựng hệ thống khái niệm chuẩn hóa và phân loại chi tiết các điều kiện pháp lý của tài sản thế chấp. Đồng thời, công trình đã phân tích sâu sắc các bất cập trong thực tiễn áp dụng pháp luật và đề xuất hệ thống giải pháp đồng bộ nhằm hoàn thiện chế định thế chấp, góp phần nâng cao tính an toàn pháp lý cho các giao dịch tín dụng và thúc đẩy sự phát triển của nền kinh tế.