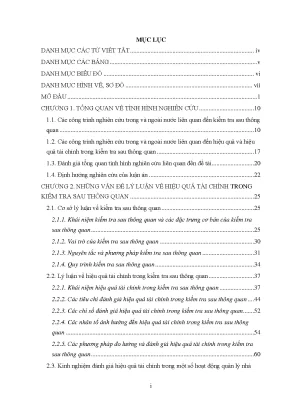
Tổng quan luận án
Luận án tiến sĩ chuyên ngành Quản lý kinh tế / Tài chính công mang tên "Hiệu quả tài chính trong kiểm tra sau thông quan ở Việt Nam" tập trung giải quyết yêu cầu quản lý nhà nước về hải quan trong bối cảnh tự do hóa thương mại và hội nhập kinh tế quốc tế sâu rộng. Quá trình tham gia các Hiệp định thương mại tự do (FTA) thế hệ mới đòi hỏi cơ quan hải quan phải chuyển mạnh từ phương thức "tiền kiểm" sang "hậu kiểm" nhằm đẩy nhanh tốc độ thông quan hàng hóa, tạo thuận lợi thương mại, đồng thời bảo đảm ngăn chặn thất thu ngân sách, chống gian lận thương mại và bảo vệ sản xuất nội địa. Theo số liệu được tác giả trích dẫn, năm 2020 tổng trị giá xuất nhập khẩu của Việt Nam đạt 545,35 tỷ USD (xuất khẩu 282,65 tỷ USD, nhập khẩu 262,7 tỷ USD, xuất siêu 19,95 tỷ USD); toàn ngành hải quan phân luồng 14,1 triệu tờ khai (luồng xanh chiếm 52,6%, luồng vàng 42,49%, luồng đỏ 4,91%) và thu ngân sách nhà nước đạt 317.090 tỷ đồng. Trong bối cảnh quản lý công hiện đại hướng tới quản lý chi tiêu theo kết quả hoạt động, minh bạch hóa và giải trình trách nhiệm, kiểm tra sau thông quan (KTSTQ) được xác định là một trong ba trụ cột quản lý hải quan hiện đại (bên cạnh quản lý rủi ro và điều tra chống buôn lậu). Tuy nhiên, khoảng trống nghiên cứu lớn được tác giả xác định là cho đến thời điểm nghiên cứu, cả khoa học kinh tế và khoa học pháp lý ở Việt Nam đều chưa có công trình chuyên biệt nào xây dựng khung lý thuyết toàn diện, hệ thống tiêu chí và phương pháp đo lường, đánh giá hiệu quả tài chính trong hoạt động KTSTQ. Hoạt động KTSTQ chưa được lượng hóa khách quan về mặt tài chính, dẫn tới nguy cơ quản lý điều hành thiếu cơ sở khoa học và lựa chọn đối tượng kiểm tra chưa tối ưu.
Mục tiêu nghiên cứu tổng quát của luận án là xây dựng khung lý thuyết về hiệu quả tài chính trong KTSTQ để làm cơ sở đánh giá thực trạng hiệu quả tài chính của hoạt động này ở Việt Nam, từ đó đề xuất định hướng và các giải pháp nâng cao hiệu quả tài chính trong KTSTQ giai đoạn 2021–2030. Để thực hiện mục tiêu trên, luận án xác định 4 nhiệm vụ nghiên cứu cụ thể:
- Đánh giá tổng quan tình hình nghiên cứu liên quan đến đề tài, xác định định hướng nghiên cứu và các khoảng trống cần làm rõ.
- Hệ thống hóa và làm sâu sắc thêm những vấn đề lý luận về KTSTQ; xây dựng khung lý thuyết về hiệu quả tài chính trong KTSTQ, làm rõ khái niệm, cách tiếp cận, các nhân tố ảnh hưởng, hệ thống tiêu chí và chỉ số đánh giá.
- Phân tích, đánh giá hiệu quả tài chính trong KTSTQ ở Việt Nam giai đoạn 2016–2020 trên cơ sở hệ thống tiêu chí định tính, định lượng, các chỉ số cụ thể và mô hình định lượng; chỉ ra kết quả đạt được, hạn chế và nguyên nhân.
- Xác định quan điểm, mục tiêu phát triển KTSTQ giai đoạn 2021–2030, xây dựng định hướng và đề xuất các nhóm giải pháp nâng cao hiệu quả tài chính trong KTSTQ ở Việt Nam trong bối cảnh hải quan số, hải quan thông minh.
Hệ thống câu hỏi nghiên cứu của luận án được chia làm 3 nhóm:
- Nhóm câu hỏi lý luận: Cơ sở lý luận về hiệu quả tài chính trong KTSTQ là gì? Nội dung và phương pháp xác định hiệu quả tài chính trong KTSTQ? Những tiêu chí, chỉ số nào đánh giá hiệu quả tài chính và các nhân tố nào ảnh hưởng đến hiệu quả tài chính trong KTSTQ? Cần sử dụng những phương pháp nào để đo lường, đánh giá?
- Nhóm câu hỏi thực tiễn: Thực trạng công tác KTSTQ ở Việt Nam hiện nay diễn ra như thế nào, đạt kết quả và tồn tại hạn chế gì, nguyên nhân do đâu? Mô hình phân tích các nhân tố ảnh hưởng đến hiệu quả tài chính KTSTQ được xây dựng ra sao và kết quả áp dụng mô hình để đánh giá thực trạng ở Việt Nam giai đoạn 2016–2020 cho thấy điều gì?
- Nhóm câu hỏi định hướng và giải pháp: Trước bối cảnh cải cách hiện đại hóa hải quan, định hướng nâng cao hiệu quả tài chính trong KTSTQ ở Việt Nam là gì? Cần thực hiện các giải pháp cụ thể nào để nâng cao hiệu quả tài chính KTSTQ trong giai đoạn 2021–2030?
Đối tượng và phạm vi nghiên cứu:
- Đối tượng nghiên cứu: Hiệu quả tài chính trong KTSTQ của cơ quan hải quan ở Việt Nam.
- Phạm vi nội dung: Tiếp cận dưới góc độ quản lý nhà nước dựa trên nguyên tắc quản lý tài chính công (tập trung vào hiệu quả hoạt động qua các chỉ số tài chính và chỉ số hoạt động). Luận án tập trung đánh giá 4 chỉ số cơ bản: (i) Tổng số tiền thuế ấn định và Tổng số thu vào ngân sách bình quân trên chi phí; (ii) Chi phí và Số tiền thuế ấn định bình quân của các cuộc KTSTQ; (iii) Tỷ lệ phát hiện các hành vi vi phạm trên tổng số cuộc KTSTQ; (iv) Mức độ tuân thủ pháp luật của doanh nghiệp.
- Phạm vi không gian: Khảo sát và đánh giá dữ liệu tại Cục KTSTQ (thuộc Tổng cục Hải quan) và 3 Cục Hải quan địa phương có lưu lượng hàng hóa và số thu ngân sách lớn nhất: Hà Nội, Hải Phòng, TP. Hồ Chí Minh. Năm 2020, 4 đơn vị này thực hiện 1.001 cuộc kiểm tra, chiếm 55% tổng số cuộc KTSTQ toàn quốc.
- Phạm vi thời gian: Đánh giá thực trạng giai đoạn 2016–2020 (mốc 2016 đánh dấu sự thay đổi lớn về cơ sở pháp lý và mô hình tổ chức của lực lượng KTSTQ); đề xuất giải pháp cho giai đoạn 2021–2030; dữ liệu điều tra khảo sát sơ cấp được thực hiện vào tháng 07/2021.
Tổng quan tài liệu và vị trí của luận án
Luận án phân loại và điểm luận có hệ thống các công trình nghiên cứu trong nước và quốc tế liên quan theo hai nhóm chủ đề chính:
Nhóm công trình liên quan đến kiểm tra sau thông quan:
- Nhóm nghiên cứu về mô hình và hệ thống tổ chức KTSTQ: Trần Vũ Minh (2008) nghiên cứu mô hình KTSTQ tại Nhật Bản, Hàn Quốc, Trung Quốc, Pháp và khối ASEAN để đề xuất mô hình phù hợp cho Việt Nam; Nguyễn Thị Kim Oanh (2011) luận giải tính tất yếu của hệ thống KTSTQ trong bối cảnh tự do hóa thương mại và yêu cầu hoàn thiện cơ sở pháp lý; Mai Văn Huyên (2002) và Nguyễn Viết Hồng (2005) nghiên cứu cơ sở lý luận, thực tiễn ban đầu và giải pháp nâng cao hiệu quả KTSTQ theo Kế hoạch cải cách, hiện đại hóa hải quan 2004–2006; Phạm Ngọc Hữu (2005) và Trường Hải quan Việt Nam (2012) hệ thống hóa kiến thức chuyên môn về quy trình tác nghiệp, kế toán, kiểm toán, ngân hàng và phân loại nghiệp vụ KTSTQ theo mã số, thuế suất, trị giá hải quan, hàng gia công - sản xuất xuất khẩu.
- Nhóm nghiên cứu chuyên sâu theo lĩnh vực: Phạm Thị Bích Ngọc (2014) nghiên cứu chuyên biệt về KTSTQ đối với trị giá hải quan; Đào Thị Hoa Sen (2018) nghiên cứu hoàn thiện pháp luật về KTSTQ từ góc độ lý luận và lịch sử nhà nước và pháp luật; Nguyễn Thị Thương Huyền (2018) phân tích việc sử dụng công cụ kế toán, kiểm toán trong KTSTQ; Văn Bá Tín (2013) nghiên cứu phương pháp KTSTQ trong điều kiện thông quan điện tử; Hoàng Việt Cường (2007) nghiên cứu KTSTQ đối với hoạt động thanh toán quốc tế qua ngân hàng; Nguyễn Văn Bình (2007) về loại hình gia công; Tạ Thị Mão (2010) về phần mềm khai thác thông tin KTSTQ.
- Nhóm tài liệu quốc tế: Hướng dẫn KTSTQ của Tổ chức Hải quan thế giới - WCO (Guidelines for Post Clearance Audit, 2012) thiết lập chuẩn mực quốc tế về quy trình kiểm toán hải quan và tiếp cận dựa trên quản lý rủi ro; David Widdowson (2005) về kỹ thuật quản lý rủi ro trong hải quan; Mike Lane về lộ trình hiện đại hóa hải quan; Luc De Wulf và José B. phân tích kinh nghiệm hiện đại hóa hải quan tại 8 quốc gia đang phát triển (Bolivia, Ghana, Maroc, Mozambique, Peru, Philippines, Thổ Nhĩ Kỳ, Uganda); các chương trình hành động KTSTQ của các nước ASEAN (Indonesia, Malaysia, Singapore, Brunei).
Nhóm công trình liên quan đến hiệu quả và hiệu quả tài chính trong quản lý công:
- Nguyễn Thị Minh Hòa (2017) nghiên cứu hiệu quả thủ tục hải quan điện tử qua hệ thống tiêu chí thời gian giải phóng hàng, chi phí hành chính, mức độ hài lòng; Nguyễn Vũ Việt (2019) nghiên cứu hiệu quả, hiệu lực chi ngân sách nhà nước cho giáo dục; Nguyễn Thị Thu Huyền (2019) nghiên cứu kiểm toán hoạt động đối với chi tiêu ngân sách tại các Bộ; Ngô Văn Quý (2015), Đặng Hoàng Đạt (2016), Vũ Thị Thu Huyền (2017) nghiên cứu tiêu chí tính kinh tế, hiệu lực, hiệu quả trong kiểm toán hoạt động của Kiểm toán Nhà nước; Robert Ireland, Thomas Cantens và Tadashi Yasui (2011) về đo lường kết quả hoạt động quản lý hải quan; tài liệu của Economic and Financial Affairs (2008) về hiệu lực và hiệu quả chi tiêu công.
- Các nền tảng lý thuyết kinh tế về hiệu quả: Tiếp cận của Lovell (1993), Koopmans (1951), Debreu (1951), Farrell (1957) về hiệu quả kỹ thuật, hiệu quả phân bổ và tối ưu hóa Pareto.
Khoảng trống nghiên cứu được luận án xác định giải quyết:
Mặc dù các nghiên cứu trước đã đề cập đến kỹ thuật nghiệp vụ, cơ sở pháp lý và hiệu quả quản lý chung của ngành hải quan, nhưng chưa có công trình nào xây dựng khung lý thuyết chuyên biệt về hiệu quả tài chính trong KTSTQ. Các nghiên cứu trước chưa giải quyết được bài toán lượng hóa mối quan hệ giữa chi phí nguồn lực công bỏ ra (nhân lực, kinh phí, phương tiện) với kết quả tài chính thu được (số thuế ấn định, số thực thu ngân sách, số tiền phạt) và kết quả quản lý gián tiếp (mức độ tuân thủ, số lượng doanh nghiệp ưu tiên AEO). Đồng thời, chưa có công trình nào mô hình hóa thực nghiệm và kiểm định định lượng các nhân tố tác động đến hiệu quả tài chính trong KTSTQ tại Việt Nam trong bối cảnh triển khai hải quan số giai đoạn 2021–2030.
Cơ sở lý thuyết và phương pháp nghiên cứu
Luận án vận dụng lý luận kinh tế học hiện đại và lý thuyết quản lý tài chính công:
- Công thức đo lường hiệu quả tổng quát: $H = K / C$ (với $H$ là hiệu quả, $K$ là kết quả đầu ra, $C$ là hao phí nguồn lực đầu vào).
- Lý thuyết hiệu quả kỹ thuật và hiệu quả phân bổ của Farrell (1957), Debreu (1951) và tối ưu hóa Pareto theo Koopmans (1951).
- Nguyên tắc quản lý tài chính công: hiệu quả hoạt động (operational efficiency), hiệu quả phân bổ (allocative efficiency) và kỷ luật tài khóa (fiscal discipline). Trong đó, hoạt động KTSTQ được tiếp cận chủ yếu dưới góc độ hiệu quả hoạt động thông qua hai chỉ số tài chính cơ bản là tỷ số lợi ích/chi phí và tối thiểu hóa chi phí quản lý.
- Khái niệm hiệu quả tài chính trong KTSTQ: Luận án xác định đây là mối tương quan giữa những kết quả đạt được thông qua hoạt động KTSTQ và các chi phí, nguồn lực sử dụng để phục vụ hoạt động KTSTQ, được biểu hiện bằng tiền hoặc dưới các hình thức giá trị khác. Khái niệm này bao gồm cả hiệu quả trực tiếp (số thuế truy thu, số tiền phạt vi phạm hành chính nộp vào ngân sách nhà nước) và hiệu quả gián tiếp (mức độ nâng cao ý thức tuân thủ pháp luật của doanh nghiệp, số lượng doanh nghiệp ưu tiên - AEO, hiệu lực quản lý nhà nước).
- 6 nguyên tắc KTSTQ: (1) Đảm bảo đúng quy định của pháp luật; (2) Chính trực, khách quan, độc lập, không gây cản trở hoạt động sản xuất kinh doanh bình thường của doanh nghiệp; (3) Bí mật thông tin; (4) Dẫn chứng bằng tài liệu; (5) Tuân thủ quy trình KTSTQ; (6) Áp dụng quản lý rủi ro.
Hệ thống phương pháp nghiên cứu kết hợp giữa định tính và định lượng:
- Phương pháp nghiên cứu định tính: Phương pháp hệ thống hóa, khái quát hóa, phân tích - tổng hợp văn bản pháp luật và dữ liệu thứ cấp; phương pháp so sánh, lịch sử và logic để làm rõ tiến trình phát triển và các chuẩn mực quốc tế của WCO; phương pháp nghiên cứu kinh nghiệm thực tiễn từ hoạt động thanh tra của ngành thuế và kiểm toán hoạt động của Kiểm toán Nhà nước.
- Phương pháp điều tra khảo sát thực tế: Thiết kế bảng hỏi khảo sát gồm 2 nhóm nội dung (đánh giá hiệu quả tài chính KTSTQ và đánh giá các nhân tố ảnh hưởng). Khảo sát được thực hiện vào tháng 07/2021 trên đối tượng là cán bộ, công chức hải quan công tác tại Cục KTSTQ (Tổng cục Hải quan) và 3 Cục Hải quan: Hà Nội, Hải Phòng, TP. Hồ Chí Minh. Số phiếu phát ra và thu về hợp lệ được sử dụng trong phân tích là 219 phiếu.
- Phương pháp nghiên cứu định lượng:
- Thống kê mô tả dữ liệu thứ cấp và dữ liệu khảo sát sơ cấp.
- Đánh giá độ tin cậy thang đo thông qua hệ số Cronbach's Alpha.
- Phân tích nhân tố khám phá (EFA - Exploratory Factor Analysis) để xác định các nhóm nhân tố tác động.
- Phân tích hồi quy tuyến tính đa biến (Multiple Linear Regression) bằng phần mềm SPSS 25 nhằm kiểm định mô hình tác động của các biến độc lập ($X_i$) đến biến phụ thuộc ($Y$ - Hiệu quả tài chính trong KTSTQ).
- Nguồn dữ liệu: Dữ liệu sơ cấp từ 219 phiếu khảo sát; Dữ liệu thứ cấp thu thập từ báo cáo tổng kết của Tổng cục Hải quan, Cục KTSTQ và các Cục Hải quan địa phương giai đoạn 2016–2020; các văn bản pháp luật hải quan, số liệu thống kê thu ngân sách nhà nước, các biểu mẫu chỉ số tài chính từ Bảng 2.1 đến Bảng 4.11.
Nội dung chính theo từng chương
Chương 1: Tổng quan về tình hình nghiên cứu
Chương 1 thực hiện tổng thuật chi tiết tình hình nghiên cứu trong nước và quốc tế liên quan trực tiếp đến đề tài luận án. Tác giả chia các công trình thành hai mảng lớn: các công trình về nghiệp vụ, mô hình, pháp luật KTSTQ và các công trình về hiệu lực, hiệu quả quản lý, hiệu quả tài chính công.
Qua việc điểm luận các công trình tiêu biểu của Trần Vũ Minh (2008), Nguyễn Thị Kim Oanh (2011), Phạm Thị Bích Ngọc (2014), Đào Thị Hoa Sen (2018), WCO (2012), David Widdowson (2005), Mike Lane, Nguyễn Thị Minh Hòa (2017), Nguyễn Vũ Việt (2019), Nguyễn Thị Thu Huyền (2019)... tác giả rút ra các nhận định:
- Các nghiên cứu trước đã làm rõ khái niệm KTSTQ, vai trò chuyển đổi từ "tiền kiểm" sang "hậu kiểm", các yêu cầu quản lý rủi ro và các giải pháp hoàn thiện cơ sở pháp lý nghiệp vụ.
- Tuy nhiên, phần lớn các công trình chỉ tiếp cận hiệu quả dưới góc độ quản lý thuần túy hoặc quy trình thủ tục hành chính, chưa đi sâu vào bản chất kinh tế - tài chính của hoạt động KTSTQ.
- Chưa có công trình nào xây dựng hệ thống chỉ số đo lường hiệu quả tài chính dựa trên tương quan đầu vào - đầu ra, kết hợp giữa số thu ngân sách với chi phí ngân sách bỏ ra cho bộ máy KTSTQ.
- Từ đó, Chương 1 xác lập định hướng nghiên cứu cho luận án: tập trung giải quyết các vấn đề lý luận về hiệu quả tài chính, xây dựng hệ thống tiêu chí, mô hình hóa các nhân tố ảnh hưởng và đề xuất các giải pháp khả thi đặt trong chiến lược hiện đại hóa hải quan đến năm 2030.
Chương 2: Những vấn đề lý luận về hiệu quả tài chính trong kiểm tra sau thông quan
Chương 2 tập trung xây dựng nền tảng lý luận toàn diện cho đề tài:
- Khái niệm và đặc trưng của KTSTQ: Luận án phân tích KTSTQ như một công cụ quản lý hải quan hiện đại, được WCO chuẩn hóa trong Hướng dẫn PCA (2012) với mô hình "Vòng tròn KTSTQ" (Sơ đồ 2.1) và quy trình thực hiện gồm các bước: nghiên cứu trước kiểm tra, lập kế hoạch, thông báo, kiểm tra sổ sách/hệ thống, kiểm tra thực tế hàng hóa (khi cần), báo cáo, đánh giá và theo dõi (Sơ đồ 2.2). Tại Việt Nam, quy trình tổng quát gồm 3 bước: (1) Thu thập, phân tích thông tin, lựa chọn đối tượng; (2) Tiến hành kiểm tra (tại trụ sở hải quan hoặc trụ sở người khai hải quan); (3) Kết thúc kiểm tra và xử lý kết quả (Sơ đồ 2.3).
- Bản chất hiệu quả tài chính trong KTSTQ: Được xác lập trên cơ sở tương quan giữa kết quả đầu ra (số thuế ấn định, số thực thu vào ngân sách nhà nước, tiền phạt vi phạm, mức độ tuân thủ pháp luật của doanh nghiệp) và các nguồn lực đầu vào đã tiêu hao (nhân lực, chi phí hành chính, kinh phí hoạt động, phương tiện, thời gian). Luận án phân biệt rõ hiệu quả trực tiếp (lợi ích tài chính đo đếm được bằng tiền) và hiệu quả gián tiếp (tác động lan tỏa nâng cao mức độ tự nguyện tuân thủ pháp luật, giảm thiểu chi phí quản lý xã hội).
- Hệ thống tiêu chí và chỉ số đánh giá: Xây dựng 7 tiêu chí định tính và định lượng (Số cuộc kiểm tra và số thu NSNN; Chi phí thực hiện; Thời gian kiểm tra; Số lượng công chức thực hiện; Phát hiện và xử lý vi phạm; Mức độ tuân thủ của doanh nghiệp; Hiệu lực quản lý nhà nước) và cụ thể hóa thành 4 chỉ số tài chính then chốt:
- Tỷ số giữa Số tiền thuế ấn định / thực thu ngân sách và Chi phí hoạt động KTSTQ.
- Số tiền thuế ấn định bình quân và Chi phí bình quân trên một cuộc KTSTQ.
- Tỷ lệ số cuộc phát hiện vi phạm trên tổng số cuộc KTSTQ thực hiện.
- Chỉ số phân loại mức độ tuân thủ pháp luật của doanh nghiệp XNK.
- Mô hình các nhân tố ảnh hưởng: Xác định các nhân tố chủ quan (Mô hình tổ chức KTSTQ; Trình độ, kỹ năng nghiệp vụ của công chức; Phương pháp, kỹ thuật kiểm tra; Cơ sở vật chất và ứng dụng CNTT; Định mức chi phí cho hoạt động) và nhân tố khách quan (Hệ thống chính sách pháp luật; Ý thức tuân thủ của cộng đồng doanh nghiệp; Tính minh bạch của hệ thống sổ sách kế toán, BCTC; Mức độ hội nhập và phức tạp của các quan hệ kinh tế quốc tế).
- Kinh nghiệm thực tiễn: Phân tích bài học đánh giá tính kinh tế, hiệu lực, hiệu quả qua thực tiễn thanh tra ngành thuế và kiểm toán hoạt động của Kiểm toán Nhà nước (vận dụng tiêu chí kiểm toán tính kinh tế theo Bảng 2.1 và hiệu lực quản trị nội bộ theo Bảng 2.2).
Chương 3: Thực trạng hiệu quả tài chính trong kiểm tra sau thông quan ở Việt Nam
Chương 3 phân tích thực trạng tổ chức, hoạt động và lượng hóa hiệu quả tài chính trong KTSTQ ở Việt Nam giai đoạn 2016–2020:
- Cơ sở pháp lý và mô hình tổ chức: Hoạt động KTSTQ được điều chỉnh bởi Luật Hải quan 2014, Nghị định số 08/2015/NĐ-CP, Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC... Mô hình tổ chức gồm Cục KTSTQ thuộc Tổng cục Hải quan và các Phòng KTSTQ thuộc Cục Hải quan các tỉnh, thành phố (Sơ đồ 3.1).
- Phân tích hiệu quả tài chính qua dữ liệu thứ cấp (2016–2020):
- Số liệu thu ngân sách nhà nước từ KTSTQ qua các năm được tổng hợp chi tiết tại Bảng 3.1 và Biểu đồ 3.1; tỷ trọng đóng góp của số thu KTSTQ so với tổng thu ngân sách toàn ngành hải quan được thể hiện qua Bảng 3.2 và Biểu đồ 3.2.
- Tỷ lệ giữa số thuế ấn định, số thực thu so với chi phí hoạt động tại Cục KTSTQ (Bảng 3.3, Biểu đồ 3.3) và tại các Cục Hải quan địa phương (Bảng 3.4, Biểu đồ 3.4) cho thấy hoạt động KTSTQ mang lại số thu bù đắp lớn so với chi phí ngân sách cấp cho hoạt động.
- Tỷ lệ chi phí bình quân và số thuế ấn định bình quân trên mỗi cuộc kiểm tra tại Cục KTSTQ (Bảng 3.5, Biểu đồ 3.5) và tại các Cục Hải quan (Bảng 3.6, Biểu đồ 3.6) phản ánh sự khác biệt rõ nét về hiệu quả giữa các cuộc kiểm tra chuyên sâu diện rộng và kiểm tra theo dấu hiệu rủi ro.
- Phân tích biến động chi phí gắn với mức lương cơ sở giai đoạn 2016–2020 (Bảng 3.7).
- Tỷ lệ phát hiện vi phạm: Bảng 3.8 và Bảng 3.9 tổng hợp số lượng, cơ cấu các cuộc KTSTQ và thống kê các cuộc phát hiện có hành vi vi phạm trong năm 2019 và 2020.
- Tác động đến tuân thủ: Bảng 3.10 và Biểu đồ 3.8 thể hiện số lượng và tỷ lệ phân loại doanh nghiệp XNK theo các mức độ tuân thủ giai đoạn 2016–2020; Biểu đồ 3.9 theo dõi số lượng doanh nghiệp ưu tiên (DNƯT) từ năm 2011 đến 2021.
- Phân tích thực nghiệm định lượng (mẫu khảo sát 219 phiếu):
- Tác giả sử dụng SPSS 25 tiến hành thống kê mô tả, kiểm định hệ số tin cậy Cronbach's Alpha, phân tích nhân tố khám phá EFA và phân tích hồi quy tuyến tính đa biến (kết quả tại Bảng 3.11).
- Bảng 3.12 lượng hóa mức độ tác động của từng nhân tố ($X_i$) đến biến phụ thuộc hiệu quả tài chính trong KTSTQ ($Y$), xác định rõ các nhân tố có ảnh hưởng ý nghĩa thống kê như: năng lực công chức, ứng dụng công nghệ thông tin, quản lý rủi ro và mô hình tổ chức.
- Đánh giá tổng quát: Luận án chỉ ra các kết quả đạt được về tăng thu ngân sách và nâng cao tính tuân thủ; đồng thời chỉ rõ những hạn chế: tỷ lệ cuộc kiểm tra có hiệu quả tài chính chưa đồng đều giữa các địa bàn, việc thu thập thông tin kế toán doanh nghiệp còn khó khăn, ứng dụng CNTT tích hợp dữ liệu còn hạn chế, chi phí hành chính cho một số cuộc kiểm tra diện rộng còn cao so với số thuế thực thu.
Dưới đây là bảng tổng hợp các chỉ tiêu kinh tế - kỹ thuật chính được luận án sử dụng trong phân tích thực trạng:
| Nhóm dữ liệu / Chỉ tiêu phân tích |
Nguồn phản ánh trong luận án |
Nội dung và ý nghĩa phản ánh |
| Kết quả thu NSNN của lực lượng KTSTQ |
Bảng 3.1, Bảng 3.2, Biểu đồ 3.1, Biểu đồ 3.2 |
Phản ánh quy mô số thu thực tế và tỷ trọng đóng góp của KTSTQ so với tổng thu toàn ngành hải quan (2016–2020). |
| Tương quan Số thu / Chi phí hoạt động |
Bảng 3.3, Bảng 3.4, Biểu đồ 3.3, Biểu đồ 3.4 |
Đo lường tỷ số lợi ích/chi phí tài chính tại Cục KTSTQ và các Cục Hải quan địa phương trọng điểm. |
| Chi phí và Số thuế ấn định bình quân trên cuộc |
Bảng 3.5, Bảng 3.6, Biểu đồ 3.5, Biểu đồ 3.6, Biểu đồ 3.7 |
Đo lường hiệu quả chi phí bình quân của từng cuộc KTSTQ tại trung ương và địa phương. |
| Tỷ lệ phát hiện vi phạm và cơ cấu kiểm tra |
Bảng 3.8, Bảng 3.9 |
Đánh giá tính chính xác của công tác quản lý rủi ro và lựa chọn đối tượng kiểm tra (năm 2019–2020). |
| Phân loại mức độ tuân thủ và DNƯT |
Bảng 3.10, Biểu đồ 3.8, Biểu đồ 3.9 |
Đo lường hiệu quả gián tiếp qua tỷ lệ chuyển biến tuân thủ của doanh nghiệp XNK và phát triển chương trình AEO. |
| Kết quả phân tích hồi quy đa biến ($X_i \to Y$) |
Bảng 3.11, Bảng 3.12, Sơ đồ 3.4 |
Xác định trọng số và mức độ tác động của các nhân tố chủ quan, khách quan đến hiệu quả tài chính KTSTQ qua SPSS 25. |
Chương 4: Định hướng và giải pháp nâng cao hiệu quả tài chính trong kiểm tra sau thông quan ở Việt Nam
Chương 4 xây dựng hệ thống quan điểm, mục tiêu và giải pháp cho giai đoạn 2021–2030:
- Quan điểm và mục tiêu: Bám sát Chiến lược phát triển Hải quan giai đoạn 2021–2030, hướng tới hải quan số, hải quan thông minh. Đặt mục tiêu nâng cao hiệu quả tài chính gắn với nguyên tắc quản trị công: tối đa hóa kết quả đầu ra với nguồn lực cho trước hoặc tối thiểu hóa chi phí nguồn lực để đạt mục tiêu quản lý xác định; tiết kiệm chi phí NSNN.
- Hệ thống 6 nhóm giải pháp cụ thể:
- Nhóm giải pháp về mô hình tổ chức: Cải cách mô hình tổ chức lực lượng KTSTQ theo 3 cấp (cấp Tổng cục, cấp Vùng và cấp Chi cục) nhằm giảm chồng chéo, tập trung đầu mối kiểm tra chuyên sâu đối với các tập đoàn, doanh nghiệp lớn. Bố trí nguồn nhân lực và thực hiện cải cách tiền lương theo vị trí việc làm.
- Nhóm giải pháp về mô hình nghiệp vụ: Thiết kế lại quy trình KTSTQ theo cấu trúc chiều dọc thay vì chiều ngang, cắt giảm thủ tục hành chính trùng lặp; đổi mới phương pháp, kỹ thuật kiểm tra thông qua việc sử dụng công cụ kế toán, kiểm toán chuyên nghiệp và các công cụ tài chính hỗ trợ; nâng cao chất lượng lập kế hoạch kiểm tra, dự toán chi phí và dự kiến kết quả thu trước khi ban hành quyết định kiểm tra.
- Nhóm giải pháp về quản lý tuân thủ và mở rộng DNƯT: Tăng cường áp dụng kỹ thuật quản lý rủi ro hiện đại; mở rộng chương trình doanh nghiệp ưu tiên (AEO), xúc tiến đàm phán ký kết các thỏa thuận công nhận lẫn nhau (MRA) về AEO với hải quan các nước đối tác thương mại lớn.
- Nhóm giải pháp ứng dụng công nghệ thông tin: Xây dựng hệ thống cơ sở dữ liệu tích hợp tập trung phục vụ KTSTQ trên nền tảng thông quan tự động VNACCS/VCIS; phát triển phần mềm hỗ trợ phân tích dữ liệu kế toán, BCTC tự động phục vụ nhận diện rủi ro trong bối cảnh hải quan số.
- Nhóm giải pháp về hoàn thiện cơ sở pháp lý: Bổ sung quy định chuẩn mực pháp lý về KTSTQ; ban hành Bộ chỉ số tiêu chí đánh giá hiệu quả tài chính trong KTSTQ áp dụng thống nhất toàn ngành; hoàn thiện quy định về thời hiệu kiểm tra và cơ chế xử lý khiếu nại.
- Nhóm giải pháp khác: Nâng cao năng lực đào tạo công chức hải quan chuyên trách KTSTQ; tăng cường cơ chế phối hợp trao đổi thông tin với cơ quan Thuế, Kiểm toán Nhà nước, Ngân hàng Nhà nước và công an kinh tế.
- Lộ trình thực hiện: Luận án xây dựng bảng lộ trình phân kỳ thực hiện các giải pháp đến năm 2030 (Bảng 4.11) và xác định rõ các điều kiện tiền đề về thể chế, tài chính và công nghệ để triển khai thành công.
Kết quả và những đóng góp mới
Luận án tự xác định 7 đóng góp mới về mặt học thuật và thực tiễn:
- Đóng góp về khái niệm: Xây dựng định nghĩa hoàn chỉnh về hiệu quả tài chính trong KTSTQ dưới góc độ quản lý nhà nước: là mối tương quan giữa kết quả đạt được (bằng tiền hoặc các hình thức giá trị khác) và các chi phí nguồn lực sử dụng. Làm rõ cấu trúc hiệu quả gồm hai thành phần: hiệu quả trực tiếp (khoản truy thu, phạt vi phạm) và hiệu quả gián tiếp (mức độ tuân thủ, số lượng DNƯT, hiệu lực quản lý).
- Đóng góp về hệ thống tiêu chí và chỉ số: Thiết lập bộ tiêu chí đánh giá toàn diện gồm 7 tiêu chí hoạt động và 4 chỉ số tài chính định lượng có khả năng đo lường, áp dụng trực tiếp vào quản trị hải quan.
- Đóng góp về mô hình lý thuyết nhân tố ảnh hưởng: Hệ thống hóa và phân loại rõ ràng các nhóm nhân tố chủ quan (tổ chức, con người, công nghệ, định mức chi, kỹ thuật kiểm tra) và nhóm nhân tố khách quan (pháp luật, ý thức doanh nghiệp, tính minh bạch sổ sách kế toán, hội nhập kinh tế) tác động tới hiệu quả tài chính KTSTQ.
- Đóng góp về phương pháp đo lường: Đề xuất kết hợp linh hoạt các phương pháp đánh giá định tính và định lượng (phương pháp so sánh, bảng điểm, xếp hạng luân phiên, quan sát hành vi, thống kê mô tả và phân tích hồi quy).
- Đóng góp về bằng chứng thực nghiệm: Thu thập và xử lý bộ dữ liệu khảo sát sơ cấp gồm 219 phiếu từ cán bộ công chức hải quan thực tế; thực hiện kiểm định hồi quy đa biến bằng SPSS 25 làm rõ mức độ tác động của các nhân tố đến hiệu quả tài chính KTSTQ tại Việt Nam giai đoạn 2016–2020.
- Đóng góp về định hướng chiến lược: Đưa ra 8 định hướng nâng cao hiệu quả tài chính KTSTQ bám sát nguyên tắc quản lý tài chính công hiện đại và chuyển đổi số ngành hải quan giai đoạn 2021–2030.
- Đóng góp về giải pháp và lộ trình: Đề xuất hệ thống giải pháp đồng bộ từ cải cách mô hình tổ chức 3 cấp (Tổng cục - Vùng - Chi cục), tái cấu trúc quy trình theo chiều dọc, mở rộng chương trình doanh nghiệp ưu tiên (AEO), ứng dụng công cụ kế toán - kiểm toán và CNTT, kèm theo lộ trình thực hiện cụ thể đến năm 2030 (Bảng 4.11).
Hạn chế và hướng nghiên cứu tiếp
Hạn chế của luận án:
- Phạm vi dữ liệu đánh giá thực trạng chủ yếu tập trung trong giai đoạn 2016–2020, là giai đoạn chuyển tiếp thể chế và tổ chức; chưa bao quát trọn vẹn các tác động dài hạn sau đại dịch COVID-19 đối với chuỗi cung ứng toàn cầu.
- Mẫu điều tra khảo sát định lượng (219 phiếu) dù đại diện cho các địa bàn trọng điểm (Cục KTSTQ, Hà Nội, Hải Phòng, TP. Hồ Chí Minh) nhưng mới chỉ giới hạn ở góc độ cán bộ, công chức ngành hải quan; chưa thực hiện khảo sát đối chứng trên diện rộng đối với cộng đồng doanh nghiệp xuất nhập khẩu về gánh nặng chi phí tuân thủ.
Hướng nghiên cứu tiếp:
- Mở rộng đánh giá thực nghiệm tác động của các FTA thế hệ mới (CPTPP, EVFTA) đến hiệu quả tài chính KTSTQ ở giai đoạn sau năm 2020.
- Nghiên cứu đo lường chi phí tuân thủ hải quan của doanh nghiệp để hoàn thiện mô hình cân bằng lợi ích - chi phí giữa cơ quan quản lý và đối tượng chịu sự quản lý.
- Xây dựng thuật toán và mô hình trí tuệ nhân tạo (AI), học máy ứng dụng trong phân tích dữ liệu lớn phục vụ nhận diện rủi ro KTSTQ tự động trong mô hình hải quan số.
Giá trị tham khảo
Luận án mang lại giá trị tham khảo cụ thể cho các nhóm đối tượng:
- Cơ quan Hải quan và các nhà hoạch định chính sách: Cung cấp cơ sở lý luận và bằng chứng thực tiễn để Tổng cục Hải quan, Bộ Tài chính hoàn thiện văn bản quy phạm pháp luật, xây dựng Bộ chỉ số đánh giá hiệu quả tài chính KTSTQ thống nhất toàn quốc; tham khảo đề án cải cách tổ chức lực lượng KTSTQ theo 3 cấp và quy trình kiểm tra theo chiều dọc.
- Cán bộ, công chức làm công tác KTSTQ: Tài liệu hữu ích về kỹ năng lập kế hoạch, dự toán chi phí, kỹ thuật phân tích sổ sách kế toán, BCTC và áp dụng phương pháp quản lý rủi ro trong từng cuộc kiểm tra.
- Giảng viên, nghiên cứu sinh, học viên chuyên ngành Hải quan, Thuế, Quản lý công, Tài chính công: Nguồn tài liệu tham khảo có giá trị về phương pháp luận nghiên cứu kết hợp định tính - định lượng (Cronbach's Alpha, EFA, hồi quy đa biến trên SPSS 25) ứng dụng trong việc lượng hóa hiệu quả tài chính của một hoạt động hành chính công cụ thể.
- Cộng đồng doanh nghiệp xuất nhập khẩu: Giúp hiểu rõ tiêu chí đánh giá tuân thủ, quy trình kiểm tra và các điều kiện để tham gia chương trình Doanh nghiệp ưu tiên (AEO) nhằm giảm thiểu chi phí thông quan và kiểm tra sau thông quan.
Câu hỏi thường gặp
1. Hiệu quả tài chính trong kiểm tra sau thông quan được luận án định nghĩa như thế nào?
Luận án định nghĩa hiệu quả tài chính trong KTSTQ là mối tương quan giữa những kết quả đạt được thông qua hoạt động KTSTQ và các chi phí, nguồn lực sử dụng để phục vụ hoạt động KTSTQ, được biểu hiện bằng tiền hoặc dưới các hình thức giá trị khác. Khái niệm này được tiếp cận dưới góc độ quản lý nhà nước về hải quan, bao gồm hiệu quả trực tiếp (số thuế truy thu, số tiền phạt nộp NSNN) và hiệu quả gián tiếp (nâng cao ý thức tuân thủ pháp luật của doanh nghiệp, mở rộng số doanh nghiệp ưu tiên AEO và nâng cao hiệu lực quản lý).
2. Bốn chỉ số cơ bản nào được luận án sử dụng để lượng hóa hiệu quả tài chính KTSTQ?
Bốn chỉ số cơ bản gồm:
- Tỷ số Tổng số tiền thuế ấn định và Tổng số thu vào ngân sách nhà nước bình quân trên Chi phí cho hoạt động KTSTQ.
- Chi phí bình quân và Số tiền thuế ấn định bình quân của các cuộc KTSTQ.
- Tỷ lệ số cuộc phát hiện hành vi vi phạm trên tổng số cuộc KTSTQ.
- Mức độ tuân thủ pháp luật của doanh nghiệp hoạt động xuất nhập khẩu.
3. Số liệu khảo sát thực nghiệm và mô hình định lượng trong luận án được triển khai ra sao?
Tác giả thiết kế bảng hỏi khảo sát và thu thập được 219 phiếu hợp lệ vào tháng 07/2021 từ cán bộ công chức thuộc Cục KTSTQ và 3 Cục Hải quan địa phương (Hà Nội, Hải Phòng, TP. Hồ Chí Minh). Dữ liệu được xử lý bằng phần mềm SPSS 25 thông qua các bước: thống kê mô tả, kiểm định độ tin cậy thang đo bằng Cronbach's Alpha, phân tích nhân tố khám phá EFA và phân tích hồi quy tuyến tính đa biến để lượng hóa mức độ ảnh hưởng của các nhân tố chủ quan, khách quan ($X_i$) đến hiệu quả tài chính ($Y$).
4. Luận án đề xuất cải cách mô hình tổ chức của lực lượng KTSTQ như thế nào?
Luận án đề xuất cải cách tổ chức lực lượng KTSTQ theo mô hình 3 cấp gồm: cấp Tổng cục (Cục KTSTQ giữ vai trò chỉ đạo, điều phối, thanh tra chuyên sâu các tập đoàn lớn), cấp Vùng (các Chi cục hoặc Trung tâm KTSTQ theo vùng kinh tế để tối ưu hóa nguồn lực) và cấp Chi cục (thực hiện kiểm tra các vụ việc phân cấp), đồng thời bố trí nhân sự và tiền lương gắn theo vị trí việc làm.
5. Giai đoạn 2016–2020, 4 đơn vị trọng điểm được chọn nghiên cứu chiếm tỷ trọng bao nhiêu trong hoạt động KTSTQ toàn quốc?
Cục KTSTQ và 3 Cục Hải quan (Hà Nội, Hải Phòng, TP. Hồ Chí Minh) là những đơn vị có hoạt động KTSTQ mạnh nhất cả nước. Riêng trong năm 2020, tổng số cuộc kiểm tra của 4 đơn vị này đạt 1.001 cuộc, chiếm 55% tổng số cuộc KTSTQ của toàn ngành hải quan Việt Nam.
Kết luận
Luận án tiến sĩ "Hiệu quả tài chính trong kiểm tra sau thông quan ở Việt Nam" đã xây dựng hoàn chỉnh khung lý luận chuyên biệt và hệ thống tiêu chí lượng hóa hiệu quả tài chính của hoạt động kiểm tra sau thông quan từ góc độ quản lý tài chính công. Bằng sự kết hợp giữa phân tích dữ liệu thứ cấp giai đoạn 2016–2020 và kiểm định hồi quy đa biến trên mẫu khảo sát 219 cán bộ hải quan chuyên trách, luận án đã làm rõ các nhân tố then chốt chi phối hiệu quả trực tiếp và gián tiếp của công tác này tại Việt Nam. Trên cơ sở đó, tác giả đề xuất hệ thống giải pháp đồng bộ về mô hình tổ chức 3 cấp, tái cấu trúc quy trình theo chiều dọc, mở rộng chương trình doanh nghiệp ưu tiên và ứng dụng công nghệ số kèm lộ trình thực hiện đến năm 2030, đóng góp luận cứ khoa học thực tiễn cho công cuộc hiện đại hóa hải quan Việt Nam.