Bối cảnh và vấn đề nghiên cứu
Trong nền kinh tế thị trường định hướng xã hội chủ nghĩa tại Việt Nam, thuế đóng vai trò là công cụ chủ yếu để Nhà nước tập trung nguồn lực tài chính, thực hiện các chức năng quản lý kinh tế - xã hội và điều tiết vĩ mô. Cùng với quá trình cải cách hệ thống chính sách thuế trong hơn 20 năm đổi mới và hội nhập kinh tế quốc tế, khu vực kinh tế cá thể được xác định là thành phần kinh tế năng động, phát triển mạnh mẽ về số lượng và quy mô, đóng góp quan trọng vào việc giải quyết việc làm, huy động vốn trong nhân dân và chuyển dịch cơ cấu kinh tế nông thôn.
Theo số liệu thống kê chung được tác giả dẫn giải, toàn quốc có trên 3 triệu cơ sở kinh doanh cá thể với tốc độ tăng trưởng bình quân khoảng 5%/năm. Mặc dù chiếm tới 72% tổng thu thuế môn bài của toàn ngành thuế, song mức đóng góp của khu vực này vào các sắc thuế khác còn rất khiêm tốn: thuế giá trị gia tăng (GTGT) chỉ chiếm 9,8%, thuế thu nhập doanh nghiệp chiếm 14,7%, thuế tiêu thụ đặc biệt chiếm 0,3% và thuế tài nguyên chiếm 5%. Tại địa bàn huyện Khoái Châu (tỉnh Hưng Yên), công tác quản lý thu thuế đối với hộ kinh doanh cá thể đã có nhiều chuyển biến tích cực, góp phần tăng thu ngân sách địa phương. Tuy nhiên, hoạt động của thành phần kinh tế này có tính chất phân tán, đa dạng và phức tạp; tình trạng kinh doanh tự phát, không ghi chép sổ sách kế toán đầy đủ, chậm nộp hồ sơ khai thuế và vi phạm quy định về hóa đơn vẫn diễn ra phổ biến.
Khóa luận xác định mục đích nghiên cứu và các nhiệm vụ cụ thể bao gồm:
- Hệ thống hóa các vấn đề lý luận cơ bản về thuế GTGT, đặc điểm của hộ kinh doanh cá thể và nội dung, quy trình quản lý thuế GTGT đối với thành phần kinh tế này.
- Khảo sát, phân tích và đánh giá thực trạng công tác quản lý thu thuế GTGT đối với hộ kinh doanh cá thể tại Chi cục Thuế huyện Khoái Châu giai đoạn 2011 - 2013 (kèm số liệu bổ sung đầu năm 2014); chỉ rõ những kết quả đạt được, những hạn chế và nguyên nhân cốt lõi.
- Đề xuất phương hướng, mục tiêu và các giải pháp cụ thể nhằm tăng cường hiệu lực, hiệu quả công tác quản lý thuế GTGT đối với hộ kinh doanh cá thể tại Chi cục Thuế huyện Khoái Châu trong thời gian tiếp theo.
Đối tượng và phạm vi nghiên cứu của đề tài được xác định cụ thể:
- Đối tượng nghiên cứu: Công tác quản lý thuế giá trị gia tăng đối với hộ kinh doanh cá thể trên cả hai phương diện lý luận và thực tiễn áp dụng.
- Phạm vi không gian: Địa bàn huyện Khoái Châu, tỉnh Hưng Yên (thuộc phạm vi quản lý của Chi cục Thuế huyện Khoái Châu).
- Phạm vi thời gian: Số liệu và thực tiễn quản lý thu thuế tập trung trong giai đoạn 2011 - 2013, có cập nhật số liệu quản lý hộ kinh doanh quý I/2014.
Cơ sở lý thuyết và phương pháp nghiên cứu
Khung pháp lý và cơ sở lý thuyết
Khóa luận xây dựng hệ thống cơ sở lý thuyết dựa trên các văn bản quy phạm pháp luật và quy định quản lý của ngành thuế:
- Quy định về hộ kinh doanh: Khái niệm và địa vị pháp lý căn cứ theo Điều 49 Nghị định số 43/2010/NĐ-CP ngày 15/04/2010 của Chính phủ về đăng ký doanh nghiệp.
- Văn bản pháp luật về quản lý thuế: Luật Quản lý thuế số 78/2006/QH11 (có hiệu lực từ ngày 01/07/2007) và Luật sửa đổi, bổ sung một số điều của Luật Quản lý thuế số 21/2012/QH13; Quyết định số 693/QĐ-BTC ngày 05/04/2013 về cải cách thủ tục hành chính thuế; Quyết định số 503/TCT ngày 29/03/2010 quy định chức năng, nhiệm vụ của Chi cục Thuế; Quyết định số 1201/TCT/QĐ/TCCB của Tổng cục Thuế về quy trình quản lý thu thuế GTGT đối với hộ kinh doanh cá thể.
- Văn bản pháp luật về thuế GTGT: Luật Thuế giá trị gia tăng; Nghị định số 209/2013/NĐ-CP; Thông tư số 60/2007/TT-BTC; Thông tư số 06/2012/TT-BTC; Thông tư số 83/2012/TT-BTC; Thông tư số 175/2012/TT-BTC; Thông tư số 140/2012/TT-BTC; Thông tư số 156/2013/TT-BTC; Thông tư số 219/2013/TT-BTC.
Về bản chất và phương pháp tính thuế, tác giả phân tích đặc trưng của thuế GTGT là thuế gián thu, đánh vào nhiều giai đoạn lưu thông nhưng chỉ tính trên giá trị tăng thêm, có tính trung lập kinh tế cao và có tính chất lũy thoái so với thu nhập. Các phương pháp tính thuế GTGT áp dụng cho hộ cá thể gồm:
- Phương pháp khấu trừ: Áp dụng cho hộ thực hiện đầy đủ chế độ sổ sách kế toán, hóa đơn chứng từ. Số thuế phải nộp bằng thuế GTGT đầu ra trừ thuế GTGT đầu vào được khấu trừ.
- Phương pháp tính trực tiếp trên GTGT: Số thuế phải nộp = GTGT của hàng hóa, dịch vụ chịu thuế $\times$ Thuế suất (trong đó GTGT = Doanh số bán ra - Doanh số mua vào).
- Phương pháp tính trực tiếp trên doanh thu: Số thuế phải nộp = Doanh số bán ra $\times$ Tỷ lệ % GTGT $\times$ Thuế suất.
- Phương pháp ấn định thuế (khoán thuế): Áp dụng cho hộ không thực hiện hoặc thực hiện không đầy đủ hóa đơn chứng từ, không theo dõi được doanh số mua/bán. Cơ quan thuế ấn định doanh thu tính thuế và áp dụng tỷ lệ % GTGT theo ngành nghề để tính thuế: Số thuế phải nộp = Doanh thu ấn định $\times$ Tỷ lệ % GTGT $\times$ Thuế suất.
Phương pháp nghiên cứu và nguồn dữ liệu
Tác giả sử dụng phương pháp luận duy vật biện chứng và duy vật lịch sử, kết hợp phương pháp nghiên cứu lý luận với khảo sát thực tiễn. Các phương pháp cụ thể bao gồm:
- Phương pháp thống kê, tổng hợp dữ liệu: Thu thập số liệu thứ cấp từ báo cáo tổng kết thu ngân sách, sổ bộ thuế, báo cáo quản lý nợ và kết quả xử lý tờ khai của Chi cục Thuế huyện Khoái Châu giai đoạn 2011 - 2013.
- Phương pháp so sánh, phân tích kinh tế: So sánh số liệu thu thuế theo thời gian (năm sau so với năm trước), so sánh giữa dự toán kế hoạch pháp lệnh với số thực hiện, phân tích cơ cấu người nộp thuế theo bậc môn bài và theo ngành nghề hoạt động.
Nội dung chính theo từng chương
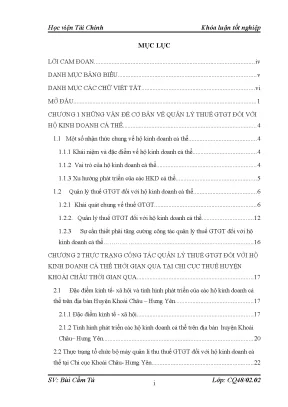
Chương 1: Những vấn đề cơ bản về quản lý thuế GTGT đối với hộ kinh doanh cá thể
Chương này tập trung làm rõ khung lý luận và tính đặc thù của công tác quản lý thuế đối với thành phần kinh tế cá thể:
- Khái niệm và đặc điểm hộ kinh doanh: Hộ kinh doanh do một cá nhân, nhóm người hoặc hộ gia đình làm chủ, đăng ký kinh doanh tại một địa điểm, sử dụng không quá 10 lao động, không có con dấu và chịu trách nhiệm vô hạn bằng toàn bộ tài sản. Đặc điểm sở hữu gắn liền với kinh tế gia đình, quy mô sản xuất kinh doanh nhỏ lẻ, quản trị dựa vào kinh nghiệm, trình độ kế toán thấp và mức độ tuân thủ pháp luật thuế chưa cao.
- Nội dung và quy trình quản lý thuế: Phân tích 8 nội dung quản lý thuế theo Luật Quản lý thuế (đăng ký thuế, khai thuế, nộp thuế, ấn định thuế; thủ tục miễn giảm; xóa nợ; quản lý thông tin NNT; thanh tra, kiểm tra; cưỡng chế nợ; xử lý vi phạm; giải quyết khiếu nại tố cáo). Quy trình quản lý thuế GTGT cấp Chi cục theo Quyết định 1201/TCT/QĐ/TCCB gồm 4 bước: Đăng ký thuế; Quản lý thu thuế (đối với hộ khoán ổn định và hộ kê khai); Tổ chức thu nộp; Tổ chức thực hiện.
- Các nhân tố ảnh hưởng: Quản lý thu thuế GTGT chịu sự chi phối bởi 3 nhóm nhân tố chính: cơ chế chính sách pháp luật thuế; tổ chức bộ máy và năng lực cán bộ cơ quan thuế; đặc điểm nội tại của hộ kinh doanh (quy mô, tính chất phân tán, sự am hiểu pháp luật thuế).
Chương 2: Thực trạng công tác quản lý thuế GTGT đối với hộ kinh doanh cá thể thời gian qua tại Chi cục Thuế huyện Khoái Châu
Chương 2 trình bày bức tranh toàn diện về kinh tế địa phương, cơ cấu tổ chức bộ máy và thực tế thu nộp, quản lý thuế GTGT trên địa bàn huyện Khoái Châu:
- Bối cảnh kinh tế - xã hội huyện Khoái Châu: Năm 2012, tốc độ tăng trưởng kinh tế huyện đạt 8,2%; cơ cấu kinh tế: Nông nghiệp (24,75%), Công nghiệp - Xây dựng (40,64%), Thương mại - Dịch vụ (34,61%); thu nhập bình quân đầu người đạt 28,5 triệu đồng/năm. Tổng thu ngân sách nhà nước trên địa bàn năm 2012 đạt 95,412 tỷ đồng; năm 2013 đạt 115,885 tỷ đồng (đạt 107% kế hoạch pháp lệnh, tăng 22% so với năm 2012).
| Nhóm đối tượng nộp thuế |
Năm 2012 (Ngàn đồng) |
Năm 2013 (Ngàn đồng) |
Chênh lệch tuyệt đối (Ngàn đồng) |
Tỷ lệ tăng (%) |
| Khối doanh nghiệp |
85.423.000 |
103.592.000 |
+18.169.000 |
21,31% |
| Khu vực hộ cá thể |
9.702.000 |
12.410.000 |
+2.708.000 |
27,97% |
| Tổng cộng thu thuế |
95.125.000 |
116.002.000 |
+20.877.000 |
22,00% |
(Ghi chú: Số liệu tổng hợp từ Bảng 2.2 và báo cáo của Chi cục Thuế huyện Khoái Châu)
-
Cơ cấu tổ chức bộ máy Chi cục Thuế huyện Khoái Châu: Gồm Ban lãnh đạo (Chi cục trưởng Vũ Đình Long và 3 Chi cục phó: Trần Văn Giáp, Lê Ngọc Hiền, Trần Xuân Động) chỉ đạo 6 đội thuế:
- Đội Tuyên truyền - Hỗ trợ NNT và Tổng hợp - Nghiệp vụ - Dự toán: 2 cán bộ.
- Đội Kê khai - Kế toán thuế và Quản lý nợ, Cưỡng chế thuế: 12 cán bộ.
- Đội Kiểm tra thuế: 6 cán bộ.
- Đội Hành chính - Nhân sự - Tài vụ - Ấn chỉ: 5 cán bộ.
- Đội Quản lý thu lệ phí trước bạ và thu khác: 4 cán bộ.
- Đội Thuế liên xã, thị trấn: 12 cán bộ phụ trách 24 xã và 1 thị trấn.
-
Kết quả thu thuế GTGT khu vực cá thể: Năm 2012 hoàn thành 105,71% kế hoạch; năm 2013 thu đạt 4,064 tỷ đồng, hoàn thành 116,4% chỉ tiêu kế hoạch pháp lệnh (3,305 tỷ đồng), tăng 962 triệu đồng (+31%) so với năm 2012.
-
Thực trạng phân loại và quản lý người nộp thuế (tính đến Quý I/2014):
Tổng số hộ kinh doanh cá thể Chi cục quản lý là 3.981 hộ, bao gồm 3.685 hộ nộp theo phương pháp khoán (chiếm 92,56%) và 296 hộ nộp theo phương pháp kê khai (chiếm 7,44%).
- Hộ kê khai: Năm 2013 có 209 hộ, quý I/2014 tăng lên 296 hộ (+43,06%). Hộ kê khai chỉ tập trung ở bậc môn bài 1 (năm 2013: 121 hộ/57,89%; quý I/2014: 226 hộ/76,35%) và bậc 2 (năm 2013: 88 hộ/42,11%; quý I/2014: 70 hộ/23,65%).
- Hộ khoán: Năm 2013 quản lý 3.479 hộ, sang quý I/2014 tăng lên 3.685 hộ (+5,92%). Cơ cấu phân bổ theo bậc môn bài quý I/2014: Bậc 1 có 529 hộ (14,36%); Bậc 2 có 983 hộ (26,68%); Bậc 3 có 741 hộ (20,10%); Bậc 4 chiếm tỷ trọng lớn nhất với 1.123 hộ (30,47%); Bậc 5 có 212 hộ (5,75%); Bậc 6 có 97 hộ (2,63%).
| Ngành nghề kinh doanh |
Số hộ năm 2012 |
Tỷ trọng 2012 (%) |
Số hộ năm 2013 |
Tỷ trọng 2013 (%) |
So sánh biến động (Hộ) |
Tỷ lệ biến động (%) |
| Thương nghiệp |
1.327 |
42,76% |
1.256 |
31,55% |
-71 |
-5,35% |
| Dịch vụ ăn uống |
948 |
30,55% |
1.143 |
28,71% |
+195 |
+20,56% |
| Dịch vụ |
604 |
16,24% |
584 |
14,67% |
-20 |
-3,31% |
| Sản xuất |
348 |
4,77% |
562 |
14,11% |
+214 |
+61,49% |
| Vận tải |
376 |
5,67% |
434 |
10,91% |
+58 |
+14,43% |
| Xây dựng |
0 |
0,00% |
1 |
0,05% |
+1 |
+100,00% |
| Tổng số hộ |
3.603 |
100,00% |
3.981 |
100,00% |
+378 |
+10,49% |
(Nguồn: Bảng 2.6 trong khóa luận - Đội Kê khai - Kế toán thuế và Tin học)
- Đánh giá các khâu nghiệp vụ quản lý thuế:
- Tuyên truyền, hỗ trợ NNT: Năm 2012 phát hành 300 sổ tay pháp luật thuế GTGT, đặt 30 lượt pano/áp phích, phát 120 lượt bản tin phát thanh; năm 2013 phát hành 450 sổ tay, đặt 40 lượt áp phích. Hạn chế: hình thức tuyên truyền còn thụ động, dàn trải; đội ngũ hỗ trợ chỉ có 3 cán bộ kiêm nhiệm.
- Quản lý tờ khai thuế GTGT: Năm 2011 có 178/203 NNT nộp tờ khai (122 đúng hạn, 56 nộp chậm, 25 không nộp); Năm 2012 có 165/201 NNT nộp tờ khai (112 đúng hạn, 53 nộp chậm, 36 không nộp); Năm 2013 có 192/235 NNT nộp tờ khai (155 đúng hạn, 37 nộp chậm, 43 không nộp). Các trường hợp chậm nộp hoặc không nộp hầu như chỉ được đôn đốc, nhắc nhở qua điện thoại mà chưa lập biên bản xử phạt vi phạm hành chính.
- Quản lý hóa đơn, kiểm tra thuế và nợ thuế: Kiểm tra thuế còn mỏng do biên chế hạn chế; phát sinh hiện tượng bán hàng không xuất hóa đơn hoặc báo cáo sử dụng hóa đơn không chính xác. Tình hình nợ thuế năm 2013 giảm so với năm 2012 nhờ các chính sách giãn, gia hạn thuế của Chính phủ.
Chương 3: Một số giải pháp nhằm tăng cường công tác quản lý thuế GTGT đối với hộ kinh doanh cá thể tại Chi cục Thuế huyện Khoái Châu
Trên cơ sở phân tích thực trạng, tác giả xác định mục tiêu và đề xuất các nhóm giải pháp, kiến nghị:
- Định hướng và mục tiêu: Nâng cao nhận thức, trách nhiệm của NNT; quản lý chặt chẽ toàn bộ nguồn thu phát sinh trên địa bàn; hạn chế thất thu; hiện đại hóa công tác quản lý thu thuế bằng công nghệ thông tin; nâng cao chất lượng chuyên môn và phẩm chất đạo đức của cán bộ thuế.
- Các nhóm giải pháp chủ yếu:
- Tăng cường quản lý đối tượng nộp thuế: Cán bộ thuế bám sát địa bàn, rà soát hộ đưa vào sổ bộ, kịp thời nắm bắt hộ mới kinh doanh; phối hợp chặt chẽ với cơ quan đăng ký kinh doanh, chính quyền xã/thị trấn và Hội đồng tư vấn thuế xã; gắn trách nhiệm vật chất và bình xét thi đua của cán bộ chuyên quản với tỷ lệ bỏ sót hộ trên địa bàn.
- Nâng cao hiệu quả quản lý kê khai thuế: Tăng cường theo dõi qua phần mềm ứng dụng quản lý hồ sơ (QHS); áp dụng nghiêm quy định xử phạt vi phạm hành chính đối với các trường hợp cố tình chậm nộp hoặc không nộp tờ khai theo Luật Quản lý thuế, chấm dứt việc chỉ nhắc nhở bằng miệng.
- Tăng cường quản lý nợ và cưỡng chế thuế: Phân loại nợ thuế chính xác theo tính chất, đôn đốc thu nộp đúng thời hạn, thực hiện nghiêm các biện pháp cưỡng chế hành chính thuế đối với các hộ dây dưa, chây ỳ tiền thuế.
- Nâng cao chất lượng kiểm tra thuế và quản lý hóa đơn: Đẩy mạnh kiểm tra định kỳ và đột xuất tại cơ sở kinh doanh đối với doanh thu, sổ sách và việc sử dụng hóa đơn; kiểm soát chặt chẽ các trường hợp nộp đơn xin tạm ngừng, nghỉ kinh doanh để phát hiện và ngăn chặn tình trạng "nghỉ giả tạo" nhằm trốn thuế.
- Kiến nghị với cơ quan các cấp:
- Kiến nghị với Chi cục Thuế huyện Khoái Châu: Tăng cường luân chuyển cán bộ hợp lý, bồi dưỡng nghiệp vụ chuyên sâu và kỹ năng tuyên truyền cho cán bộ thuế liên xã.
- Kiến nghị với cơ quan cấp trên (Cục Thuế tỉnh Hưng Yên, Tổng cục Thuế, Bộ Tài chính): Sớm hoàn thiện các văn bản hướng dẫn luật thuế đồng bộ; đề xuất thẩm quyền điều tra vi phạm thuế cho cơ quan thuế; nâng cấp hệ thống phần mềm quản lý thuế để tích hợp dữ liệu thông suốt.
Kết quả và đóng góp của khóa luận
Kết quả nghiên cứu chính
- Khóa luận đã hệ thống hóa đầy đủ cơ sở lý luận về quản lý thuế GTGT đối với khu vực kinh tế cá thể theo quy định của Luật Quản lý thuế và các Nghị định, Thông tư hướng dẫn thi hành.
- Cung cấp bức tranh thực nghiệm chi tiết về tình hình thu ngân sách và thu thuế GTGT hộ cá thể tại huyện Khoái Châu giai đoạn 2011 - 2013, với mức thu thuế GTGT năm 2013 đạt 4,064 tỷ đồng (hoàn thành 116,4% dự toán).
- Thống kê, phân loại cụ thể 3.981 hộ kinh doanh trên địa bàn huyện theo 6 bậc thuế môn bài và 6 nhóm ngành nghề sản xuất kinh doanh chính (Thương nghiệp 31,55%; Dịch vụ ăn uống 28,71%; Dịch vụ 14,67%; Sản xuất 14,11%; Vận tải 10,91%; Xây dựng 0,05%).
- Nhận diện chính xác các "lỗ hổng" trong quy trình quản lý thực tế tại địa phương: công tác xử lý vi phạm nộp chậm tờ khai chưa nghiêm (43 trường hợp không nộp tờ khai năm 2013 chỉ dừng lại ở mức nhắc nhở qua điện thoại), nhân sự đội tuyên truyền hỗ trợ quá mỏng (chỉ 2-3 cán bộ phụ trách diện rộng gồm 24 xã, 1 thị trấn).
Đóng góp thực tiễn
Tác giả đã đề xuất hệ thống giải pháp xuất phát trực tiếp từ thực trạng tổ chức bộ máy và quản lý địa bàn của Chi cục Thuế huyện Khoái Châu. Các giải pháp có tính khả thi trong việc kết hợp giữa cán bộ chuyên quản với chính quyền cấp cơ sở, Hội đồng tư vấn thuế xã nhằm quản lý sát thực tế doanh thu khoán, hạn chế tình trạng sót hộ và trốn thuế GTGT.
Hạn chế và hướng phát triển nghiên cứu
- Hạn chế:
- Phạm vi dữ liệu thực tế chỉ giới hạn trên địa bàn một huyện thuần nông - tiểu thủ công nghiệp đang đô thị hóa (huyện Khoái Châu, Hưng Yên) trong giai đoạn 2011 - 2013 và quý I/2014.
- Chưa tiến hành các phân tích định lượng sâu về mức độ thất thu thuế GTGT hoặc khảo sát trực tiếp mức độ hài lòng của người nộp thuế bằng bảng hỏi.
- Hướng phát triển nghiên cứu:
- Mở rộng phạm vi nghiên cứu so sánh giữa nhiều chi cục thuế trên địa bàn tỉnh Hưng Yên hoặc các địa bàn có mức độ đô thị hóa khác nhau.
- Tiếp tục nghiên cứu, đánh giá tác động dài hạn của Luật sửa đổi, bổ sung một số điều của Luật Quản lý thuế số 21/2012/QH13 và các Thông tư mới (như Thông tư 156/2013/TT-BTC, Thông tư 219/2013/TT-BTC) đến công tác quản lý thuế khoán và kê khai của hộ kinh doanh cá thể trong các giai đoạn tiếp theo.
Giá trị tham khảo
Tài liệu khóa luận có giá trị tham khảo hữu ích cho các nhóm đối tượng:
- Sinh viên, học viên ngành Tài chính - Ngân hàng, Thuế, Quản lý công, Kế toán: Có thể tham khảo cách thức xây dựng kết cấu đề tài quản lý nhà nước về thuế cấp quận/huyện; phương pháp thu thập, xử lý và phân tích số liệu bộ thuế môn bài, tờ khai thuế GTGT và cơ cấu ngành nghề hộ cá thể.
- Cán bộ quản lý thuế tại các Chi cục Thuế: Tham khảo các đánh giá thực tiễn về việc tổ chức phân bổ nhân sự (mô hình 6 đội chức năng và đội thuế liên xã), quy trình tiếp nhận tờ khai qua phần mềm QHS và kinh nghiệm phối hợp với chính quyền xã trong công tác kiểm soát hộ khoán.
Câu hỏi thường gặp
1. Số thu thuế GTGT từ hộ kinh doanh cá thể tại Chi cục Thuế huyện Khoái Châu năm 2013 đạt bao nhiêu và tăng trưởng thế nào so với năm 2012?
Năm 2013, số thu thuế GTGT đối với hộ kinh doanh cá thể tại Chi cục đạt 4.064 triệu đồng (4,064 tỷ đồng), hoàn thành 116,4% kế hoạch pháp lệnh được giao (3.305 triệu đồng), tăng 962 triệu đồng (tương ứng tăng 31%) so với số thu năm 2012 (năm 2012 đạt 105,71% kế hoạch).
2. Tỷ lệ giữa hộ khoán và hộ kê khai trên địa bàn huyện Khoái Châu trong quý I/2014 là bao nhiêu?
Trong tổng số 3.981 hộ kinh doanh cá thể được Chi cục Thuế quản lý vào quý I/2014, hộ nộp thuế theo phương pháp khoán chiếm đại đa số với 3.685 hộ (tỷ lệ 92,56%), trong khi hộ nộp theo phương pháp kê khai chỉ có 296 hộ (tỷ lệ 7,44%).
3. Ngành nghề nào chiếm số lượng và tỷ trọng lớn nhất trong cơ cấu hộ kinh doanh tại Khoái Châu năm 2013?
Ngành Thương nghiệp chiếm số lượng lớn nhất với 1.256 hộ, chiếm tỷ trọng 31,55% tổng số hộ kinh doanh, mặc dù đã giảm 71 hộ (-5,35%) so với năm 2012 (1.327 hộ, chiếm 42,76%). Ngành đứng thứ hai là Dịch vụ ăn uống với 1.143 hộ (chiếm 28,71%).
4. Tổ chức bộ máy quản lý của Chi cục Thuế huyện Khoái Châu gồm những bộ phận nào và quân số bố trí ra sao?
Chi cục gồm Ban lãnh đạo 4 đồng chí (1 Chi cục trưởng, 3 Chi cục phó) và 6 đội thuế: Đội Tuyên truyền - Hỗ trợ NNT và TH-NV-DT (2 cán bộ); Đội Kê khai - Kế toán thuế và Quản lý nợ, Cưỡng chế thuế (12 cán bộ); Đội Kiểm tra thuế (6 cán bộ); Đội Hành chính - Nhân sự - Tài vụ - Ấn chỉ (5 cán bộ); Đội Quản lý thu lệ phí trước bạ và thu khác (4 cán bộ); Đội Thuế liên xã (12 cán bộ).
5. Thực trạng xử lý các trường hợp nộp chậm hoặc không nộp tờ khai thuế GTGT tại Chi cục Thuế Khoái Châu giai đoạn 2011 - 2013 diễn ra như thế nào?
Mặc dù hàng năm đều có số lượng đáng kể NNT nộp chậm (năm 2011: 56 hộ; năm 2012: 53 hộ; năm 2013: 37 hộ) hoặc không nộp tờ khai (năm 2011: 25 hộ; năm 2012: 36 hộ; năm 2013: 43 hộ), cơ quan thuế chỉ mới dừng lại ở mức độ nhắc nhở qua điện thoại để đôn đốc nộp, chưa lập biên bản xử phạt vi phạm hành chính hay ấn định thuế theo quy định pháp luật.
Kết luận
Khóa luận tốt nghiệp của tác giả Bùi Cẩm Tú đã phản ánh chân thực, toàn diện công tác quản lý thuế giá trị gia tăng đối với hộ kinh doanh cá thể tại Chi cục Thuế huyện Khoái Châu giai đoạn 2011 - 2013. Bằng việc kết hợp chặt chẽ giữa hệ thống cơ sở pháp lý về thuế với nguồn số liệu thống kê chi tiết của địa phương, công trình đã làm rõ những kết quả đạt được trong việc hoàn thành vượt mức dự toán thu cũng như các hạn chế trong khâu quản lý tờ khai, kiểm tra hóa đơn và biên chế cán bộ hỗ trợ. Hệ thống giải pháp được đề xuất mang tính đồng bộ, gắn liền với điều kiện thực tế của địa bàn huyện Khoái Châu và có giá trị tham khảo thiết thực cho công tác quản lý thuế hộ kinh doanh cá thể cấp cơ sở.