Bối cảnh và vấn đề nghiên cứu

Ngành vận tải biển giữ vai trò trọng yếu trong thương mại quốc tế và lưu thông hàng hóa xuyên biên giới nhờ khả năng chuyên chở các loại hàng hóa siêu trường, siêu trọng với khối lượng lớn và chi phí vận chuyển thấp hơn đáng kể so với các phương thức khác. Tuy nhiên, hoạt động vận tải biển luôn gắn liền với môi trường tự nhiên phức tạp, các hành trình kéo dài qua nhiều vùng khí hậu khác nhau, chịu tác động trực tiếp của thiên tai bất ngờ (bão lốc, sóng thần) cùng nguy cơ đâm va, trục trặc kỹ thuật do thiết kế, chế tạo hoặc bảo dưỡng. Khi xảy ra sự cố trên các vùng biển rộng lớn, công tác cứu hộ gặp rất nhiều khó khăn, kéo theo mức độ tổn thất tài chính đặc biệt lớn đối với chủ tàu và các bên liên quan.

Bảo hiểm thân tàu biển ra đời như một công cụ chuyển giao rủi ro và bù đắp thiệt hại kinh tế thiết yếu cho doanh nghiệp vận tải. Đối với các doanh nghiệp bảo hiểm phi nhân thọ, kinh doanh bảo hiểm là kinh doanh rủi ro theo nguyên tắc "số đông bù số ít". Việc tiếp nhận các đơn bảo hiểm thân tàu có giá trị lớn tiềm ẩn gánh nặng bồi thường nặng nề, có thể dẫn đến mất khả năng thanh toán nếu công tác quản trị rủi ro không được kiểm soát chặt chẽ. Do đó, việc nghiên cứu, nhận dạng và đánh giá rủi ro trước và trong quá trình khai thác bảo hiểm thân tàu là khâu mang tính chất quyết định đối với hiệu quả kinh doanh.

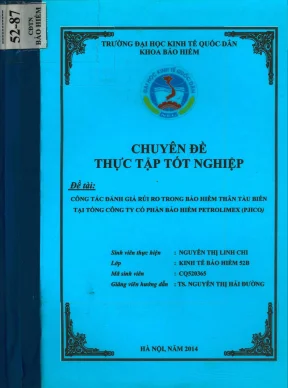
Tác giả chỉ ra rằng phần lớn các công trình nghiên cứu trước đây tại Việt Nam chủ yếu tập trung vào lĩnh vực bảo hiểm hàng hóa xuất nhập khẩu, vận chuyển hàng hải hoặc rủi ro pháp lý nói chung, mà chưa đi sâu nghiên cứu một cách có hệ thống về công tác đánh giá và quản trị rủi ro trong nghiệp vụ bảo hiểm thân tàu biển tại một doanh nghiệp bảo hiểm cụ thể. Xuất phát từ thực tế đó, đề tài "Công tác đánh giá rủi ro trong bảo hiểm thân tàu biển tại Tổng Công ty Cổ phần Bảo hiểm Petrolimex (PJICO)" được thực hiện bởi sinh viên Nguyễn Thị Linh Chi (Lớp Kinh tế Bảo hiểm 52B, Trường Đại học Kinh tế Quốc dân) dưới sự hướng dẫn của TS. Nguyễn Thị Hải Đường vào năm 2014.

Nhiệm vụ và mục tiêu nghiên cứu của đề tài bao gồm:

  1. Hệ thống hóa cơ sở lý luận chung về nghiệp vụ bảo hiểm thân tàu biển, các quy chuẩn nghiệp vụ và quy trình đánh giá rủi ro trong bảo hiểm hàng hải.
  2. Khảo sát, phân tích thực trạng hoạt động kinh doanh và thực tế triển khai công tác đánh giá rủi ro nghiệp vụ bảo hiểm thân tàu biển tại Tổng Công ty Cổ phần Bảo hiểm Petrolimex (PJICO) giai đoạn 2008 – 2013.
  3. Chỉ ra những hạn chế, tồn tại trong quy trình kiểm soát rủi ro tại doanh nghiệp, từ đó đề xuất các nhóm giải pháp nhằm nâng cao hiệu quả công tác đánh giá rủi ro bảo hiểm thân tàu tại PJICO.
  • Đối tượng nghiên cứu: Lý luận chung về bảo hiểm thân tàu biển và toàn bộ hoạt động đánh giá rủi ro trong nghiệp vụ bảo hiểm thân tàu.
  • Phạm vi không gian: Tổng Công ty Cổ phần Bảo hiểm Petrolimex (PJICO).
  • Phạm vi thời gian: Số liệu và dữ liệu phân tích tập trung chủ yếu trong giai đoạn từ năm 2008 đến năm 2013 (bao gồm số liệu thống kê chung đến năm 2012 và kết quả kinh doanh năm 2013).

Cơ sở lý thuyết và phương pháp

Khung lý thuyết và cơ sở pháp lý

Nghiên cứu dựa trên hệ thống lý thuyết chuẩn mực về bảo hiểm hàng hải và quản trị rủi ro:

  • Lịch sử và tập quán hàng hải quốc tế: Quá trình phát triển từ các thương nhân vùng Lombardy (Ý, khoảng năm 1250), các văn bản pháp luật cổ (Chiếu dụ Barcelona 1435, các sắc lệnh Brugos 1537, Amsterdam 1558), hiệp hội bảo hiểm Lloyd's (hình thành từ Lloyd’s Coffee House thế kỷ XVII), và bộ điều khoản bảo hiểm thân tàu thời hạn Institute Time Clauses (ITC) ban hành tại London năm 1988 (với các bản sửa đổi ITC 1970, ITC 1983, ITC 1995).
  • Văn bản pháp luật: Luật Hàng hải Việt Nam năm 2005, Luật Kinh doanh Bảo hiểm năm 2000, Luật Hàng hải Anh năm 1906 (Marine Insurance Act 1906 - đặc biệt là Điều 58 về định nghĩa tàu mất tích), cùng các công ước quốc tế như Công ước Brussels 1924, Quy tắc Hague-Visby 1977.
  • Lý thuyết về rủi ro và quản trị rủi ro:
    • Khái niệm và cấu trúc: Rủi ro gồm 4 thành phần căn bản (mối đe dọa, nguồn rủi ro, nhân tố thay đổi, hậu quả).
    • Phân loại rủi ro: Rủi ro thuần túy và rủi ro suy đoán; rủi ro bảo hiểm, rủi ro tài chính (rủi ro tín dụng, rủi ro thanh khoản, rủi ro thị trường) và rủi ro hoạt động; rủi ro được bảo hiểm, rủi ro bảo hiểm riêng và rủi ro loại trừ.
    • Các nguồn rủi ro: Môi trường tự nhiên (thiên tai - Act of God; tai nạn bất ngờ trên biển - Perils of the sea như mắc cạn, chìm đắm, cháy nổ, đâm va, mất tích), môi trường kinh doanh, môi trường chính trị - xã hội, môi trường luật pháp và môi trường kinh tế.

Phương pháp nghiên cứu

  • Phương pháp thu thập thông tin thực tế: Khai thác dữ liệu từ các quy trình nội bộ, báo cáo tài chính, báo cáo bồi thường và giám định của PJICO.
  • Phương pháp phân tích - tổng hợp và so sánh số liệu thống kê: Phân tích các chỉ tiêu tài chính, doanh thu phí bảo hiểm gốc, tỷ lệ bồi thường, tỷ trọng nhận - nhượng tái bảo hiểm qua các năm (2008 – 2013).
  • Mô hình nhận dạng rủi ro áp dụng trong phân tích lý thuyết:
    • Kỹ thuật xây dựng bảng liệt kê rủi ro (checklists / questionnaires).
    • Mô hình phân tích môi trường hoạt động của William Dill và O'Connell (khách hàng, nhà cung cấp, đối thủ cạnh tranh, các định chế).
    • Mô hình phân tích các bên liên quan của Edward Freeman trong quản trị chiến lược.
    • Phương pháp phân tích hợp đồng kinh tế và phương pháp chuỗi thời gian/khai triển tổn thất dựa trên số liệu thống kê quá khứ.

Nguồn dữ liệu

  • Báo cáo tài chính hợp nhất đã được kiểm toán của Tổng Công ty Cổ phần Bảo hiểm Petrolimex các năm từ 2009 đến 2013.
  • Số liệu thống kê thị trường của Bộ Tài chính và Cục Quản lý, Giám sát Bảo hiểm.
  • Các quy định, tài liệu quy trình nội bộ của PJICO về khai thác, giám định và giải quyết bồi thường tàu thủy.

Nội dung chính theo từng chương

CHƯƠNG 1: Lý luận chung về bảo hiểm thân tàu biển và công tác đánh giá rủi ro trong bảo hiểm thân tàu

Chương 1 xây dựng nền tảng lý thuyết toàn diện về nghiệp vụ bảo hiểm thân tàu và quy trình đánh giá rủi ro.

  1. Khái niệm và thông số tàu biển: Tàu biển theo Luật Hàng hải Việt Nam 2005 là cấu trúc nổi di động chuyên dụng hoạt động trên biển (không gồm tàu quân sự, công vụ, tàu cá). Ba chỉ tiêu xác định kích cỡ tàu gồm: Dung tích đăng ký toàn phần (GRT - Gross Register Tonnage), Dung tích đăng ký tịnh (NRT - Net Register Tonnage) và Trọng tải tàu (DWT - Deadweight Tonnage).
  2. Đối tượng và điều kiện bảo hiểm: Đối tượng bảo hiểm gồm vỏ tàu, máy móc, trang thiết bị đi biển và các chi phí hợp lý dọc hành trình (không gồm tài sản cá nhân). Ba điều kiện hiệu lực bắt buộc: tàu đủ khả năng đi biển, quốc tịch không đổi trong thời hạn bảo hiểm, hành trình hợp pháp.
  3. Các điều kiện bảo hiểm thân tàu phổ biến:
    • TLO (Total Loss Only): Chỉ bảo hiểm tổn thất toàn bộ thực tế, tổn thất toàn bộ ước tính và chi phí cứu nạn.
    • FOD (Free of Damage Absolutely): Bảo hiểm tổn thất toàn bộ, chi phí tố tụng hạn chế tổn thất, trách nhiệm đâm va (mức 3/4) và chi phí đóng góp tổn thất chung.
    • FPA (Free from Particular Average): Phạm vi như FOD và mở rộng thêm tổn thất bộ phận do hành động tổn thất chung hoặc đâm va trong khi cứu nạn/cứu hỏa.
    • ITC (Institute Time Clause): Điều kiện bảo hiểm thời hạn thân tàu mọi rủi ro với phạm vi rộng nhất.
    • Các điều kiện khác: IVC-FPA (bảo hiểm chuyến), Port Risks (rủi ro tại cảng), Building and Construction Clause (bảo hiểm đóng và kiến thiết tàu).
  4. Cơ chế tính số tiền bảo hiểm và phí bảo hiểm:
    • Số tiền bảo hiểm (STBH) xác định theo giá trị thị trường. Tác giả lưu ý bảo hiểm cước phí chuyên chở và chi phí điều hành tối đa không vượt quá 25% STBH thân tàu theo quy định ITC.
    • Cấu trúc phí bảo hiểm: $\text{Phí BH thân tàu} = \text{Phí bồi thường tổn thất toàn bộ} + \text{Phí bồi thường tổn thất bộ phận} + \text{Phụ phí khác}$.
    • Chế độ miễn thường: Theo ITC 1983, mức miễn thường chung là 15% STBH (không áp dụng cho tổn thất toàn bộ); miễn thường do rủi ro phụ, ẩn tỳ và bất cẩn là 10% giá trị tổn thất sau khi trừ miễn thường chung; phạt không thông báo tổn thất là 15% tổn thất.
  5. Quy trình đánh giá và nhận dạng rủi ro: Phân tích chi tiết 5 nguồn rủi ro và các rủi ro biển điển hình (mắc cạn vs. nằm cạn, chìm đắm vs. bị đánh đắm, cháy nổ, đâm va, mất tích với thời hạn tối thiểu 3 tháng theo luật Anh để tuyên bố mất tích). Quy trình đánh giá rủi ro giúp thẩm định viên đưa ra quyết định: chấp nhận bảo hiểm theo yêu cầu, chấp nhận kèm điều chỉnh phí/điều kiện, hoặc từ chối bảo hiểm.

CHƯƠNG 2: Thực trạng triển khai công tác đánh giá rủi ro trong bảo hiểm thân tàu tại Tổng công ty Cổ phần Bảo hiểm Petrolimex (PJICO)

Chương 2 phân tích cơ cấu tổ chức, tình hình tài chính tổng thể và đi sâu vào nghiệp vụ bảo hiểm thân tàu tại PJICO.

  1. Tổng quan về PJICO:

    • Thành lập ngày 08/06/1995 theo Giấy phép số 1873/GP-UB của UBND TP Hà Nội, giấy phép hoạt động kinh doanh bảo hiểm số 06/TC/GCN ngày 27/05/1995 của Bộ Tài chính.
    • Quá trình tăng vốn: Vốn ban đầu 55 tỷ đồng; tăng lên 70 tỷ đồng (năm 2004); 140 tỷ đồng (năm 2007); và đạt 334,8 tỷ đồng tại thời điểm nghiên cứu (được cấp phép chào bán để tăng lên 709,77 tỷ đồng theo giấy chứng nhận số 656/UBCK-GCN ngày 27/08/2010).
    • Cơ cấu cổ đông sáng lập tại ngày 31/12/2012: Tổng công ty Xăng dầu Việt Nam - Petrolimex (51,18%), Ngân hàng Ngoại thương Việt Nam - Vietcombank (10,03%), Tổng công ty CP Tái bảo hiểm Quốc gia Việt Nam - Vinare (8,78%), Tổng công ty Thép Việt Nam - VSC (6,02%), Công ty Vật tư và Thiết bị toàn bộ - Matexim, Hanel và các cổ đông khác.
    • Mô hình tổ chức gồm Đại hội đồng cổ đông, HĐQT (9 thành viên), Ban Kiểm soát (6 thành viên), Ban Tổng Giám đốc (1 Tổng Giám đốc và 4 Phó Tổng Giám đốc), 6 phòng nghiệp vụ (trong đó có Phòng Bảo hiểm Tàu thủy) cùng các phòng chức năng. Năm 2013 thành lập thêm Ban Kiểm toán nội bộ (đã kiểm toán 18/54 đơn vị thành viên) và chuyển sang cơ chế quản lý "Lợi nhuận đích thực".
  2. Thị phần và kết quả kinh doanh của PJICO:

    • Thị phần doanh thu phí bảo hiểm gốc 6 tháng đầu năm 2013: Toàn thị trường phi nhân thọ đạt 11.767 tỷ đồng. Bảo Việt dẫn đầu (21,96%), PVI (20,87%), Bảo Minh (9,93%), PJICO đứng thứ tư với doanh thu 1.012 tỷ đồng (chiếm 8,6%), xếp trên PTI (6,4%).
    • Kết quả kinh doanh năm 2013: Tổng doanh thu đạt 2.466 tỷ đồng (đạt 99,67% kế hoạch, tăng 4,5% so với 2012). Lợi nhuận trước thuế đạt 85,411 tỷ đồng (giảm 34,39% so với 2012), lợi nhuận sau thuế đạt 65,884 tỷ đồng (giảm 33,59%).
Chỉ tiêu tài chính (Năm 2013) Giá trị thực hiện (Triệu đồng) Tăng trưởng so với 2012 (%)
Doanh thu hoạt động kinh doanh bảo hiểm thuần 1.265.000 -0,47%
Thu phí bảo hiểm gốc 1.738.000 -3,68%
Thu phí nhận tái bảo hiểm 225.760 +159,06%
Chi bồi thường nhận tái bảo hiểm 158.760 +159,06%
Thu hoa hồng nhượng tái bảo hiểm 119.038 +207,51%
Tổng chi trực tiếp kinh doanh bảo hiểm 1.506.000 +20,77%
Lợi nhuận gộp hoạt động kinh doanh bảo hiểm 493.760 -20,79%
Tổng lợi nhuận trước thuế 85.411 -34,39%
Lợi nhuận sau thuế 65.884 -33,59%

(Nguồn: Trích Báo cáo kết quả kinh doanh hợp nhất năm 2013 của PJICO)

  1. Thực tế nghiệp vụ bảo hiểm thân tàu biển tại PJICO:
    • Trong cơ cấu doanh thu phí bảo hiểm gốc, bảo hiểm xe cơ giới chiếm tỷ trọng lớn nhất (năm 2013 đạt 967.138 triệu đồng), tiếp đến là bảo hiểm vận chuyển hàng hóa, bảo hiểm tàu biển, bảo hiểm xây dựng lắp đặt và bảo hiểm tài sản - cháy.
    • Vấn đề rủi ro thể hiện rõ qua nghiệp vụ tái bảo hiểm: Khoản thu phí nhận tái bảo hiểm năm 2013 tăng mạnh 103,16% nhưng chi bồi thường nhận tái lên tới 158.760 triệu đồng, chiếm hơn 70% tổng thu phí nhận tái. Điều này phản ánh công tác đánh giá rủi ro đầu vào chưa thực sự chặt chẽ.
    • Khóa luận hệ thống hóa các quy trình xử lý thực tế qua các sơ đồ: Quy trình khai thác bảo hiểm thân tàu, quy trình xử lý vượt phân cấp, quy trình giám định tổn thất tàu thủy và quy trình giải quyết bồi thường.

CHƯƠNG 3: Giải pháp nhằm nâng cao công tác đánh giá rủi ro trong bảo hiểm thân tàu tại Tổng công ty Cổ phần Bảo hiểm Petrolimex

Dựa trên phân tích thực trạng và những sai sót trong khâu khai thác - thẩm định, tác giả phân tích các hạn chế còn tồn tại và đưa ra 4 giải pháp cụ thể:

  1. Những hạn chế tồn tại:

    • Đội ngũ cán bộ khai thác tại một số chi nhánh thiếu kiến thức chuyên sâu về kỹ thuật hàng hải, chưa đánh giá hết các yếu tố rủi ro của vỏ tàu, máy móc, tuyến hành trình và lịch sử tổn thất của chủ tàu.
    • Áp lực cạnh tranh thị trường dẫn đến tình trạng chấp nhận bảo hiểm dưới chuẩn hoặc hạ phí, mở rộng phạm vi điều kiện bảo hiểm thiếu kiểm soát chặt chẽ.
    • Hệ thống công nghệ thông tin và cơ sở dữ liệu quản lý thông tin tàu, lịch sử tai nạn chưa được tích hợp đồng bộ giữa hội sở và các chi nhánh.
  2. Các giải pháp nâng cao hiệu quả:

    • Chuyên môn hóa công tác đánh giá rủi ro: Xây dựng đội ngũ giám định viên và thẩm định viên độc lập có trình độ kỹ thuật hàng hải cao; phân tách rõ ràng giữa chức năng khai thác bán hàng và thẩm định rủi ro; thực hiện nghiêm ngặt quy trình phân cấp thẩm định.
    • Hoàn thiện hệ thống phần mềm quản lý: Đầu tư nâng cấp phần mềm quản lý nghiệp vụ bảo hiểm để lưu trữ, cập nhật tức thời dữ liệu đăng kiểm, tuổi tàu, chỉ số rủi ro và lịch sử bồi thường của từng con tàu/chủ tàu trong toàn hệ thống.
    • Thận trọng trong việc mở rộng phạm vi bảo hiểm: Kiểm soát chặt chẽ việc cấp đơn theo điều kiện mọi rủi ro (ITC); áp dụng chính xác các mức khấu trừ/miễn thường theo quy định; bổ sung điều khoản loại trừ đối với các tàu quá tuổi hoặc không đảm bảo điều kiện đăng kiểm.
    • Tổ chức các buổi hội thảo với chủ tàu: Tăng cường đối thoại, hướng dẫn chủ tàu về công tác đề phòng hạn chế tổn thất, an toàn hàng hải và tuân thủ các quy định thông báo sự cố kịp thời cho nhà bảo hiểm.

Kết quả và đóng góp

Kết quả chính

  • Phản ánh trung thực bức tranh tài chính và nghiệp vụ của PJICO năm 2013: Doanh thu đạt 2.466 tỷ đồng, thị phần bảo hiểm gốc 6 tháng đầu năm 2013 đứng thứ 4 toàn quốc (8,6%), lợi nhuận trước thuế đạt 85,411 tỷ đồng.
  • Chỉ rõ thực trạng công tác khai thác và nhận tái bảo hiểm thân tàu còn chứa đựng nhiều rủi ro (tỷ lệ bồi thường nhận tái bảo hiểm năm 2013 chiếm trên 70% doanh thu phí nhận tái).
  • Mô hình hóa đầy đủ các bước của chu trình thẩm định rủi ro, từ tiếp nhận giấy yêu cầu bảo hiểm, kiểm tra thông số kỹ thuật (GRT, NRT, DWT, cấp tàu, tuổi tàu), đối chiếu điều kiện ITC/FOD/FPA, đến tính phí và phân cấp phê duyệt.

Giải pháp và đóng góp của tác giả

  • Đề xuất 4 giải pháp thực tiễn gắn liền với hoạt động của PJICO: chuyên môn hóa thẩm định viên, nâng cấp phần mềm quản lý nghiệp vụ, kiểm soát chặt điều kiện mở rộng phạm vi bảo hiểm và tăng cường tương tác an toàn với chủ tàu.
  • Đóng góp vào tài liệu nghiên cứu chuyên ngành bảo hiểm bằng việc phân tích trực diện mối quan hệ giữa công tác đánh giá rủi ro kỹ thuật và kết quả tài chính của doanh nghiệp bảo hiểm phi nhân thọ tại Việt Nam.

Hạn chế và hướng nghiên cứu tiếp

  • Hạn chế: Nghiên cứu sử dụng số liệu thống kê đến giai đoạn 2012 – 2013; việc tiếp cận các số liệu chi tiết về bồi thường từng vụ tổn thất thân tàu lớn tại PJICO còn bị hạn chế do tính bảo mật nội bộ của doanh nghiệp.
  • Hướng nghiên cứu tiếp: Mở rộng nghiên cứu đánh giá rủi ro kết hợp giữa bảo hiểm thân tàu và bảo hiểm trách nhiệm dân sự chủ tàu (P&I), hoặc nghiên cứu ứng dụng các mô hình định lượng rủi ro nâng cao trong định phí bảo hiểm hàng hải khi thị trường hội nhập sâu rộng hơn.

Giá trị tham khảo

  • Đối với sinh viên và học viên ngành Bảo hiểm, Tài chính - Ngân hàng, Kinh tế Vận tải biển: Tài liệu cung cấp cơ sở lý thuyết chi tiết về điều kiện bảo hiểm thân tàu quốc tế (ITC, TLO, FOD, FPA), các quy tắc tính phí, chế độ miễn thường và hệ thống rủi ro hàng hải.
  • Đối với cán bộ khai thác, thẩm định viên bảo hiểm phi nhân thọ: Phần phân tích thực trạng và quy trình xử lý phân cấp tại PJICO là tài liệu tham khảo hữu ích để chuẩn hóa nghiệp vụ thẩm định hồ sơ tàu biển và quản lý tỷ lệ bồi thường.

Câu hỏi thường gặp

1. Cơ cấu cổ đông của PJICO tại thời điểm nghiên cứu gồm những đơn vị chính nào?
Theo số liệu Báo cáo tài chính kiểm toán tại ngày 31/12/2012 trong chuyên đề, các cổ đông lớn của PJICO gồm: Tổng công ty Xăng dầu Việt Nam - Petrolimex (nắm 51,18%), Ngân hàng TMCP Ngoại thương Việt Nam - Vietcombank (10,03%), Tổng công ty CP Tái bảo hiểm Quốc gia Việt Nam - Vinare (8,78%), Tổng công ty Thép Việt Nam - VSC (6,02%), cùng Công ty Vật tư và Thiết bị toàn bộ, Công ty Điện tử Hà Nội và các cổ đông khác.

2. Vị thế thị phần bảo hiểm phi nhân thọ của PJICO trong 6 tháng đầu năm 2013 như thế nào?
Trong 6 tháng đầu năm 2013, tổng doanh thu phí gốc thị trường phi nhân thọ đạt 11.767 tỷ đồng. PJICO đạt doanh thu phí gốc 1.012 tỷ đồng, chiếm 8,6% thị phần, đứng thứ tư toàn thị trường sau Bảo Việt (21,96%), PVI (20,87%) và Bảo Minh (9,93%).

3. Bốn điều kiện bảo hiểm thân tàu biển phổ biến nhất được trình bày trong đề tài là gì?
Bốn điều kiện thường được chủ tàu lựa chọn gồm:

  • TLO (Total Loss Only): Bảo hiểm tổn thất toàn bộ.
  • FOD (Free of Damage Absolutely): Bảo hiểm loại trừ tổn thất bộ phận thân tàu.
  • FPA (Free from Particular Average): Bảo hiểm loại trừ tổn thất riêng về thân tàu.
  • ITC (Institute Time Clause): Điều kiện bảo hiểm thời hạn thân tàu mọi rủi ro.

4. Theo quy định ITC 1983 được nêu trong lý thuyết, các mức miễn thường được áp dụng như thế nào?

  • Mức miễn thường chung: 15% số tiền bảo hiểm (áp dụng cho mọi tổn thất trừ tổn thất toàn bộ và tổn thất bộ phận do 4 rủi ro chính).
  • Miễn thường do rủi ro phụ, ẩn tỳ và bất cẩn: 10% giá trị tổn thất sau khi đã trừ mức miễn thường chung.
  • Miễn thường do vi phạm không thông báo tổn thất: Phạt 15% trên tổng số tổn thất.

5. Vì sao tác giả cho rằng công tác đánh giá rủi ro nhận tái bảo hiểm năm 2013 của PJICO còn hạn chế?
Số liệu năm 2013 cho thấy thu phí nhận tái bảo hiểm của PJICO tăng mạnh 159,06% đạt 225.760 triệu đồng, nhưng chi bồi thường nhận tái bảo hiểm cũng tăng 159,06% lên mức 158.760 triệu đồng (chiếm trên 70% tổng thu phí nhận tái), dẫn đến lợi nhuận gộp kinh doanh bảo hiểm bị sụt giảm 20,79%.


Kết luận

Chuyên đề tốt nghiệp của tác giả Nguyễn Thị Linh Chi đã hệ thống hóa đầy đủ cơ sở lý luận về bảo hiểm thân tàu biển và vai trò then chốt của công tác đánh giá rủi ro đối với doanh nghiệp bảo hiểm phi nhân thọ. Thông qua các dữ liệu thực tế tại Tổng Công ty Cổ phần Bảo hiểm Petrolimex giai đoạn 2008 – 2013, nghiên cứu đã phân tích rõ bức tranh tăng trưởng kinh doanh, cơ cấu cổ đông, mô hình tổ chức cũng như những điểm nghẽn trong khâu kiểm soát rủi ro bồi thường. Bốn nhóm giải pháp được đề xuất mang tính ứng dụng thực tế cao, hỗ trợ doanh nghiệp nâng cao năng lực thẩm định kỹ thuật, kiểm soát tổn thất và tối ưu hóa hiệu quả hoạt động kinh doanh trong môi trường cạnh tranh.