Bối cảnh và vấn đề nghiên cứu
Quá trình toàn cầu hóa và liên kết kinh tế quốc tế là xu thế chủ đạo chi phối quan hệ kinh tế thế giới hiện đại. Sự liên kết không chỉ dừng lại ở các hiệp định thương mại tự do hay liên minh thuế quan mà đã phát triển sâu rộng sang lĩnh vực tài chính và tiền tệ. Trong các mô hình hội nhập khu vực trên thế giới, Liên minh Châu Âu (EU) đại diện cho cấp độ liên kết kinh tế - tiền tệ ở mức độ cao và chặt chẽ nhất. Cột mốc ngày 01/01/1999, khi đồng Euro chính thức ra đời, đánh dấu bước phát triển mang tính bước ngoặt của EU, xác lập một khối kinh tế tiền tệ thống nhất và tạo ra sự thay đổi căn bản trong trật tự tài chính toàn cầu.
Tuy nhiên, sự vận hành của đồng Euro luôn gắn liền với những biến động phức tạp của môi trường kinh tế - chính trị quốc tế. Kể từ nửa cuối năm 2014 đến đầu năm 2015, sự phục hồi của nền kinh tế Mỹ cùng với biến động của giá dầu thế giới đã đẩy đồng Euro vào đợt mất giá mạnh so với đồng Đô la Mỹ (USD). Những biến động này không chỉ tác động trực tiếp đến nội khối Eurozone mà còn lan tỏa tới các đối tác thương mại trên thế giới, trong đó có Việt Nam. Trước yêu cầu thực tiễn đó, tác giả đã lựa chọn đề tài "Những vấn đề pháp lý và thực tiễn vận hành đồng tiền chung châu Âu (EURO)" làm khóa luận tốt nghiệp đại học tại Viện Đại học Mở Hà Nội (dưới sự hướng dẫn của ThS. Phạm Hồng Hạnh).
Nhiệm vụ và mục tiêu nghiên cứu của khóa luận được xác định cụ thể như sau:
- Hệ thống hóa cơ sở lý luận về hệ thống tiền tệ quốc tế và lý thuyết khu vực tiền tệ tối ưu làm nền tảng cho sự ra đời của đồng Euro.
- Làm rõ khung pháp lý, điều kiện gia nhập và cơ chế điều hành tiền tệ của các thiết chế thuộc Liên minh Châu Âu (Eurosystem, Ngân hàng Trung ương Châu Âu - ECB, các Ngân hàng Trung ương Quốc gia - NCBs).
- Phân tích thực tiễn lưu thông, biến động giá trị và những tác động nhiều chiều của đồng Euro đối với nền kinh tế EU, kinh tế toàn cầu và quan hệ thương mại - đầu tư Việt Nam - EU.
- Rút ra các bài học kinh nghiệm về mặt pháp lý và điều hành kinh tế vĩ mô cho các nỗ lực xây dựng đồng tiền chung khu vực khác.
Đối tượng và phạm vi nghiên cứu:
- Đối tượng nghiên cứu: Các quy định pháp lý, nguyên tắc thể chế điều hành đồng Euro và thực tiễn lưu thông tiền tệ, chính sách tiền tệ trong khu vực Eurozone.
- Phạm vi không gian: Khu vực các quốc gia thành viên Liên minh Châu Âu, khu vực đồng Euro (Eurozone) và phạm vi tác động tới kinh tế toàn cầu cùng quan hệ song phương Việt Nam - EU.
- Phạm vi thời gian: Tập trung vào tiến trình lịch sử từ sau Chiến tranh thế giới thứ hai, giai đoạn chuẩn bị hình thành đồng Euro thập niên 1990 cho đến thực tiễn vận hành và các diễn biến tỷ giá cập nhật đến đầu năm 2015.
Cơ sở lý thuyết và phương pháp
Khóa luận xây dựng nội dung dựa trên nền tảng lý luận kinh tế tiền tệ và hệ thống văn bản pháp lý quốc tế của Liên minh Châu Âu:
- Khung lý thuyết về tiền tệ và khu vực tiền tệ tối ưu: Tác giả sử dụng lý thuyết "Khu vực tiền tệ tối ưu" (Optimum Currency Area) được nhà kinh tế học Ronald McKinnon công bố năm 1961. Lý thuyết này chỉ rõ các điều kiện cần thiết để một nhóm quốc gia chia sẻ đồng tiền chung, bao gồm sự tự do luân chuyển của các yếu tố sản xuất (hàng hóa, dịch vụ, vốn và lao động), sự đồng đều trong tỷ lệ lạm phát, việc từ bỏ tính độc lập của chính sách tiền tệ quốc gia và sự phối hợp thể chế chính trị - kinh tế chặt chẽ.
- Lý luận về 5 chức năng của tiền tệ: Phân tích tiền tệ dưới các chức năng: phương tiện trao đổi (công thức $H-T-H$), thước đo giá trị, phương tiện cất trữ, phương tiện thanh toán và tiền tệ thế giới.
- Lịch sử 4 giai đoạn của hệ thống tiền tệ quốc tế:
- Chế độ bản vị vàng (1875–1914): Tỷ giá cố định theo hàm lượng vàng của từng đồng tiền.
- Hệ thống Giơ-noa (Genois 1922–1939): Chế độ bản vị vàng - hối đoái trung gian.
- Hệ thống Bretton-Woods (1945–1973): Bản vị USD gắn liền với vàng, thành lập Quỹ Tiền tệ Quốc tế (IMF) và cơ chế Quyền rút vốn đặc biệt (SDR).
- Hệ thống Gia-mai-ca (từ 1976): Bãi bỏ chế độ bản vị vàng, áp dụng tỷ giá thả nổi có quản lý.
- Cơ sở pháp lý thể chế EU: Hệ thống các hiệp ước nền tảng bao gồm Hiệp định Paris (1951), Hiệp ước Rome (1957), Hiệp ước Brussels (1965), Định ước về châu Âu duy nhất (SEA 1986), Hiệp ước Maastricht (1992), Hiệp ước Amsterdam (1997), Hiệp ước Nice (2001), Hiệp ước Lisbon (ký năm 2007, hiệu lực từ ngày 01/12/2009) và Hiệp ước về sự vận hành của Liên minh Châu Âu (TFEU).
Phương pháp nghiên cứu được tác giả triển khai bao gồm phương pháp phân tích, tổng hợp lý thuyết, phương pháp thống kê mô tả, phương pháp so sánh đối chiếu và thu thập dữ liệu thứ cấp từ các nguồn báo cáo chính thức của Ngân hàng Trung ương Châu Âu (ECB), các hiệp ước pháp lý của EU, ấn phẩm nghiên cứu của Trung tâm Nghiên cứu Pew (Washington) và các tài liệu chuyên khảo về kinh tế quốc tế.
Nội dung chính theo từng chương
BỐ CỤC KHÓA LUẬN
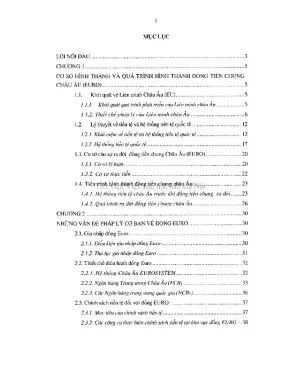
Chương 1: Cơ sở hình thành và quá trình hình thành đồng tiền chung Châu Âu (EURO)
Chương này trình bày toàn diện lịch sử phát triển của EU từ liên kết ngành ban đầu đến cấp độ liên minh kinh tế - tiền tệ, đồng thời phân tích cơ cấu tổ chức bộ máy và tiến trình chuẩn bị cho sự ra đời của đồng Euro.
- Quá trình mở rộng của EU: Xuất phát từ sáng kiến ngày 18/04/1951 của Ngoại trưởng Pháp Robert Schuman thành lập Cộng đồng Than và Thép châu Âu (ECSC) gồm 6 nước (Pháp, Đức, Italia, Hà Lan, Bỉ, Luxembourg), tiến tới thành lập Cộng đồng Kinh tế châu Âu (EEC) và Cộng đồng Năng lượng nguyên tử châu Âu (EURATOM) năm 1957. Sau 4 đợt mở rộng lớn (1973, 1995, 2004, 2007), EU đã phát triển lên 28 quốc gia thành viên với diện tích trên 4 triệu km² và quy mô GDP khoảng 16.830 tỷ USD.
- Hệ thống thiết chế pháp lý EU:
- Hội đồng Châu Âu (European Council): Cơ quan định hướng chiến lược chính trị, gồm nguyên thủ các nước thành viên, họp định kỳ 4 lần/năm.
- Nghị viện Châu Âu (European Parliament): Đại diện người dân do bầu cử trực tiếp, quy mô không quá 750 đại biểu cộng Chủ tịch (theo Điều 14 TFEU), nắm giữ quyền lập pháp đồng quyết định, giám sát dân chủ và phê duyệt ngân sách.
- Hội đồng Bộ trưởng (Council of the European Union): Cơ quan lập pháp chính, gồm các bộ trưởng chuyên trách (10 cấu hình hội đồng). Quyết định được thông qua theo cơ chế đa số kép (qualified majority voting theo Điều 16 TFEU): cần tối thiểu 55% quốc gia thành viên (ít nhất 15 bộ trưởng) đại diện cho tối thiểu 65% dân số EU.
- Ủy ban Châu Âu (European Commission): Cơ quan hành pháp tối cao (Điều 17 TFEU), giữ độc quyền đưa ra sáng kiến luật và điều hành ngân sách.
- Tòa án Châu Âu: Gồm Tòa Công lý Liên minh Châu Âu (ECJ với 28 thẩm phán, 8 công tố viên) và Tòa Chung (General Court với 28 thẩm phán).
- Tiến trình tiền tệ châu Âu:
- Năm 1970: Kế hoạch Werner đề xuất thành lập liên minh kinh tế - tiền tệ trong vòng 10 năm.
- Tháng 04/1972: Thiết lập cơ chế "con rắn trong đường hầm" với biên độ dao động tỷ giá tối đa $\pm 2,25%$.
- Tháng 03/1979: Thành lập Hệ thống Tiền tệ Châu Âu (EMS) và đưa vào sử dụng đồng tiền ghi sổ nhân tạo ECU (European Currency Unit), tiếp nối bằng việc lập Quỹ Tiền tệ Châu Âu (EMF) năm 1981.
- Năm 1989: Báo cáo Delors xác lập lộ trình 3 giai đoạn tiến tới đồng Euro:
- Giai đoạn 1 (1990–1993): Tự do hóa lưu chuyển vốn và hoàn thành thị trường nội khối thống nhất vào 01/01/1993.
- Giai đoạn 2 (1994–1999): Thành lập Viện Tiền tệ Châu Âu (EMI) ngày 01/01/1994, thiết lập cơ chế tỷ giá ERM (1995/1997), thành lập ECB và Hệ thống Ngân hàng Trung ương Châu Âu (ESCB) vào tháng 06/1998, chọn 11 quốc gia đủ tiêu chuẩn đợt đầu vào tháng 11/1998.
- Giai đoạn 3 (từ 01/01/1999): Đồng Euro chính thức vận hành trên danh nghĩa ghi sổ và chính thức phát hành tiền mặt vào ngày 01/01/2002.
| Cấp độ hội nhập kinh tế |
Đặc trưng nội dung chính |
| 1. Khu vực thương mại ưu đãi (PTC) |
Giảm thuế quan chọn lọc đối với một số nhóm hàng hóa nhất định. |
| 2. Khu vực mậu dịch tự do (FTA) |
Xóa bỏ hàng rào thuế quan và phi thuế quan đối với phần lớn hàng hóa nội khối. |
| 3. Liên minh thuế quan (CU) |
Tự do thương mại nội khối và áp dụng biểu thuế quan chung đối với bên ngoài (EU đạt được năm 1968). |
| 4. Thị trường chung (CM) |
Tự do lưu chuyển 4 yếu tố: hàng hóa, dịch vụ, vốn và con người (chính thức vận hành ngày 01/01/1993). |
| 5. Liên minh kinh tế và tiền tệ (EMU) |
Thống nhất chính sách tiền tệ, sử dụng đồng tiền chung duy nhất và hài hòa chính sách tài khóa. |
Chương 2: Những vấn đề pháp lý cơ bản về đồng Euro
Chương 2 tập trung phân tích cấu trúc điều hành, các nguyên tắc pháp lý và hệ thống công cụ chính sách tiền tệ của khối Eurozone.
- Thiết chế điều hành: Đồng Euro được quản lý bởi Eurosystem (bao gồm Ngân hàng Trung ương Châu Âu - ECB và Ngân hàng Trung ương các quốc gia đã gia nhập Eurozone) cùng với ESCB (bao gồm cả các nước EU chưa dùng đồng Euro). ECB là cơ quan độc lập, giữ thẩm quyền tối cao trong việc hoạch định chính sách tiền tệ.
- Mục tiêu chính sách tiền tệ: Mục tiêu ưu tiên hàng đầu của ECB là duy trì sự ổn định giá cả, kiểm soát tỷ lệ lạm phát mục tiêu ở mức dưới $2%$.
- Hệ thống công cụ điều hành chính sách tiền tệ của Eurosystem:
- Nghiệp vụ thị trường mở (Open Market Operations):
- Nghiệp vụ tái cấp vốn chính (MRO): Cung cấp thanh khoản xoay vòng định kỳ với tần suất và kỳ hạn 1 tuần.
- Nghiệp vụ tái cấp vốn dài hạn (LTRO): Kỳ hạn thông thường 3 tháng, có thể mở rộng lên đến 48 tháng nhằm cung cấp hỗ trợ thanh khoản dài hạn.
- Nghiệp vụ tinh chỉnh (Fine-tuning operations): Can thiệp đột xuất qua giao dịch đảo chiều hoặc hoán đổi ngoại tệ để làm trơn tru các biến động thanh khoản bất ngờ.
- Nghiệp vụ cấu trúc mở (Structural operations): Điều chỉnh trạng thái cơ cấu tài chính dài hạn thông qua phát hành chứng nhận nợ hoặc giao dịch song phương.
- Quỹ thường trực (Standing facilities):
- Quỹ cho vay biên (Marginal lending facility): Cung cấp thanh khoản qua đêm cho các ngân hàng với lãi suất trần (lãi suất tái cấp vốn $+1%$).
- Quỹ tiền gửi (Deposit facility): Nhận tiền gửi qua đêm từ các tổ chức tín dụng với lãi suất sàn (lãi suất tái cấp vốn $-1%$).
- Chế độ dự trữ bắt buộc (Minimum reserves): Quy định tỷ lệ dự trữ trung bình duy trì trong chu kỳ 1 tháng nhằm ổn định lãi suất thị trường tiền tệ và tạo sự thiếu hụt thanh khoản có kiểm soát.
- Tư cách pháp lý của tiền mặt Euro: Tiền giấy và tiền xu Euro được bảo chứng bằng tiềm lực kinh tế toàn khối EU, mang đầy đủ tính pháp lý và các đặc tính kỹ thuật tối ưu: là công cụ thanh toán bán lẻ rẻ nhất cho các giao dịch nhỏ lẻ, có tính dự phòng cao và sở hữu các công nghệ chống làm giả nghiêm ngặt.
Chương 3: Thực tiễn vận hành đồng Euro từ khi ra đời và những tác động của đồng Euro đối với nền kinh tế thế giới và Việt Nam
Chương này cung cấp các dữ liệu thực nghiệm về tình hình lưu thông, khảo sát thái độ xã hội, diễn biến tỷ giá và phân tích các tác động kinh tế của đồng tiền chung.
1. Lợi ích và hạn chế kinh tế khi sử dụng đồng Euro
- Lợi ích:
- Loại bỏ hoàn toàn rủi ro tỷ giá nội khối (giúp doanh nghiệp tiết kiệm chi phí nghiệp vụ bảo hiểm tỷ giá có thể lên tới $2%$ doanh thu tương lai).
- Giảm thiểu chi phí giao dịch chuyển đổi ngoại tệ trong thương mại và du lịch.
- Tăng tính minh bạch về giá cả, xóa bỏ phân biệt giá giữa các thị trường quốc gia, kích thích cạnh tranh tự do.
- Mặt bằng lãi suất duy trì ở mức thấp do loại bỏ các khoản bù rủi ro tỷ giá và lạm phát.
- Thiết lập vị thế đồng tiền dự trữ quốc tế lớn thứ hai thế giới sau đồng USD.
- Hạn chế:
- Chi phí chuyển đổi thể chế và kỹ thuật tốn kém giai đoạn 1999–2002 (in ấn tiền tệ, viết lại phần mềm tài chính kế toán, cập nhật hệ thống ngân hàng và đào tạo nhân lực).
- Làm giảm việc làm trong lĩnh vực kinh doanh chênh lệch tỷ giá tại các trung tâm tài chính như Frankfurt và Paris.
- Quốc gia thành viên mất quyền tự chủ trong chính sách tiền tệ quốc gia, trong khi chính sách tài khóa bị ràng buộc bởi Hiệp ước Tăng trưởng và Ổn định (Stability and Growth Pact).
2. Dữ liệu thực tiễn lưu thông và thái độ xã hội
- Phạm vi lưu hành: Đồng Euro là tiền tệ chính thức của 19/28 quốc gia EU (tính đến thời điểm nghiên cứu), đồng thời được sử dụng chính thức qua thỏa thuận tại Monaco, San Marino, Vatican, Andorra, và sử dụng không chính thức tại Kosovo, Montenegro.
- Quy mô lưu thông tiền mặt (dữ liệu ECB cuối năm 2013):
- Tiền giấy lưu hành đạt giá trị 956 tỷ Euro với khoảng 17 tỷ tờ tiền. Đáng chú ý, sau sự kiện sụp đổ của ngân hàng Lehman Brothers (tháng 10/2008), nhu cầu tiền mặt tăng vọt khiến giá trị tiền giấy lưu thông tăng thêm 35–40 tỷ Euro trong một tháng.
- Mệnh giá €50 chiếm số lượng lớn nhất với 7 tỷ tờ (gần $42%$ tổng số lượng và hơn $1/3$ tổng giá trị tiền giấy). Mệnh giá €500 đạt tổng giá trị 290 tỷ Euro (chiếm $30%$ tổng giá trị).
- Tiền xu lưu hành đạt 106 tỷ đồng xu với tổng giá trị 28 tỷ Euro (các mệnh giá nhỏ 1, 2, 5 cent chiếm $63%$ tổng số lượng tiền xu).
- Ước tính có khoảng $20% - 25%$ tổng giá trị tiền Euro được lưu giữ và sử dụng bởi các chủ thể nằm ngoài lãnh thổ Eurozone.
- Thái độ xã hội qua khảo sát của Trung tâm Nghiên cứu Pew (2012): Khảo sát trên mẫu 1.000 người/quốc gia cho thấy:
- Tại Đức: $65%$ người dân đánh giá tư cách thành viên EU là tích cực (tăng $2%$ so với 2009).
- Tại Tây Ban Nha: $54%$ hoài nghi về EU nhưng có tới $60%$ vẫn ủng hộ duy trì đồng Euro.
- Tại Hy Lạp: Chỉ $23%$ muốn quay lại đồng Drachma cũ.
- Tại Italia: $40%$ số người được hỏi muốn quay lại đồng Lira.
- Tại Anh (quốc gia ngoài Eurozone): $73%$ người dân đồng tình rằng việc không dùng đồng Euro là quyết định đúng đắn.
| Chỉ số lưu thông đồng Euro (Cuối năm 2013) |
Số liệu thống kê từ ECB |
| Tổng giá trị tiền giấy trong lưu thông |
956 tỷ Euro |
| Tổng số lượng tờ tiền giấy |
Khoảng 17 tỷ tờ |
| Tỷ trọng số lượng mệnh giá €50 |
Gần 42% tổng số lượng tiền giấy (~7 tỷ tờ) |
| Tổng giá trị tiền giấy mệnh giá €500 |
290 tỷ Euro (chiếm 30% tổng giá trị tiền giấy) |
| Tổng số lượng tiền xu trong lưu thông |
106 tỷ đồng xu |
| Tổng giá trị tiền xu trong lưu thông |
28 tỷ Euro |
| Tỷ trọng các đồng xu mệnh giá thấp (1, 2, 5 cent) |
63% tổng số lượng tiền xu |
| Tỷ lệ giá trị đồng Euro lưu hành ngoài Eurozone |
20% - 25% |
3. Biến động tỷ giá và tác động vĩ mô
- Diễn biến tỷ giá lịch sử:
- Tháng 10/2000: Đồng Euro chạm đáy lịch sử ở mức 0,8228 USD/Euro (giảm $30%$ so với thời điểm phát hành ban đầu).
- Ngày 07/01/2015: Tỷ giá Euro/USD rơi xuống mức thấp nhất trong 9 năm, đạt 1,1842 USD/Euro.
- Ba nguyên nhân trực tiếp dẫn tới đợt sụt giảm giá trị đầu năm 2015:
- Sự tăng giá mạnh của USD: Kinh tế Mỹ phục hồi với mức tăng trưởng GDP $5%$ trong quý III/2014, tỷ lệ thất nghiệp giảm, Cục Dự trữ Liên bang Mỹ (FED) chấm dứt gói nới lỏng định lượng QE3 và chuẩn bị tăng lãi suất.
- Áp lực nới lỏng định lượng từ ECB: Khu vực Eurozone rơi vào giảm phát khi chỉ số giá tiêu dùng (CPI) tháng 12/2014 giảm $-0,2%$, buộc ECB phải chuẩn bị thông qua gói nới lỏng định lượng quy mô lớn vào ngày 22/01/2015.
- Bất ổn chính trị tại Hy Lạp: Nguy cơ đảng cánh tả Syriza thắng cử trong cuộc bầu cử ngày 25/01/2015 và yêu cầu đàm phán lại gói cứu trợ 240 tỷ Euro từ EU/IMF, dấy lên lo ngại Hy Lạp vỡ nợ và rời khỏi Eurozone.
- Tác động đối với quan hệ Việt Nam - EU: Những biến động tỷ giá của đồng Euro tác động trực tiếp đến cán cân thương mại xuất nhập khẩu của Việt Nam, hoạt động quản trị rủi ro ngoại hối của các doanh nghiệp trong nước và cơ cấu dự trữ ngoại tệ, nợ công bằng đồng Euro của Việt Nam.
Kết quả và đóng góp
- Hệ thống hóa toàn diện cơ sở pháp lý và thể chế: Khóa luận đã phân tích chi tiết cơ chế vận hành của Eurosystem và ECB, làm rõ thẩm quyền của từng thiết chế trong mô hình kết hợp giữa cơ chế liên chính phủ và nhà nước siêu quốc gia theo các điều khoản cụ thể của Hiệp ước Lisbon và TFEU.
- Tổng hợp dữ liệu thực nghiệm chi tiết: Công trình trích xuất và hệ thống hóa được các chuỗi số liệu thực tế về cơ cấu lưu thông tiền mặt của ECB giai đoạn 2002–2013 và dữ liệu điều tra xã hội học từ Viện Nghiên cứu Pew (2012) về thái độ của người dân châu Âu đối với đồng tiền chung sau khủng hoảng nợ công.
- Phân tích kịp thời các biến động kinh tế: Khóa luận đã cập nhật và chỉ ra các nguyên nhân kinh tế vĩ mô cốt lõi khiến đồng Euro suy giảm giá trị sâu vào đầu năm 2015 (chênh lệch chu kỳ kinh tế Mỹ - EU, gói QE của ECB và rủi ro nợ công Hy Lạp).
- Đóng góp bài học kinh nghiệm: Cung cấp cơ sở tham chiếu thực tiễn cho các nhà nghiên cứu kinh tế về những thuận lợi, bất cập và điều kiện tiên quyết khi thiết lập các mô hình liên minh tiền tệ khu vực trong xu thế hội nhập kinh tế quốc tế.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế:
- Khóa luận được hoàn thành vào đầu năm 2015 nên nguồn dữ liệu thực tế về diễn biến tỷ giá và chính sách tiền tệ dừng lại ở các sự kiện tháng 01/2015 (chưa theo dõi được kết quả triển khai trên thực tế của chương trình nới lỏng định lượng do ECB công bố ngày 22/01/2015 cũng như kết quả cụ thể của cuộc bầu cử Hy Lạp sau ngày 25/01/2015).
- Tác giả tự nhìn nhận công trình còn những hạn chế nhất định về tầm bao quát do năng lực nghiên cứu ở cấp độ khóa luận đại học.
- Hướng nghiên cứu tiếp:
- Phân tích định lượng tác động dài hạn của chính sách nới lỏng định lượng (QE) từ ECB đối với sự phục hồi tăng trưởng kinh tế của Eurozone.
- Nghiên cứu chuyên sâu về tác động biến động tỷ giá EUR/VND đến cơ cấu mặt hàng xuất khẩu của Việt Nam sang thị trường EU theo từng chu kỳ kinh tế.
Giá trị tham khảo
Tài liệu này là nguồn tham khảo hữu ích cho:
- Sinh viên và học viên chuyên ngành: Luật Quốc tế, Kinh tế Quốc tế, Tài chính - Ngân hàng, Quan hệ Quốc tế và Châu Âu học.
- Người nghiên cứu các đề tài tương tự: Cung cấp khung phân tích chuẩn mực về cơ chế biểu quyết đa số kép tại Hội đồng Bộ trưởng EU, cơ cấu tổ chức phân tầng của Tòa án Châu Âu và phương thức vận hành các công cụ thị trường mở (MRO, LTRO, Fine-tuning) của ngân hàng trung ương siêu quốc gia.
- Doanh nghiệp xuất nhập khẩu: Tham khảo góc nhìn tổng quát về các loại rủi ro tỷ giá hối đoái và chi phí giao dịch tài chính khi tiếp cận thị trường các nước sử dụng đồng Euro.
Câu hỏi thường gặp
1. Cơ sở lý luận kinh tế nền tảng cho sự ra đời của đồng Euro là gì?
Đó là lý thuyết "Khu vực tiền tệ tối ưu" (Optimum Currency Area) do nhà kinh tế học người Mỹ Ronald McKinnon đưa ra vào năm 1961, chỉ rõ các tiêu chí về sự cơ động tự do của các yếu tố sản xuất, sự thỏa hiệp chính trị và việc các quốc gia sẵn sàng từ bỏ quyền tự chủ tiền tệ độc lập để dùng một đồng tiền chung.
2. Nguyên tắc biểu quyết đa số kép (Qualified Majority Voting) tại Hội đồng Bộ trưởng EU được quy định cụ thể như thế nào?
Theo quy định tại Điều 16 TFEU (Hiệp ước Lisbon), một quyết định theo cơ chế đa số kép chỉ được thông qua khi có tối thiểu $55%$ số quốc gia thành viên đồng ý (ít nhất 15 bộ trưởng) và số phiếu thuận đó phải đại diện cho tối thiểu $65%$ tổng dân số của toàn bộ Liên minh Châu Âu.
3. Eurosystem phân chia các nghiệp vụ thị trường mở thành những loại hình nào?
Eurosystem chia thành 4 loại nghiệp vụ:
- Hoạt động tái cấp vốn chính (MRO - tần suất định kỳ 1 tuần).
- Hoạt động tái cấp vốn dài hạn (LTRO - kỳ hạn từ 3 tháng đến 48 tháng).
- Hoạt động tinh chỉnh (Fine-tuning operations - can thiệp thanh khoản bất thường).
- Cấu trúc mở (Structural operations - điều chỉnh cấu trúc vị thế tài chính dài hạn).
4. Mệnh giá tiền giấy Euro nào chiếm tỷ trọng lưu thông lớn nhất tính đến cuối năm 2013?
Mệnh giá €50 là loại tiền giấy phổ biến nhất, với 7 tỷ tờ trong lưu thông, chiếm gần $42%$ tổng số lượng và chiếm hơn $1/3$ tổng giá trị tiền giấy lưu hành tại thời điểm cuối năm 2013.
5. Những nguyên nhân chính khiến đồng Euro lao dốc xuống mức 1,1842 USD/Euro vào ngày 07/01/2015 là gì?
Nguyên nhân gồm: (1) Đồng USD tăng giá mạnh do kinh tế Mỹ tăng trưởng $5%$ trong quý III/2014 và chấm dứt QE3; (2) Eurozone đối mặt với giảm phát (CPI tháng 12/2014 giảm $-0,2%$) tạo sức ép buộc ECB phải triển khai gói QE; (3) Căng thẳng chính trị tại Hy Lạp trước cuộc bầu cử ngày 25/01/2015 liên quan đến khả năng tái đàm phán gói cứu trợ 240 tỷ Euro.
Kết luận
Khóa luận tốt nghiệp "Những vấn đề pháp lý và thực tiễn vận hành đồng tiền chung châu Âu (EURO)" đã trình bày một cách có hệ thống tiến trình lịch sử, khung pháp lý thể chế và thực tiễn lưu thông của đồng Euro. Tác phẩm làm sáng tỏ mô hình điều hành tiền tệ độc lập của ECB, phân tích các số liệu thực chứng về quy mô tiền mặt và khảo sát dư luận xã hội sau giai đoạn khủng hoảng nợ công. Đồng thời, nghiên cứu đã giải thích rõ nét các nhân tố vĩ mô tác động tới biến động tỷ giá Euro giai đoạn 2014–2015, cung cấp nhiều bài học kinh nghiệm giá trị cho nghiên cứu liên kết kinh tế quốc tế và quan hệ thương mại Việt Nam - EU.