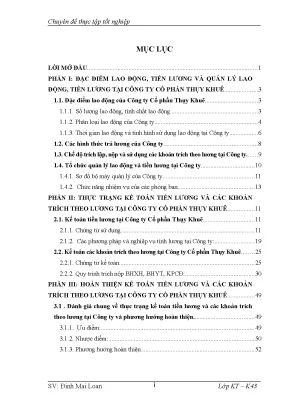
Bối cảnh và vấn đề nghiên cứu
Trong hoạt động sản xuất kinh doanh của doanh nghiệp, sức lao động là một trong những yếu tố cơ bản quyết định trực tiếp đến năng suất, chất lượng và hiệu quả kinh tế. Khi nền kinh tế chuyển dịch mạnh mẽ theo hướng kinh tế tri thức, lực lượng lao động có trình độ chuyên môn và kỹ thuật cao trở thành nguồn lực then chốt. Quá trình lao động làm tiêu hao thể lực và trí lực của người lao động, đòi hỏi phải được bù đắp và tái tạo thông qua thu nhập từ tiền lương. Đồng thời, gắn liền với tiền lương là các quỹ phúc lợi xã hội bao gồm Bảo hiểm xã hội (BHXH), Bảo hiểm y tế (BHYT) và Kinh phí công đoàn (KPCĐ) – những công cụ bảo đảm an sinh cho người lao động khi ốm đau, thai sản, tai nạn lao động hoặc khi hết tuổi lao động.
Đối với doanh nghiệp, việc hạch toán đầy đủ, chính xác và phân bổ hợp lý chi phí tiền lương cùng các khoản trích theo lương vào chi phí kinh doanh là cơ sở quan trọng để xác định giá thành sản phẩm hợp lý, nâng cao năng lực cạnh tranh trên thị trường. Ngược lại, việc thanh toán đúng, đủ và kịp thời thu nhập tạo động lực vật chất và tinh thần giúp người lao động yên tâm sản xuất. Xuất phát từ yêu cầu thực tiễn đó tại đơn vị thực tập, tác giả Đinh Mai Loan (Lớp KT – K43) dưới sự hướng dẫn của PGS. Phạm Quang đã thực hiện chuyên đề tốt nghiệp với đề tài: "Hoàn thiện Kế toán tiền lương và các khoản trích theo lương tại Công ty Cổ phần Thụy Khuê".
Nhiệm vụ nghiên cứu của chuyên đề được xác định cụ thể gồm:
- Hệ thống hóa những đặc điểm cơ bản về lao động, tiền lương và cơ cấu quản lý lao động, tiền lương tại doanh nghiệp.
- Khảo sát, phản ánh và phân tích thực trạng tổ chức công tác kế toán tiền lương và các khoản trích theo lương tại đơn vị (hệ thống chứng từ, tài khoản sử dụng, quy trình tính toán, trích lập và trình tự ghi sổ).
- Đánh giá ưu điểm, hạn chế và đề xuất các giải pháp khả thi nhằm hoàn thiện công tác kế toán tiền lương và các khoản trích theo lương tại doanh nghiệp.
Đối tượng và phạm vi nghiên cứu:
- Đối tượng nghiên cứu: Công tác kế toán tiền lương và các khoản trích theo lương (BHXH, BHYT, KPCĐ).
- Phạm vi không gian: Công ty Cổ phần Thụy Khuê – doanh nghiệp hoạt động trong lĩnh vực kinh doanh sản xuất thép và thiết bị máy móc kỹ thuật.
- Phạm vi thời gian: Số liệu cơ cấu nhân sự giai đoạn 2009 – 2013 và các nghiệp vụ kế toán phát sinh thực tế trong tháng 12 năm 2013 cùng quý IV năm 2013.
Cơ sở lý thuyết và phương pháp
Khung lý thuyết và chế độ kế toán áp dụng
Chuyên đề vận dụng các quy định của Chế độ Kế toán doanh nghiệp ban hành theo Quyết định số 1141-TC/QĐ/CĐKT và Quyết định số 15-TC/QĐ/CĐKT của Bộ Tài chính, kết hợp các quy định pháp luật lao động, Luật Bảo hiểm xã hội và hướng dẫn của Tổng Liên đoàn Lao động Việt Nam về việc trích nộp kinh phí công đoàn.
Các khái niệm và cơ chế cốt lõi được tác giả khai thác gồm:
- Khái niệm tiền lương và các hình thức trả lương: Trả lương theo thời gian (căn cứ vào thời gian làm việc, thang bảng lương, hệ số cấp bậc và số ngày công thực tế) và trả lương theo sản phẩm (căn cứ vào khối lượng, chất lượng sản phẩm hoàn thành và đơn giá tiền lương).
- Cơ chế trích lập các quỹ xã hội:
- Quỹ BHXH: Trích theo tỷ lệ quy định trên quỹ lương cấp bậc và phụ cấp thường xuyên nhằm trợ cấp cho người lao động khi ốm đau, thai sản, tai nạn lao động, mất sức, hưu trí (phân bổ vào chi phí doanh nghiệp và khấu trừ vào lương của người lao động).
- Quỹ BHYT: Trích trên mức lương cơ bản để đóng cho cơ quan bảo hiểm y tế phục vụ công tác chăm sóc sức khỏe, khám chữa bệnh cho cán bộ công nhân viên.
- Kinh phí công đoàn: Trích theo tỷ lệ quy định tính vào chi phí sản xuất kinh doanh để duy trì hoạt động của tổ chức công đoàn và chăm lo đời sống tinh thần cho người lao động.
- Hệ thống tài khoản kế toán sử dụng: Tài khoản 334 (Phải trả người lao động), Tài khoản 338 (Phải trả, phải nộp khác; chi tiết 3382 - KPCĐ, 3383 - BHXH, 3384 - BHYT), cùng các tài khoản chi phí liên quan như Tài khoản 641 (Chi phí bán hàng), Tài khoản 642 (Chi phí quản lý doanh nghiệp), Tài khoản 111 (Tiền mặt), Tài khoản 112 (Tiền gửi ngân hàng).
Phương pháp nghiên cứu thực tế
Tác giả sử dụng kết hợp các phương pháp nghiên cứu học thuật và nghiệp vụ kế toán chuyên ngành:
- Phương pháp thu thập tài liệu: Thu thập dữ liệu thứ cấp từ các báo cáo tổng hợp, số liệu phòng kế hoạch, phòng nhân sự và các tài liệu kế toán lưu trữ tại phòng Kế toán của Công ty Cổ phần Thụy Khuê.
- Phương pháp thống kê - so sánh: Thống kê, phân loại và so sánh cơ cấu nhân lực theo giới tính, độ tuổi, trình độ học vấn trong giai đoạn 2009 – 2013 để đánh giá đặc điểm nguồn nhân lực.
- Phương pháp chứng từ và tài khoản kế toán: Kiểm tra việc lập, luân chuyển các chứng từ gốc (bảng chấm công, bảng tính lương, phiếu nghỉ hưởng BHXH, phiếu chi, ủy nhiệm chi) và quy trình định khoản các nghiệp vụ kinh tế phát sinh.
- Phương pháp ghi sổ kế toán: Khảo sát trình tự luân chuyển chứng từ và ghi sổ theo hình thức sổ Chứng từ ghi sổ áp dụng tại doanh nghiệp.
Nguồn dữ liệu
Nguồn số liệu trong công trình được trích xuất trực tiếp từ hồ sơ thực tế tại Công ty Cổ phần Thụy Khuê:
- Báo cáo cơ cấu lao động giai đoạn 2009 – 2013 từ phòng Kế hoạch và phòng Nhân sự.
- Hồ sơ kế toán tháng 12/2013: Bảng thanh toán tạm ứng lương kỳ I (ngày 15/12/2013), Phiếu chi số 20, Bảng chấm công tháng 12/2013, Bảng tính lương tháng 12/2013, Phiếu chi số 32 (ngày 31/12/2013).
- Hồ sơ thanh toán chế độ BHXH: Giấy chứng nhận nghỉ ốm số 037, Bảng thanh toán BHXH Mẫu 04-LĐTL, Phiếu chi số 43, Ủy nhiệm chi số 30 từ BHXH Quận Tây Hồ.
- Hệ thống Chứng từ ghi sổ (từ số 1965 đến số 2013), Sổ đăng ký chứng từ ghi sổ và Sổ Cái các tài khoản 111, 112, 334, 338 năm 2013.
Nội dung chính theo từng chương
Chương 1: Đặc điểm lao động, tiền lương và quản lý lao động, tiền lương tại Công ty Cổ phần Thụy Khuê
Chương 1 tập trung phân tích tổng quan về nguồn nhân lực, quy chế lao động, hình thức đãi ngộ và mô hình tổ chức quản lý tại Công ty Cổ phần Thụy Khuê.
1. Quy mô và cơ cấu lao động
Do đặc thù hoạt động trong ngành sản xuất thép và máy móc kỹ thuật, nguồn nhân lực của công ty có sự tăng trưởng nhanh chóng từ 368 người (tháng 12/2010) lên 520 người (tháng 12/2013), tăng 152 lao động.
| STT |
Trình độ chuyên môn |
Độ tuổi trung bình |
Số lượng (người) |
| 1 |
Trên đại học |
32 |
47 |
| 2 |
Đại học |
35 |
178 |
| 3 |
Cao đẳng, trung cấp – phổ thông |
28 |
172 |
| 4 |
Công nhân, lái xe, máy |
41 |
43 |
| 5 |
Các đội công nhân chuyên nghiệp trực tiếp sản xuất |
33 |
157 |
| Tổng cộng |
|
|
520 |
Sự biến động về cơ cấu nhân sự của công ty trong giai đoạn 2009 – 2013 được tổng hợp qua bảng số liệu sau:
| STT |
Chỉ tiêu phân loại |
Năm 2009 |
Năm 2010 |
Năm 2011 |
Năm 2013 |
|
Tổng số lao động (người) |
286 |
368 |
518 |
520 |
| 1 |
Giới tính |
|
|
|
|
|
- Nam |
186 |
278 |
365 |
422 |
|
- Nữ |
100 |
90 |
153 |
175 |
| 2 |
Trình độ học vấn |
|
|
|
|
|
- Trên đại học |
18 |
25 |
39 |
47 |
|
- Tốt nghiệp đại học |
85 |
108 |
142 |
178 |
|
- Trung cấp – phổ thông |
372 |
183 |
236 |
337 |
| 3 |
Độ tuổi |
|
|
|
|
|
- Từ 20 đến 35 tuổi |
132 |
159 |
279 |
315 |
|
- Từ 36 đến 50 tuổi |
98 |
108 |
178 |
203 |
|
- Từ 51 đến 60 tuổi |
56 |
102 |
61 |
79 |
Qua số liệu phân tích:
- Về giới tính: Lao động nam chiếm đa số (khoảng 70% đến 72,12%), phù hợp với đặc thù sản xuất nặng nhọc của ngành thép. Lao động nữ chiếm gần 30%, tập trung chủ yếu ở khối văn phòng, hành chính và kế toán.
- Về trình độ: Tỷ lệ lao động có trình độ đại học tăng trung bình khoảng 1,25%/năm; lực lượng trực tiếp sản xuất chiếm tỷ trọng lớn nhất.
- Về độ tuổi: Đội ngũ nhân lực có xu hướng trẻ hóa rõ rệt, nhóm tuổi 20 – 35 tăng bình quân khoảng 2,5%/năm.
2. Quy chế thời gian làm việc và trả lương
- Thời gian làm việc: Khối hành chính, gián tiếp (phòng Kế toán, Kinh doanh, Hành chính) làm việc 48 giờ/tuần; khối công nhân sản xuất trực tiếp tại các phân xưởng làm việc 8 giờ/ca theo ngày công thực tế. Số ngày công chế độ chuẩn trong tháng là 26 ngày.
- Hình thức trả lương:
- Khối gián tiếp áp dụng hình thức trả lương theo thời gian (lương tháng) kết hợp hệ số khen thưởng hoàn thành kế hoạch doanh thu.
- Khối công nhân trực tiếp sản xuất áp dụng hình thức trả lương theo sản phẩm.
- Tỷ lệ trích lập các quỹ bảo hiểm và kinh phí công đoàn: Công ty thực hiện trích nộp theo tỷ lệ: BHXH 22% (16% tính vào chi phí sản xuất kinh doanh, 6% khấu trừ lương người lao động); BHYT 4,5% (3% tính vào chi phí, 1,5% trừ lương); KPCĐ 2% tính toàn bộ vào chi phí kinh doanh (trong đó trích nộp cấp trên và giữ lại chi tiêu tại đơn vị).
- Cơ cấu tổ chức bộ máy quản lý: Hoạt động theo mô hình trực tuyến – chức năng, kết hợp quản lý trực tiếp và gián tiếp.
Chương 2: Thực trạng kế toán tiền lương và các khoản trích theo lương tại Công ty Cổ phần Thụy Khuê
Chương 2 trình bày chi tiết thực tế hạch toán kế toán tiền lương và các khoản trích theo lương tại công ty trong tháng 12/2013.
1. Quy trình luân chuyển chứng từ và tính lương
Công ty thực hiện thanh toán lương cho người lao động làm 2 kỳ trong tháng:
- Kỳ I (Tạm ứng lương - ngày 15 hàng tháng): Căn cứ nhu cầu và mức lương cơ bản (không vượt quá lương cơ bản). Ngày 15/12/2013, công ty lập Bảng thanh toán tạm ứng lương kỳ I với tổng số tiền 10.400.000 đồng, lập Phiếu chi số 20 (Quyển 04, Mẫu 02-TT) để xuất quỹ tiền mặt.
- Kỳ II (Thanh toán lương cuối tháng - ngày 31 hàng tháng): Căn cứ vào Bảng chấm công (theo dõi các ký hiệu:
+ Lương thời gian, ô Ốm, T Tai nạn, P Phép, H Học tập, TS Thai sản, T2 Không lương, N Ngừng việc, NB Nghỉ bù, Cố Con ốm) để lập Bảng tính lương tháng 12/2013.
Công thức tính lương thời gian áp dụng tại đơn vị:
$$\text{TP} = \text{LCB} \times (\text{HSL} + \text{PC} + \text{LSP}) \times \frac{\text{NT}}{\text{NC}}$$
Trong đó:
- $\text{TP}$: Tiền lương phải trả trong tháng.
- $\text{LCB}$: Mức lương cơ bản quy định.
- $\text{HSL}$: Hệ số lương cấp bậc.
- $\text{PC}$: Hệ số phụ cấp chức vụ, trách nhiệm.
- $\text{LSP}$: Hệ số thưởng theo kết quả kinh doanh.
- $\text{NT}$: Số ngày công làm việc thực tế.
- $\text{NC}$: Số ngày công chế độ theo quy định (26 ngày).
Tổng hợp số liệu Bảng tính lương tháng 12/2013 tại đơn vị:
- Tổng số lương phải trả: 54.900.000 đồng (Bộ phận kinh doanh TK 641: 33.500.000 đồng; Bộ phận quản lý TK 642: 22.400.000 đồng).
- Các khoản giảm trừ lương: Trừ tạm ứng kỳ I (10.400.000 đồng), trừ trích BHXH, BHYT.
- Tổng số tiền lương còn lại thực lĩnh kỳ II thanh toán ngày 31/12/2013 (Phiếu chi số 32): 50.845.227 đồng (Bộ phận kinh doanh: 30.845.227 đồng; Bộ phận quản lý: 20.000.000 đồng).
2. Kế toán các khoản trích theo lương và chế độ BHXH trả thay lương
- Chế độ nghỉ hưởng BHXH: Người lao động làm việc bình thường đóng BHXH dưới 15 năm được nghỉ 30 ngày/năm; từ 15 đến 30 năm được nghỉ 40 ngày/năm; trên 30 năm được nghỉ 50 ngày/năm; bệnh dài ngày tối đa 180 ngày/năm. Tỷ lệ hưởng trợ cấp bằng 75% mức lương cấp bậc đóng BHXH.
- Công thức tính BHXH trả thay lương:
$$\text{Lương BHXH trả thay} = \frac{\text{Mức lương cơ bản}}{26} \times \text{Số ngày nghỉ hưởng BHXH} \times 75%$$
Minh họa thực tế: Nhân viên Lương Văn Hải (Phòng sửa chữa) nghỉ phẫu thuật xương khớp gối 15 ngày (từ 15/12 đến 30/12/2013) theo Giấy chứng nhận nghỉ ốm số 037. Số tiền trợ cấp BHXH được hưởng là 2.578.845 đồng. Công ty lập Bảng thanh toán BHXH (Mẫu 04-LĐTL), chi trả bằng tiền mặt theo Phiếu chi số 43 ngày 31/12/2013 và nhận hoàn trả kinh phí từ BHXH Quận Tây Hồ qua Ủy nhiệm chi số 30 vào tài khoản ngân hàng (TK 710A - 00047 tại Ngân hàng Công thương TP. Hà Nội).
3. Hệ thống nghiệp vụ và định khoản phát sinh trong tháng 12/2013
| Nghiệp vụ kinh tế phát sinh |
Định khoản Nợ / Có |
Số tiền (VNĐ) |
Chứng từ ghi sổ (CTGS) |
| Chi tạm ứng lương kỳ I (15/12/2013) |
Nợ TK 334 / Có TK 111 |
10.400.000 |
CTGS số 1965 (15/12) |
| Chi thanh toán lương kỳ II (31/12/2013) |
Nợ TK 334 / Có TK 111 |
50.845.227 |
CTGS số 1995 (31/12) |
| Tính tiền lương phải trả bộ phận bán hàng |
Nợ TK 641 / Có TK 334 |
30.227.000 |
CTGS số 1996 (31/12) |
| Tính tiền lương phải trả bộ phận quản lý |
Nợ TK 642 / Có TK 334 |
20.000.000 |
CTGS số 1997 (31/12) |
| Khấu trừ BHXH từ lương người lao động |
Nợ TK 334 / Có TK 3383 |
5.250.000 |
CTGS số 1998 (31/12) |
| Khấu trừ BHYT từ lương người lao động |
Nợ TK 334 / Có TK 3384 |
2.319.000 |
CTGS số 1999 (31/12) |
| Trích BHXH tính vào chi phí bán hàng |
Nợ TK 641 / Có TK 3383 |
7.000.000 |
CTGS số 2000 (31/12) |
| Trích BHXH tính vào chi phí quản lý |
Nợ TK 642 / Có TK 3383 |
3.000.000 |
CTGS số 2001 (31/12) |
| Trích BHYT tính vào chi phí bán hàng |
Nợ TK 641 / Có TK 3384 |
1.200.000 |
CTGS số 2002 (31/12) |
| Trích BHYT tính vào chi phí quản lý |
Nợ TK 642 / Có TK 3384 |
1.000.000 |
CTGS số 2003 (31/12) |
| Trích KPCĐ tính vào chi phí bán hàng |
Nợ TK 641 / Có TK 3382 |
1.200.000 |
CTGS số 2004 (31/12) |
| Trích KPCĐ tính vào chi phí quản lý |
Nợ TK 642 / Có TK 3382 |
1.000.000 |
CTGS số 2005 (31/12) |
| Chuyển nộp BHXH quý IV/2013 qua ngân hàng |
Nợ TK 3383 / Có TK 112 |
8.000.000 |
CTGS số 2006 (31/12) |
| Chuyển nộp BHYT quý IV/2013 qua ngân hàng |
Nợ TK 3384 / Có TK 112 |
1.950.000 |
CTGS số 2013 (31/12) |
| Chuyển nộp KPCĐ quý IV/2013 qua ngân hàng |
Nợ TK 3382 / Có TK 112 |
855.300 |
CTGS số 2008 (31/12) |
| Chi trả tiền BHXH cho nhân viên Lương Văn Hải |
Nợ TK 334 / Có TK 111 |
2.578.845 |
CTGS số 2013 (31/12) |
| Phản ánh số BHXH trả thay lương phải trả |
Nợ TK 3383 / Có TK 334 |
2.578.845 |
CTGS số 2010 (31/12) |
| Nhận kinh phí BHXH cấp bù qua ngân hàng |
Nợ TK 112 / Có TK 3383 |
2.578.845 |
CTGS số 2013 (31/12) |
Từ các chứng từ ghi sổ nêu trên, kế toán ghi vào Sổ đăng ký chứng từ ghi sổ, sau đó vào Sổ Cái các tài khoản liên quan (TK 111 - Tiền mặt, TK 112 - Tiền gửi ngân hàng, TK 334 - Phải trả người lao động, TK 338 - Phải trả, phải nộp khác).
Chương 3: Hoàn thiện kế toán tiền lương và các khoản trích theo lương tại Công ty Cổ phần Thụy Khuê
Trên cơ sở phân tích thực trạng tại Chương 2, tác giả đưa ra các đánh giá và nhóm giải pháp hoàn thiện:
1. Đánh giá thực trạng
- Ưu điểm: Công ty đã xây dựng được quy chế trả lương và trích nộp bảo hiểm cơ bản tuân thủ quy định của Nhà nước; hạch toán rõ ràng giữa các bộ phận kinh doanh và quản lý; áp dụng phân kỳ trả lương hợp lý (tạm ứng kỳ I và quyết toán kỳ II) giúp bảo đảm đời sống cho người lao động.
- Nhược điểm còn tồn tại:
- Phương pháp tính lương thời gian còn mang tính bình quân, chưa phản ánh triệt để năng suất và mức độ phức tạp của công việc đối với từng vị trí.
- Việc kiểm tra chứng từ gốc (bảng chấm công, giấy tờ hưởng BHXH) và đối chiếu giữa các phòng ban còn chậm trễ, đôi khi gây dồn ứ khối lượng công việc kế toán vào ngày cuối tháng.
- Công tác lập và phân tích báo cáo chi phí tiền lương phục vụ cho quản trị nội bộ chưa được thực hiện chuyên sâu.
2. Nhóm giải pháp hoàn thiện do tác giả đề xuất
- Về hình thức tiền lương và phương pháp tính lương: Đề xuất hoàn thiện cơ chế trả lương gắn chặt hơn với kết quả lao động; điều chỉnh các hệ số lương bổ sung và hệ số thưởng doanh thu theo các tiêu chí đánh giá hiệu quả công việc rõ ràng hơn, tránh cào bằng.
- Về chứng từ và công tác kiểm tra chứng từ kế toán: Hoàn thiện quy trình luân chuyển chứng từ; quy định thời hạn chốt và gửi bảng chấm công, giấy chứng nhận hưởng BHXH từ các phân xưởng và phòng ban về phòng Kế toán; tăng cường kiểm tra tính hợp lý, hợp lệ của chứng từ trước khi lập bảng thanh toán.
- Về hệ thống sổ sách và báo cáo tài chính: Hoàn thiện việc mở sổ chi tiết theo dõi từng đối tượng lao động, nâng cao chất lượng lập và kiểm tra báo cáo chi phí tiền lương để phục vụ công tác phân tích giá thành và kiểm soát chi phí quản lý tại doanh nghiệp.
Kết quả và đóng góp
-
Kết quả khảo sát thực tế:
- Phản ánh được thực trạng quy mô lao động của Công ty Cổ phần Thụy Khuê năm 2013 là 520 người (trong đó nam chiếm 72,12% và nữ chiếm 27,88%; lực lượng công nhân trực tiếp sản xuất là 157 người).
- Mô tả quy trình hạch toán chi tiết toàn bộ chi phí lương tháng 12/2013 với tổng lương phải trả là 54.900.000 đồng và số thực lĩnh kỳ II sau khi khấu trừ bảo hiểm và tạm ứng là 50.845.227 đồng.
- Minh họa đầy đủ việc trích nộp các quỹ BHXH, BHYT, KPCĐ quý IV/2013 và nghiệp vụ thanh toán BHXH trả thay lương (2.578.845 đồng) với các chứng từ đối ứng thực tế.
-
Đóng góp thực tiễn của chuyên đề:
- Cung cấp bức tranh thực tế về công tác kế toán tiền lương tại một doanh nghiệp kinh doanh sản xuất thép.
- Đề xuất các giải pháp mang tính khả thi gắn liền với quy trình luân chuyển chứng từ, phương pháp phân bổ chi phí tiền lương và hạch toán các khoản trích theo lương tại doanh nghiệp.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế: Các số liệu kế toán chi tiết và chứng từ minh họa chủ yếu tập trung vào số liệu thực tế của tháng 12 năm 2013 và quý IV năm 2013 tại khối văn phòng và sửa chữa; chưa phản ánh sâu mảng hạch toán lương sản phẩm chi tiết tại từng tổ đội phân xưởng sản xuất thép.
- Hướng nghiên cứu tiếp: Mở rộng nghiên cứu quy trình kế toán tiền lương theo sản phẩm tại các phân xưởng gia công cơ khí; nghiên cứu việc ứng dụng phần mềm kế toán tự động hóa để thay thế việc ghi sổ thủ công theo hình thức Chứng từ ghi sổ; cập nhật các thay đổi mới trong chính sách BHXH, BHYT và Bảo hiểm thất nghiệp theo các văn bản luật hiện hành.
Giá trị tham khảo
Tài liệu là nguồn tham khảo hữu ích cho:
- Sinh viên chuyên ngành Kế toán - Kiểm toán: Cung cấp tài liệu mẫu về cách xây dựng chuyên đề tốt nghiệp, quy trình luân chuyển chứng từ và phương pháp ghi sổ kế toán theo hình thức Chứng từ ghi sổ.
- Kế toán viên doanh nghiệp sản xuất: Cung cấp biểu mẫu thực tế và quy trình hạch toán chi tiết nghiệp vụ tính lương 2 kỳ, thủ tục hưởng trợ cấp BHXH ốm đau, thai sản và đối chiếu thanh toán với cơ quan bảo hiểm xã hội cấp quận/huyện.
Câu hỏi thường gặp
1. Công ty Cổ phần Thụy Khuê áp dụng công thức nào để tính lương thời gian cho người lao động?
Công ty áp dụng công thức:
$$\text{TP} = \text{LCB} \times (\text{HSL} + \text{PC} + \text{LSP}) \times \frac{\text{NT}}{\text{NC}}$$
Trong đó, tiền lương tháng ($\text{TP}$) phụ thuộc vào mức lương cơ bản ($\text{LCB}$), hệ số lương cấp bậc ($\text{HSL}$), hệ số phụ cấp trách nhiệm/chức vụ ($\text{PC}$), hệ số thưởng hoàn thành doanh thu ($\text{LSP}$), số ngày công làm việc thực tế ($\text{NT}$) và số ngày công chế độ ($\text{NC} = 26$ ngày).
2. Quy trình chi trả lương cho cán bộ công nhân viên tại công ty được chia làm mấy kỳ?
Quy trình trả lương được chia làm 2 kỳ:
- Kỳ I (Tạm ứng lương): Thực hiện vào ngày 15 hàng tháng theo Bảng thanh toán tạm ứng lương (không vượt quá mức lương cơ bản).
- Kỳ II (Quyết toán và thanh toán nốt): Thực hiện vào ngày cuối tháng (ngày 31), căn cứ vào Bảng chấm công và Bảng thanh toán tiền lương sau khi đã trừ đi số tiền tạm ứng kỳ I và các khoản trích bảo hiểm người lao động phải nộp.
3. Hồ sơ và chứng từ kế toán để thanh toán chế độ BHXH trả thay lương tại công ty gồm những gì?
Hồ sơ gồm: Giấy chứng nhận nghỉ ốm (Phiếu nghỉ hưởng BHXH) có xác nhận của cơ sở y tế và lãnh đạo đơn vị, Bảng chấm công theo dõi số ngày nghỉ thực tế, Bảng thanh toán BHXH (Mẫu 04-LĐTL), Phiếu chi tiền mặt thanh toán cho người lao động (Mẫu 02-TT) và Ủy nhiệm chi/Giấy báo Có từ cơ quan BHXH Quận Tây Hồ khi cấp kinh phí.
4. Cơ cấu nhân sự của Công ty Cổ phần Thụy Khuê giai đoạn 2009 – 2013 có đặc điểm gì nổi bật?
Giai đoạn 2009 – 2013, quy mô nhân sự tăng từ 286 người lên 520 người. Lao động nam chiếm ưu thế tuyệt đối (72,12% năm 2013) do đặc thù ngành sản xuất thép. Lực lượng lao động có xu hướng trẻ hóa nhanh (nhóm tuổi 20 – 35 tăng bình quân 2,5%/năm) và trình độ học vấn được nâng cao với tỷ lệ tốt nghiệp đại học tăng trung bình 1,25%/năm.
5. Hình thức sổ kế toán áp dụng tại doanh nghiệp là hình thức nào và trình tự ghi sổ ra sao?
Công ty áp dụng hình thức kế toán Chứng từ ghi sổ. Trình tự ghi sổ: Căn cứ vào các chứng từ gốc hợp lệ (phiếu chi, ủy nhiệm chi, bảng tính lương...), kế toán lập Chứng từ ghi sổ. Hàng ngày hoặc định kỳ, kế toán ghi vào Sổ đăng ký chứng từ ghi sổ, sau đó căn cứ Chứng từ ghi sổ để ghi vào Sổ Cái các tài khoản (TK 111, 112, 334, 338, 641, 642...).
Kết luận
Chuyên đề thực tập tốt nghiệp của tác giả Đinh Mai Loan đã phản ánh toàn diện thực trạng tổ chức kế toán tiền lương và các khoản trích theo lương tại Công ty Cổ phần Thụy Khuê vào năm 2013. Công trình làm rõ cơ sở lý luận, hệ thống hóa chi tiết dữ liệu nhân sự, quy trình tính lương hai kỳ và trình tự ghi sổ kế toán theo hình thức Chứng từ ghi sổ với các số liệu chứng từ thực tế. Đồng thời, tác giả đã chỉ ra các điểm còn tồn tại và đưa ra các đề xuất hoàn thiện về phương pháp tính lương, quản lý chứng từ và hệ thống báo cáo kế toán, mang lại giá trị tham khảo thiết thực cho công tác kế toán tiền lương tại các doanh nghiệp sản xuất.