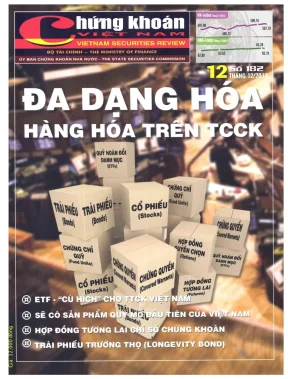
PHÂN TÍCH TÀI LIỆU VÀ TỔNG HỢP KIẾN THỨC CHUYÊN SÂU
BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Các vấn đề cốt lõi tài liệu giải quyết
- Hạn chế cơ cấu hàng hóa: Thực trạng thị trường chứng khoán (TTCK) Việt Nam sau hơn một thập kỷ vận hành vẫn phụ thuộc chủ yếu vào cổ phiếu và trái phiếu chính phủ, thiếu hụt các sản phẩm quản trị rủi ro và quỹ đầu tư chuyên biệt.
- Lựa chọn sản phẩm phái sinh mở đường: Luận giải cơ sở khoa học và thực tiễn để lựa chọn Hợp đồng tương lai (HĐTL) chỉ số chứng khoán (như VN30, HNX30) làm sản phẩm tiên phong cho TTCK phái sinh (TTCKPS) thay vì hợp đồng quyền chọn hay hợp đồng trên cổ phiếu đơn lẻ.
- Hoàn thiện khung pháp lý và kế toán tài chính: Xác lập các nguyên tắc ghi nhận, định giá theo giá trị hợp lý (Fair Value), kế toán phòng ngừa rủi ro (Hedge Accounting) cho công cụ tài chính phái sinh theo chuẩn mực kế toán quốc tế (IAS 39, IFRS 7, IAS 32).
- Cơ chế vận hành sản phẩm mới: Xây dựng hạ tầng thanh toán bù trừ trung tâm (CCP) và thiết lập mô hình vận hành quỹ mở, quỹ hoán đổi danh mục (ETF) nhằm gia tăng thanh khoản và thu hút dòng vốn ngoại.
2. Danh mục thuật ngữ chuyên ngành quan trọng
- Chứng khoán phái sinh (Derivatives / CKPS)
- Hợp đồng tương lai chỉ số chứng khoán (Index Futures)
- Hợp đồng quyền chọn (Options)
- Hợp đồng hoán đổi lãi suất (Interest Rate Swap - IRS)
- Quỹ hoán đổi danh mục (Exchange Traded Fund - ETF)
- Quỹ tín thác bất động sản (Real Estate Investment Trust - REIT)
- Giá trị tài sản ròng tham chiếu (iNAV)
- Đối tác bù trừ trung tâm (Central Counterparty - CCP)
- Định giá theo giá thị trường hàng ngày (Mark-to-Market)
- Tỷ lệ cổ phiếu tự do chuyển nhượng (Free-float)
- Kế toán phòng ngừa rủi ro (Hedge Accounting)
- Kế toán theo giá trị hợp lý (Fair Value Accounting)
- Chuẩn mực báo cáo tài chính quốc tế (IAS 39 / IFRS 7 / IAS 32)
- Ký quỹ ban đầu và ký quỹ duy trì (Initial & Maintenance Margin)
- Trái phiếu trường thọ (Longevity Bond)
- Kinh doanh chênh lệch giá (Arbitrage)
- Giới hạn sở hữu nước ngoài (Foreign Ownership Limit - FOL)
3. Đóng góp và điểm mới của tài liệu
- Định hướng chiến lược lộ trình sản phẩm: Đưa ra lộ trình phát triển TTCKPS bài bản theo nguyên tắc "từ đơn giản đến phức tạp", xác định HĐTL chỉ số là bước đệm tối ưu cho nhà đầu tư Việt Nam.
- Chuẩn hóa hệ thống kế toán phái sinh: Cung cấp khung hướng dẫn và ví dụ định lượng chi tiết về bút toán kế toán tài chính phái sinh cho cả hai mục đích: thương mại (trading) và phòng ngừa rủi ro (hedging).
- Đề xuất giải pháp cấu trúc hạ tầng: Làm rõ cơ chế tương tác đa phương giữa Sở Giao dịch, Thành viên lưu ký, Ngân hàng thanh toán và Trung tâm thanh toán bù trừ CCP trong quản trị rủi ro thanh toán.
BƯỚC 2: NỘI DUNG BÀI VIẾT SEO CHI TIẾT
Tổng quan nghiên cứu
Thị trường tài chính Việt Nam bước vào giai đoạn tái cấu trúc toàn diện với yêu cầu cấp bách về việc nâng cao chất lượng và đa dạng hóa các kênh đầu tư. Trong nhiều năm, thị trường chủ yếu dựa vào cổ phiếu niêm yết truyền thống và trái phiếu chính phủ. Sự thiếu hụt các sản phẩm tài chính phức hợp khiến thị trường dễ bị tổn thương trước biến động vĩ mô và hạn chế năng lực phòng ngừa rủi ro của nhà đầu tư.
Khoảng trống lớn nhất của hệ thống tài chính lúc bấy giờ là sự vắng bóng của thị trường chứng khoán phái sinh chuẩn hóa, cơ chế quỹ thụ động hiện đại và khung pháp lý kế toán tương thích quốc tế. Do đó, việc xây dựng các công cụ tài chính mới là đòi hỏi sống còn để thu hút dòng vốn tổ chức dài hạn.
Ấn phẩm chuyên đề của Tạp chí Chứng khoán đã giải quyết trọn vẹn những thách thức trên. Bằng cách kết hợp giữa góc nhìn quản lý vĩ mô, kinh nghiệm điều hành quỹ đầu tư và cơ sở lý luận kế toán quốc tế, tài liệu cung cấp luận cứ toàn diện cho việc thiết lập thị trường phái sinh, triển khai quỹ ETF và ban hành chuẩn mực kế toán công cụ tài chính.
Nội dung chi tiết
1. Cơ sở lý luận và tính cấp thiết của đa dạng hóa hàng hóa trên TTCK
Thị trường vốn hiện đại đòi hỏi một cơ cấu hàng hóa đa tầng nhằm đáp ứng khẩu vị rủi ro đa dạng của các nhóm công chúng đầu tư. Thực tiễn vận hành sau hơn một thập kỷ cho thấy TTCK Việt Nam có sự mất cân đối rõ nét giữa thị trường cổ phiếu và thị trường các công cụ thu nhập cố định, công cụ phái sinh.
Phần lớn các cổ phiếu giao dịch trên thị trường phi tập trung (OTC) thiếu thanh khoản, trong khi trái phiếu doanh nghiệp tiềm ẩn rủi ro tín dụng cao. Bên cạnh đó, trái phiếu chính phủ dù an toàn nhưng rào cản quy mô giao dịch lớn khiến nhà đầu tư cá nhân khó tiếp cận. Việc phụ thuộc vào các sản phẩm giao ngay (spot market) khiến tính thanh khoản và tâm lý thị trường bị dao động mạnh khi nền kinh tế gặp các cú sốc vĩ mô.
+-------------------------------------------------------------------------+
|                CƠ CẤU HÀNG HÓA TRÊN THỊ TRƯỜNG VỐN                      |
|                                                                         |
|  [Thị trường truyền thống]  ---> Cổ phiếu niêm yết, TPCP                |
|  [Giai đoạn chuyển tiếp]    ---> Quỹ mở, Quỹ ETF, Quỹ REIT              |
|  [Thị trường cấp cao]       ---> Hợp đồng tương lai, Quyền chọn, IRS    |
+-------------------------------------------------------------------------+
Kinh nghiệm quốc tế từ các nền kinh tế mới nổi chỉ ra rằng việc mở rộng các mô hình quỹ ủy thác và công cụ phòng ngừa rủi ro là đòn bẩy thúc đẩy quy mô thị trường vốn. Tại Ấn Độ, giá trị quỹ đại chúng đã tăng trưởng gấp 12 lần sau 15 năm; tại Malaysia và Trung Quốc, các mô hình quỹ tín thác (Unit Trust) và ETF đã tạo bước nhảy vọt hàng trăm lần về tài sản quản lý. Việc đa dạng hóa hàng hóa trên TTCK không chỉ hỗ trợ huy động nguồn vốn nhàn rỗi trong dân cư mà còn giúp nâng cao tính minh bạch, hỗ trợ quản trị doanh nghiệp và kết nối thị trường tài chính nội địa với khu vực.
2. Thiết kế HĐTL chỉ số chứng khoán, Quỹ ETF và mô hình thanh toán CCP
Để triển khai TTCK phái sinh thành công, việc lựa chọn sản phẩm khởi đầu đóng vai trò then chốt. HĐTL chỉ số chứng khoán được lựa chọn làm công cụ tiên phong thay vì hợp đồng quyền chọn nhờ cấu trúc chuẩn hóa, tính minh bạch cao và mô hình định giá dựa trên dòng tiền chiết khấu dễ tiếp cận. Ngược lại, hợp đồng quyền chọn đòi hỏi các mô hình định giá phi tuyến phức tạp (như Black-Scholes-Merton) và thị trường cơ sở phải có độ sâu vượt trội.
Chỉ số chứng khoán được lựa chọn làm tài sản cơ sở phải thỏa mãn bốn tiêu chuẩn khắt khe: tính thanh khoản cao, độ sâu thị trường chống thao túng, cơ chế thông tin thời gian thực và nền tảng pháp lý rõ ràng. Sự ra đời của các bộ chỉ số đại diện như VN30 và HNX30 với phương pháp tính toán dựa trên tỷ lệ cổ phiếu tự do chuyển nhượng (Free-float) đã loại bỏ nhược điểm của các chỉ số tính theo vốn hóa toàn phần cũ, phản ánh chính xác cung cầu thị trường.
Song song với phái sinh, mô hình quỹ hoán đổi danh mục (ETF) thiết lập cơ chế kết nối giữa thị trường sơ cấp và thứ cấp thông qua việc hoán đổi danh mục chứng khoán cơ cấu lấy lô chứng chỉ quỹ. Mô hình này giúp loại bỏ chi phí quản lý chủ động, minh bạch hóa giá trị tài sản ròng tham chiếu (iNAV) theo thời gian thực và cho phép giao dịch song hành để triệt tiêu độ lệch giá.
Hạ tầng vận hành toàn bộ hệ thống này dựa trên mô hình Đối tác bù trừ trung tâm (CCP). CCP đóng vai trò là người mua của mọi người bán và người bán của mọi người mua, đảm đương trách nhiệm quản lý ký quỹ, tính toán lãi lỗ hàng ngày (Mark-to-Market) và bảo đảm thanh toán ngay cả khi một thành viên mất khả năng chi trả.
3. Chuẩn mực kế toán công cụ phái sinh và ứng dụng quản trị rủi ro
Việc phát triển các công cụ tài chính mới đòi hỏi khuôn khổ kế toán phải chuyển dịch từ nguyên tắc giá gốc sang hạch toán theo giá trị hợp lý (Fair Value) nhằm phản ánh đúng thực trạng tài chính của doanh nghiệp. Theo định hướng của chuẩn mực kế toán quốc tế (IAS 39, IFRS 7, IAS 32) và Thông tư 210/2009/TT-BTC, công cụ tài chính phái sinh được phân loại nghiêm ngặt theo hai mục đích sử dụng:
- Mục đích thương mại (Trading): Doanh nghiệp ghi nhận công cụ tài chính phái sinh theo giá trị hợp lý trên bảng cân đối kế toán. Mọi biến động tăng giảm giá trị hợp lý hoặc biến động tiền ký quỹ hàng ngày được kết chuyển trực tiếp vào Báo cáo kết quả hoạt động kinh doanh (P&L) trong kỳ.
- Mục đích phòng ngừa rủi ro (Hedging): Áp dụng kế toán phòng ngừa rủi ro (đối với rủi ro giá trị hợp lý hoặc rủi ro dòng tiền). Khoản chênh lệch đánh giá lại tài sản hoặc dòng ký quỹ phái sinh được phản ánh tạm thời trong vốn chủ sở hữu (vào mục Lãi/lỗ toàn diện khác - OCI) và chỉ kết chuyển vào chi phí/doanh thu khi giao dịch dự kiến trong tương lai thực sự phát sinh.
+-------------------------------------------------------------------------+
|                  HẠCH TOÁN KẾ TOÁN HĐTL THEO MỤC ĐÍCH                   |
|                                                                         |
| 1. Mục đích Thương mại:                                                 |
|    - Biến động ký quỹ/Định giá ---> Báo cáo Kết quả Kinh doanh (P&L)    |
|                                                                         |
| 2. Mục đích Phòng ngừa Rủi ro Dòng tiền:                                |
|    - Biến động định giá hợp lệ ---> Vốn Chủ sở hữu (Bảng Cân đối)       |
|    - Đáo hạn/Giao dịch gốc xảy ra -> Kết chuyển P&L để bù trừ tổn thất  |
+-------------------------------------------------------------------------+
Ví dụ minh họa rõ nét nhất là trường hợp doanh nghiệp sử dụng HĐTL trái phiếu kỳ hạn 10 năm trên sàn quốc tế (như LIFFE) để bảo hiểm rủi ro danh mục:
$$\text{Giá trị biến động một bước giá} = \frac{0{,}01}{100} \times 100.000\text{ EUR} = 10\text{ EUR/hợp đồng}$$
Khi nhà đầu tư mua 20 hợp đồng ở mức giá 92,31 EUR và giá giảm liên tiếp xuống 92,25 EUR, 91,38 EUR rồi đóng vị thế tại 90,67 EUR:
- Nếu phục vụ mục đích đầu cơ/thương mại, toàn bộ khoản lỗ ký quỹ từng ngày (lần lượt là 1.200 EUR, 17.400 EUR, 14.200 EUR) được ghi Nợ TK Lỗ từ công cụ tài chính phái sinh và trừ thẳng vào kết quả kinh doanh.
- Nếu phục vụ phòng ngừa rủi ro dòng tiền cho một nghĩa vụ nợ, các khoản trích lập này được theo dõi trên tài khoản Chênh lệch đánh giá lại tài sản thuộc Vốn chủ sở hữu, bảo vệ lợi nhuận thuần trong kỳ của doanh nghiệp không bị bóp méo bởi biến động ngắn hạn.
Ai nên đọc tài liệu này?
Tài liệu là cẩm nang nghiên cứu và ứng dụng thực tiễn dành cho nhiều nhóm chuyên gia trong hệ sinh thái tài chính:
- Chuyên viên quản lý danh mục và Giám đốc đầu tư (CIO): Nắm vững cơ chế vận hành của quỹ mở, quỹ ETF, phương thức giao dịch arbitrage và xây dựng chiến lược phòng hộ danh mục bằng HĐTL chỉ số.
- Chuyên viên kế toán, kiểm toán và Giám đốc tài chính (CFO): Hiểu rõ bản chất các bút toán hạch toán phái sinh, điều kiện áp dụng kế toán phòng ngừa rủi ro theo chuẩn mực IAS 39 / IFRS 9 để chuẩn lập báo cáo tài chính minh bạch.
- Cán bộ hoạch định chính sách và quản lý thị trường: Tham khảo các luận cứ thực tiễn trong việc xây dựng khung pháp lý cho sản phẩm phái sinh, quỹ REIT, quy định tỷ lệ sở hữu nước ngoài (FOL) và quản trị rủi ro hệ thống thông qua CCP.
- Giảng viên và học viên cao học ngành Tài chính - Ngân hàng: Bổ sung tư liệu học thuật giá trị với các mô hình kinh tế tài chính, sơ đồ vận hành thanh toán bù trừ và ví dụ định lượng chuẩn mực.
[!NOTE]
Kiến thức nền tảng cần có: Bạn đọc cần có hiểu biết cơ bản về thị trường chứng khoán cơ sở, các chỉ tiêu kinh tế vĩ mô và nguyên lý lập báo cáo tài chính doanh nghiệp.
Câu hỏi thường gặp (FAQ)
1. Hợp đồng tương lai chỉ số chứng khoán là gì?
HĐTL chỉ số chứng khoán là thỏa thuận chuẩn hóa giữa hai bên nhằm mua hoặc bán giá trị của một chỉ số chứng khoán tại mức giá xác định vào một thời điểm trong tương lai. Sản phẩm này được giao dịch tập trung trên Sở Giao dịch và thanh toán hàng ngày bằng tiền mặt dựa trên hệ số nhân hợp đồng.
2. Quy trình thanh toán bù trừ qua đối tác CCP diễn ra như thế nào?
Quy trình thực hiện qua 4 bước: (1) Nhà đầu tư nộp ký quỹ ban đầu; (2) Sở Giao dịch chuyển dữ liệu khớp lệnh sang CCP; (3) CCP thực hiện định giá lại vị thế theo giá thị trường (Mark-to-Market) vào cuối mỗi ngày; (4) Ngân hàng thanh toán tiến hành thu/chi số tiền lãi lỗ ròng và yêu cầu nộp ký quỹ bổ sung nếu số dư dưới ngưỡng duy trì.
3. Tại sao Việt Nam ưu tiên phát triển HĐTL chỉ số trước hợp đồng quyền chọn?
Việt Nam ưu tiên HĐTL chỉ số vì cấu trúc sản phẩm đơn giản hơn (chỉ có 2 vị thế mua/bán so với 4 vị thế của quyền chọn), phương pháp định giá dựa trên dòng tiền dễ áp dụng và chỉ số tổng hợp (như VN30) có độ sâu thị trường tốt, giúp hạn chế rủi ro thao túng giá so với cổ phiếu đơn lẻ.
4. Khi nào doanh nghiệp được áp dụng kế toán phòng ngừa rủi ro cho phái sinh?
Doanh nghiệp được áp dụng kế toán phòng ngừa rủi ro khi đáp ứng đủ các điều kiện: có hồ sơ văn bản xác định mục tiêu và chiến lược quản lý rủi ro ngay từ đầu, công cụ phái sinh ký với đối tác độc lập bên ngoài, hiệu quả phòng ngừa đạt tỷ lệ từ 80% đến 125% và rủi ro dòng tiền phải có độ chắc chắn cao.
5. Quỹ ETF khác biệt như thế nào so với quỹ mở truyền thống?
Quỹ ETF là quỹ thụ động mô phỏng theo chỉ số tham chiếu, phát hành và mua lại bằng danh mục chứng khoán cơ cấu trên thị trường sơ cấp thông qua thành viên lập quỹ, đồng thời chứng chỉ quỹ ETF được niêm yết và giao dịch tự do liên tục trên sàn chứng khoán như một cổ phiếu thông thường.
Kết luận
Việc tái cơ cấu và phát triển các sản phẩm tài chính mới là bước ngoặt quyết định nâng cấp thị trường vốn Việt Nam. Nghiên cứu mang lại những đúc kết quan trọng:
- Đa dạng hóa danh mục hàng hóa là điều kiện tiên quyết để giải quyết bài toán thanh khoản và nâng cao sức hấp dẫn của TTCK đối với các định chế tài chính quốc tế.
- Hợp đồng tương lai chỉ số và Quỹ ETF là hai mũi nhọn đột phá, vừa đóng vai trò công cụ đầu tư chi phí thấp vừa là công cụ phòng vệ rủi ro tối ưu.
- Thiết lập hệ thống đối tác bù trừ trung tâm CCP và ban hành chuẩn mực kế toán tài chính phái sinh là hai trụ cột hạ tầng bảo đảm an toàn toàn hệ thống.
Trong tương lai, thị trường cần tiếp tục hoàn thiện khung pháp lý cho Quỹ tín thác bất động sản (REIT), nới lỏng tỷ lệ sở hữu nước ngoài (FOL) và mở rộng sang các hợp đồng quyền chọn phức tạp nhằm đưa thị trường tài chính Việt Nam hội nhập sâu rộng với các chuẩn mực toàn cầu.