BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Các vấn đề và câu hỏi chính tài liệu giải quyết
- Xây dựng khung pháp lý tài chính xanh: Làm thế nào để thể chế hóa các khái niệm, quy định và tiêu chuẩn về tài chính xanh, cổ phiếu xanh và trái phiếu xanh trên thị trường vốn Việt Nam?
- Cơ chế phát triển công cụ trái phiếu xanh (Green Bonds): Giải pháp huy động nguồn vốn dài hạn cho các dự án bảo vệ môi trường, năng lượng tái tạo và thích ứng biến đổi khí hậu.
- Phương pháp thiết lập bộ chỉ số phát triển bền vững (ESG): Quy trình đo lường, đánh giá và xếp hạng các tiêu chí Môi trường – Xã hội – Quản trị doanh nghiệp cho các công ty niêm yết trên Sở Giao dịch Chứng khoán (HOSE, HNX).
- Chuẩn hóa nghĩa vụ công bố thông tin: Cách thức triển khai Thông tư 155/2015/TT-BTC nhằm minh bạch hóa báo cáo phát triển bền vững và kiểm soát chặt chẽ giao dịch của người nội bộ.
2. Trích xuất thuật ngữ chuyên ngành quan trọng
- Tài chính xanh (Green Finance)
- Thị trường vốn xanh (Green Capital Market)
- Trái phiếu xanh (Green Bonds)
- Cổ phiếu xanh (Green Equities)
- Tiêu chuẩn ESG (Environmental - Social - Governance)
- Chỉ số phát triển bền vững (Sustainability Index)
- Thông tư 155/2015/TT-BTC
- Công bố thông tin (CBTT - Information Disclosure)
- Báo cáo phát triển bền vững (Sustainability Reporting - GRI G4)
- Thẻ điểm quản trị công ty ASEAN (ASEAN Corporate Governance Scorecard)
- Sáng kiến Sở Giao dịch Chứng khoán Bền vững (UN SSE Initiative)
- Chi phí vốn (Cost of Capital)
- Đầu tư có trách nhiệm (Sustainable & Responsible Investment - SRI)
- Chỉ số Dow Jones Sustainability Index (DJSI)
- Trái phiếu chính quyền địa phương (Municipal Bonds)
- Nghiệp vụ thị trường mở (OMO)
- Lãi suất liên ngân hàng (Interbank Interest Rate)
- Đấu thầu mua sắm có trách nhiệm (Responsible Procurement)
3. Đóng góp và điểm mới của tài liệu
- Định hình lộ trình 5 bước phát triển chính sách xanh: Thiết lập quy trình chuẩn hóa từ lập kế hoạch tăng trưởng, đánh giá ngành trọng điểm, chuẩn bị chính sách, cấp vốn đến thực thi tại các Sở Giao dịch.
- Đề xuất khung giải pháp thử nghiệm trái phiếu xanh: Giới thiệu các cấu trúc trái phiếu coupon thuần túy, trái phiếu zero-coupon, trái phiếu gắn với doanh thu dự án và cơ chế chiết khấu ưu đãi trong nghiệp vụ OMO của Ngân hàng Nhà nước.
- Tiên phong đưa ESG vào quy chuẩn niêm yết: Tích hợp báo cáo phát triển bền vững theo chuẩn GRI G4 vào tiêu chí đánh giá doanh nghiệp niêm yết, tạo nền tảng cho việc ra mắt chỉ số VNSI trên HOSE.
- Minh bạch hóa quản trị doanh nghiệp đại chúng: Làm rõ quy định pháp lý đối với người nội bộ và người có liên quan theo Thông tư 155/2015/TT-BTC, hạn chế tối đa nguy cơ chuyển nhượng chui và gian lận giao dịch.
BƯỚC 2: VIẾT CONTENT THEO CẤU TRÚC
Tổng quan nghiên cứu
Trong bối cảnh biến đổi khí hậu toàn cầu diễn biến phức tạp, các nền kinh tế đang đứng trước sức ép phải chuyển dịch mô hình tăng trưởng. Việt Nam là một trong những quốc gia chịu tổn thất nặng nề nhất do thiên tai và suy thoái môi trường. Vì vậy, việc huy động nguồn lực dài hạn thông qua thị trường vốn xanh đóng vai trò sống còn.
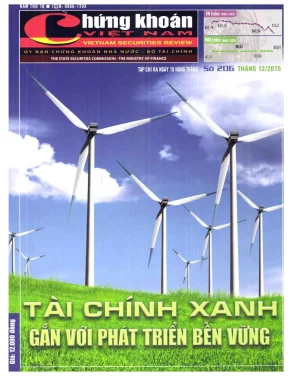
Nghiên cứu trong ấn phẩm Chứng Khoán Việt Nam Số 206 tập trung giải quyết khoảng trống pháp lý và kỹ thuật trong việc triển khai các công cụ tài chính xanh. Trước đây, thị trường Việt Nam thiếu các định nghĩa chuẩn mực, tiêu chí phân loại dự án và cơ chế ưu đãi vốn. Tài liệu này cung cấp góc nhìn toàn diện từ các nhà hoạch định chính sách, tổ chức quốc tế (GIZ) và lãnh đạo các Sở Giao dịch Chứng khoán.
Phương pháp tiếp cận của nghiên cứu kết hợp giữa phân tích chính sách vĩ mô, nghiên cứu thực nghiệm quốc tế và đề xuất khung hướng dẫn cụ thể. Qua đó, tài liệu mở ra lộ trình thực tế nhằm xanh hóa thị trường chứng khoán Việt Nam.
Nội dung chi tiết
Cơ sở lý thuyết và định hướng khung pháp lý cho tài chính xanh tại Việt Nam
Tăng trưởng xanh không thể tách rời chiến lược phát triển kinh tế tổng thể. Cơ sở nền tảng của chính sách tài chính xanh tại Việt Nam bắt nguồn từ Quyết định 1393/QĐ-TTg về Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2011–2020 và Quyết định 2183/QĐ-BTC của Bộ Tài chính.
Khung tài chính xanh được thiết lập dựa trên ba trụ cột điều hành chính:
- Quy chuẩn niêm yết: Ban hành điều kiện sàng lọc các doanh nghiệp phát triển xanh tham gia huy động vốn trên thị trường chứng khoán.
- Nghĩa vụ công bố thông tin: Chuẩn hóa việc lập báo cáo phát triển bền vững theo các tiêu chuẩn quốc tế như Global Reporting Initiative (GRI G4).
- Cơ chế giám sát môi trường - xã hội: Đo lường tác động vận hành và mức độ tuân thủ quy chuẩn sinh thái của các định chế tài chính cùng doanh nghiệp niêm yết.
Bên cạnh đó, việc hoàn thiện khuôn khổ pháp lý bắt đầu từ việc chuẩn hóa các định nghĩa cơ bản. Doanh nghiệp cần hiểu rõ bản chất của cổ phiếu xanh, trái phiếu xanh và dự án xanh. Khi khái niệm được thống nhất, cơ quan quản lý mới có thể ban hành chính sách ưu đãi thuế, giảm chi phí phát hành và hỗ trợ tiếp cận dòng vốn ngoại.
Phương pháp xây dựng bộ chỉ số ESG và phát triển trái phiếu xanh
Để hiện thực hóa các chính sách tài chính, tài liệu đề xuất lộ trình kỹ thuật gồm 5 bước cụ thể:
- Thiết lập kế hoạch tăng trưởng xanh: Xác định mục tiêu vĩ mô, đánh giá điều kiện thể chế và rà soát môi trường pháp lý hiện hành.
- Đánh giá tiềm năng theo ngành: Phân tích nhu cầu cấp vốn sinh thái của từng lĩnh vực, từ đó ưu tiên nguồn lực cho năng lượng tái tạo, xử lý rác thải và nông nghiệp sạch.
- Chuẩn bị và ban hành chính sách: Xây dựng tiêu chuẩn kỹ thuật, thiết lập hệ thống xác minh độc lập và chế tài xử phạt hành vi vi phạm môi trường.
- Cơ cấu nguồn vốn tài trợ: Phân bổ tỷ trọng giữa vốn đầu tư công và tư nhân, kết hợp các chính sách ưu đãi tài khóa.
- Thực thi và vận hành chỉ số: Đưa vào giao dịch các rổ chỉ số ESG, thúc đẩy các quỹ hoán đổi danh mục (ETF) và khuyến khích doanh nghiệp áp dụng công nghệ sạch.
Đối với sản phẩm trái phiếu xanh, Sở Giao dịch Chứng khoán Hà Nội (HNX) định hướng thử nghiệm đa dạng cấu trúc: trái phiếu coupon truyền thống, trái phiếu zero-coupon và trái phiếu bảo đảm bằng nguồn thu dự án. Đồng thời, tài liệu đề xuất Ngân hàng Nhà nước cho phép sử dụng trái phiếu xanh làm tài sản bảo đảm trong nghiệp vụ thị trường mở (OMO) với tỷ lệ chiết khấu ưu đãi.
Kết quả thực tiễn, kinh nghiệm quốc tế và tác động đến thị trường vốn
Nghiên cứu dẫn chứng các bài học thực nghiệm từ các thị trường phát triển như Úc, Anh, Singapore và Đức:
- Hiệu quả tài chính từ mô hình Quỹ tín thác bất động sản (LPTs) tại Úc: Điển hình như Tập đoàn GPT và Investa đã tiết kiệm hàng trăm nghìn USD mỗi năm nhờ cắt giảm năng lượng và phát thải, qua đó cải thiện rõ rệt tỷ suất hoàn vốn nội bộ (IRR).
- Chỉ số bền vững Dow Jones (DJSI): Minh chứng rằng việc duy trì các tiêu chuẩn kinh tế – môi trường – xã hội giúp doanh nghiệp gia tăng định giá và mở rộng tệp nhà đầu tư tổ chức.
- Tác động của Thông tư 155/2015/TT-BTC: Việc mở rộng định nghĩa người nội bộ giúp ngăn ngừa triệt để tình trạng lách luật chuyển nhượng cổ phiếu, đồng thời buộc doanh nghiệp đại chúng phải minh bạch hóa thông tin quản trị và môi trường.
Nhờ việc chuẩn hóa dữ liệu phát triển bền vững, Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE) có nền tảng vững chắc để xây dựng bộ chỉ số phát triển bền vững (VNSI), tạo lực đẩy thu hút các dòng vốn đầu tư có trách nhiệm (SRI) từ các định chế quốc tế.
| Công cụ / Sáng kiến |
Cơ quan / Đơn vị thực hiện |
Mục tiêu cốt lõi |
Tác động thực tiễn |
| Thông tư 155/2015/TT-BTC |
Bộ Tài chính / UBCKNN |
Mở rộng phạm vi người nội bộ, bắt buộc báo cáo ESG |
Ngăn ngừa bán chui cổ phiếu, chuẩn hóa báo cáo thường niên |
| Bộ chỉ số Phát triển Bền vững |
HOSE / Sáng kiến UN SSE |
Thiết lập rổ cổ phiếu đáp ứng tiêu chí ESG |
Cung cấp tài sản cơ sở cho quỹ ETF, thu hút dòng vốn SRI |
| Đề án Trái phiếu Xanh |
HNX / Phối hợp GIZ & SEB |
Thử nghiệm phát hành trái phiếu dự án sạch |
Đa dạng hóa kênh tài trợ vốn cho năng lượng tái tạo |
| Thẻ điểm Quản trị ASEAN |
ACMF / UBCKNN |
Nâng cao chuẩn mực quản trị công ty đại chúng |
Cải thiện tính minh bạch, gia tăng uy tín thị trường quốc tế |
Ai nên đọc tài liệu này?
Tài liệu này là tài nguyên tham khảo thiết thực cho các nhóm đối tượng sau:
- Nhà hoạch định chính sách và cơ quan quản lý: Cán bộ thuộc Bộ Tài chính, Ủy ban Chứng khoán Nhà nước và Ngân hàng Nhà nước cần tài liệu để xây dựng thông tư hướng dẫn và thiết lập cơ chế thị trường mở.
- Ban lãnh đạo doanh nghiệp niêm yết: Tổng giám đốc, Giám đốc tài chính (CFO) và cán bộ quản trị doanh nghiệp muốn nắm vững quy định công bố thông tin theo Thông tư 155/2015/TT-BTC và nâng hạng ESG.
- Nhà đầu tư tổ chức và chuyên viên phân tích tài chính: Quỹ đầu tư, công ty quản lý quỹ và chuyên viên định giá cần công cụ tích hợp các biến số môi trường – xã hội vào mô hình định giá cổ phiếu, trái phiếu.
- Giảng viên và nhà nghiên cứu kinh tế: Các chuyên gia nghiên cứu về tài chính xanh, kinh tế phát triển và quản trị bền vững tại các trường đại học, viện nghiên cứu.
[!NOTE]
Yêu cầu kiến thức nền tảng: Người đọc cần có kiến thức cơ bản về thị trường chứng khoán, phân tích báo cáo tài chính doanh nghiệp và hệ thống văn bản pháp luật tài chính.
Câu hỏi thường gặp
Tài chính xanh là gì và bao gồm những công cụ nào?
Tài chính xanh là hệ thống các dịch vụ tài chính được thiết kế nhằm huy động vốn cho các dự án bảo vệ môi trường và chống biến đổi khí hậu. Các công cụ tài chính xanh chủ yếu bao gồm: trái phiếu xanh, cổ phiếu xanh, quỹ đầu tư có trách nhiệm (SRI) và các bộ chỉ số phát triển bền vững.
Làm thế nào để doanh nghiệp xây dựng báo cáo phát triển bền vững theo Thông tư 155?
Doanh nghiệp thực hiện theo 4 bước: (1) Rà soát mục tiêu phát triển bền vững theo chuẩn GRI G4; (2) Thu thập dữ liệu quản trị môi trường và lao động; (3) Tích hợp thông tin vào Phụ lục 04 của Báo cáo thường niên; (4) Công bố thông tin định kỳ đúng hạn trên hệ thống của UBCKNN và Sở Giao dịch.
Tại sao doanh nghiệp áp dụng tiêu chuẩn ESG lại giảm được chi phí vốn?
Doanh nghiệp đạt điểm ESG cao chứng minh được năng lực quản trị rủi ro tốt, giảm thiểu nguy cơ kiện tụng và tiết kiệm chi phí năng lượng vận hành. Nhờ vậy, doanh nghiệp dễ dàng tiếp cận các quỹ ngoại, được định mức tín nhiệm cao hơn và phát hành trái phiếu với mức lãi suất ưu đãi.
Khi nào trái phiếu xanh được chấp nhận làm tài sản bảo đảm tại Ngân hàng Nhà nước?
Trái phiếu xanh được sử dụng trong nghiệp vụ thị trường mở khi đáp ứng các tiêu chí: dự án phát hành thuộc danh mục xanh được phê duyệt, được cơ quan độc lập xác thực, có thanh khoản tốt và được Ngân hàng Nhà nước quy định tỷ lệ chiết khấu cụ thể theo từng thời kỳ.
Khái niệm "người nội bộ" theo Thông tư 155/2015/TT-BTC khác gì so với quy định cũ?
Thông tư 155 thay thế thuật ngữ "cổ đông nội bộ" bằng "người nội bộ". Quy định mới bao quát tất cả cá nhân giữ vị trí quản lý trọng yếu hoặc có thẩm quyền ký kết nhân danh công ty, kể cả khi họ không trực tiếp đứng tên sở hữu cổ phần, nhằm ngăn ngừa hiện tượng lách luật giao dịch.
Kết luận
Nghiên cứu trong Tạp chí Chứng khoán Số 206 mang lại cái nhìn toàn diện và có giá trị tham khảo cao về bước chuyển dịch sang nền tài chính bền vững tại Việt Nam:
- Hoàn thiện thể chế: Khẳng định vai trò tiên quyết của khung pháp lý, đặc biệt là sự ra đời của Thông tư 155/2015/TT-BTC và Kế hoạch hành động ngành Tài chính.
- Đa dạng hóa công cụ: Trái phiếu xanh và chỉ số ESG là hai đòn bẩy quan trọng giúp thị trường vốn thu hút dòng vốn quốc tế quy mô lớn.
- Lợi ích dài hạn: Việc thực thi nghiêm túc các tiêu chí môi trường – xã hội trực tiếp mang lại lợi ích kinh tế cho doanh nghiệp thông qua việc tiết giảm chi phí vận hành và hạ thấp chi phí vốn.
- Định hướng tương lai: Việt Nam cần sớm xây dựng tổ chức đánh giá độc lập về tín nhiệm xanh, đồng thời mở rộng các sản phẩm phái sinh gắn liền với chỉ số phát triển bền vững.
Tài liệu là cẩm nang hữu ích giúp các tổ chức tài chính và doanh nghiệp định hình chiến lược tăng trưởng bền vững trong kỷ nguyên kinh tế xanh.