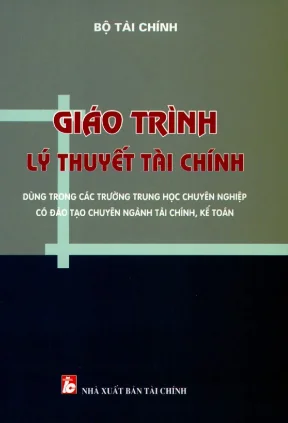
I. Tổng quan về giáo trình lý thuyết tài chính TC NH 039
Giáo trình lý thuyết tài chính TC NH 039 là tài liệu đào tạo chính thức do Bộ Tài chính Việt Nam tổ chức biên soạn. Thạc sĩ Lê Văn Khâm, Trưởng Khoa Tài chính Trường Cao đẳng Tài chính - Kế toán Hà Nội,担任 chủ biên. Giáo trình được xuất bản năm 2008 bởi Nhà xuất bản Tài chính. Tài liệu phục vụ chương trình đào tạo cán bộ tài chính, kế toán trình độ trung học chuyên nghiệp. Nội dung bao gồm sáu chương học cơ bản. Giáo trình trải qua quá trình thẩm định nghiêm ngặt bởi Hội đồng thẩm định Bộ Tài chính. Các chuyên gia đầu ngành tham gia góp ý kiến đảm bảo chất lượng nội dung. Tài liệu được tái bản lần thứ hai, khẳng định giá trị trong giảng dạy và nghiên cứu. Giáo trình cung cấp kiến thức nền tảng về lý thuyết tài chính hiện đại.
1.1. Thông tin xuất bản và chủ biên
Giáo trình TC NH 039 do Nhà xuất bản Tài chính phát hành năm 2008 tại Hà Nội. Thạc sĩ Lê Văn Khâm担任 chủ biên và trực tiếp biên soạn các chương I, V, VI. Thạc sĩ Trương Duy Hoàng biên soạn chương II, III. Cử nhân Tống Thị Thiện Phước biên soạn chương IV. Hội đồng thẩm định gồm Phó Giáo sư - Tiến sĩ Trần Văn Tú担任 Chủ tịch. Giáo trình in 2.000 cuốn, khổ 14,5 x 20,5 cm. Đây là sản phẩm nghiên cứu khoa học tập thể của các tác giả.
1.2. Đối tượng và mục tiêu đào tạo
Giáo trình hướng đến đối tượng học viên các trường trung học chuyên nghiệp. Chương trình đào tạo chuyên ngành tài chính và kế toán. Mục tiêu chuẩn hóa nội dung đào tạo cán bộ tài chính trình độ trung học. Giáo trình cập nhật chính sách, chế độ tài chính kế toán đổi mới. Nội dung phù hợp với tình hình phát triển kinh tế - xã hội trong nước. Tài liệu hỗ trợ hội nhập quốc tế trong lĩnh vực tài chính. Giáo trình phục vụ nghiên cứu, giảng dạy bậc trung học chuyên nghiệp hiệu quả.
II. Phân tích cấu trúc nội dung giáo trình tài chính
Giáo trình TC NH 039 được tổ chức thành sáu chương học logic. Chương I trình bày những vấn đề cơ bản về tài chính và sự ra đời của phạm trù này. Chương II tập trung vào tài chính nhà nước và vai trò quản lý ngân sách. Chương III phân tích tài chính doanh nghiệp với các chỉ tiêu doanh thu, lợi nhuận. Chương IV giới thiệu các khẩu tài chính trung gian gồm tín dụng và bảo hiểm. Chương V đề cập thị trường tài chính và vai trò trong nền kinh tế thị trường. Chương VI mở rộng sang tài chính quốc tế và quan hệ hợp tác. Mỗi chương có cấu trúc rõ ràng với mục tiêu học tập cụ thể. Nội dung từ tổng quan đến chuyên sâu, phù hợp trình độ trung học. Giáo trình kết hợp lý thuyết và thực tiễn tài chính Việt Nam.
2.1. Các chương nền tảng về lý thuyết tài chính
Chương I đặt nền móng với tiền đề ra đời và phát triển của tài chính. Nội dung giải thích tài chính là phạm trù kinh tế gắn liền sản xuất hàng hóa. Chương trình phân tích tài chính như phạm trù lịch sử qua các hình thái kinh tế. Chương II và III đi sâu vào hai lĩnh vực tài chính chủ đạo. Tài chính nhà nước quản lý nguồn lực quốc gia thông qua ngân sách. Tài chính doanh nghiệp tập trung hiệu quả sản xuất kinh doanh và lợi nhuận.
2.2. Các chương nâng cao về thị trường và quốc tế
Chương IV giới thiệu tín dụng và bảo hiểm như công cụ tài chính trung gian. Các hình thức tín dụng đa dạng phục vụ nhu cầu nền kinh tế. Bảo hiểm giúp phân tán rủi ro và ổn định hoạt động tài chính. Chương V phân tích thị trường tài chính với khái niệm và phân loại chi tiết. Chương VI mở rộng quan hệ tài chính quốc tế của Việt Nam. Nội dung bao gồm tín dụng quốc tế, đầu tư trực tiếp và viện trợ không hoàn lại.
III. Phương pháp học tập giáo trình lý thuyết tài chính hiệu quả
Học tập giáo trình TC NH 039 đòi hỏi phương pháp có hệ thống. Đầu tiên cần đọc kỹ phần tổng quan để nắm khung kiến thức chung. Mỗi chương nên học theo thứ tự逻辑从基础到高级. Người học cần ghi chú các định nghĩa, khái niệm cốt lõi trong từng mục. Việc tổng hợp sơ đồ tư duy giúp liên kết các chủ đề với nhau. Thực hành giải bài tập củng cố kiến thức lý thuyết hiệu quả. Thảo luận nhóm tăng cường hiểu biết đa chiều về các vấn đề tài chính. Liên hệ thực tiễn tài chính Việt Nam hiện tại làm giàu kiến thức. Ôn tập thường xuyên đảm bảo ghi nhớ lâu dài các nội dung chính. Tham khảo thêm tài liệu chuyên sâu mở rộng hiểu biết chuyên ngành.
3.1. Chiến lược tiếp cận từng chương học
Bắt đầu mỗi chương bằng việc đọc mục tiêu học tập và tóm tắt nội dung. Xác định các khái niệm then chốt cần ghi nhớ trước khi đọc chi tiết. Đọc từng mục với tốc độ chậm, đảm bảo hiểu rõ từng luận điểm. Gạch chân hoặc đánh dấu các ý quan trọng trong quá trình đọc. Tóm tắt nội dung chương bằng ngôn ngữ của bản thân sau khi hoàn thành. So sánh kiến thức mới với kiến thức đã học ở các chương trước.
3.2. Kỹ thuật ghi nhớ và ứng dụng thực tế
Sử dụng phương pháp lặp lại cách quãng để ghi nhớ các khái niệm tài chính. Tạo thẻ ghi chú với thuật ngữ chuyên ngành và định nghĩa tương ứng. Áp dụng kiến thức vào phân tích tình hình tài chính thực tế của doanh nghiệp. Theo dõi tin tức tài chính để liên hệ với nội dung giáo trình thường xuyên. Thực hành tính toán các chỉ tiêu tài chính cơ bản qua bài tập mẫu. Tham gia diễn đàn học tập trực tuyến để trao đổi kiến thức hiệu quả.
IV. Kết luận và ứng dụng giáo trình tài chính trong đào tạo
Giáo trình TC NH 039 đóng vai trò quan trọng trong đào tạo tài chính Việt Nam. Tài liệu cung cấp nền tảng lý thuyết vững chắc cho cán bộ trình độ trung học. Nội dung cập nhật chính sách tài chính phù hợp giai đoạn phát triển đất nước. Giáo trình hỗ trợ chuẩn hóa chương trình đào tạo chuyên ngành tài chính kế toán. Kiến thức từ giáo trình áp dụng trực tiếp vào công tác quản lý tài chính. Học viên có khả năng phân tích và đánh giá hoạt động tài chính cơ bản. Giáo trình cũng phục vụ nghiên cứu khoa học trong lĩnh vực tài chính công. Giá trị của tài liệu được khẳng định qua nhiều lần tái bản. Bộ Tài chính tiếp tục hoàn thiện nội dung đáp ứng yêu cầu đào tạo mới. Giáo trình là tài liệu tham khảo hữu ích cho người học và giảng viên.
4.1. Giá trị đào tạo và chuẩn hóa chương trình
Giáo trình đáp ứng yêu cầu chuẩn hóa nội dung đào tạo cán bộ tài chính. Chương trình bám sát định hướng phát triển kinh tế - xã hội Việt Nam. Nội dung được Hội đồng thẩm định Bộ Tài chính xét duyệt nghiêm ngặt. Giáo trình đảm bảo tính khoa học, hệ thống và thực tiễn cao. Tài liệu hỗ trợ đào tạo nguồn nhân lực chất lượng cho ngành tài chính. Chương trình đào tạo gắn liền với yêu cầu công việc thực tế tại các cơ quan.
4.2. Hướng phát triển và hoàn thiện giáo trình
Giáo trình cần cập nhật thường xuyên chính sách tài chính mới ban hành. Nội dung bổ sung thêm案例分析 thực tiễn tài chính Việt Nam hiện đại. Tích hợp kiến thức tài chính quốc tế phù hợp quá trình hội nhập. Phát triển phiên bản điện tử方便 tra cứu và học tập trực tuyến. Mở rộng nội dung về fintech và công nghệ tài chính hiện đại. Thu thập phản hồi từ giảng viên và học viên để cải tiến liên tục.