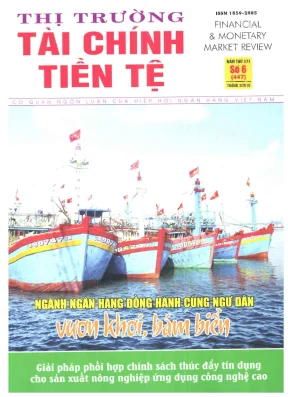
BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Các vấn đề và câu hỏi chính tài liệu giải quyết
- Cơ chế tác động của sáng tạo tài chính: Phân tích lý luận về sáng tạo tài chính (Financial Innovation) và kỹ thuật thực hành tài chính (Financial Engineering); làm rõ tác động hai mặt tới tính ổn định của hệ thống ngân hàng và 3 kênh truyền dẫn chính sách tiền tệ (lãi suất, tỷ giá, tín dụng).
- Khung pháp lý điều hành lãi suất và xử lý tranh chấp tín dụng: Giải quyết xung đột thực tiễn về lãi suất cho vay, lãi quá hạn, phí dịch vụ và phạt vi phạm hợp đồng tín dụng theo quy định của Ngân hàng Nhà nước và Luật Thương mại.
- Thực thi chính sách tín dụng mục tiêu và quản lý an toàn nợ công: Đánh giá kết quả triển khai gói tín dụng hỗ trợ thủy sản (Nghị định 67/2014/NĐ-CP, Nghị định 89/2015/NĐ-CP), gói hỗ trợ nhà ở xã hội 30.000 tỷ đồng và kinh nghiệm quản trị nợ chính quyền địa phương.
- Thách thức hạ tầng và rủi ro thanh khoản trên thị trường phái sinh: Xác định các rào cản về vốn khả dụng, hành lang pháp lý (Nghị định 42/2015/NĐ-CP) và nguy cơ mất thanh khoản khi triển khai thị trường chứng khoán phái sinh tại Việt Nam.
2. Thuật ngữ chuyên ngành quan trọng
- Sáng tạo tài chính (Financial Innovation)
- Kỹ thuật tài chính (Financial Engineering)
- Kênh truyền dẫn chính sách tiền tệ (Monetary Policy Transmission Mechanism)
- Chứng khoán hóa (Securitization)
- Khoản mục ngoại bảng (Off-balance-sheet items)
- Chứng khoán đảm bảo bằng tài sản (Asset-backed securities - ABS/MBS)
- Hợp đồng hoán đổi rủi ro tín dụng (Credit Default Swaps - CDS)
- Hợp đồng hoán đổi hàng hóa (Commodity Swap)
- Hạn mức tín dụng dự phòng (Standby credit facility)
- Tái cấp vốn (Refinancing facility)
- Bù lãi suất (Interest rate subsidy)
- Tín dụng xanh (Green Credit)
- Tỷ giá trung tâm (Central exchange rate)
- Phái sinh tiền tệ và lãi suất (FX & Interest rate derivatives)
- Vốn khả dụng (Liquid capital)
- Quản trị nợ chính quyền địa phương (Subnational debt management)
- Tài trợ thương mại (Trade Finance)
- Mô hình tư vấn bảo hiểm qua ngân hàng (Bancassurance - Financial Consultant)
3. Đóng góp và điểm mới của tài liệu
- Hệ thống hóa cơ sở lý luận hiện đại về kỹ thuật tài chính, chỉ ra cách thức các công cụ phái sinh làm suy yếu kênh tín dụng truyền thống nhưng lại tăng cường độ nhạy của kênh lãi suất.
- Tổng kết bài học thực tiễn từ quá trình giải ngân các gói tín dụng trọng điểm quốc gia, cung cấp căn cứ hoàn thiện chính sách chuyển tiếp từ gói 30.000 tỷ sang Nghị định 100/2015/NĐ-CP.
- Phân tích chuyên sâu các lỗ hổng thực thi pháp lý trong việc thu phí ngân hàng và phạt chậm trả nợ, đề xuất giải pháp chuẩn hóa hợp đồng tín dụng.
- Đúc kết bài học thất bại về thanh khoản từ các sàn giao dịch hàng hóa phái sinh trước đây tại Việt Nam (Sacom-STE, CanGio ATC) để định hình lộ trình vận hành thị trường chứng khoán phái sinh chuẩn mực.
BƯỚC 2: VIẾT CONTENT SEO CHI TIẾT
Phân Tích Toàn Diện Tạp Chí Thị Trường Tài Chính Tiền Tệ Số 447: Cơ Chế Truyền Dẫn, Khung Pháp Lý Và Thực Tiễn Hệ Thống Ngân Hàng
Tổng quan nghiên cứu
Thị trường tài chính toàn cầu không ngừng biến động dưới tác động mạnh mẽ của công nghệ và các công cụ phái sinh phức tạp. Bối cảnh này đặt hệ thống ngân hàng Việt Nam trước yêu cầu cấp thiết phải đổi mới phương thức quản trị và điều hành chính sách tiền tệ. Việc cân bằng giữa khuyến khích đổi mới tài chính và kiểm soát rủi ro hệ thống trở thành bài toán sống còn cho các cơ quan quản lý.
Tài liệu Tạp chí Thị trường Tài chính Tiền tệ Số 6 (447) – cơ quan ngôn luận của Hiệp hội Ngân hàng Việt Nam – giữ vai trò định hướng học thuật và thực tiễn chuyên sâu. Ấn phẩm tập trung mổ xẻ những nút thắt lớn của nền kinh tế giai đoạn chuyển giao chiến lược 2016–2020. Trọng tâm nghiên cứu xoay quanh sự dịch chuyển của các kênh truyền tải chính sách, rủi ro ngoại bảng và hiệu quả thực thi các gói tín dụng mục tiêu.
Tài liệu giải quyết khoảng trống kiến thức về cách thức các công cụ tài chính hiện đại tác động lên hành vi thị trường tại các nền kinh tế mới nổi. Đồng thời, ấn phẩm làm sáng tỏ tính tương thích giữa quy định pháp luật hiện hành với các cam kết tín dụng thực tế.
Thông qua phương pháp kết hợp giữa nghiên cứu lý luận chuẩn tắc, so sánh kinh nghiệm quốc tế và phân tích dữ liệu thực chứng từ hệ thống tổ chức tín dụng, ấn phẩm cung cấp cái nhìn đa chiều về các xu hướng vận hành tiền tệ và hoạt động kinh doanh ngân hàng hiện đại.
Nội dung chi tiết
1. Cơ sở lý thuyết về sáng tạo tài chính và cơ chế truyền dẫn chính sách tiền tệ
Sáng tạo tài chính (Financial Innovation) hay kỹ thuật thực hành tài chính (Financial Engineering) đã trở thành động lực then chốt tái định hình cấu trúc thị trường tài chính toàn cầu từ thập niên 1980. Theo khung lý thuyết của Tufano (2003), sự ra đời của các công cụ tài chính mới xuất phát từ 6 nguyên nhân căn bản. Các nguyên nhân này bao gồm: giảm thiểu chi phí giao dịch, xử lý bất cân xứng thông tin, ứng dụng công nghệ toán học, phòng ngừa rủi ro vĩ mô, đối ứng với sự thay đổi của chính sách thuế và né tránh các rào cản giám sát pháp lý.
Về mặt tích cực, sáng tạo tài chính tối ưu hóa danh mục đầu tư và nâng cao năng lực phân tán rủi ro thông qua chứng khoán hóa (Securitization). Tuy nhiên, các cấu trúc tài chính phức tạp như ABS, MBS hay CDS lại tiềm ẩn nguy cơ tích tụ rủi ro hệ thống. Minh chứng rõ nét nhất là cuộc khủng hoảng tài chính toàn cầu 2007–2009, bắt nguồn từ việc lạm dụng đòn bẩy và sự thiếu minh bạch của các công cụ nợ dưới chuẩn.
Đặc biệt, nghiên cứu chỉ rõ sáng tạo tài chính làm thay đổi sâu sắc 3 kênh truyền dẫn chính sách tiền tệ cốt lõi của Ngân hàng Trung ương:
- Kênh lãi suất: Được gia tăng hiệu quả do các công cụ phái sinh giúp thị trường định giá rủi ro chuẩn xác hơn. Nhờ đó, việc luân chuyển vốn diễn ra nhịp nhàng và giảm thiểu tình trạng thông tin bất đối xứng.
- Kênh tỷ giá: Tác động của chính sách tiền tệ qua tỷ giá hối đoái có xu hướng suy giảm cục bộ. Nguyên nhân là các doanh nghiệp xuất nhập khẩu đã sử dụng hợp đồng kỳ hạn (Forwards), tương lai (Futures) và hoán đổi (Swaps) để vô hiệu hóa các biến động tỷ giá ngắn hạn.
- Kênh tín dụng: Vai trò truyền thống của hệ thống ngân hàng thương mại bị suy yếu đáng kể. Doanh nghiệp có thể trực tiếp huy động vốn trên thị trường chứng khoán nợ thay vì phụ thuộc hoàn toàn vào nguồn vốn vay ngân hàng.
Do đó, Ngân hàng Trung ương phải đối mặt với thách thức giám sát các khoản mục ngoại bảng (Off-balance-sheet items) đang ngày càng phình to, đòi hỏi phải đổi mới toàn diện quy trình kiểm tra sức chịu đựng (Stress testing) của toàn hệ thống.
2. Khung pháp lý và công cụ điều hành tín dụng chuyên biệt trong hệ thống ngân hàng
Bên cạnh các nghiên cứu lý thuyết vĩ mô, tài liệu đi sâu mổ xẻ những vướng mắc pháp lý và kỹ thuật nghiệp vụ trong hoạt động cấp tín dụng tại Việt Nam.
Vấn đề pháp luật về lãi suất, phí cho vay và phạt vi phạm hợp đồng được phân tích chi tiết dựa trên Thông tư 05/2011/TT-NHNN và Luật Các tổ chức tín dụng. Các tổ chức tín dụng chỉ được phép thu các khoản phí cụ thể như phí trả nợ trước hạn, phí cam kết hạn mức tín dụng dự phòng và phí thu xếp vốn đồng tài trợ.
Thực tế xét xử cho thấy nhiều tranh chấp phát sinh do ngân hàng áp dụng các loại phí ngoài danh mục hoặc tính phạt chồng chéo lên lãi chậm trả. Điều này đòi hỏi các hợp đồng tín dụng phải phân định rõ ràng căn cứ tính phạt theo Luật Thương mại nhằm bảo đảm tính thượng tôn pháp luật và hạn chế rủi ro kiện tụng.
Ở góc độ quản trị tài chính công, nghiên cứu về nợ chính quyền địa phương (Subnational debt) từ các nền kinh tế mới nổi (Brazil, Colombia, Peru, Ấn Độ) cung cấp bài học giá trị cho Việt Nam. Tài liệu nhấn mạnh nguyên tắc "vàng": chỉ cho phép chính quyền địa phương vay nợ để tài trợ dự án phát sinh tài sản hạ tầng dài hạn, tuyệt đối không dùng vốn vay bù đắp chi thường xuyên (Zero operating deficit). Mức trần dư nợ 20%–60% theo Luật Ngân sách Nhà nước năm 2015 cần được bổ sung thêm chỉ số đo lường nghĩa vụ trả nợ trên tổng thu ngân sách địa phương.
Đối với các chương trình tín dụng an sinh, tài liệu cập nhật lộ trình kết thúc thời hạn giải ngân tái cấp vốn gói 30.000 tỷ đồng (theo Thông tư 11/2013/TT-NHNN). Đồng thời, ấn phẩm hướng dẫn cơ chế chuyển tiếp sang chính sách nhà ở xã hội dài hạn theo Nghị định 100/2015/NĐ-CP và Thông tư 25/2015/TT-NHNN, bảo đảm tính minh bạch trong việc áp dụng lãi suất thương mại đối với phần dư nợ giải ngân sau mốc thời gian quy định.
3. Thực tiễn ứng dụng: Phát triển thị trường phái sinh, tài chính xanh và mở rộng hợp tác quốc tế
Các điển hình thực tiễn trong ấn phẩm phản ánh rõ nét nỗ lực hiện đại hóa và hội nhập quốc tế của hệ thống ngân hàng thương mại Việt Nam:
Vận hành thị trường chứng khoán phái sinh (TTCKPS)
Nghiên cứu về Nghị định 42/2015/NĐ-CP chỉ ra rào cản gia nhập thị trường rất lớn: công ty chứng khoán phải có vốn điều lệ tối thiểu 600 tỷ đồng để tự doanh và 800 tỷ đồng để cung cấp dịch vụ môi giới phái sinh. Yêu cầu vốn nghiêm ngặt này giúp sàng lọc tổ chức đủ năng lực quản trị rủi ro nhưng đặt ra bài toán hóc búa về thanh khoản. Bài học đổ vỡ từ các sàn giao dịch hợp đồng tương lai nông sản trước đây (như Sacom-STE hay Cangio ATC) khẳng định rằng thiếu vắng cơ chế tạo lập thị trường chuyên nghiệp sẽ dẫn tới cạn kiệt thanh khoản.
Đột phá trong quản trị rủi ro hàng hóa và sản phẩm thu nhập cố định
Ngân hàng TMCP Quân Đội (MB) tiên phong triển khai hợp đồng hoán đổi giá hàng hóa (Commodity Swap) cho sản phẩm khí hóa lỏng (LPG) cùng doanh nghiệp xuất nhập khẩu. Công cụ này giúp doanh nghiệp chốt cố định chi phí nguyên liệu đầu vào, triệt tiêu hoàn toàn rủi ro biến động giá thả nổi quốc tế.
Song song đó, BIDV khẳng định vị thế dẫn đầu khi nhận 11 giải thưởng danh giá từ Asiamoney (Fixed Income Polls) về tư vấn phát hành trái phiếu, giao dịch phái sinh lãi suất và phân tích thị trường vốn nợ chuyên sâu.
Thúc đẩy tín dụng biển đảo và tài chính xanh
Thực thi Nghị định 67 và Nghị định 89/2015/NĐ-CP ghi nhận bước chuyển mình lớn: hệ thống ngân hàng đã cam kết cấp tín dụng cho ngư dân đóng mới gần 400 tàu công suất lớn vươn khơi xa. Điển hình như Vietcombank Quảng Ngãi bàn giao tàu cá vỏ thép công nghệ hiện đại trị giá hơn 14 tỷ đồng, với mức hỗ trợ lãi suất ngân sách bù lên tới 6%/năm.
Bên cạnh đó, việc thực thi Chỉ thị 03/CT-NHNN gắn liền với dự án đào tạo "Ngân hàng Xanh" phối hợp cùng Học viện Năng lượng Tái tạo Đức (RENAC) và ADFIAP. Dự án mở ra lộ trình nâng cao năng lực thẩm định rủi ro môi trường, thúc đẩy cấp vốn cho các dự án năng lượng tái tạo và sử dụng năng lượng hiệu quả.
Hội nhập khu vực và chuyển giao công nghệ quản trị
Sự kiện BIDV được cấp phép mở chi nhánh tại Yangon (Myanmar) với quy mô vốn ban đầu 85 triệu USD đánh dấu bước tiến mở rộng thị phần khu vực. Ngoài ra, việc SHB hợp tác cùng ADB trong chương trình tài trợ thương mại 100 triệu USD mỗi năm đã tạo đòn bẩy vững chắc hỗ trợ doanh nghiệp xuất nhập khẩu vừa và nhỏ tiếp cận chuỗi cung ứng toàn cầu.
Ai nên đọc tài liệu này?
Tài liệu là nguồn tham khảo học thuật và cẩm nang thực hành nghiệp vụ thiết thực cho các nhóm đối tượng:
- Cán bộ quản lý rủi ro và chuyên viên kinh doanh nguồn vốn (Treasury): Nắm vững kỹ thuật định giá sản phẩm phái sinh, cơ chế vận hành của các hợp đồng hoán đổi (Swap), quyền chọn (Options) và phương pháp tối ưu hóa danh mục thu nhập cố định.
- Chuyên viên pháp chế ngân hàng và luật sư tài chính: Cập nhật cơ sở pháp lý về trần lãi suất, hạn mức thu phí dịch vụ cho vay theo Thông tư 05/2011/TT-NHNN và kiểm soát rủi ro pháp lý trong hợp đồng tín dụng.
- Nhà hoạch định chính sách tiền tệ và nghiên cứu vĩ mô: Hiểu rõ tác động của các công cụ tài chính hiện đại đến kênh truyền dẫn chính sách, từ đó hoàn thiện khung pháp lý giám sát an toàn vĩ mô và quản lý nợ công địa phương.
- Lãnh đạo doanh nghiệp xuất nhập khẩu: Trang bị giải pháp sử dụng công cụ tài chính phái sinh để bảo hiểm rủi ro biến động giá nguyên liệu hàng hóa và biến động tỷ giá ngoại tệ.
Yêu cầu kiến thức nền tảng: Độc giả cần có hiểu biết cơ bản về kinh tế học vĩ mô, nguyên lý thị trường tiền tệ - thị trường vốn và các nghiệp vụ ngân hàng thương mại cơ bản.
Câu hỏi thường gặp
1. Sáng tạo tài chính tác động như thế nào đến kênh truyền dẫn chính sách tiền tệ?
Sáng tạo tài chính làm tăng độ nhạy bén của kênh lãi suất nhờ cải thiện định giá thị trường và giảm bất cân xứng thông tin. Tuy nhiên, nó làm suy yếu kênh tín dụng truyền thống do doanh nghiệp dễ dàng huy động vốn trực tiếp qua chứng khoán hóa, đồng thời làm giảm độ trễ tác động của kênh tỷ giá thông qua các công cụ bảo hiểm rủi ro ngoại hối.
2. Quy trình xử lý lãi suất khi gói hỗ trợ 30.000 tỷ đồng kết thúc giải ngân được thực hiện ra sao?
Theo Thông tư 11/2013/TT-NHNN và văn bản 1425/NHNN-TD, các khoản dư nợ giải ngân trước thời điểm kết thúc tái cấp vốn (chậm nhất 01/06/2016) tiếp tục hưởng lãi suất ưu đãi trong suốt kỳ hạn vay. Mọi khoản giải ngân sau thời điểm này bắt buộc áp dụng lãi suất cho vay thương mại thông thường theo thỏa thuận hợp đồng tín dụng.
3. Tại sao thanh khoản là thách thức lớn nhất khi mở thị trường chứng khoán phái sinh tại Việt Nam?
Thị trường phái sinh đòi hỏi sự tham gia đối ứng liên tục của cả nhà đầu tư phòng ngừa rủi ro lẫn đầu cơ. Do yêu cầu vốn điều lệ rất cao theo Nghị định 42/2015/NĐ-CP (600–800 tỷ đồng), số lượng công ty chứng khoán đủ điều kiện rất hạn chế. Nếu thiếu vắng các nhà tạo lập thị trường chuyên nghiệp, thị trường sẽ rơi vào vòng xoáy cạn kiệt thanh khoản.
4. Khi nào tổ chức tín dụng được phép thu phí dịch vụ cho vay đối với khách hàng?
Căn cứ Thông tư 05/2011/TT-NHNN, tổ chức tín dụng chỉ được thu các khoản phí đã quy định cụ thể: phí trả nợ trước hạn, phí cam kết hạn mức tín dụng dự phòng và phí thu xếp vốn đồng tài trợ. Mọi hành vi thu thêm các loại phí ngoài quy định đều vi phạm pháp luật ngân hàng và không có giá trị thi hành.
5. Dự án Ngân hàng Xanh của RENAC tập trung vào những mục tiêu đào tạo nào?
Dự án tập trung nâng cao năng lực cho các tổ chức tín dụng tại 5 quốc gia châu Á (trong đó có Việt Nam) về quy trình thẩm định dự án năng lượng tái tạo, quản trị rủi ro môi trường - xã hội theo Chỉ thị 03/CT-NHNN, và kỹ thuật cấu trúc nguồn vốn tài trợ cho các dự án hiệu quả năng lượng.
Kết luận
Các điểm nhấn cốt lõi (Key Takeaways)
- Sáng tạo tài chính là xu thế tất yếu, vừa nâng cao hiệu quả phân bổ vốn, vừa đòi hỏi Ngân hàng Trung ương phải giám sát chặt chẽ các rủi ro ngoại bảng.
- Khung pháp lý cho hoạt động tín dụng cần minh bạch tuyệt đối về lãi suất, phí và chế tài phạt nhằm hạn chế tranh chấp hợp đồng.
- Tín dụng mục tiêu (kinh tế biển, nhà ở xã hội) phát huy hiệu quả cao nhất khi kết hợp đồng bộ giữa chính sách tài khóa (cấp bù lãi suất) và giám sát ngân hàng chặt chẽ.
- Việc vận hành thị trường phái sinh phải đặt ưu tiên hàng đầu vào công tác tạo lập thanh khoản và chuẩn hóa năng lực vốn của các định chế trung gian.
Hướng nghiên cứu tiếp theo
Các nghiên cứu trong tương lai cần tập trung đánh giá định lượng tác động của Fintech và công nghệ chuỗi khối (Blockchain) đến cơ chế truyền tải chính sách tiền tệ, đồng thời hoàn thiện mô hình định giá rủi ro tín dụng xanh theo tiêu chuẩn quốc tế Basel.
[!TIP]
Quý độc giả, chuyên gia phân tích và nhà nghiên cứu có thể tra cứu toàn văn các số ấn phẩm chuyên đề tại cổng thông tin chính thức của Tạp chí Thị trường Tài chính Tiền tệ để cập nhật những phân tích dữ liệu chuyên sâu và chỉ đạo chính sách mới nhất.