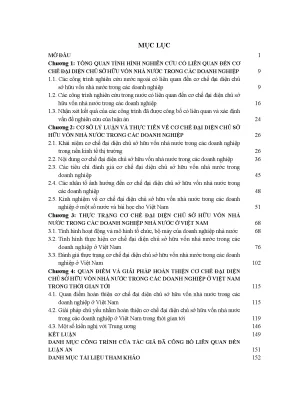
Tổng quan luận án
Vấn đề quản lý và nâng cao hiệu quả hoạt động của doanh nghiệp nhà nước (DNNN) là chủ trương xuyên suốt của Đảng và Nhà nước Việt Nam từ Đại hội đại biểu toàn quốc lần thứ VI (tháng 12-1986) với định hướng xóa bỏ cơ chế tập trung quan liêu, bao cấp. Tiếp đó, Nghị quyết Hội nghị Trung ương 3 khóa IX (năm 2001) yêu cầu chấm dứt tình trạng cơ quan hành chính nhà nước can thiệp trực tiếp vào hoạt động sản xuất kinh doanh của doanh nghiệp, phân định rõ quyền quản lý hành chính kinh tế của Nhà nước và quyền quản lý kinh doanh của doanh nghiệp. Các Nghị quyết Đại hội X, XI, XII và đặc biệt là Nghị quyết Hội nghị Trung ương 5 khóa XII về tiếp tục cơ cấu lại, đổi mới và nâng cao hiệu quả DNNN tiếp tục khẳng định vai trò nòng cốt của DNNN trong nền kinh tế, đồng thời chỉ rõ những hạn chế: hiệu quả sản xuất kinh doanh chưa tương xứng với nguồn lực đầu tư, việc tách chức năng quản lý nhà nước và chức năng cơ quan đại diện chủ sở hữu (CSH) vốn nhà nước thực hiện chậm, cơ chế kiểm tra và trách nhiệm của người đại diện chưa rõ ràng.
Khoảng trống nghiên cứu được tác giả xác định là: dù đã có các văn bản quy phạm pháp luật như Luật Doanh nghiệp hay Luật Quản lý, sử dụng vốn nhà nước đầu tư vào sản xuất, kinh doanh tại doanh nghiệp, nhưng trên phương diện kinh tế chính trị, các nghiên cứu trong và ngoài nước chưa có một công trình nào giải quyết toàn diện, có hệ thống về cơ chế đại diện CSH vốn nhà nước trong điều kiện kinh tế thị trường định hướng xã hội chủ nghĩa tại Việt Nam. Nhiều vụ việc vi phạm kỷ luật và pháp luật gây thất thoát vốn lớn trong thực tiễn được nêu rõ trong luận án:
- Năm 2003: Vụ việc tại Công ty Tiếp thị thương mại nông nghiệp - công nghiệp thực phẩm (thuộc Bộ Nông nghiệp và Phát triển nông thôn) gây thiệt hại và chiếm đoạt 101,6 tỉ đồng.
- Năm 2009: Sai phạm buông lỏng quản lý dẫn đến khai thác, vận chuyển than trái phép tại Tập đoàn Than - Khoáng sản Việt Nam (TKV).
- Năm 2010: Sai phạm nghiêm trọng trong huy động, quản lý và sử dụng vốn tại Tập đoàn Công nghiệp Tàu thủy Việt Nam (Vinashin), vi phạm quy định về bổ nhiệm cán bộ là người thân.
- Năm 2013: Sai phạm về chi trả tiền lương bất bình đẳng, hợp đồng lao động tại 4 doanh nghiệp dịch vụ công ích Thành phố Hồ Chí Minh (Công ty TNHH MTV Thoát nước đô thị, Chiếu sáng công cộng, Công trình giao thông Sài Gòn, Công viên cây xanh).
- Năm 2014: Vụ mua ụ nổi 83M tại Tổng Công ty Hàng hải Việt Nam (Vinalines) gây thiệt hại cho Nhà nước hơn 366 tỉ đồng và hành vi tham ô hơn 28 tỉ đồng.
- Giai đoạn 2011–2013 (xử lý năm 2016): Thua lỗ 3.298,27 tỉ đồng tại Tổng công ty cổ phần Xây lắp Dầu khí Việt Nam (PVC) thuộc Tập đoàn Dầu khí Việt Nam.
- Cuối năm 2017: Khởi tố sai phạm quản lý kinh tế đối với nguyên Chủ tịch Hội đồng thành viên (HĐTV) Tập đoàn Dầu khí Việt Nam (PVN).
Mục đích nghiên cứu của luận án là làm rõ những vấn đề lý luận cơ bản về cơ chế đại diện CSH vốn nhà nước trong doanh nghiệp; phân tích, đánh giá thực trạng cơ chế này ở Việt Nam giai đoạn 2010–2016; từ đó đề xuất quan điểm và hệ thống giải pháp hoàn thiện trong thời gian tới đến năm 2030.
Nhiệm vụ nghiên cứu của luận án được đánh số cụ thể như sau:
- Thứ nhất: Phân tích và hệ thống hóa làm rõ cơ sở lý luận về sở hữu nhà nước, đại diện CSH vốn nhà nước và cơ chế đại diện CSH vốn nhà nước trong điều kiện nền kinh tế thị trường định hướng xã hội chủ nghĩa, hình thành và phát triển qua quá trình chuyển đổi từ cơ chế kế hoạch hóa tập trung sang cơ chế thị trường.
- Thứ hai: Nghiên cứu kinh nghiệm về cơ chế đại diện CSH vốn nhà nước trong các doanh nghiệp ở một số quốc gia và rút ra bài học tham khảo cho Việt Nam.
- Thứ ba: Phân tích, đánh giá thực trạng cơ chế đại diện CSH vốn nhà nước trong các DNNN ở Việt Nam thời gian qua, rút ra những ưu điểm, hạn chế và nguyên nhân hạn chế.
- Thứ tư: Đề xuất quan điểm, giải pháp cụ thể nhằm hoàn thiện cơ chế đại diện CSH vốn nhà nước trong các doanh nghiệp ở Việt Nam trong thời gian tới.
Đối tượng nghiên cứu của luận án là cơ chế đại diện CSH với tư cách là tổng thể các yếu tố bao gồm những mối quan hệ kinh tế, pháp lý giữa Nhà nước và những tập thể, cá nhân được Nhà nước trao quyền đại diện CSH vốn nhà nước trong các DNNN.
Phạm vi nghiên cứu được xác lập:
- Về nội dung: Nghiên cứu doanh nghiệp có vốn nhà nước, tập trung phân tích minh họa thực trạng tại một số doanh nghiệp có 100% vốn nhà nước.
- Về không gian: Cơ chế đại diện CSH vốn nhà nước trong các DNNN tại Việt Nam.
- Về thời gian: Trọng tâm khảo cứu là giai đoạn 2010–2016; định hướng giải pháp được xác định đến năm 2030 (có sử dụng tư liệu so sánh trước năm 2010 và sau năm 2016).
Tổng quan tài liệu và vị trí của luận án
Luận án đã phân loại và điểm luận các công trình nghiên cứu trong và ngoài nước theo các nhóm nội dung cụ thể:
Các công trình nghiên cứu nước ngoài:
- Hướng nghiên cứu về sở hữu và bản chất công ty cổ phần: Cơ sở lý luận từ tác phẩm Tư bản (Quyển 3) của C.Mác về sự tách rời giữa chức năng tư bản và quyền sở hữu tư bản; công trình Lý luận mới về kinh tế học xã hội chủ nghĩa của Cốc Thư Đường (1998) nghiên cứu sở hữu công hữu tại Trung Quốc; bài viết của Đổng Đức Cương về chuyển biến quan điểm sở hữu; công trình của Trâu Đông Đào và Âu Dương Nhật Huy (2008) tổng kết 30 năm cải cách chế độ sở hữu Trung Quốc qua 4 giai đoạn, chỉ ra 7 tồn tại và 6 bài học kinh nghiệm.
- Hướng nghiên cứu về quản trị, bổ nhiệm và giám sát đại diện CSH: Hướng dẫn quản trị DNNN của Tổ chức Hợp tác và Phát triển Kinh tế (OECD Guidelines on Corporate Governance of State-owned Enterprises); Hướng dẫn quản trị và giám sát doanh nghiệp chính phủ (GBE Guidelines, 2011) của Bộ Tài chính Úc; Báo cáo số 2 của UNICO (UK) Limited (2013) thuộc Dự án ADB TA-8016 VIE về bố trí Hội đồng quản trị (HĐQT), đề cử, bổ nhiệm và mức lương quốc tế; nghiên cứu của Gary H. Jefferson (2014) về phân bổ quyền sở hữu và khái niệm "quanmin"; nghiên cứu của Zhang Jun (2014) về chính sách thực nghiệm cải cách DNNN Trung Quốc; công trình của Laksamana Sukardi (2014) về kinh nghiệm ban hành Luật DNNN và quản trị doanh nghiệp tại Indonesia.
Các công trình nghiên cứu trong nước:
- Hướng nghiên cứu về đại diện CSH và mô hình chủ sở hữu: Đề tài khoa học cấp quốc gia KX04.09/06-10 của Nguyễn Kế Tuấn (2006–2010) về vấn đề sở hữu trong nền kinh tế thị trường định hướng XHCN; sách của Trần Tiến Cường (2004) về pháp luật điều chỉnh và mô hình CSH theo kinh nghiệm quốc tế; sách của Nguyễn Đình Cung và Bùi Văn Dũng (2013) về đổi mới mô hình đại diện CSH nhà nước; luận án của Phạm Thị Thanh Hòa (2013) về cơ chế quản lý vốn nhà nước giai đoạn 2001–2010; luận án của Nguyễn Thị Kim Đoan (2016) trên địa bàn Đà Nẵng; luận án của Nguyễn Mạnh Hùng (2016) về quản lý tài sản công; hồ sơ dự án Luật Quản lý, sử dụng vốn nhà nước đầu tư vào sản xuất, kinh doanh (2014).
- Hướng nghiên cứu về lý thuyết đại diện và kiểm soát lợi ích nhóm: Bài viết của Nguyễn Ngọc Thanh (2010) về lý thuyết người đại diện (Principals - Agent); bài báo của Trần Việt Lâm (2014) về lý thuyết người đại diện và lý thuyết trò chơi; sách của Lê Hồng Liêm (2010, 2014) về ngăn chặn cán bộ trục lợi từ doanh nghiệp; tài liệu nghiên cứu về phòng chống "lợi ích nhóm" ở Việt Nam (2015).
- Hướng nghiên cứu về giám sát tài chính và cải cách DNNN: Đề tài cấp bộ của Đỗ Thị Thục và Nguyễn Thị Thu Hương (2012) tại các tập đoàn kinh tế; đề tài của Bùi Văn Vần và Đặng Quyết Tiến (2013) về giám sát tài chính; kỷ yếu hội thảo của Học viện Tài chính (2014) với các bài của Trần Văn Tá, Nghiêm Thị Thà, Phạm Tiến Đạt, Phạm Anh Tuấn, Bạch Thị Thu Hường; sách của Lê Quốc Lý (2015) với các bài của Trần Thị Minh Châu, Ngô Tuấn Nghĩa, Trần Kim Chung, Lê Song Lai, Chu Văn Cấp, Phạm Thị Khanh; sách của Dự án RCV (2015) về méo mó thị trường và quản trị DNNN; đề tài của Phạm Đức Trung (2010); đề tài của Hoàng Đức Long và Đỗ Thị Thục (2012); đề án của Trần Hữu Tiến (2013); các bài tham luận của Phan Đức Hiếu, Nguyễn Minh Phong, Nguyễn Đại Lai (2017).
Khoảng trống luận án lựa chọn giải quyết: Phân tích một cách toàn diện dưới góc độ kinh tế chính trị về tính tất yếu khách quan, bản chất, nội dung cấu thành và các tiêu chí đánh giá cơ chế đại diện CSH vốn nhà nước; nhận diện đúng các nguyên nhân bản chất của các sai phạm, thất thoát vốn tại DNNN giai đoạn 2010–2016; xây dựng cơ sở khoa học cho việc xác lập mô hình cơ quan chuyên trách làm đại diện CSH vốn nhà nước tại Việt Nam.
Cơ sở lý thuyết và phương pháp nghiên cứu
Cơ sở lý luận và khung phân tích của luận án:
- Lý luận của chủ nghĩa Mác - Lênin và tư tưởng Hồ Chí Minh về sở hữu và vai trò kinh tế của Nhà nước.
- Quy định của Bộ luật Dân sự năm 2005 (các Điều 200, 201, 203) xác định Nhà nước là đại diện CSH đối với tài sản thuộc sở hữu toàn dân; Chính phủ thống nhất quản lý; vốn đầu tư vào DNNN được thực hiện quyền CSH theo luật định.
- Lý thuyết người đại diện (Principal - Agent Theory) được khởi xướng bởi Michael C. Jensen và William H. Meckling (1976): phân tích mâu thuẫn lợi ích giữa chủ sở hữu (muốn tối đa hóa giá trị dài hạn của doanh nghiệp) và người quản lý điều hành (hướng đến mục tiêu ngắn hạn, lợi ích cá nhân, đãi ngộ); chỉ rõ hiện tượng thông tin không cân xứng (asymmetric information) tạo cơ hội cho hành vi tư lợi, trục lợi và làm phát sinh chi phí đại diện (agency costs).
Khung cấu trúc nội dung cơ chế đại diện CSH vốn nhà nước do tác giả xác lập gồm 3 bộ phận hữu cơ:
- Phương thức xác định thẩm quyền của CSH và đại diện CSH.
- Cơ chế bổ nhiệm, miễn nhiệm, đãi ngộ đại diện CSH.
- Cơ chế kiểm tra, giám sát, đánh giá đại diện CSH.
Khung tiêu chí đánh giá định tính:
- Tính uy nghiêm của cơ chế đại diện CSH (sự thừa hành triệt để, tính hiệu lực của các quyết định quản lý).
- Mức độ tự giác chấp hành của cơ quan và cá nhân đại diện CSH.
- Hệ thống chuẩn mực kinh tế - pháp lý đối chiếu, thẩm định kết quả thực hiện.
Phương pháp nghiên cứu:
- Phương pháp luận: Chủ nghĩa duy vật biện chứng và chủ nghĩa duy vật lịch sử.
- Phương pháp nghiên cứu cụ thể: Phương pháp trừu tượng hóa khoa học; phương pháp logic kết hợp lịch sử; phương pháp phân tích, tổng hợp, quy nạp, diễn dịch; phương pháp thống kê mô tả, thống kê phân tích; phương pháp so sánh (áp dụng chủ yếu tại Chương 2 và Chương 3 để đối chiếu kinh nghiệm quốc tế và thực tiễn cơ chế tại Việt Nam); phương pháp tổng kết thực tiễn.
Nguồn tư liệu và dữ liệu:
- Văn kiện, nghị quyết của Đảng; hệ thống luật (Luật Doanh nghiệp, Luật Quản lý, sử dụng vốn nhà nước đầu tư vào sản xuất, kinh doanh tại doanh nghiệp); các nghị định của Chính phủ.
- Báo cáo số liệu thực tế, kết luận thanh tra, thông tin kiểm toán nhà nước, báo cáo tổng kết của các bộ ngành, cơ quan đại diện CSH và doanh nghiệp trong giai đoạn 2010–2016.
- Báo cáo và tài liệu thống kê của các tổ chức quốc tế: OECD, ADB, Ngân hàng Thế giới, UNDP.
Nội dung chính theo từng chương
Chương 1: TỔNG QUAN TÌNH HÌNH NGHIÊN CỨU CÓ LIÊN QUAN ĐẾN CƠ CHẾ ĐẠI DIỆN CHỦ SỞ HỮU VỐN NHÀ NƯỚC TRONG CÁC DOANH NGHIỆP
Chương 1 hệ thống hóa các tài liệu khoa học theo 3 cụm vấn đề: sở hữu nhà nước và chủ thể đại diện CSH; cơ chế bổ nhiệm, kiểm tra, giám sát người đại diện; thực trạng và giải pháp cải cách DNNN. Tác giả chỉ ra rằng các công trình quốc tế đã làm rõ mô hình quản lý vốn tập trung (như SASAC tại Trung Quốc, GBE tại Úc) và nguyên tắc tách biệt giữa sở hữu và quản lý của OECD. Tại Việt Nam, các công trình đã phân tích sở hữu toàn dân, cơ chế tài chính và giám sát DNNN, nhưng chưa có công trình nào nghiên cứu chỉnh thể cơ chế đại diện CSH vốn nhà nước dưới góc độ lý luận kinh tế chính trị, làm cơ sở để tác giả triển khai đề tài.
Chương 2: CƠ SỞ LÝ LUẬN VÀ THỰC TIỄN VỀ CƠ CHẾ ĐẠI DIỆN CHỦ SỞ HỮU VỐN NHÀ NƯỚC TRONG CÁC DOANH NGHIỆP
Tác giả đưa ra khái niệm chuẩn xác: Cơ chế đại diện CSH vốn nhà nước trong các doanh nghiệp là phương thức thực hiện gián tiếp sở hữu nhà nước đối với các nguồn vốn đầu tư vào doanh nghiệp thông qua tổng thể quan hệ kinh tế và pháp lý giữa Nhà nước (CSH) và các chủ thể đại diện CSH, nhằm bảo đảm DNNN hoạt động hiệu quả và thực hiện đúng vai trò kinh tế của Nhà nước.
Chương này phân tích sâu 3 nội dung cốt lõi:
- Xác định thẩm quyền: Dựa trên 5 nguyên tắc (bình đẳng kinh doanh; thực hiện hiệu quả quyền CSH nhưng không can thiệp điều hành tác nghiệp hàng ngày; tôn trọng quyền của cổ đông khác; công khai minh bạch; nâng cao hiệu quả HĐQT/HĐTV).
- Bổ nhiệm, miễn nhiệm và đãi ngộ: Tiêu chuẩn, điều kiện chặt chẽ của người đại diện (không vi phạm quan hệ thân nhân với lãnh đạo theo Điều 92 Luật Doanh nghiệp); các trường hợp bị miễn nhiệm hoặc cách chức (không hoàn thành kế hoạch, để mất vốn, báo cáo sai sự thật tài chính theo Điều 93 Luật Doanh nghiệp); cơ chế tiền lương, thù lao, thưởng theo tính chất chuyên trách hoặc không chuyên trách.
- Kiểm tra, giám sát, đánh giá: Chế độ báo cáo định kỳ gửi cơ quan đại diện và Quốc hội; áp dụng kiểm toán độc lập; sử dụng hợp đồng quản lý/thỏa thuận mục tiêu để ràng buộc trách nhiệm HĐQT.
Kinh nghiệm quốc tế được tổng hợp qua các bảng và sơ đồ nghiên cứu:
| Quốc gia / Tổ chức |
Mô hình đại diện chủ sở hữu |
Cơ chế quản trị và bổ nhiệm HĐQT |
Cơ chế giám sát và trách nhiệm giải trình |
| OECD |
Đề xuất mô hình tập trung quyền sở hữu vào một thực thể chuyên trách độc lập. |
Tách biệt nghiêm ngặt chức năng sở hữu của nhà nước và chức năng điều hành của ban giám đốc. |
Công khai, minh bạch thông tin; báo cáo định kỳ trước cơ quan lập pháp; kiểm toán độc lập. |
| Úc (Australia) |
Mô hình Doanh nghiệp Chính phủ (GBE) theo Đạo luật CAC Act 1997. |
Bộ trưởng Cổ đông bổ nhiệm HĐQT, giao chỉ tiêu chiến lược rõ ràng; HĐQT chịu trách nhiệm điều hành. |
Trách nhiệm giải trình trực tiếp trước Quốc hội và công chúng thông qua báo cáo thường niên. |
| Trung Quốc |
Ủy ban Giám sát và Quản lý tài sản nhà nước (SASAC). |
SASAC thực hiện kết hợp quản lý tài sản, nhân sự cấp cao và giám sát hoạt động của DNNN Trung ương. |
Giám sát chặt chẽ luồng vốn, bổ nhiệm kiểm soát viên và đánh giá cán bộ quản trị định kỳ. |
| Canada |
Mô hình quản lý tập trung và hỗn hợp đối với các Crown Corporations. |
Ban Giám đốc được phê duyệt qua quy trình tiêu chuẩn hóa; chịu sự giám sát của Bộ trưởng phụ trách. |
Báo cáo tài chính hợp nhất, kiểm toán nhà nước và thanh tra chuyên trách. |
Chương 3: THỰC TRẠNG CƠ CHẾ ĐẠI DIỆN CHỦ SỞ HỮU VỐN NHÀ NƯỚC TRONG CÁC DOANH NGHIỆP NHÀ NƯỚC Ở VIỆT NAM
Chương 3 tập trung phân tích thực trạng hoạt động và mô hình tổ chức DNNN trong giai đoạn 2010–2016. Luận án chỉ ra các điểm nghẽn lớn trong cơ chế thực thi:
- Tình trạng phân tán quyền đại diện CSH giữa các bộ ngành chủ quản và Ủy ban nhân dân cấp tỉnh, dẫn đến hiện tượng vừa bao biện làm thay, vừa buông lỏng quản lý.
- Tiêu chuẩn tuyển chọn người đại diện vốn còn nặng tính hành chính, bổ nhiệm cán bộ công chức sang làm kinh doanh mà chưa căn cứ vào năng lực thị trường; chế độ lương thưởng chưa gắn chặt với kết quả bảo toàn vốn.
- Hoạt động kiểm tra, thanh tra, giám sát bị chồng chéo nhưng kém hiệu quả, thông tin tài chính thiếu minh bạch.
Các vụ việc sai phạm điển hình được phân tích qua hệ thống hộp dẫn chứng:
- Vinashin (Hộp 3.4): Giai đoạn 2006–2009, bổ nhiệm nhân sự khép kín, người thân đảm nhiệm các vị trí trọng yếu, đầu tư dàn trải ngoài ngành dẫn đến mất khả năng thanh toán.
- PVC / PVN (Hộp 3.3): Buông lỏng kiểm tra của HĐTV/HĐQT, công tác quản lý người đại diện phần vốn yếu kém dẫn đến lỗ lũy kế 3.298,27 tỉ đồng.
- Vinalines: Thiếu sự kiểm tra, giám sát của Bộ Giao thông vận tải với vai trò cơ quan chủ quản trong việc phê duyệt mua sắm ụ nổi 83M.
- Vấn đề "lợi ích nhóm" và kiểm toán (Hộp 3.6, 3.7): Tình trạng thông đồng, đầu tư dự án kém hiệu quả để trục lợi cá nhân, phát sinh nhiều khoản nợ khó đòi và nợ quá hạn (Hộp 3.2).
Chương 4: QUAN ĐIỂM VÀ GIẢI PHÁP HOÀN THIỆN CƠ CHẾ ĐẠI DIỆN CHỦ SỞ HỮU VỐN NHÀ NƯỚC TRONG CÁC DOANH NGHIỆP Ở VIỆT NAM TRONG THỜI GIAN TỚI
Luận án xác lập các quan điểm hoàn thiện:
- Tách bạch dứt điểm chức năng quản lý nhà nước về kinh tế với chức năng đại diện CSH vốn nhà nước của các bộ ngành, UBND.
- Bảo đảm quyền tự chủ kinh doanh của DNNN theo cơ chế thị trường định hướng XHCN, cạnh tranh bình đẳng với các thành phần kinh tế khác.
- Đổi mới phương thức quản lý vốn theo mục tiêu, lấy hiệu quả kinh tế và bảo toàn vốn làm thước đo.
Hệ thống giải pháp chủ yếu được đề xuất:
- Hoàn thiện khung khổ pháp lý và thẩm quyền: Phân định rành mạch quyền hạn, trách nhiệm giữa cơ quan đại diện CSH và HĐTV/HĐQT tại doanh nghiệp; xóa bỏ cơ chế bộ chủ quản.
- Đổi mới mô hình tổ chức đại diện CSH: Khẩn trương thành lập cơ quan chuyên trách làm đại diện CSH đối với DNNN theo tinh thần Nghị quyết Trung ương 5 khóa XII.
- Đổi mới cơ chế nhân sự người đại diện: Chuẩn hóa quy trình thi tuyển, bổ nhiệm thành viên HĐTV/HĐQT và người đại diện vốn; áp dụng tiêu chuẩn thị trường; kiên quyết miễn nhiệm, bãi nhiệm người quản lý không hoàn thành nhiệm vụ theo quy định tại Điều 92, 93 Luật Doanh nghiệp.
- Hoàn thiện chế độ đãi ngộ: Trả lương, thưởng và thù lao cho người đại diện tương xứng với quy mô tài sản và kết quả kinh doanh; gắn lợi ích cá nhân với kết quả bảo toàn, phát triển vốn trong dài hạn.
- Nâng cao hiệu lực giám sát, kiểm tra, kiểm toán: Xây dựng hệ thống cơ sở dữ liệu và báo cáo tài chính công khai, minh bạch; bắt buộc kiểm toán độc lập định kỳ; tăng cường kiểm tra chuyên ngành và xử lý nghiêm minh các biểu hiện "lợi ích nhóm".
Kiến nghị với Trung ương: Sớm ban hành đồng bộ các văn bản hướng dẫn Luật Doanh nghiệp và Luật Quản lý, sử dụng vốn nhà nước, hoàn thiện đề án thành lập cơ quan chuyên trách quản lý vốn nhà nước tại doanh nghiệp.
Kết quả và những đóng góp mới
Các đóng góp mới về lý luận:
- Hệ thống hóa và làm sâu sắc thêm khái niệm, nội dung cấu thành (thẩm quyền, nhân sự, giám sát) và vai trò của cơ chế đại diện CSH vốn nhà nước trong nền kinh tế thị trường định hướng xã hội chủ nghĩa.
- Xây dựng hệ thống tiêu chí định tính đánh giá cơ chế đại diện CSH vốn nhà nước dựa trên tính uy nghiêm của cơ chế, mức độ tự giác chấp hành và hệ thống chuẩn mực pháp lý đối chiếu.
Các đóng góp mới về thực tiễn và giải pháp:
- Đánh giá khách quan, toàn diện thực trạng cơ chế đại diện CSH vốn nhà nước tại Việt Nam giai đoạn 2010–2016; làm rõ nguyên nhân của các tồn tại, thất thoát từ sự chồng lấn chức năng quản lý nhà nước và chức năng chủ sở hữu.
- Đề xuất hệ thống quan điểm và giải pháp đồng bộ đến năm 2030, trọng tâm là xây dựng mô hình cơ quan chuyên trách làm đại diện CSH vốn nhà nước, đổi mới quy chế tuyển chọn và cơ chế đãi ngộ người đại diện vốn theo chuẩn mực thị trường.
Hạn chế và hướng nghiên cứu tiếp
Hạn chế của luận án:
- Phạm vi khảo sát thực tế tập trung chủ yếu vào các doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ trong giai đoạn 2010–2016; chưa đi sâu phân tích toàn diện đối với các doanh nghiệp cổ phần có vốn nhà nước chiếm tỷ lệ không chi phối.
- Phương pháp tiếp cận chủ yếu dựa trên khung phân tích định tính của kinh tế chính trị, chưa thực hiện các mô hình định lượng mở rộng để đo lường mức độ tác động của từng nhân tố đến chi phí đại diện.
Hướng nghiên cứu tiếp theo:
- Đánh giá thực tế hiệu quả vận hành của mô hình cơ quan chuyên trách đại diện CSH vốn nhà nước sau khi được thành lập và đi vào hoạt động tại Việt Nam.
- Nghiên cứu cơ chế đại diện CSH vốn nhà nước trong các doanh nghiệp sau cổ phần hóa, doanh nghiệp liên doanh và các công ty đại chúng có vốn góp nhà nước thiểu số.
Giá trị tham khảo
Luận án là tài liệu tham khảo cho các đối tượng:
- Nghiên cứu sinh, học viên cao học, giảng viên chuyên ngành Kinh tế chính trị, Quản lý kinh tế, Quản trị kinh doanh và Luật kinh tế: Tham khảo khung lý luận về quyền sở hữu nhà nước, ứng dụng Lý thuyết người đại diện và hệ thống tổng quan kinh nghiệm quốc tế (OECD, SASAC Trung Quốc, GBE Úc, Canada).
- Các cơ quan hoạch định chính sách và quản lý nhà nước (Ban Kinh tế Trung ương, Bộ Tài chính, Bộ Kế hoạch và Đầu tư, Văn phòng Chính phủ): Sử dụng luận cứ khoa học để hoàn thiện cơ chế phân cấp, phân quyền, xây dựng quy chế bổ nhiệm, đánh giá cán bộ đại diện phần vốn nhà nước.
- Phần đáng tham khảo nhất: Chương 2 (khung lý luận, tiêu chí định tính và kinh nghiệm quốc tế) và Chương 4 (hệ thống giải pháp tách chức năng quản lý nhà nước và thiết lập cơ quan đại diện CSH chuyên trách).
Câu hỏi thường gặp
1. Khái niệm cơ chế đại diện chủ sở hữu vốn nhà nước trong các doanh nghiệp được luận án xác định như thế nào?
Cơ chế đại diện CSH vốn nhà nước trong các doanh nghiệp là phương thức thực hiện gián tiếp sở hữu nhà nước đối với các nguồn vốn mà Nhà nước đầu tư vào doanh nghiệp thông qua tổng thể những quan hệ kinh tế và pháp lý giữa Nhà nước với tư cách là CSH và các chủ thể đại diện CSH vốn nhà nước trong doanh nghiệp, nhằm thực hiện hiệu quả sở hữu nhà nước, bảo đảm các quyền hạn, trách nhiệm được giao và giúp DNNN hoạt động hiệu quả trong nền kinh tế thị trường.
2. Lý thuyết người đại diện (Principal - Agent Theory) được luận án vận dụng để luận giải vấn đề gì?
Lý thuyết người đại diện (Michael C. Jensen & William H. Meckling, 1976) được vận dụng để chỉ rõ sự tách biệt giữa quyền sở hữu và quyền quản lý điều hành tại doanh nghiệp tạo ra hiện tượng thông tin không cân xứng và mâu thuẫn lợi ích. Người quản lý (người đại diện) có xu hướng ưu tiên các mục tiêu ngắn hạn, tìm kiếm lợi ích riêng, thiếu siêng năng hoặc thông đồng làm thất thoát vốn nhà nước nếu thiếu cơ chế kiểm tra, giám sát và ràng buộc trách nhiệm chặt chẽ.
3. Những sai phạm cụ thể nào tại các tập đoàn, tổng công ty được luận án nêu ra làm minh chứng cho sự bất cập của cơ chế đại diện CSH?
Luận án dẫn chứng các vụ việc thực tế: vụ án chiếm đoạt 101,6 tỉ đồng tại Công ty Tiếp thị thương mại nông nghiệp (2003); sai phạm buông lỏng quản lý than tại TKV (2009); bổ nhiệm người thân sai quy định và nguy cơ phá sản tại Vinashin (2010); sai phạm chi lương bất bình đẳng tại 4 công ty dịch vụ công ích TP.HCM (2013); vụ mua ụ nổi 83M gây thiệt hại 366 tỉ đồng tại Vinalines (2014); thua lỗ 3.298,27 tỉ đồng tại PVC thuộc PVN (2011–2013) và sai phạm của lãnh đạo HĐTV tại PVN (2017).
4. Luận án đưa ra các tiêu chí định tính nào để đánh giá cơ chế đại diện CSH vốn nhà nước?
Tác giả xác định 3 tiêu chí đánh giá định tính: (1) Tính uy nghiêm của cơ chế (thể hiện ở mức độ quyền uy, sự thừa hành triệt để của các tổ chức, cá nhân trước các quy định pháp luật); (2) Mức độ tự giác chấp hành cơ chế từ phía các cơ quan và người đại diện CSH vốn nhà nước; (3) Hệ thống các chuẩn mực, quy định kinh tế - pháp lý được xây dựng làm căn cứ đối chiếu, đo lường hiệu quả.
5. Giải pháp cốt lõi về mặt tổ chức bộ máy mà luận án đề xuất là gì?
Giải pháp tổ chức bộ máy trọng tâm là khẩn trương thành lập một cơ quan chuyên trách của Nhà nước làm đại diện CSH đối với DNNN (theo tinh thần Nghị quyết Hội nghị Trung ương 5 khóa XII), nhằm tách dứt điểm chức năng quản lý nhà nước về kinh tế ra khỏi chức năng đại diện CSH của các bộ chủ quản và UBND cấp tỉnh.
Kết luận
Luận án tiến sĩ "Cơ chế đại diện chủ sở hữu vốn Nhà nước trong các doanh nghiệp ở Việt Nam" đã giải quyết toàn diện các vấn đề lý luận và thực tiễn về phương thức thực hiện sở hữu nhà nước trong nền kinh tế thị trường định hướng xã hội chủ nghĩa. Thông qua việc vận dụng Lý thuyết người đại diện, nghiên cứu kinh nghiệm quốc tế và mổ xẻ thực trạng sai phạm giai đoạn 2010–2016, tác giả đã chứng minh tính tất yếu phải đổi mới cơ chế quản trị vốn nhà nước. Công trình cung cấp hệ thống giải pháp đồng bộ và kiến nghị có giá trị khoa học nhằm thành lập cơ quan chuyên trách đại diện CSH, hoàn thiện cơ chế nhân sự và nâng cao hiệu quả giám sát vốn nhà nước đến năm 2030.