Bối cảnh và vấn đề nghiên cứu
Sau mốc lịch sử năm 1986, nền kinh tế Việt Nam chuyển đổi từ cơ chế quản lý tập trung quan liêu bao cấp sang nền kinh tế thị trường có sự quản lý của Nhà nước. Trong bối cảnh quan hệ hàng hóa và cạnh tranh thương mại ngày càng mở rộng, các doanh nghiệp sản xuất muốn tồn tại và phát triển bền vững bắt buộc phải xây dựng phương án sản xuất kinh doanh tối ưu nhằm đạt mức lợi nhuận cao nhất trên cơ sở tiết giảm chi phí sản xuất và không ngừng cải tiến chất lượng sản phẩm. Để đáp ứng yêu cầu quản lý kinh tế ngày càng khắt khe, công tác hạch toán kinh tế và tổ chức bộ máy kế toán trong doanh nghiệp đóng vai trò hạt nhân, đòi hỏi phải thường xuyên đổi mới quy trình thu nhận, xử lý và cung cấp thông tin tài chính phục vụ công tác điều hành.
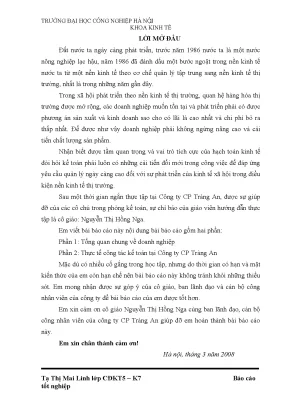
Báo cáo tốt nghiệp của tác giả Tạ Thị Mai Linh (sinh viên lớp CĐKT5 – K7, Khoa Kinh tế, Trường Đại học Công nghiệp Hà Nội, dưới sự hướng dẫn của giảng viên Nguyễn Thị Hồng Nga) được thực hiện nhằm khảo sát, phân tích và hệ thống hóa thực tế công tác tổ chức kế toán tại một doanh nghiệp sản xuất thực phẩm sau khi hoàn tất cổ phần hóa.
Nhiệm vụ nghiên cứu của đề tài được xác định cụ thể gồm hai nội dung trọng tâm:
- Tìm hiểu, đánh giá tổng quan về quá trình hình thành, phát triển, cơ cấu tổ chức quản lý, dây chuyền công nghệ và kết quả sản xuất kinh doanh của Công ty Cổ phần Tràng An.
- Phân tích chi tiết thực tế công tác tổ chức kế toán tại đơn vị, tập trung vào mô hình bộ máy kế toán, hệ thống sổ sách, ứng dụng phần mềm kế toán và quy trình hạch toán tại các phần hành nghiệp vụ trọng điểm: vốn bằng tiền, nguyên vật liệu - công cụ dụng cụ, tiền lương và các khoản trích theo lương.
Đối tượng nghiên cứu của báo cáo là hệ thống thông tin, quy trình luân chuyển chứng từ và nghiệp vụ hạch toán kế toán tại Công ty Cổ phần Tràng An. Phạm vi không gian được giới hạn tại trụ sở chính và các xí nghiệp trực thuộc của công ty (địa chỉ: Số 1 đường Phùng Chí Kiên, phường Nghĩa Đô, quận Cầu Giấy, Hà Nội). Phạm vi thời gian nghiên cứu bao gồm số liệu lịch sử từ khi thành lập (1974), số liệu kết quả hoạt động sản xuất kinh doanh giai đoạn 2003 – 2006 và số liệu chứng từ kế toán thực tế phát sinh trong tháng 09 năm 2007.
Cơ sở lý thuyết và phương pháp
Về cơ sở pháp lý và chế độ kế toán, nghiên cứu dựa trên các văn bản quy phạm pháp luật và quyết định quản lý nhà nước sau:
- Chế độ kế toán doanh nghiệp ban hành theo Quyết định số 15/2006/QĐ-BTC ngày 20/03/2006 của Bộ trưởng Bộ Tài chính (sử dụng hệ thống tài khoản kế toán chi tiết đến cấp 3).
- Mẫu biểu hình thức sổ kế toán Nhật ký – Chứng từ ban hành theo Thông tư số 28/TT-BTC ngày 31/05/1995 của Bộ Tài chính.
- Luật Doanh nghiệp Nhà nước và các quyết định chuyển đổi mô hình doanh nghiệp: Quyết định số 35/QĐ-UB ngày 29/03/1974 của UBND TP. Hà Nội; Quyết định số 169/QĐ-UB ngày 29/12/1989 của UBND TP. Hà Nội; Nghị định số 388/CP của Chính phủ; Quyết định số 3128/QĐ-UB ngày 08/12/1992 của UBND TP. Hà Nội; Quyết định số 86/2003/QĐ-TTg của Thủ tướng Chính phủ và Quyết định số 3182/QĐ-UB của UBND TP. Hà Nội về việc cổ phần hóa.
Về phương pháp xử lý và thu thập thông tin, tác giả sử dụng các phương pháp nghiên cứu thực tiễn:
- Phương pháp quan sát và mô tả thực tế quy trình công nghệ sản xuất, dòng chuyển dịch chứng từ giữa các bộ phận.
- Phương pháp phân tích - tổng hợp số liệu kế toán từ chứng từ gốc (phiếu thu, phiếu chi, giấy báo Nợ, giấy báo Có, phiếu nhập kho, phiếu xuất kho, bảng chấm công) lên các sổ thẻ kế toán chi tiết, bảng phân bổ, bảng kê, nhật ký chứng từ và sổ cái.
- Phương pháp thống kê so sánh chuỗi dữ liệu sản lượng và doanh thu qua các năm (2003 – 2006) bằng tốc độ tăng trưởng liên hoàn và tốc độ tăng trưởng bình quân.
Nguồn dữ liệu sử dụng trong bài nghiên cứu là các tài liệu gốc, báo cáo sản xuất kinh doanh và dữ liệu kế toán do Phòng Kế toán tài vụ cùng Ban Giám đốc Công ty Cổ phần Tràng An cung cấp trong đợt thực tập tốt nghiệp tháng 03/2008.
Nội dung chính theo từng chương
Phần 1: Khái quát chung về Công ty Cổ phần Tràng An
Trong phần thứ nhất, báo cáo phân tích toàn diện lịch sử phát triển, năng lực công nghệ, sản phẩm và cơ cấu quản trị của đơn vị qua 4 giai đoạn lịch sử:
- Giai đoạn 1975 – 1989: Thành lập theo Quyết định số 35/QĐ-UB ngày 29/03/1974 của UBND TP. Hà Nội với tên "Xí nghiệp kẹo Hà Nội", trực thuộc Sở Công nghiệp, trụ sở tại số 204 Đội Cấn, Ba Đình, Hà Nội. Nhiệm vụ chính là sản xuất kẹo cứng và kẹo mềm phục vụ nhân dân thủ đô. Ban đầu có 312 lao động tại 2 phân xưởng (phân xưởng kẹo mềm tại Đội Cấn, phân xưởng kẹo cứng tại Dịch Vọng). Đến năm 1989, lao động tăng lên 470 người, sản lượng đạt 1.200 tấn/năm.
- Giai đoạn 1989 – 1992: Thực hiện chuyển dịch cơ chế kinh tế, xí nghiệp sáp nhập với Xí nghiệp chế biến bột mì Nghĩa Đô theo Quyết định số 169/QĐ-UB ngày 29/12/1989 của UBND TP. Hà Nội thành "Nhà máy kẹo Hà Nội" tại Nghĩa Đô, Cầu Giấy. Quy mô lao động đạt 1.068 người, tổ chức thành 4 phân xưởng: kẹo tổng hợp, kẹo giá cao, kẹo bọc đường xuất khẩu, sản xuất rượu và nước giải khát.
- Giai đoạn 1992 – 09/2004: Theo Quyết định số 3128/QĐ-UB ngày 08/12/1992 của UBND TP. Hà Nội và Nghị định 388/CP, đổi tên thành "Công ty bánh kẹo Tràng An" tại đường Phùng Chí Kiên, Nghĩa Đô, Cầu Giấy, Hà Nội.
- Giai đoạn từ 01/10/2004 đến nay: Cổ phần hóa theo Quyết định số 3182/QĐ-UB và Quyết định số 86/2003/QĐ-TTg, Nhà nước giữ 51% vốn điều lệ, bán 49% cho cán bộ công nhân viên, chính thức hoạt động dưới tên "Công ty Cổ phần Tràng An".
Về năng lực công nghệ và cơ sở vật chất, công ty đầu tư nhiều dây chuyền thiết bị hiện đại:
- Dây chuyền sản xuất kẹo sữa trị giá hơn 10 tỷ đồng, sử dụng công nghệ nấu sữa tươi nguyên chất trong kho chân không màng siêu mỏng.
- Dây chuyền bánh Pháp (French pancake) nhập khẩu từ Pháp.
- Dây chuyền bánh quế nhập khẩu công nghệ Indonesia (sản phẩm dẫn đầu thị trường).
- Dây chuyền bánh Snack công nghệ Cộng hòa Pháp, ứng dụng kỹ thuật đùn ép không qua chiên dầu nhiệt độ cao, hoạt động với công suất 3 ca/ngày.
- Dây chuyền sản xuất bánh quy công suất lớn.
Quy trình sản xuất bánh kẹo tại công ty tuân thủ chu trình công nghệ khép kín gồm 5 giai đoạn: Hòa đường (dung dịch sirô ở 100°C – 110°C; kẹo cứng tỷ lệ đường 70–90%, nha 10–30%; kẹo mềm tỷ lệ nha/đường 50–60%) $\rightarrow$ Nấu cô đặc (độ ẩm giảm từ 20% xuống 1–3%; nhiệt độ kẹo mềm 110°C – 125°C, kẹo cứng 140°C – 165°C) $\rightarrow$ Làm nguội (hạ nhiệt độ xuống 80°C – 90°C, bổ sung hương liệu, phẩm màu) $\rightarrow$ Tạo hình (gồm 4 bước: lăn côn, vuốt thoi, định hình cắt khuôn, làm nguội nhanh trên sàng xuống 40°C – 50°C) $\rightarrow$ Đóng gói (gói, đóng túi, đóng thùng bằng máy tự động hoặc thủ công).
Về kết quả kinh doanh, số liệu giai đoạn 2003 – 2006 phản ánh sự tăng trưởng nhanh:
| Chỉ tiêu |
Năm 2003 |
Năm 2004 |
Năm 2005 |
Năm 2006 |
Tốc độ tăng trưởng bình quân |
| Sản lượng tiêu thụ (Tấn) |
1.857 |
- |
- |
4.909 |
38,2%/năm (tổng tăng 164%) |
| Doanh thu tiêu thụ (Triệu VNĐ) |
38.879 |
- |
- |
90.808 |
32,6%/năm (tăng 2,3 lần) |
Về cơ cấu tổ chức, công ty vận hành theo mô hình: Đại hội đồng cổ đông $\rightarrow$ Hội đồng quản trị $\rightarrow$ Tổng Giám đốc $\rightarrow$ Kế toán trưởng, Phó Tổng Giám đốc Kinh doanh, Phó Tổng Giám đốc Kỹ thuật, Chánh Văn phòng. Khối phòng ban chức năng gồm 10 đơn vị: Phòng Kế toán tài vụ, Phòng Nghiên cứu và Marketing, Phòng Kế hoạch sản xuất, Phòng Tổ chức, Phòng Văn thư lưu trữ, Phòng Kiểm tra thiết bị cơ điện, Phòng Kiểm soát chất lượng và quy cách, Phòng Y tế, Phòng Bảo vệ, Ban Nhà ăn. Khối sản xuất trực tiếp gồm 5 xí nghiệp: Xí nghiệp Kẹo 1 (kẹo tổng hợp, kẹo cứng), Xí nghiệp Kẹo 2 (kẹo mềm cao cấp), Xí nghiệp Bánh 1 (bánh snack), Xí nghiệp Bánh 2 (bánh quy), Xí nghiệp Bánh 3.
Phần 2: Thực tế công tác kế toán tại Công ty Cổ phần Tràng An
Phần thứ hai trình bày chi tiết công tác tổ chức kế toán và quy trình nghiệp vụ hạch toán tại đơn vị:
- Đặc điểm tổ chức bộ máy kế toán: Công ty áp dụng hình thức tổ chức kế toán tập trung tại Phòng Kế toán tài vụ gồm 6 người: 01 Kế toán trưởng (kiêm kế toán tổng hợp và tài sản cố định), 01 Kế toán nguyên vật liệu, 01 Kế toán công cụ dụng cụ, 01 Kế toán bán hàng, 01 Kế toán thanh toán và 01 Thủ quỹ. Tại các xí nghiệp sản xuất không lập bộ máy kế toán riêng mà bố trí nhân viên kinh tế thực hiện hạch toán ban đầu, thu thập chứng từ, kiểm tra sơ bộ rồi chuyển số liệu về phòng kế toán trung tâm.
- Chính sách kế toán áp dụng: Niên độ kế toán từ 01/01 đến 31/12; đơn vị tiền tệ là Việt Nam đồng (VNĐ); kỳ kế toán gồm tháng, quý, năm; phương pháp hạch toán hàng tồn kho là kê khai thường xuyên; phương pháp tính và nộp thuế GTGT là phương pháp khấu trừ; phương pháp trích khấu hao TSCĐ là phương pháp đường thẳng chia đều theo thời gian sử dụng.
- Hình thức sổ và ứng dụng phần mềm: Công ty áp dụng hình thức sổ Nhật ký – Chứng từ thực hiện trên phần mềm kế toán EFFECT (triển khai từ tháng 09/2005) kết hợp Microsoft Excel, Microsoft Word. Quy trình hạch toán trên máy vi tính: Chứng từ gốc $\rightarrow$ Phân loại, kiểm tra, định khoản $\rightarrow$ Nhập dữ liệu vào máy $\rightarrow$ Xử lý tự động $\rightarrow$ Xuất Thẻ/sổ chi tiết, Bảng kê, Bảng phân bổ, Nhật ký chứng từ, Sổ cái, Báo cáo tài chính.
Về quy trình hạch toán các phần hành cụ thể:
- Kế toán vốn bằng tiền:
- Tiền mặt tại quỹ (TK 111): Sử dụng Phiếu thu (mẫu 02-TT lập 3 liên), Phiếu chi (mẫu 02-TT lập 3 liên), Biên lai thu tiền, Bảng kiểm kê quỹ. Chứng từ gốc được tổng hợp vào Bảng kê số 1 (ghi Nợ TK 111) và Nhật ký chứng từ số 1 (ghi Có TK 111 đối ứng các TK 133, 141, 152, 3331, 334, 531, 635, 641, 642).
- Tiền gửi ngân hàng (TK 112): Căn cứ Giấy báo Nợ, Giấy báo Có, sao kê ngân hàng và ủy nhiệm chi, lập Bảng kê số 2 (ghi Nợ TK 112 đối ứng TK 111, 131, 138, 141, 331, 511, 3331, 711) và Nhật ký chứng từ số 2 (ghi Có TK 112 đối ứng TK 111, 121, 1331, 152, 153, 211, 331).
- Ngoại tệ: Ghi nhận theo tỷ giá thực tế tại thời điểm phát sinh. Chênh lệch tỷ giá phản ánh qua TK 413, cuối kỳ đánh giá lại kết chuyển vào doanh thu hoạt động tài chính (TK 515) hoặc chi phí tài chính (TK 635).
- Kế toán Nguyên vật liệu (NVL) và Công cụ dụng cụ (CCDC):
- NVL: Phân loại thành NVL chính (đường, sữa...), NVL phụ (vani, muối...), nhiên liệu (điện, nước...), phụ tùng thay thế, phế liệu... Hạch toán chi tiết theo phương pháp ghi thẻ song song (thủ kho ghi chép số lượng trên Thẻ kho, phòng kế toán theo dõi số lượng và giá trị trên Thẻ kế toán chi tiết vật liệu). Chứng từ gồm Phiếu nhập kho, Phiếu xuất kho, Bảng phân bổ NVL, Hóa đơn GTGT.
- CCDC: Áp dụng 3 phương pháp phân bổ: phân bổ 1 lần (toàn bộ giá trị vào TK 627, 641, 642 khi xuất dùng CCDC nhỏ qua TK 153); phân bổ 2 lần (xuất dùng ghi Nợ TK 142/242, phân bổ 50% vào chi phí; khi báo hỏng phân bổ nốt 50% sau khi trừ thu hồi phế liệu và bồi thường); phân bổ nhiều lần (phân bổ đều theo số kỳ kinh doanh qua TK 142/242).
- Kế toán tiền lương và các khoản trích theo lương:
- Quỹ lương gồm lương thời gian, lương sản phẩm, tiền thưởng, phụ cấp làm ca/làm đêm và tiền ăn giữa ca.
- Hình thức trả lương chính cho công nhân sản xuất là trả lương theo sản phẩm. Quy trình tính lương khoán qua các bước:
$$\text{Tổng lương khoán} = \text{Đơn giá sản phẩm } (ĐG_j) \times \text{Số lượng nhập kho } (SL_j)$$
$$\text{Lương thực tế } (LG) = LG_j \times \text{Hệ số quy đổi của tổ } (H_c)$$
$$\text{Lương khoán công nhân } i = \frac{LG \times H_{khi}}{\sum (H_{khi} \times C_{khi})} \times C_{khi}$$
- Lương thời gian tính theo lương cơ bản (hệ số lương $\times$ mức lương tối thiểu 450.000 đồng):
$$\text{Lương thời gian công nhân } i = \frac{H_i \times 450.000}{26} \times P_i$$
(Trong đó: $H_i$ là hệ số lương, $P_i$ là số ngày nghỉ phép/nghỉ lễ).
- Trích nộp Bảo hiểm xã hội: Doanh nghiệp trích 15% trên quỹ lương cơ bản để nộp cho cơ quan bảo hiểm theo quy định.
Kết quả và đóng góp
Nghiên cứu mang lại những kết quả và đóng góp thực tiễn sau:
- Phản ánh trung thực bức tranh tăng trưởng kinh tế của Công ty Cổ phần Tràng An sau cổ phần hóa: sản lượng tiêu thụ từ 1.857 tấn (năm 2003) tăng lên 4.909 tấn (năm 2006, tăng 164%), doanh thu tiêu thụ từ 38.879 triệu đồng tăng lên 90.808 triệu đồng (tăng 2,3 lần), tốc độ tăng trưởng doanh thu bình quân đạt 32,6%/năm.
- Phân tích và minh chứng mô hình tổ chức bộ máy kế toán tập trung gọn nhẹ (06 nhân sự tại văn phòng kết hợp hệ thống nhân viên kinh tế tại 05 xí nghiệp sản xuất) phù hợp với cơ chế quản lý sản xuất công nghiệp thực phẩm nhiều phân xưởng.
- Mô tả chi tiết quy trình tin học hóa công tác kế toán thông qua phần mềm EFFECT áp dụng từ tháng 09/2005, chỉ rõ cơ chế vận hành từ khâu nhập chứng từ ban đầu, kiểm tra định khoản đến tự động kết xuất hệ thống sổ Nhật ký – Chứng từ, Sổ cái và Báo cáo tài chính theo Quyết định 15/2006/QĐ-BTC.
- Hệ thống hóa hệ thống công thức tính lương theo sản phẩm kết hợp lương thời gian dựa trên hệ số khoán và công khoán thực tế tại các tổ sản xuất bánh kẹo.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế: Báo cáo được thực hiện trong thời gian thực tập có hạn của sinh viên cao đẳng, dung lượng dữ liệu chỉ tập trung khảo sát 3 phần hành cơ bản (vốn bằng tiền, nguyên vật liệu - công cụ dụng cụ, tiền lương) và số liệu chứng từ minh họa phát sinh chủ yếu trong tháng 09 năm 2007. Văn bản chưa phản ánh toàn diện các phần hành khác như kế toán tập hợp chi phí và tính giá thành chi tiết từng loại bánh kẹo, kế toán tiêu thụ và xác định kết quả kinh doanh, kế toán thuế và báo cáo lưu chuyển tiền tệ.
- Hướng nghiên cứu tiếp: Mở rộng nghiên cứu sang quy trình kế toán tập hợp chi phí sản xuất và tính giá thành thực tế cho từng dây chuyền sản phẩm công nghệ cao (kẹo sữa màng mỏng, bánh snack, bánh quế); phân tích chuyên sâu hiệu quả quản trị tài chính và kiểm soát nội bộ sau khi công ty mở rộng niêm yết cổ phiếu trên thị trường chứng khoán.
Giá trị tham khảo
Báo cáo tốt nghiệp có giá trị tham khảo hữu ích cho:
- Sinh viên chuyên ngành Kế toán, Kiểm toán, Tài chính doanh nghiệp tại các trường đại học, cao đẳng: Sử dụng làm tài liệu tham khảo thực tế về mô hình tổ chức bộ máy kế toán tập trung, cấu trúc mẫu biểu sổ sách của hình thức kế toán Nhật ký – Chứng từ trên máy vi tính.
- Cán bộ kế toán và nhà quản lý tại các doanh nghiệp sản xuất thực phẩm, bánh kẹo: Tham khảo quy trình tổ chức ghi nhận chứng từ vật tư theo phương pháp ghi thẻ song song và phương pháp xây dựng đơn giá khoán, chia lương sản phẩm theo hệ số công tác.
Câu hỏi thường gặp
1. Công ty Cổ phần Tràng An áp dụng hình thức sổ kế toán nào và trên phần mềm gì?
Công ty áp dụng hình thức sổ kế toán Nhật ký – Chứng từ, được thực hiện tự động hóa trên phần mềm kế toán EFFECT (bắt đầu triển khai từ tháng 09/2005) kết hợp các công cụ hỗ trợ Excel và Word.
2. Cơ cấu nhân sự Phòng Kế toán tài vụ của công ty gồm bao nhiêu người và đảm nhiệm các vị trí nào?
Phòng kế toán gồm 06 người, bao gồm: 01 Kế toán trưởng (kiêm kế toán tổng hợp và TSCĐ), 01 Kế toán nguyên vật liệu, 01 Kế toán công cụ dụng cụ, 01 Kế toán bán hàng, 01 Kế toán thanh toán và 01 Thủ quỹ. Các xí nghiệp sản xuất chỉ bố trí nhân viên kinh tế làm công tác hạch toán ban đầu.
3. Tỷ lệ vốn Nhà nước nắm giữ tại Công ty Cổ phần Tràng An sau khi cổ phần hóa năm 2004 là bao nhiêu?
Theo quyết định cổ phần hóa (từ ngày 01/10/2004), Nhà nước giữ lại 51% vốn điều lệ và bán 49% giá trị phần vốn nhà nước cho cán bộ công nhân viên của công ty.
4. Phương pháp hạch toán chi tiết nguyên vật liệu tại công ty được thực hiện như thế nào?
Công ty áp dụng phương pháp ghi thẻ song song: Thủ kho ghi chép tình hình nhập, xuất, tồn vật liệu về mặt số lượng trên Thẻ kho tại kho; Kế toán theo dõi đồng thời cả số lượng và giá trị trên Thẻ kế toán chi tiết vật liệu tại phòng kế toán.
5. Mức lương tối thiểu được công ty sử dụng để tính lương thời gian và các khoản trích theo lương trong tài liệu là bao nhiêu?
Công ty áp dụng mức tiền lương tối thiểu là 450.000 đồng/tháng để tính lương cơ bản (Lương cơ bản = Hệ số lương $\times$ 450.000 đồng) và tính trích nộp quỹ Bảo hiểm xã hội với tỷ lệ 15% trên quỹ lương cơ bản.
Kết luận
Báo cáo tốt nghiệp của sinh viên Tạ Thị Mai Linh đã phản ánh đầy đủ, có hệ thống về quá trình phát triển, quy trình công nghệ sản xuất và thực tế tổ chức công tác kế toán tại Công ty Cổ phần Tràng An. Tài liệu cung cấp góc nhìn thực tiễn rõ ràng về việc vận hành mô hình kế toán tập trung, áp dụng hình thức sổ Nhật ký – Chứng từ qua phần mềm EFFECT và quy trình xử lý nghiệp vụ tại các phần hành vốn bằng tiền, vật tư và tiền lương. Đây là tài liệu có giá trị tư liệu thực tế đối với sinh viên chuyên ngành kế toán doanh nghiệp sản xuất.