Bối cảnh và vấn đề nghiên cứu

Xây dựng cơ bản là ngành sản xuất vật chất quan trọng trong nền kinh tế quốc dân, có nhiệm vụ tạo ra cơ sở vật chất kỹ thuật và trang bị tài sản cố định cho tất cả các ngành kinh tế. Sản phẩm của ngành xây lắp có giá trị lớn, thời gian thi công kéo dài và thời hạn sử dụng lâu năm. Trong cơ cấu chi tiêu công và tài chính doanh nghiệp, chi phí đầu tư xây dựng cơ bản luôn chiếm một tỷ trọng đáng kể.

Trong bối cảnh cơ chế thị trường và cạnh tranh đấu thầu khốc liệt, doanh nghiệp xây lắp không chỉ thi công theo đơn đặt hàng chỉ định mà phải tham gia đấu thầu rộng rãi. Để tồn tại, phát triển và tối ưu hóa lợi nhuận, doanh nghiệp bắt buộc phải nâng cao chất lượng công trình và kiểm soát chặt chẽ giá thành sản phẩm. Công tác tổ chức sản xuất, hạch toán chi phí sản xuất và tính giá thành một cách chính xác là công cụ cốt lõi giúp các nhà quản trị nhận diện các nhân tố chi phí hợp lý và bất hợp lý, từ đó đề ra giải pháp hạ giá thành, tiết kiệm chi phí và nâng cao năng lực cạnh tranh.

Mục tiêu và nhiệm vụ nghiên cứu của chuyên đề thực tập được xác định cụ thể:

  1. Hệ thống hóa đặc điểm sản phẩm, mô hình tổ chức sản xuất và công tác quản trị chi phí tại Công ty Cổ phần Tập đoàn Xây dựng và Du lịch Bình Minh.
  2. Khảo sát, phân tích và mô tả chi tiết thực trạng công tác kế toán tập hợp chi phí sản xuất (chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sử dụng máy thi công, chi phí sản xuất chung) và quy trình tính giá thành sản phẩm tại đơn vị.
  3. Đánh giá ưu điểm, nhược điểm trong thực tiễn hạch toán tại doanh nghiệp, từ đó đề xuất các giải pháp khả thi nhằm hoàn thiện công tác kế toán chi phí sản xuất và tính giá thành sản phẩm xây lắp.

Đối tượng và phạm vi nghiên cứu:

  • Đối tượng nghiên cứu: Công tác kế toán chi phí sản xuất và tính giá thành sản phẩm xây lắp.
  • Phạm vi không gian: Công ty Cổ phần Tập đoàn Xây dựng và Du lịch Bình Minh (trụ sở tại số 299 Thanh Vỵ, xã Thanh Mỹ, thị xã Sơn Tây, thành phố Hà Nội).
  • Phạm vi dữ liệu thực tế: Khảo sát quy trình hạch toán và số liệu kế toán tại phòng Tài chính kế toán, tập trung minh họa chi tiết qua công trình "Xử lý khẩn cấp Kè Thanh Điềm - Mê Linh" trong Quý IV năm 2013.

Cơ sở lý thuyết và phương pháp

Khóa luận vận dụng hệ thống lý luận kế toán chi phí và tính giá thành trong doanh nghiệp xây lắp, căn cứ trên các văn bản quy phạm pháp luật và chế độ kế toán hiện hành tại thời điểm nghiên cứu:

  • Chế độ kế toán doanh nghiệp: Thực hiện theo Quyết định số 15/2006/QĐ-BTC ngày 20/03/2006 của Bộ trưởng Bộ Tài chính.
  • Quy định về quản lý và trích khấu hao tài sản cố định: Thực hiện theo Thông tư số 45/2013/TT-BTC ngày 25/04/2013 của Bộ Tài chính.
  • Quy định trích nộp các quỹ bảo hiểm và kinh phí công đoàn: Tỷ lệ trích nộp theo lương gồm Bảo hiểm xã hội (BHXH - 24%), Bảo hiểm y tế (BHYT - 4,5%), Bảo hiểm thất nghiệp (BHTN - 2%) và Kinh phí công đoàn (KPCĐ - 2%).
  • Khung tài khoản và phương pháp hạch toán: Áp dụng phương pháp kê khai thường xuyên; hạch toán chi phí qua các tài khoản đầu 6 (TK 621, TK 622, TK 623, TK 627) và tập hợp sang TK 154; phương pháp tính giá xuất kho thực tế đích danh; phương pháp khấu hao đường thẳng; hình thức sổ kế toán Nhật ký chung.

Phương pháp nghiên cứu được triển khai trong khóa luận bao gồm:

  • Phương pháp thu thập và nghiên cứu tài liệu: Thu thập hệ thống hồ sơ, chứng từ kế toán gốc, sổ kế toán chi tiết, sổ cái, bảng phân bổ, bảng thanh toán lương và các báo cáo nội bộ tại doanh nghiệp.
  • Phương pháp kế toán mô tả và đối chiếu: Mô tả chi tiết trình tự luân chuyển chứng từ từ khâu phát sinh tại công trường đến khâu ghi sổ kế toán chi tiết, sổ tổng hợp trên hệ thống sổ Nhật ký chung (vận hành trên phần mềm Microsoft Excel).
  • Phương pháp phân tích - tổng hợp số liệu: Phân tích cơ cấu chi phí sản xuất xây lắp, tính toán đơn giá nhân công khoán, trích khấu hao máy thi công và tổng hợp chi phí giá thành theo từng khoản mục.
  • Nguồn dữ liệu: Dữ liệu thứ cấp và sơ cấp được cung cấp bởi Phòng Tài chính kế toán, Phòng Tổ chức hành chính, Phòng Kế hoạch vật tư và Ban chỉ huy công trường Kè Thanh Điềm.

Nội dung chính theo từng chương

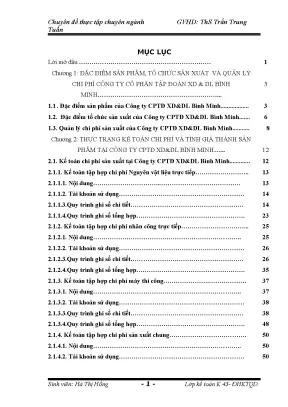
Chương 1: Đặc điểm sản phẩm, tổ chức sản xuất và quản lý chi phí tại Công ty Cổ phần Tập đoàn Xây dựng và Du lịch Bình Minh

Chương này khái quát toàn diện về bối cảnh hoạt động, đặc thù sản phẩm và mô hình quản trị của doanh nghiệp:

  • Đặc điểm sản phẩm xây lắp: Doanh nghiệp hoạt động chủ yếu trong lĩnh vực xây dựng cơ bản với danh mục sản phẩm chính là các công trình dân dụng, công nghiệp và công trình thủy lợi (đê, kè, kênh mương, san nền). Sản phẩm mang tính đơn chiếc, cố định tại nơi xây dựng, quy mô lớn, kết cấu phức tạp và chịu ảnh hưởng trực tiếp từ điều kiện tự nhiên, thời tiết ngoài trời. Thời gian thi công kéo dài qua nhiều tháng hoặc nhiều năm, phân chia thành nhiều giai đoạn nghiệm thu.
  • Đặc điểm sản phẩm dở dang: Khối lượng xây lắp dở dang là các công trình, hạng mục công trình chưa hoàn thành hoặc chưa được chủ đầu tư nghiệm thu thanh toán. Doanh nghiệp thực hiện kiểm kê khối lượng dở dang định kỳ vào cuối mỗi quý.
  • Đặc điểm tổ chức sản xuất: Quy trình công nghệ thi công trải qua các bước: Đấu thầu/nhận thầu $\rightarrow$ Ký kết hợp đồng $\rightarrow$ Lập biện pháp thi công $\rightarrow$ Chuẩn bị thi công (vật tư, máy móc, giải phóng mặt bằng, an toàn BHLĐ) $\rightarrow$ Thi công công trình $\rightarrow$ Duyệt, quyết toán $\rightarrow$ Thanh lý, bàn giao. Tổ chức thi công tại công trường do Chỉ huy trưởng phụ trách, phối hợp cùng cán bộ Kỹ thuật, Kế hoạch, Vật tư và các tổ công nhân (Tổ cơ giới, Tổ kỹ thuật, Tổ lao động phổ thông).
  • Cơ cấu tổ chức quản lý: Bộ máy quản trị tổ chức theo mô hình trực tuyến - tập trung, đứng đầu là Chủ tịch HĐQT kiêm Tổng Giám đốc, hỗ trợ bởi 3 Phó Tổng Giám đốc (Kỹ thuật, Hành chính, Kinh doanh) và 4 phòng ban chức năng (Tài chính kế toán, Kỹ thuật, Kế hoạch vật tư, Hành chính) cùng các đội thi công trực thuộc.
  • Công tác quản lý chi phí: Chi phí nguyên vật liệu trực tiếp chiếm tỷ trọng chi phối từ 65% đến 80% tổng chi phí công trình; 20% đến 35% còn lại là chi phí nhân công trực tiếp, chi phí máy thi công và chi phí sản xuất chung. Định mức kinh tế - kỹ thuật do Phòng Kế hoạch quản lý và Tổng Giám đốc phê duyệt.

Chương 2: Thực trạng kế toán chi phí sản xuất và tính giá thành sản phẩm tại Công ty Cổ phần Tập đoàn Xây dựng và Du lịch Bình Minh

Chương 2 là nội dung trọng tâm của khóa luận, mô tả chi tiết quy trình kế toán chi phí và tính giá thành áp dụng cho công trình "Xử lý khẩn cấp Kè Thanh Điềm - Mê Linh" trong Quý IV/2013:

  • Đối tượng và phương pháp tập hợp chi phí: Đối tượng tập hợp chi phí là từng công trình, hạng mục công trình riêng biệt. Công ty áp dụng phương pháp tập hợp chi phí trực tiếp; kỳ tính giá thành là 3 tháng (theo quý).
  • Kế toán chi phí nguyên vật liệu trực tiếp (TK 621):
    • Chi phí gồm vật liệu chính, vật liệu phụ (đá, sắt, xi măng, gỗ ván, giấy dầu...). Vật tư mua ngoài được chuyển thẳng đến chân công trình do công ty không duy trì kho dự trữ trung tâm.
    • Phương pháp tính giá xuất kho: Thực tế đích danh.
    • Chứng từ sử dụng: Giấy đề nghị cung ứng vật tư, Hóa đơn GTGT, Phiếu nhập kho (Mẫu 01-VT), Phiếu xuất kho (Mẫu 02-VT), Bảng kê vật tư sử dụng hàng tháng, Bảng tổng hợp chi phí nguyên vật liệu trực tiếp quý.
    • Trình tự ghi sổ: Từ chứng từ gốc $\rightarrow$ Sổ chi tiết TK 621 $\rightarrow$ Sổ Nhật ký chung (Mẫu S03A-DN) $\rightarrow$ Sổ Cái TK 621 (Mẫu S03B-DN). Cuối quý, kết chuyển toàn bộ số phát sinh Nợ TK 621 sang Nợ TK 154.
  • Kế toán chi phí nhân công trực tiếp (TK 622):
    • Phân loại lao động: Lao động trực tiếp thuộc biên chế công ty (áp dụng hình thức trả lương theo thời gian dựa trên bảng chấm công) và lao động thuê ngoài tại địa phương (áp dụng hình thức trả lương khoán theo sản phẩm/khối lượng nghiệm thu công việc).
    • Trích nộp bảo hiểm: Đối với công nhân chính thức, doanh nghiệp trích nộp các khoản BHXH (17%), BHYT (3%), BHTN (1%), KPCĐ (2%) tính vào chi phí sản xuất chung (TK 627) với tổng tỷ lệ 23%; phần trích trừ vào lương người lao động là 9,5% (BHXH 7%, BHYT 1,5%, BHTN 1%). Nhân công thuê ngoài theo hợp đồng khoán không trích các khoản bảo hiểm.
    • Chứng từ sử dụng: Hợp đồng giao khoán, Biên bản nghiệm thu khối lượng, Bảng chấm công, Bảng thanh toán lương công nhân, Bảng phân bổ tiền lương và các khoản trích theo lương (Mẫu 11-LĐTL), Bảng tổng hợp chi phí NCTT quý.
    • Trình tự ghi sổ: Ghi chép vào Sổ chi tiết TK 622, Sổ Nhật ký chung, Sổ Cái TK 622 và kết chuyển sang Nợ TK 154 vào cuối quý.
  • Kế toán chi phí sử dụng máy thi công (TK 623):
    • Áp dụng khi thi công theo phương thức hỗn hợp (kết hợp thủ công và cơ giới). Tài khoản 623 gồm các tài khoản cấp 2 (TK 6231 đến TK 6238).
    • Chi phí máy gồm: Khấu hao tài sản cố định máy móc (trích theo phương pháp đường thẳng theo Thông tư 45/2013/TT-BTC, lập trên Bảng tính và phân bổ khấu hao TSCĐ - Mẫu 06-TSCĐ), chi phí nhiên liệu xăng dầu (Phiếu xuất kho), tiền lương công nhân điều khiển máy (tính theo thời gian thực tế). Các khoản trích bảo hiểm theo lương lái máy được phản ánh vào TK 627.
    • Chứng từ và sổ sách: Bảng kê chi phí sử dụng máy thi công, Bảng tổng hợp chi phí sử dụng máy thi công, Sổ chi tiết TK 623, Sổ Nhật ký chung và Sổ Cái TK 623.
  • Kế toán chi phí sản xuất chung (TK 627) và tổng hợp giá thành (TK 154):
    • Chi phí sản xuất chung tập hợp lương nhân viên quản lý đội, trích bảo hiểm (23%), chi phí công cụ dụng cụ, chi phí dịch vụ mua ngoài và chi phí bằng tiền khác tại công trường.
    • Tổng hợp chi phí: Toàn bộ chi phí NVLTT (TK 621), chi phí NCTT (TK 622), chi phí SDMTC (TK 623) và chi phí SXC (TK 627) cuối quý được kết chuyển sang Nợ TK 154 (Chi phí sản xuất kinh doanh dở dang). Kế toán lập Bảng tổng hợp chi phí sản xuất, Sổ chi tiết TK 154, Sổ Cái TK 154 và Bảng tính giá thành sản phẩm hoàn thành hoặc xác định giá trị dở dang cuối kỳ.

Chương 3: Hoàn thiện kế toán chi phí sản xuất và tính giá thành sản phẩm tại Công ty Cổ phần Tập đoàn Xây dựng và Du lịch Bình Minh

Chương 3 trình bày các đánh giá thực trạng và giải pháp hoàn thiện:

  • Đánh giá chung về thực trạng:
    • Ưu điểm: Doanh nghiệp đã tổ chức bộ máy kế toán phù hợp với cơ cấu trực tuyến - tập trung; xác định đúng đối tượng tập hợp chi phí là từng công trình/hạng mục công trình; áp dụng hệ thống chứng từ và tài khoản hạch toán theo Quyết định 15/2006/QĐ-BTC; công tác luân chuyển chứng từ giữa công trường và phòng kế toán được duy trì định kỳ.
    • Nhược điểm: Việc ghi sổ kế toán còn tiến hành thủ công trên Microsoft Excel, chưa triển khai phần mềm kế toán chuyên dụng; việc chi tiết hóa chi phí sử dụng máy thi công theo từng tiểu khoản còn hạn chế; công tác phân bổ và quản lý một số khoản mục chi phí gián tiếp chưa thực sự chặt chẽ.
  • Một số ý kiến đề xuất hoàn thiện: Đề xuất cải tiến quy trình luân chuyển chứng từ vật tư xuất thẳng tại công trường; hoàn thiện phương pháp tập hợp và phân bổ chi phí máy thi công; nâng cấp ứng dụng công nghệ thông tin trong công tác kế toán tài chính.
  • Điều kiện thực hiện giải pháp: Cần sự phối hợp đồng bộ giữa Ban Giám đốc, Phòng Kỹ thuật, Phòng Kế hoạch vật tư và Phòng Tài chính kế toán; đào tạo nâng cao trình độ nghiệp vụ cho đội ngũ nhân viên kế toán.

Kết quả và đóng góp

Nghiên cứu đã phản ánh trung thực toàn bộ hệ thống số liệu hạch toán thực tế phát sinh tại công trình Kè Thanh Điềm trong Quý IV năm 2013 thông qua hệ thống bảng biểu kế toán chi tiết:

Khoản mục chi phí / Nghiệp vụ Chứng từ / Biểu mẫu căn cứ Giá trị hạch toán thực tế (VNĐ) Tài khoản đối ứng liên quan
Mua Xi măng nhập chân công trường (06/10/2013) Hóa đơn GTGT số 003458, Phiếu nhập kho số 150 604.500.000 (Tiền hàng) + 60.450.000 (Thuế GTGT 10%) = 664.950.000 Nợ TK 152 / Nợ TK 133 / Có TK 331
Chi phí NVLTT phát sinh Tháng 10/2013 Bảng kê vật tư sử dụng, Phiếu xuất kho 157 850.500.000 Nợ TK 621 / Có TK 152
Chi phí NVLTT phát sinh Tháng 11/2013 Bảng tổng hợp chi phí NVLTT Quý IV 1.250.000.000 Nợ TK 621 / Có TK 152
Chi phí NVLTT phát sinh Tháng 12/2013 Bảng tổng hợp chi phí NVLTT Quý IV 1.170.000.000 Nợ TK 621 / Có TK 152
Tổng kết chuyển CP NVLTT Quý IV/2013 Sổ chi tiết TK 621, Chứng từ KC-12 3.170.500.000 Nợ TK 154 / Có TK 621
Chi phí nhân công Đội 2 Tháng 10/2013 Hợp đồng khoán T01/10 (423 công $\times$ 150.000 đ/công) 63.450.000 Nợ TK 622 / Có TK 334
Chi phí NCTT Tháng 10/2013 Bảng phân bổ tiền lương số 15 221.000.000 Nợ TK 622 / Có TK 334
Chi phí NCTT Tháng 11/2013 Bảng phân bổ tiền lương số 20 190.450.000 Nợ TK 622 / Có TK 334
Chi phí NCTT Tháng 12/2013 Bảng phân bổ tiền lương số 25 180.455.000 Nợ TK 622 / Có TK 334
Tổng kết chuyển CP NCTT Quý IV/2013 Sổ chi tiết TK 622, Chứng từ KC-12 591.905.000 Nợ TK 154 / Có TK 622
Nhiên liệu máy thi công (05/10/2013) Phiếu xuất kho số 183 (350 lít xăng) 38.426.790 Nợ TK 623 / Có TK 152
Trích khấu hao máy thi công Tháng 10/2013 Bảng phân bổ khấu hao TSCĐ 63.700.000 Nợ TK 623 / Có TK 214
Tiền lương nhân công lái máy Tháng 10/2013 Bảng thanh toán lương lái máy 16.490.000 Nợ TK 623 / Có TK 334

Đóng góp thực tiễn của công trình:

  • Hệ thống hóa đầy đủ quy trình luân chuyển chứng từ kế toán chi phí xây lắp từ hiện trường công trường (phiếu giao nhận, đề nghị cung ứng, phiếu xuất kho, bảng chấm công) đến phòng kế toán trung tâm.
  • Cung cấp minh chứng thực tế về việc áp dụng song song hai hình thức trả lương (lương thời gian cho nhân viên chính thức và lương khoán sản phẩm cho lao động thuê ngoài địa phương) cùng phương pháp hạch toán các khoản trích theo lương tương ứng.
  • Đưa ra bức tranh chi tiết về việc kết hợp hạch toán máy thi công và phân bổ chi phí chung tại một doanh nghiệp xây lắp quy mô tập đoàn.

Hạn chế và hướng nghiên cứu tiếp

Khóa luận có các giới hạn nghiên cứu xuất phát từ phạm vi thực tập thực tế:

  • Giới hạn phạm vi dữ liệu: Khảo sát chi tiết tập trung tại một đơn vị duy nhất (Công ty CPTĐ XD&DL Bình Minh) và minh họa chuyên sâu trên một công trình thủy lợi đơn lẻ (Kè Thanh Điềm) trong phạm vi 1 quý (Quý IV/2013).
  • Giới hạn về chế độ kế toán và công nghệ: Các phân tích và biểu mẫu được xây dựng dựa trên Chế độ kế toán doanh nghiệp theo Quyết định 15/2006/QĐ-BTC và xử lý dữ liệu kế toán trên bảng tính Microsoft Excel.

Hướng phát triển nghiên cứu mở rộng:

  • Mở rộng khảo sát công tác kế toán chi phí và tính giá thành trên nhiều loại hình công trình xây dựng khác nhau như công trình giao thông, công trình công nghiệp và dân dụng cao tầng.
  • Cập nhật khung lý luận và thực tiễn hạch toán theo các chế độ kế toán doanh nghiệp hiện hành mới hơn.
  • Nghiên cứu mô hình ứng dụng các phần mềm kế toán chuyên ngành xây lắp hoặc hệ thống quản trị nguồn lực doanh nghiệp (ERP) nhằm tự động hóa quy trình kết nối dữ liệu giữa công trường và phòng kế toán.

Giá trị tham khảo

Tài liệu là nguồn tư liệu thực tế hữu ích đối với:

  • Sinh viên, học viên ngành Kế toán - Kiểm toán và Kinh tế xây dựng: Nắm bắt được phương pháp hạch toán các khoản mục chi phí xây lắp (TK 621, 622, 623, 627, 154) và quy trình lập chứng từ, sổ sách kế toán theo hình thức Nhật ký chung.
  • Người làm nghiên cứu hoặc khóa luận tốt nghiệp cùng đề tài: Tham khảo cấu trúc trình bày chuẩn mực của một báo cáo chuyên đề thực tập chuyên ngành kế toán chi phí sản xuất và tính giá thành tại doanh nghiệp xây lắp cơ bản.
  • Phần nội dung có giá trị tham khảo cao: Hệ thống 40 biểu mẫu kế toán chi tiết (từ Bảng kê vật tư sử dụng, Phiếu xuất kho, Bảng phân bổ tiền lương, Bảng phân bổ khấu hao TSCĐ đến Sổ chi tiết, Sổ Nhật ký chung và Sổ Cái các tài khoản chi phí) cùng 3 sơ đồ tổ chức công nghệ, tổ chức thi công và tổ chức bộ máy quản lý tại doanh nghiệp.

Câu hỏi thường gặp

1. Đối tượng tập hợp chi phí sản xuất và kỳ tính giá thành tại Công ty CPTĐ XD&DL Bình Minh được xác định như thế nào?
Do tính chất sản xuất xây lắp mang tính đơn chiếc và theo đơn đặt hàng, đối tượng tập hợp chi phí sản xuất của công ty được xác định là từng công trình hoặc hạng mục công trình cụ thể. Phương pháp tập hợp là trực tiếp cho từng đối tượng. Kỳ tính giá thành được ấn định là 3 tháng (theo quý); nếu đến kỳ tính giá thành mà công trình chưa hoàn thành thì toàn bộ chi phí tập hợp được xác định là chi phí sản xuất dở dang cuối kỳ.

2. Công ty áp dụng những hình thức trả lương nào cho công nhân trực tiếp thi công?
Công ty áp dụng đồng thời hai hình thức trả lương:

  • Trả lương theo thời gian: Áp dụng cho nhân viên quản lý đội và công nhân chính thức trong công ty theo công thức: $\text{Lương thời gian} = \left(\frac{\text{Lương thỏa thuận}}{26}\right) \times \text{Số ngày làm việc thực tế} + \text{Phụ cấp (nếu có)}$.
  • Trả lương theo sản phẩm (lương khoán): Áp dụng cho nhân công thuê ngoài tại địa phương căn cứ vào hợp đồng giao khoán và khối lượng công việc hoàn thành được nghiệm thu thực tế.

3. Các khoản trích theo lương (BHXH, BHYT, BHTN, KPCĐ) của công nhân trực tiếp và lái máy được hạch toán vào đâu?
Phần trích các quỹ bảo hiểm và kinh phí công đoàn tính vào chi phí doanh nghiệp chịu (tổng cộng 23%, bao gồm BHXH 17%, BHYT 3%, BHTN 1%, KPCĐ 2%) không hạch toán vào TK 622 hay TK 623 mà được tập hợp toàn bộ vào TK 627 (Chi phí sản xuất chung). Phần bảo hiểm trừ vào thu nhập của người lao động là 9,5% (BHXH 7%, BHYT 1,5%, BHTN 1%) được khấu trừ trực tiếp trên bảng thanh toán lương (TK 334).

4. Phương pháp xuất kho nguyên vật liệu và trích khấu hao tài sản cố định được công ty áp dụng ra sao?

  • Xuất kho nguyên vật liệu: Công ty áp dụng phương pháp thực tế đích danh; vật tư sau khi mua ngoài được giao nhận trực tiếp tại chân công trình và xuất dùng theo tiến độ thi công.
  • Trích khấu hao TSCĐ (máy xúc, ô tô tải, máy trộn bê tông...): Áp dụng phương pháp khấu hao theo đường thẳng, thực hiện theo khung thời gian quy định tại Thông tư 45/2013/TT-BTC ngày 25/04/2013 của Bộ Tài chính.

5. Hệ thống sổ kế toán tổng hợp chi phí sản xuất của công ty được tổ chức theo hình thức nào?
Công ty áp dụng hình thức kế toán Nhật ký chung. Toàn bộ các nghiệp vụ kinh tế phát sinh từ chứng từ gốc sau khi được phân loại, ghi chép vào các sổ chi tiết (TK 621, 622, 623, 627, 154) sẽ được ghi vào Sổ Nhật ký chung (Mẫu S03A-DN), sau đó kết chuyển số liệu sang Sổ Cái tương ứng (Mẫu S03B-DN) trên hệ thống bảng tính Excel.

Kết luận

Chuyên đề thực tập chuyên ngành của tác giả Hà Thị Hồng đã hệ thống hóa toàn diện cơ sở lý luận và thực trạng công tác kế toán tập hợp chi phí sản xuất và tính giá thành tại Công ty Cổ phần Tập đoàn Xây dựng và Du lịch Bình Minh. Thông qua việc phân tích chuyên sâu số liệu hạch toán thực tế tại công trình Kè Thanh Điềm trong Quý IV/2013, công trình đã làm rõ quy trình luân chuyển chứng từ, phương pháp hạch toán các khoản mục chi phí trực tiếp và gián tiếp theo hình thức Nhật ký chung. Nghiên cứu đã chỉ ra những ưu điểm trong tổ chức quản lý cũng như các điểm còn hạn chế trong việc sử dụng bảng tính thủ công, từ đó đề xuất các định hướng hoàn thiện có tính ứng dụng thực tiễn cao cho doanh nghiệp xây lắp cơ bản.