{
  "document_type": "textbook",
  "confidence": 0.95,
  "reasoning": "Tài liệu là đề cương/hướng dẫn trả lời câu hỏi ôn tập môn học Bảo hiểm được chia theo từng chương (Chương I, Chương II,...), phục vụ mục đích giảng dạy và học tập bổ trợ cho giáo trình/slide bài giảng của sinh viên."
}

TỔNG QUAN HỆ THỐNG KIẾN THỨC MÔN HỌC BẢO HIỂM

Tổng quan về giáo trình

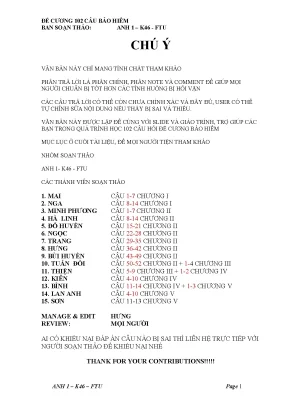
Tài liệu "Đề cương 102 câu Bảo hiểm" do Ban soạn thảo Lớp Anh 1 – Khóa 46 (K46) thuộc Trường Đại học Ngoại thương (FTU) xây dựng, dưới sự quản lý và hiệu đính của thành viên ban biên tập (Manage & Edit: Hưng). Đây là tài liệu học tập bổ trợ được thiết kế đồng bộ với hệ thống bài giảng slide và giáo trình chuẩn của bộ môn Bảo hiểm trong chương trình đào tạo cử nhân các ngành Kinh tế đối ngoại, Kinh doanh quốc tế và Thương mại quốc tế.

Về vị trí trong chương trình đào tạo, môn học Bảo hiểm cung cấp khối kiến thức chuyên ngành về quản trị rủi ro tài chính, kỹ thuật nghiệp vụ bảo hiểm thương mại, bảo hiểm xã hội, và trọng tâm là nghiệp vụ bảo hiểm hàng hải gắn liền với hoạt động ngoại thương và chuỗi cung ứng quốc tế. Mục tiêu học tập (learning outcomes) của tài liệu tập trung vào ba yêu cầu:

  1. Nắm vững hệ thống nguyên tắc pháp lý và kinh tế của bảo hiểm.
  2. Phân loại và nhận diện chính xác các loại hình rủi ro, tổn thất và quy tắc bảo hiểm quốc tế (như Institute Cargo Clauses - ICC).
  3. Thực hiện thành thạo các phép tính bồi thường, phân bổ tài chính phức tạp trong bảo hiểm hàng hải và tổn thất chung.

Cấu trúc tài liệu được thiết lập theo phương pháp hỏi - đáp hệ thống hóa qua 102 câu hỏi trọng tâm, phân bổ thành 5 chương học phần. Điểm đặc trưng trong cách tiếp cận của tài liệu là cấu trúc nội dung phân tách rõ giữa phần trả lời học thuật chuẩn xác và các đề mục ghi chú (Note), bình luận (Comment). Cách trình bày này giúp người học chuẩn bị nền tảng lý luận vững chắc, rèn luyện tư duy phản biện để xử lý các tình huống phân tích chuyên sâu và các câu hỏi mở rộng trong quá trình kiểm tra, đánh giá.


Nội dung kiến thức cốt lõi

Các chương/chủ đề chính

Tài liệu bao quát toàn bộ chương trình môn học với 102 câu hỏi được phân công biên soạn chi tiết theo 5 chương:

Phân công biên soạn cụ thể của các thành viên trong nhóm:

  • Chương I (Câu 1 - 14): Khái quát chung về bảo hiểm (do Mai phụ trách câu 1-7, Nga phụ trách câu 8-14).
  • Chương II (Câu 1 - 52): Bảo hiểm hàng hải (do Minh Phương phụ trách câu 1-7; Hà Linh câu 8-14; Đỗ Huyền câu 15-21; Ngọc câu 22-28; Trang câu 29-35; Hưng câu 36-42; Bùi Huyền câu 43-49; Tuấn Đồi câu 50-52).
  • Chương III (Câu 1 - 9): Nghiệp vụ chuyên sâu (Tuấn Đồi phụ trách câu 1-4; Thiện phụ trách câu 5-9).
  • Chương IV (Câu 1 - 14): Các điều kiện và hợp đồng bảo hiểm (Thiện phụ trách câu 1-2; Kiên phụ trách câu 4-10; Bình phụ trách câu 11-14).
  • Chương V (Câu 1 - 13): Quy trình bồi thường và khiếu nại (Bình phụ trách câu 1-3; Lan Anh phụ trách câu 4-10; Sơn phụ trách câu 11-13).

Nội dung chi tiết của hai chương trọng tâm trong tài liệu bao gồm:

1. Chương I: Khái quát chung về bảo hiểm

  • Biện pháp đối phó rủi ro: Phân tích 4 biện pháp cơ bản gồm Tránh rủi ro, Ngăn ngừa hạn chế rủi ro, Tự khắc phục rủi ro (tự bảo hiểm) và Chuyển nhượng rủi ro (bảo hiểm). Phân tích rõ ưu điểm của chuyển nhượng rủi ro: phạm vi bù đắp rộng lớn, giải quyết các rủi ro thảm họa và không gây ứ đọng vốn trong xã hội.
  • Khái niệm và bản chất: Định nghĩa bảo hiểm ở tầm vi mô (cam kết bồi thường bằng tiền dựa trên phí bảo hiểm) và tầm vĩ mô (hệ thống biện pháp kinh tế tổ chức quỹ bù đắp tổn thất, đảm bảo tái sản xuất xã hội). Xác định 3 đối tượng bảo hiểm: Tài sản, con người, trách nhiệm dân sự.
  • Quan hệ giữa Giá trị bảo hiểm ($V$), Số tiền bảo hiểm ($A$), Tỷ lệ phí ($R$) và Phí bảo hiểm ($I$):
    • Mối quan hệ giữa $A$ và $V$: $A \le V$. Trong đó $A = V$ là bảo hiểm ngang giá trị (bảo hiểm đầy đủ); $A < V$ là bảo hiểm dưới giá trị.
    • Phí bảo hiểm: $I = A \times R$ (hoặc tính trên $V$).
  • Đồng bảo hiểm (Co-insurance) và Tái bảo hiểm (Re-insurance):
    • Đồng bảo hiểm: Nhiều doanh nghiệp bảo hiểm cùng bảo hiểm một đối tượng; người được bảo hiểm ký hợp đồng trực tiếp và khiếu nại bồi thường với từng công ty theo tỷ lệ. $$\text{Số tiền bồi thường} = \text{Số tiền tổn thất} \times \frac{\text{Số tiền bảo hiểm thực tế}}{\text{Số tiền yêu cầu phải bảo hiểm}}$$ (Trong đó: Số tiền yêu cầu phải bảo hiểm = Giá trị tài sản $\times$ Tỷ lệ đồng bảo hiểm).
    • Tái bảo hiểm: Doanh nghiệp bảo hiểm gốc nhận bảo hiểm toàn bộ, sau đó chuyển giao một phần rủi ro và chia sẻ phí bảo hiểm cho các công ty khác; người được bảo hiểm chỉ giao dịch trực tiếp với công ty bảo hiểm gốc.
  • So sánh Bảo hiểm xã hội (BHXH) và Bảo hiểm thương mại (BHTM): So sánh dựa trên đối tượng tham gia, nguồn hình thành quỹ, mục đích sử dụng quỹ, phương thức xác định phí, cơ quan quản lý và tính chất pháp lý (bắt buộc tương hỗ đối với BHXH so với tự nguyện kinh doanh đối với BHTM).

2. Chương II: Bảo hiểm hàng hải

  • Khái niệm và phân loại: Bảo hiểm hàng hải bao gồm các nghiệp vụ liên quan đến con tàu, con người, hàng hóa vận chuyển trên biển hoặc các rủi ro trên bộ, trên sông có liên quan đến hành trình đường biển. Ba loại hình chính: Bảo hiểm hàng hóa xuất nhập khẩu, Bảo hiểm thân tàu, Bảo hiểm trách nhiệm dân sự chủ tàu (Hiệp hội P&I).
  • Phân loại rủi ro hàng hải:
    • Theo nguyên nhân: Thiên tai (Act of God), Tai nạn bất ngờ trên biển (Peril of the sea), Hành động chính trị - xã hội hoặc lỗi người được bảo hiểm, Hành động riêng lẻ của con người (cướp biển), Rủi ro phụ.
    • Theo nghiệp vụ: Rủi ro thông thường (Rủi ro chính gồm 6 loại: Mắc cạn, Chìm đắm, Cháy, Đâm va, Mất tích, Ném hàng xuống biển; Rủi ro phụ: Rách, vỡ, gỉ, bẹp, cong vênh, hấp hơi, lây bẩn, lây hại, nước mưa, móc cẩu...); Rủi ro bảo hiểm riêng (Chiến tranh - WR, Đình công - SRCC); Rủi ro loại trừ tuyệt đối (7 rủi ro: Buôn lậu, Lỗi người được bảo hiểm, Tàu không đủ khả năng đi biển, Tàu đi chệch hướng, Nội tỳ, Ẩn tỳ, Mất khả năng tài chính của chủ tàu).
  • Tổn thất và phân loại tổn thất:
    • Theo quy mô: Tổn thất bộ phận (Partial Loss) và Tổn thất toàn bộ (Total Loss - gồm Tổn thất toàn bộ thực tế và Tổn thất toàn bộ ước tính kèm thủ tục Tuyên bố từ bỏ hàng NOA - Notice of Abandonment).
    • Theo quyền lợi và trách nhiệm: Tổn thất riêng (Particular Average) và Tổn thất chung (General Average).
  • Quy trình 5 bước phân bổ tổn thất chung:
    1. Bước 1: Xác định tổng giá trị tổn thất chung ($L$).
    2. Bước 2: Xác định tổng giá trị chịu phân bổ ($CV$).
    3. Bước 3: Xác định tỷ lệ đóng góp: $c = \frac{L}{CV} \times 100%$.
    4. Bước 4: Tính số tiền đóng góp của từng quyền lợi: $C = c \times v = \left(\frac{L}{CV}\right) \times v$ (với $v$ là giá trị chịu phân bổ của từng chủ thể).
    5. Bước 5: Tính toán kết quả tài chính thực tế (số tiền thực thu về hoặc nộp thêm của từng chủ tàu, chủ hàng).
  • Các bộ quy tắc bảo hiểm quốc tế:
    • Quy tắc York-Antwerp về tổn thất chung (các phiên bản 1864, 1924, 1950, 1974, 1990, 2004).
    • Quy tắc ICC của Viện những người bảo hiểm Luân Đôn (ILU): Bộ ICC 1963 (FPA, WA, AR, WR, SRCC) và Bộ ICC 1982 (Điều kiện C - 7 trường hợp; Điều kiện B - 11 trường hợp; Điều kiện A - 12 trường hợp bao gồm rủi ro phụ và nước mưa; Điều kiện phụ WR, SRCC).
    • Quy tắc bảo hiểm Việt Nam: QTC 1965 và QTC 1990 của Bộ Tài chính.

Kiến thức nền tảng được xây dựng

Tài liệu chuẩn hóa 5 nguyên tắc pháp lý cốt lõi điều chỉnh hợp đồng bảo hiểm:

STT Nguyên tắc Nội dung cốt lõi Ý nghĩa pháp lý / Thực tiễn
1 Bảo hiểm rủi ro chứ không bảo hiểm sự chắc chắn (Fortuity not certainty) Chỉ bảo hiểm cho những sự cố, tai nạn bất ngờ, ngẫu nhiên, ngoài ý muốn; không bảo hiểm biến cố đương nhiên hoặc chắc chắn xảy ra. Loại trừ trục lợi; xác định phạm vi bảo hiểm chuẩn xác.
2 Trung thực tuyệt đối (Utmost Good Faith) Người bảo hiểm công khai điều khoản, biểu phí; người được bảo hiểm khai báo chính xác mọi chi tiết, thay đổi rủi ro liên quan đến đối tượng. Vi phạm nguyên tắc dẫn đến hợp đồng vô hiệu hoàn toàn.
3 Lợi ích bảo hiểm (Insurable Interest) Người tham gia bảo hiểm phải có quyền lợi kinh tế, quyền sở hữu hoặc trách nhiệm pháp lý gắn liền với sự an toàn của đối tượng. Căn cứ Điều 1(a) Luật Kinh doanh Bảo hiểm 2000; tránh đánh bạc bằng bảo hiểm.
4 Bồi thường (Indemnity) Khôi phục khả năng tài chính ban đầu cho người được bảo hiểm khi xảy ra tổn thất, không vượt quá giá trị thiệt hại thực tế. Đảm bảo nguyên tắc "không hơn, không kém", loại bỏ việc làm giàu bất chính từ bảo hiểm.
5 Thế quyền (Subrogation) Sau khi đã bồi thường đầy đủ, người bảo hiểm được thay thế vị trí của người được bảo hiểm để đòi người thứ ba có lỗi bồi hoàn. Áp dụng trong hợp đồng bồi thường tài sản/trách nhiệm; giúp giảm phí bảo hiểm và giảm kiện tụng.

Kỹ năng phát triển

Tài liệu hỗ trợ người học hoàn thiện các nhóm kỹ năng chuyên môn:

  • Kỹ năng phân tích điều khoản hợp đồng: Nhận diện phạm vi bảo hiểm theo các điều kiện chuẩn ICC 1982 (A, B, C) hoặc ICC 1963 (AR, WA, FPA), phân biệt chính xác rủi ro được bảo hiểm và rủi ro loại trừ.
  • Kỹ năng tính toán định lượng: Thực hiện thành thạo các thuật toán phân bổ tổn thất chung qua 5 bước; tính toán chia sẻ trách nhiệm bồi thường trong hợp đồng đồng bảo hiểm và bảo hiểm dưới giá trị.
  • Kỹ năng xử lý tranh chấp và khiếu nại: Thiết lập hồ sơ giám định tổn thất, lập kháng nghị hàng hải (Sea Protest), gửi văn bản tuyên bố từ bỏ hàng (NOA) và xác định thời hiệu tố tụng theo các quy tắc hàng hải quốc tế.

Phương pháp giảng dạy và học tập

Tài liệu áp dụng mô hình tiếp cận tình huống kết hợp hệ thống câu hỏi - đáp chuyên sâu. Cấu trúc học tập bao gồm:

  1. Phần trả lời chuẩn hóa: Cung cấp định nghĩa, phân loại, căn cứ pháp lý và công thức tính toán.
  2. Phần bình luận và ghi chú (Note/Comment): Đóng vai trò hướng dẫn tự học và phản biện, cảnh báo các bẫy khái niệm dễ nhầm lẫn khi làm bài thi hoặc vấn đáp (ví dụ: phân biệt tổn thất riêng do nguyên nhân khách quan với tổn thất chung do hành động cố ý của thuyền trưởng; điều kiện về rủi ro nước mưa chỉ có trong điều kiện A ICC 1982 mà không có trong điều kiện B).

Phương pháp đánh giá và tự học:

  • Nghiên cứu lý thuyết kết hợp giải quyết Case Study: Người học vận dụng lý thuyết để giải quyết các bài tập phân bổ tổn thất chung phức tạp (xác định cước phí, hàng hy sinh, chi phí phát sinh tại cảng lánh nạn).
  • Quy trình tự ôn tập: Người học đối chiếu câu trả lời trong đề cương với hệ thống văn bản quy phạm (Luật Kinh doanh Bảo hiểm năm 2000, Bộ luật Hàng hải Việt Nam) và tài liệu quốc tế (Quy tắc York-Antwerp, Quy tắc ICC).

Điểm nổi bật và cập nhật

Tài liệu tích hợp các điểm sửa đổi, so sánh chi tiết giữa các phiên bản quy tắc quốc tế:

1. Sửa đổi của Quy tắc York-Antwerp 2004 so với Quy tắc York-Antwerp 1994

  • Quy tắc VI: Loại trừ chi phí cứu hộ ra khỏi tổn thất chung (trừ trường hợp một bên trong hành trình đã ứng chi trả trước).
  • Quy tắc XI: Tiền lương của sĩ quan và thủy thủ trong thời gian tàu lưu lại cảng lánh nạn không còn được tính vào tổn thất chung (chỉ chấp nhận chi phí nhiên liệu và phụ tùng thay thế).
  • Quy tắc XX: Bãi bỏ khoản lãi suất ứng quỹ 2% đối với số tiền chi cho tổn thất chung.
  • Quy tắc XXI: Bỏ mức lãi suất cố định 7%/năm, chuyển sang cơ chế ấn định lãi suất linh hoạt hàng năm bởi Ủy ban Hàng hải Quốc tế (CMI).
  • Thời hiệu tố tụng: Quy định thời hạn 1 năm kể từ ngày bản phân bổ tổn thất chung được công bố, hoặc 6 năm kể từ ngày kết thúc hành trình xảy ra tổn thất chung.

2. Tiến trình chuyển đổi từ ICC 1963 sang ICC 1982

  • Chuyển đổi tên gọi và cấu trúc: Điều kiện FPA chuyển thành C, WA chuyển thành B, AR chuyển thành A.
  • Phân định rõ nhóm rủi ro loại trừ tuyệt đối (bổ sung rõ ràng 2 rủi ro: Tàu không đủ khả năng đi biển và Mất khả năng tài chính của chủ tàu vào ICC 1982).
  • Tách bạch điều kiện rủi ro đặc biệt: Rủi ro chiến tranh (WR) và Rủi ro đình công (SRCC) phải mua riêng dưới dạng điều khoản bổ sung độc lập.

Đối tượng sử dụng giáo trình

Tài liệu được biên soạn phục vụ các nhóm đối tượng:

  • Sinh viên đại học: Sinh viên các năm thứ 3 và thứ 4 thuộc khối ngành Kinh tế đối ngoại, Kinh doanh quốc tế, Thương mại quốc tế, Logistics và Quản trị chuỗi cung ứng tại Đại học Ngoại thương và các cơ sở đào tạo khối kinh tế.
  • Kiến thức tiên quyết (Prerequisites): Người học cần hoàn thành các học phần: Kinh tế vi mô, Kinh tế vĩ mô, Pháp luật đại cương, Vận tải và Giao nhận hàng hóa ngoại thương, Điều kiện thương mại quốc tế (Incoterms 2000/2010 như điều kiện CIF, FOB).
  • Giảng viên và Nghiên cứu viên: Sử dụng làm tài liệu tham khảo để xây dựng ngân hàng câu hỏi ôn tập, câu hỏi thảo luận tình huống và đề thi học phần Bảo hiểm.
  • Cán bộ thực hành nghiệp vụ: Chuyên viên phụ trách bảo hiểm, logistics, xuất nhập khẩu tại các doanh nghiệp thương mại có nhu cầu tra cứu nhanh các quy tắc phân bổ tổn thất và điều khoản bảo hiểm vận tải quốc tế.

Câu hỏi thường gặp

1. Giáo trình/đề cương này phù hợp với ai?

Tài liệu phù hợp cho sinh viên chuyên ngành Kinh tế đối ngoại, Kinh doanh quốc tế chuẩn bị thi kết thúc học phần Bảo hiểm, cũng như người học cần hệ thống hóa nghiệp vụ bảo hiểm hàng hải và ngoại thương.

2. Cần trang bị kiến thức nền tảng nào trước khi học?

Người học cần nắm vững kiến thức về Incoterms (đặc biệt là nghĩa vụ mua bảo hiểm trong điều kiện CIF/CIP), kiến thức cơ bản về pháp luật hợp đồng thương mại và vận tải đường biển quốc tế.

3. Điểm khác biệt giữa ICC 1982 và ICC 1963 được phân tích trong tài liệu là gì?

Tài liệu chỉ rõ: ICC 1982 sử dụng ký hiệu điều kiện C, B, A (thay cho FPA, WA, AR của ICC 1963), chuẩn hóa 7 rủi ro loại trừ tuyệt đối, đồng thời tách riêng 2 rủi ro chiến tranh (WR) và đình công (SRCC) thành các điều khoản bảo hiểm riêng biệt.

4. Phương pháp tự học tài liệu này để đạt hiệu quả cao nhất?

Người học nên bám sát danh mục 102 câu hỏi, đọc kỹ phần trả lời chuẩn, sau đó phân tích các ghi chú (Note) và bình luận (Comment) để tự giải quyết các tình huống phản biện và thực hành bài tập phân bổ tổn thất chung 5 bước.

5. Tài liệu tham khảo bổ trợ đi kèm gồm những gì?

Tài liệu được thiết kế để sử dụng song song với Giáo trình Bảo hiểm, Slide bài giảng môn học, Luật Kinh doanh Bảo hiểm Việt Nam năm 2000, Bộ quy tắc York-Antwerp (bản 1994 và 2004) cùng Bộ điều kiện bảo hiểm hàng hóa ICC 1982.


Kết luận

"Đề cương 102 câu Bảo hiểm" do Ban soạn thảo Lớp Anh 1 – K46 Đại học Ngoại thương biên soạn cung cấp hệ thống tri thức cô đọng, có cấu trúc logic về lý luận và nghiệp vụ bảo hiểm. Tài liệu thiết lập lộ trình học tập xuyên suốt từ khái niệm nền tảng (nguyên tắc bồi thường, thế quyền, lợi ích bảo hiểm), phân loại rủi ro nghiệp vụ, đến các quy trình tính toán phân bổ tổn thất chung và áp dụng các bộ quy tắc bảo hiểm quốc tế ICC, York-Antwerp. Đây là nguồn tài liệu học thuật giá trị, hỗ trợ người học củng cố kiến thức và phát triển kỹ năng xử lý tình huống nghiệp vụ bảo hiểm trong hoạt động kinh tế đối ngoại.