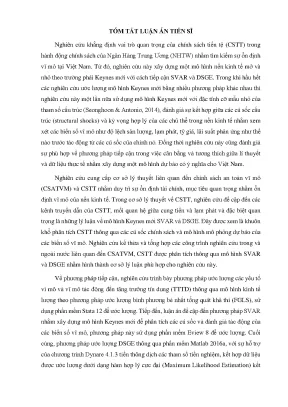
Tổng quan luận án

Tính cấp thiết và khoảng trống nghiên cứu

Bối cảnh khủng hoảng tài chính toàn cầu đã làm thay đổi nhận thức của các ngân hàng trung ương (NHTW) trên thế giới về việc mục tiêu ổn định giá cả hay kiểm soát lạm phát đơn thuần là không đủ để đảm bảo ổn định tài chính (Kim & Mehrotra, 2016a). Sau các cuộc khủng hoảng, khu vực châu Á – Thái Bình Dương đã tăng cường sử dụng các công cụ điều tiết an toàn vĩ mô nhiều nhất so với các khu vực khác trong suốt 20 năm qua (Kim & Mehrotra, 2015). Tại Việt Nam, trong điều kiện các công cụ an toàn vĩ mô chưa hoàn thiện, chính sách an toàn vĩ mô (CSATVM) chưa thể đảm đương toàn diện vai trò ổn định tài chính; khi đó chính sách tiền tệ (CSTT) vẫn giữ vai trò quan trọng trong việc ổn định và điều tiết kinh tế vĩ mô (Nguyễn Đức Trung & Nguyễn Hoàng Chung, 2018).

Về mặt học thuật và thực tiễn dự báo, mặc dù các mô hình kinh tế lượng, mô hình cân bằng tổng quát, mô hình đầu vào - đầu ra và chuỗi thời gian đã được ứng dụng tại Việt Nam, các nghiên cứu chuyên sâu phát triển mô hình cân bằng động tổng thể ngẫu nhiên (DSGE) dựa trên khuôn khổ lý thuyết Keynes mới phục vụ dự báo vĩ mô còn hạn chế. Nhằm khắc phục các nhược điểm của mô hình thống kê truyền thống và giải quyết phê phán của Lucas (1976), việc kết hợp mô hình vec tơ tự hồi quy cấu trúc (SVAR) và mô hình DSGE theo trường phái Keynes mới với giả định kỳ vọng hợp lý hỗ trợ việc hoạch định CSTT "hướng về tương lai" (forward-looking), mô phỏng phản ứng trước các cú sốc cấu trúc và nâng cao hiệu quả dự báo vĩ mô tại Việt Nam.

Mục tiêu nghiên cứu

Mục tiêu chung: Thực hiện kiểm định sự phù hợp của mô hình Keynes mới nhằm khẳng định vai trò của CSTT trong việc ổn định vĩ mô tại Việt Nam.

Mục tiêu cụ thể:

  • Thứ nhất, đánh giá vai trò của CSTT trong việc ổn định vĩ mô tại Việt Nam thông qua việc kiểm soát tăng trưởng tín dụng (TTTD);
  • Thứ hai, đánh giá sự phù hợp của mô hình Keynes mới trong việc giải thích các biến động kinh tế vĩ mô;
  • Thứ ba, sử dụng mô hình Keynes mới SVAR để đánh giá phản ứng của các biến số vĩ mô trước các cú sốc của chính các biến số này;
  • Thứ tư, đề xuất mô hình Keynes mới DSGE phục vụ phân tích, dự báo và truyền thông chính sách về kinh tế vĩ mô tại Việt Nam.

Câu hỏi nghiên cứu

  • Thứ nhất: Vai trò của CSTT tại Việt Nam được biểu hiện thông qua việc kiểm soát tăng trưởng tín dụng như thế nào?
  • Thứ hai: Tại sao mô hình Keynes mới được xem là phù hợp để giải thích cho các biến động kinh tế vĩ mô trong ngắn hạn?
  • Thứ ba: Cú sốc của các biến số vĩ mô tác động đến các biến số này thông qua mô hình Keynes mới như thế nào?
  • Thứ tư: Mô hình mô phỏng dự báo bằng mô hình Keynes mới DSGE cho các biến số vĩ mô của Việt Nam như thế nào?

Đối tượng và phạm vi nghiên cứu

  • Đối tượng nghiên cứu:
    • Các nhân tố CSTT và CSATVM tác động đến tăng trưởng tín dụng của hệ thống ngân hàng thương mại cổ phần (NHTMCP).
    • Các biến số kinh tế vĩ mô trong mô hình Keynes mới (độ lệch sản lượng, lạm phát, tỷ giá hối đoái, lãi suất chính sách, điều khoản thương mại) và cơ chế truyền dẫn qua các cú sốc cấu trúc.
  • Phạm vi nghiên cứu:
    • Về không gian: Dữ liệu cấp vi mô thu thập từ báo cáo tài chính đã kiểm toán của 21 NHTMCP tại Việt Nam; dữ liệu cấp vĩ mô tại Việt Nam và Mỹ thu thập từ Tổng cục Thống kê (GSO), Ngân hàng Nhà nước Việt Nam (SBV), Quỹ Tiền tệ Quốc tế (IMF-IFS), Ngân hàng Thế giới (WB) và Cục Dự trữ Liên bang Mỹ (FED).
    • Về thời gian: Phân tích các nhân tố tác động đến TTTD được thực hiện trong giai đoạn 2008 – 2017. Phân tích mô hình chuỗi thời gian vĩ mô SVAR và DSGE được thực hiện trong giai đoạn từ năm 2000 đến 2017 (với mô hình SVAR sử dụng dữ liệu theo quý từ quý II/2000 đến quý III/2017; mô hình DSGE sử dụng dữ liệu theo quý từ quý I/2000 đến quý IV/2016 gồm 63 – 65 quan sát mẫu để ước lượng và dự báo cho 2 quý và 4 quý tiếp theo).

Tổng quan tài liệu và vị trí của luận án

Các hướng nghiên cứu trước mà tác giả điểm lại

Luận án hệ thống hóa các nhóm nghiên cứu trong nước và quốc tế theo các trục nội dung:

  • Nghiên cứu về ổn định tài chính, CSATVM và TTTD: Kim & Mehrotra (2015, 2016a, 2016b), Borio & Lowe (2002), Borio & Drehmann (2009), Kaminsky & Reinhart (1999), Schularick & Taylor (2012), Tressel & Zhang (2016), Imran & Nishat (2013), Jorda & ctg (2015), Đỗ Việt Hùng & ctg (2014), Nguyễn Đức Trung & Nguyễn Hoàng Chung (2018). Các tác giả chỉ ra rằng tăng trưởng tín dụng quá mức và biến động giá tài sản là các tín hiệu cảnh báo sớm nguy cơ mất ổn định tài chính.
  • Nghiên cứu về các kênh truyền dẫn CSTT: Kênh lãi suất (Bernanke & Blinder, 1992; Mishkin, 2012; Cook & Hahn, 1989; Evans & Marshall, 1998; Haldane & Read, 2000; Taylor, 1995; Ramlogan, 2007; Allen & Gale, 2004; Nguyễn Phúc Cảnh, 2016); Kênh tỷ giá (Golinelli & Rovelli, 2005; Karasoy, Kunter & Us, 2005; Faust & Rogers, 2003; Bjørnland & Halvorsen, 2008; Bjørnland, 2009; Pennings, Ramayandi & Tang, 2015; Nguyễn Văn Tiến, 2010); Kênh giá tài sản và hiệu ứng của cải (Tobin, 1969; Ando & Modigliani, 1963; Modigliani, 1971; Boivin, Kiley & Mishkin, 2010); Kênh tín dụng (Bernanke & Gertler, 1995; Kashyap & Stein, 1995; Disyatat, 2010; Altunbas & ctg, 2002; Aysun & Hepp, 2013; Nguyễn Phúc Cảnh & ctg, 2013, 2014, 2015; Trần Ngọc Thơ & Nguyễn Hữu Tuấn, 2013).
  • Nghiên cứu về khuôn khổ lạm phát mục tiêu (LPMT): Lars (1999), Mishkin (2014), Hạ Thị Thiều Dao (2012), Trầm Thị Xuân Hương & ctg (2014), Võ Trí Thành (2014), Nguyễn Văn Nghiến & ctg (2015), Nguyễn Thị Mỹ Phượng (2016), Hoàng Hải Yến & Vũ Thị Lệ Giang (2011), Trần Hoàng Ngân, Vũ Thị Lệ Giang & Hoàng Hải (2013). Các nghiên cứu khẳng định Việt Nam chưa hội đủ điều kiện để áp dụng khung khổ LPMT hoàn chỉnh do thiếu tính độc lập của NHTW và mối quan hệ giữa các công cụ tiền tệ với lạm phát chưa đủ ổn định.
  • Nghiên cứu về mô hình Keynes mới, SVAR và DSGE: Sims (1980), Calvo (1983), Kydland & Prescott (1982), Romer & Romer (2000), Erceg, Henderson & Levin (2000), Taylor (1993), Romer (2000), Walsh (2002), Weerapana (2003), Carlin & Soskice (2005), Bofinger, Mayer & Wollmershäuser (2005), Galí & Monacelli (2002, 2005), Lubik & Schorfheide (2007), del Negro & Schorfheide (2004), Hodge & ctg (2008), Kim & Roubini (2000), Huh (1999), Dungey & Pagan (2000, 2009), Keating (1990), Leu (2011), Seonghoon & Antonio (2014), Dizioli & Schmittmann (2015 - mô hình IMF xây dựng cho Việt Nam), Berg & ctg (2006, 2010, 2013).

Khoảng trống luận án lựa chọn giải quyết

Luận án tập trung giải quyết ba khoảng trống: (1) Kiểm định định lượng so sánh hiệu lực giữa các công cụ CSTT và CSATVM tại Việt Nam đối với TTTD nhằm xác định vai trò của NHTW trong ổn định tài chính; (2) Nhận dạng cấu trúc đồng thời giữa các biến số vĩ mô trong nền kinh tế mở và nhỏ dưới giả định kỳ vọng hợp lý bằng mô hình Keynes mới SVAR với đặc tính cỡ mẫu nhỏ; (3) Xây dựng và hiệu chỉnh mô hình Keynes mới DSGE kết hợp kỹ thuật BVAR (BVAR-DSGE) nhằm cung cấp thông tin tiền nghiệm lý thuyết phục vụ công tác dự báo vĩ mô định lượng cho Việt Nam.


Cơ sở lý thuyết và phương pháp nghiên cứu

Cơ sở lý thuyết, khái niệm và khung phân tích

  • Lý thuyết ổn định tài chính và CSATVM: Ổn định tài chính là trạng thái hệ thống tài chính có khả năng chống đỡ các cú sốc và giảm thiểu rủi ro hệ thống (Đỗ Việt Hùng & ctg, 2014; ECB). Tăng trưởng tín dụng được chọn làm biến đại diện cho sự ổn định tài chính (Kim & ctg, 2018).
  • Lý thuyết cân bằng tổng thể và cung tiền: Kế thừa lý thuyết cân bằng tổng thể (Walras, 1954; Arrow & Debreu, 1954) và phương trình số lượng tiền tệ của Milton Friedman ($M \cdot V = P \cdot Y$), trong đó tại Việt Nam cung tiền chủ yếu được truyền dẫn qua kênh tín dụng ngân hàng thương mại.
  • Khuôn khổ mô hình Keynes mới cho nền kinh tế mở: Khắc phục tính trung lập của tiền trong mô hình Chu kỳ kinh doanh thực (RBC), trường phái Keynes mới kết hợp nền tảng vi mô tối ưu hóa của các chủ thể kinh tế với tính cứng nhắc danh nghĩa của giá cả và tiền lương (Calvo, 1983; Erceg & ctg, 2000). Cấu trúc mô hình gồm:
    1. Phương trình tổng cầu động (đường IS): Mô tả mối quan hệ giữa độ lệch sản lượng, kỳ vọng sản lượng và lãi suất thực.
    2. Phương trình tổng cung (đường cong Phillips Keynes mới - NKPC): Mô tả quan hệ giữa lạm phát hiện tại, lạm phát kỳ vọng và độ lệch sản lượng.
    3. Phương trình ngang giá lãi suất không bảo hiểm rủi ro tỷ giá (UIP): Phản ánh mối quan hệ giữa lãi suất trong nước, lãi suất quốc tế và biến động tỷ giá kỳ vọng.
    4. Quy tắc chính sách tiền tệ hướng về tương lai (Quy tắc Taylor): NHTW phản ứng với độ lệch lạm phát và độ lệch sản lượng.
    5. Phương trình điều khoản thương mại: Thể hiện tương tác thương mại của nền kinh tế mở.

Phương pháp nghiên cứu và kỹ thuật phân tích

Luận án sử dụng phương pháp nghiên cứu định lượng gồm ba kỹ thuật phân tích:

Hướng tiếp cận Phương pháp phân tích Dữ liệu & Quy mô mẫu Phần mềm sử dụng Mục tiêu phân tích
Tác động đến TTTD Ước lượng bình phương bé nhất tổng quát khả thi (FGLS) Dữ liệu bảng 21 NHTMCP tại Việt Nam, giai đoạn 2008 – 2017 Stata 12 Khắc phục hiện tượng tự tương quan và phương sai sai số thay đổi, đo lường tác động của công cụ CSTT và CSATVM đến TTTD
Mô hình Keynes mới SVAR Ước lượng hợp lý cực đại (MLE), hàm phản ứng xung (IRF), phân rã phương sai (VD) Chuỗi thời gian theo quý (Q2/2000 – Q3/2017), biến vĩ mô Việt Nam và Mỹ EViews 8 Áp đặt ràng buộc cấu trúc sâu đồng thời, mô phỏng phản ứng của các biến vĩ mô trước 4 cú sốc cấu trúc
Mô hình Keynes mới DSGE Ước lượng Bayes (BVAR-DSGE), hàm hợp lý cực đại, thuật toán Metropolis - Hastings Chuỗi thời gian theo quý (Q1/2000 – Q4/2016), 63 – 65 quan sát Matlab 2016a kết hợp Dynare 4.3 Xác định tham số tiền nghiệm và hậu nghiệm, mô phỏng dự báo vĩ mô cho 2 quý và 4 quý tiếp theo

Nguồn tư liệu và đo lường biến số

Nhóm mô hình Tên biến số Ký hiệu Mô tả đo lường Nguồn dữ liệu
Mô hình FGLS (Vi mô & Vĩ mô) Tăng trưởng tín dụng crd Tỷ lệ tăng trưởng dư nợ cho vay của NHTMCP (biến phụ thuộc) Báo cáo tài chính 21 NHTMCP (Vietstock)
Dự trữ bắt buộc rrr Tỷ lệ dự trữ bắt buộc do NHNN quy định (đại diện CSTT) SBV
Lãi suất tái chiết khấu dr Mức lãi suất tái chiết khấu của NHNN (đại diện CSTT) SBV
Hệ số an toàn vốn car Tỷ lệ an toàn vốn tối thiểu (đại diện CSATVM) BCTC ngân hàng
Dự trữ thanh khoản liq Tỷ lệ tài sản thanh khoản trên tổng tài sản (CSATVM) BCTC ngân hàng
Dư nợ trên tiền gửi ldr Tỷ lệ cho vay trên tổng tiền gửi khách hàng (CSATVM) BCTC ngân hàng
Tăng trưởng kinh tế gdp Tốc độ tăng trưởng GDP thực tế (biến kiểm soát) GSO
Lạm phát cpi Tốc độ thay đổi chỉ số giá tiêu dùng (biến kiểm soát) GSO
Mô hình SVAR Lãi suất chính sách r Lãi suất tín phiếu kho bạc (trước 2010) và lãi suất chính sách chuẩn hóa IMF-IFS
Độ lệch sản lượng dy_hp Chênh lệch logarit sản lượng thực và sản lượng tiềm năng qua bộ lọc Hodrick-Prescott ($\lambda = 1600$) IMF-IFS, GSO
Tỷ giá hối đoái lne Logarit tự nhiên tỷ giá danh nghĩa USD/VNĐ IMF-IFS
Lạm phát trong nước pi Tỷ lệ lạm phát theo quý tính từ CPI IMF-IFS
Lạm phát Mỹ cpi_us Chỉ số giá tiêu dùng tại Mỹ (biến ngoại sinh) IMF-IFS, FED
Lãi suất liên bang Mỹ int_us Lãi suất quỹ liên bang (Federal Funds Rate, ngoại sinh) FED
Mô hình DSGE Biến quan sát DSGE dy_obs, R_obs, infl_obs, de_obs, dq_obs Độ lệch sản lượng, lãi suất, lạm phát, biến động tỷ giá và thay đổi điều khoản thương mại (lấy độ lệch logarit từ trạng thái dừng) IMF-IFS, WB, SBV, GSO

Nội dung chính theo từng chương

CHƯƠNG 1: GIỚI THIỆU TỔNG QUAN VỀ ĐỀ TÀI NGHIÊN CỨU

Chương 1 thiết lập nền tảng và khung logic của toàn bộ đề tài:

  • Trình bày tính cấp thiết xuất phát từ bối cảnh kinh tế Việt Nam và nhu cầu nâng cao năng lực phân tích, dự báo vĩ mô tại NHNN khi hướng tới chuẩn mực NHTW hiện đại.
  • Xác định mục tiêu tổng quát, 4 mục tiêu cụ thể và 4 câu hỏi nghiên cứu tương ứng.
  • Phân định rõ phạm vi đối tượng vi mô (21 NHTMCP, 2008 – 2017) và chuỗi dữ liệu vĩ mô (2000 – 2017).
  • Tổng quan ngắn gọn phương pháp luận ba tầng (FGLS, SVAR, BVAR-DSGE) và trình bày ý nghĩa khoa học, đóng góp thực tiễn của đề tài trong việc hỗ trợ điều hành chính sách tiền tệ và ổn định tài chính.

CHƯƠNG 2: CƠ SỞ LÝ THUYẾT VỀ MÔ HÌNH KEYNES MỚI

Chương 2 cung cấp hệ thống lý luận học thuật toàn diện làm cơ sở cho nghiên cứu:

  • Phân tích cơ sở lý thuyết về ổn định tài chính, chính sách an toàn vĩ mô và rủi ro hệ thống, làm rõ mối quan hệ giữa chu kỳ tài chính và chu kỳ kinh tế thực.
  • Trình bày chi tiết lý thuyết CSTT: mục tiêu cuối cùng, mục tiêu trung gian, công cụ điều hành và 4 kênh truyền dẫn cơ bản (kênh lãi suất, kênh tỷ giá, kênh giá tài sản với thuyết q của Tobin và hiệu ứng của cải, kênh tín dụng gồm kênh cho vay và bảng cân đối).
  • Hệ thống hóa lý thuyết cân bằng tổng thể (Walras, Arrow-Debreu), lý thuyết tổng cầu - tổng cung (AS-AD), lý thuyết số lượng tiền tệ của Milton Friedman và lý thuyết khuôn khổ lạm phát mục tiêu (LPMT), giải thích nguyên nhân Việt Nam chưa đủ điều kiện áp dụng LPMT.
  • Tổng quan sự phát triển của mô hình Keynes mới từ phê phán Lucas và mô hình RBC: cấu trúc 3 phương trình chuẩn, mô hình 4 phương trình mở rộng (Lubik & Schorfheide, 2007; del Negro & Schorfheide, 2004; Hodge & ctg, 2008), mô hình BMW (Bofinger, Mayer & Wollmershäuser, 2005) và mô hình IMF xây dựng cho Việt Nam (Dizioli & Schmittmann, 2015; Berg & ctg, 2006).

CHƯƠNG 3: PHƯƠNG PHÁP NGHIÊN CỨU

Chương 3 chi tiết hóa quy trình và các công thức kinh tế lượng cho từng cấu phần:

  • Cấu phần FGLS: Quy trình kiểm định hiện tượng tự tương quan, phương sai thay đổi và ước lượng mô hình dữ liệu bảng FGLS đo lường tác động của các biến vi mô, vĩ mô đến TTTD.
  • Cấu phần Keynes mới SVAR:
    • Xây dựng hệ phương trình cấu trúc nền kinh tế mở có điều chỉnh kỳ vọng hợp lý (phương trình IS mở, phương trình Phillips Keynes mới NKPC, phương trình UIP và phương trình quy tắc CSTT).
    • Thiết lập điều kiện ràng buộc cấu trúc sâu (deep structural parameters) theo Keating (1990) và Leu (2011) dựa trên ma trận hiệp phương sai phần dư của mô hình VAR dạng rút gọn.
    • Xây dựng hàm hợp lý cực đại (MLE), quy trình kiểm định tính dừng (nghiệm đơn vị), chọn độ trễ tối ưu, kiểm định tính ổn định hệ thống và kỹ thuật phân tích hàm phản ứng xung (IRF), phân rã phương sai (VD).
  • Cấu phần Keynes mới DSGE:
    • Thiết lập hệ phương trình log-tuyến tính: IS động, đường cong Phillips mở, phương trình quy tắc Taylor, phương trình điều khoản thương mại và các phương trình ngoại sinh (sản lượng và lạm phát Mỹ).
    • Thiết lập hàm phân phối xác suất tiền nghiệm cho các tham số cấu trúc, kết hợp kỹ thuật BVAR-DSGE để rút ra phân phối xác suất hậu nghiệm thông qua phần mềm Matlab và Dynare.

CHƯƠNG 4: KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN

Chương 4 trình bày toàn bộ kết quả phân tích thực nghiệm và các bảng số liệu:

  • Phân tích mô tả: Trình bày diễn biến tăng trưởng kinh tế, lạm phát, CPI tổng thể và CPI cơ bản, tỷ giá USD/VNĐ, lãi suất chính sách giai đoạn 2000 – 2017 và dữ liệu vi mô 21 NHTMCP.
  • Kết quả ước lượng FGLS: Bằng chứng thực nghiệm khẳng định các công cụ CSTT (lãi suất tái chiết khấu dr, tỷ lệ dự trữ bắt buộc rrr) có tác động điều tiết mạnh hơn và có ý nghĩa thống kê rõ nét đối với TTTD so với các công cụ ATVM (car, liq, ldr).
  • Kết quả mô hình Keynes mới SVAR:
    • Kiểm định nghiệm đơn vị xác định tính dừng; lựa chọn độ trễ tối ưu cho biến nội sinh và biến ngoại sinh; kiểm định tự tương quan phần dư và xác nhận tính ổn định của mô hình VAR.
    • Ước lượng các tham số cấu trúc đồng thời của hệ phương trình bằng phương pháp MLE.
    • Kết quả hàm phản ứng xung (IRF) chỉ ra: Cú sốc CSTT (thắt chặt lãi suất) làm giảm lạm phát và thu hẹp sản lượng; các biến số vĩ mô (lạm phát, độ lệch sản lượng, tỷ giá) có phản ứng động nhất quán với lý thuyết kinh tế trước các cú sốc tổng cầu, tổng cung và tỷ giá.
    • Kết quả phân rã phương sai (VD): Xác định tỷ trọng đóng góp giải thích của từng cú sốc đối với biến động của lãi suất, tỷ giá, lạm phát và độ lệch sản lượng qua các kỳ.
  • Kết quả mô phỏng dự báo BVAR-DSGE:
    • Đánh giá chỉ số sai số dự báo trung bình RMSE của mô hình BVAR-DSGE theo các trọng số $\lambda$ và độ trễ khác nhau.
    • Kết quả ước lượng mô hình DSGE dự báo cho 2 quý tiếp theo đạt tối ưu với độ trễ bằng 2 và trọng số $\lambda = 1$; dự báo cho 4 quý tiếp theo đạt tối ưu với độ trễ bằng 3 và trọng số $\lambda = 1$.

CHƯƠNG 5: KẾT LUẬN, HÀM Ý CHÍNH SÁCH VÀ HẠN CHẾ

Chương 5 đúc kết kết quả và đề xuất ứng dụng:

  • Khẳng định vai trò then chốt của CSTT trong việc ổn định kinh tế vĩ mô và duy trì ổn định tài chính tại Việt Nam.
  • Đưa ra hàm ý chính sách cho NHNN trong việc phối hợp linh hoạt các công cụ lãi suất chính sách, dự trữ bắt buộc và tỷ giá.
  • Đề xuất ứng dụng mô hình Keynes mới SVAR và DSGE vào quy trình phân tích kịch bản, dự báo vĩ mô và truyền thông chính sách của NHNN.
  • Thảo luận các hạn chế về dữ liệu, độ trễ quan sát và đề xuất hướng nghiên cứu tiếp theo.

Kết quả và những đóng góp mới

Đóng góp mới về lý luận và phương pháp

  • Ứng dụng thành công lý thuyết Keynes mới cho nền kinh tế mở và nhỏ vào thực tiễn Việt Nam dưới giả định kỳ vọng hợp lý và đặc tính cỡ mẫu nhỏ của tham số cấu trúc (Seonghoon & Antonio, 2014).
  • Kết hợp khuôn khổ mô hình SVAR (ước lượng tham số cấu trúc sâu theo Keating, 1990; Leu, 2011) với mô hình DSGE làm nguồn thông tin tiền nghiệm cho BVAR (BVAR-DSGE), khắc phục hạn chế của các mô hình kinh tế lượng chuỗi thời gian thuần túy thiếu nền tảng vi mô.
  • Làm rõ cơ chế truyền dẫn của các cú sốc cấu trúc (cú sốc tổng cầu, tổng cung, CSTT, tỷ giá) tác động đồng thời lên hệ thống biến số vĩ mô trong nền kinh tế mở Việt Nam.

Đóng góp mới về thực tiễn

  • Cung cấp bằng chứng định lượng cho thấy trong giai đoạn 2008 – 2017, các công cụ CSTT có ảnh hưởng mạnh hơn các công cụ an toàn vĩ mô trong việc kiểm soát tăng trưởng tín dụng tại hệ thống NHTMCP Việt Nam, khẳng định vai trò của CSTT trong việc duy trì ổn định tài chính khi khuôn khổ CSATVM chưa hoàn thiện.
  • Xây dựng mô hình định lượng DSGE và BVAR-DSGE có khả năng mô phỏng và dự báo các biến số kinh tế vĩ mô chủ chốt (độ lệch sản lượng, lạm phát, lãi suất, tỷ giá) cho 2 quý và 4 quý tiếp theo với độ trễ và trọng số $\lambda$ được kiểm định qua tiêu chí RMSE.

Kiến nghị và giải pháp đề xuất

  • Đối với NHNN trong sử dụng công cụ CSTT: Cần tiếp tục duy trì và nâng cao hiệu lực điều hành của lãi suất chính sách và tỷ lệ dự trữ bắt buộc; kiểm soát tăng trưởng tín dụng thận trọng để ngăn ngừa rủi ro nợ xấu và bất ổn định hệ thống ngân hàng.
  • Đối với thực thi chính sách và khuôn khổ lạm phát mục tiêu: Cần tiếp tục hoàn thiện cơ chế điều hành gián tiếp, từng bước xây dựng các điều kiện thể chế, hạ tầng kỹ thuật và sự độc lập của NHTW trước khi chuyển đổi sang cơ chế lạm phát mục tiêu hoàn chỉnh.
  • Đối với công tác dự báo và truyền thông chính sách: Ứng dụng mô hình Keynes mới SVAR và DSGE vào hệ thống phân tích, mô phỏng các kịch bản sốc vĩ mô và công bố thông tin định hướng tương lai nhằm dẫn dắt kỳ vọng thị trường một cách hiệu quả.

Hạn chế và hướng nghiên cứu tiếp

Hạn chế của luận án

  • Về dữ liệu và biến số: Chuỗi dữ liệu kinh tế vĩ mô tại Việt Nam theo quý có độ dài lịch sử còn ngắn (từ năm 2000 đến 2017), một số chuỗi số liệu phải qua xử lý chuẩn hóa hoặc dùng biến đại diện (như lãi suất tín phiếu trước 2010 đại diện cho lãi suất chính sách); tần suất dữ liệu chưa đồng bộ ở một số chỉ tiêu vi mô ngân hàng.
  • Về phương pháp tiếp cận: Mô hình Keynes mới áp dụng dạng tuyến tính hóa giản lược (reduced-form), bỏ qua một số đặc tính hành vi tiêu dùng chi tiết và ma sát thị trường phức tạp để đảm bảo tính tương thích với cỡ mẫu dữ liệu thực tế tại Việt Nam.
  • Về phạm vi phản ánh đặc điểm nền kinh tế: Nghiên cứu chưa tích hợp đầy đủ các kênh phi chính thức, mức độ đô la hóa sâu rộng hoặc cấu trúc đặc thù của thị trường bất động sản trong mô hình cân bằng tổng thể.

Hướng nghiên cứu tiếp

  • Mở rộng quy mô mẫu dữ liệu vĩ mô và vi mô cập nhật theo thời gian; tích hợp thêm các yếu tố ma sát tài chính (financial frictions) vào mô hình DSGE.
  • Phát triển mô hình dự báo phi tuyến tính hoặc mô hình DSGE đa khu vực nhằm phản ánh chi tiết hơn các tác động từ các khối kinh tế đối tác lớn đối với Việt Nam.

Giá trị tham khảo

Đối tượng thụ hưởng

  • Ngân hàng Nhà nước và các cơ quan quản lý vĩ mô: Tham khảo khung mô hình Keynes mới SVAR và BVAR-DSGE để phục vụ công tác phân tích tác động cú sốc chính sách, dự báo kinh tế vĩ mô và xây dựng kịch bản điều hành.
  • Nghiên cứu sinh và học viên cao học ngành Kinh tế, Tài chính - Ngân hàng: Tham khảo phương pháp luận kết hợp dữ liệu vi mô bảng (FGLS) với chuỗi thời gian vĩ mô cấu trúc (SVAR, DSGE, ước lượng Bayes trên phần mềm Dynare/Matlab và EViews).
  • Giảng viên và chuyên gia phân tích kinh tế vĩ mô: Sử dụng làm tài liệu tham khảo chuyên sâu về cấu trúc kinh tế vĩ mô Keynes mới, cơ chế truyền dẫn tiền tệ và phương pháp ước lượng tham số cấu trúc sâu trong điều kiện nền kinh tế mở và nhỏ.

Các nội dung đáng tham khảo

  • Hệ thống phương trình cấu trúc liên thời kỳ và phương pháp áp đặt điều kiện ràng buộc ma trận hiệp phương sai phần dư VAR để nhận dạng tham số cấu trúc sâu (Chương 3).
  • Toàn bộ quy trình thiết lập phân phối tiền nghiệm, thông dịch mô hình DSGE qua Dynare 4.3 và thuật toán Metropolis-Hastings (Chương 3 và Phụ lục 16, 19).
  • Bảng tổng hợp so sánh các mô hình nghiên cứu, tiêu chuẩn lựa chọn độ trễ và bảng kết quả phân rã phương sai vĩ mô tại Việt Nam (Chương 4 và Phụ lục 14, 15).

Câu hỏi thường gặp

1. Tại sao nghiên cứu sử dụng chỉ tiêu tăng trưởng tín dụng (CRD) làm biến đại diện cho sự ổn định tài chính?

Theo nghiên cứu của Kim & ctg (2018), Borio & Drehmann (2009), Schularick & Taylor (2012) và Tressel & Zhang (2016), tăng trưởng tín dụng quá mức là nguyên nhân hàng đầu dẫn đến khủng hoảng ngân hàng và bất ổn tài chính. Tại Việt Nam, giai đoạn tăng trưởng tín dụng nóng 2007 – 2010 (trên 25%/năm) đã trực tiếp dẫn đến gia tăng nợ xấu giai đoạn 2011 – 2013 và gây căng thẳng thanh khoản toàn hệ thống; do đó chỉ số TTTD phản ánh sát thực mức độ rủi ro và sự ổn định của hệ thống tài chính.

2. Cấu trúc mô hình Keynes mới SVAR cho nền kinh tế mở trong luận án gồm những phương trình cơ bản nào?

Mô hình Keynes mới SVAR cho nền kinh tế mở của luận án gồm 4 phương trình cơ bản:

  1. Phương trình tổng cầu động (đường IS) mô tả độ lệch sản lượng;
  2. Phương trình tổng cung (đường cong Phillips Keynes mới - NKPC) mô tả mối quan hệ giữa lạm phát và sản lượng;
  3. Phương trình ngang giá lãi suất không bảo hiểm rủi ro tỷ giá (UIP) mô tả biến động tỷ giá;
  4. Phương trình quy tắc chính sách tiền tệ hướng về tương lai (Quy tắc Taylor) mô tả phản ứng lãi suất chính sách của NHTW.

3. Phương pháp ước lượng mô hình DSGE và BVAR-DSGE được thực hiện bằng các công cụ và kỹ thuật nào?

Mô hình DSGE được ước lượng bằng phần mềm Matlab 2016a kết hợp chương trình Dynare 4.3. Quá trình ước lượng sử dụng hàm hợp lý cực đại (Maximum Likelihood Estimation - MLE) kết hợp thuật toán ngẫu nhiên Metropolis-Hastings thuộc chuỗi Markov Monte Carlo (MCMC) để thiết lập phân phối xác suất hậu nghiệm cho các tham số cấu trúc, sau đó tích hợp vào mô hình BVAR nhằm thực hiện mô phỏng dự báo.

4. Vì sao nghiên cứu nhận định Việt Nam chưa sẵn sàng áp dụng khung khổ chính sách lạm phát mục tiêu (LPMT)?

Theo luận án và các nghiên cứu được tổng hợp (Võ Trí Thành, 2014; Nguyễn Thị Mỹ Phượng, 2016; Hoàng Hải Yến & Vũ Thị Lệ Giang, 2011), khung khổ LPMT đòi hỏi 4 điều kiện nghiêm ngặt: tính độc lập thể chế của NHTW, hạ tầng kỹ thuật phân tích dự báo tiên tiến, cơ chế giá cả thị trường hoàn chỉnh và thị trường tài chính phát triển. Tại Việt Nam, mối quan hệ giữa các công cụ tiền tệ và lạm phát còn thiếu ổn định và khó dự đoán, do đó các điều kiện để áp dụng LPMT hoàn chỉnh chưa chín muồi.

5. Mô hình BVAR-DSGE đạt kết quả dự báo tối ưu cho các chu kỳ nào với tiêu chí đánh giá ra sao?

Mô hình BVAR-DSGE được đánh giá dựa trên tiêu chí giảm thiểu sai số tuyệt đối trung bình (RMSE). Kết quả thực nghiệm tại Chương 4 cho thấy: đối với dự báo 2 quý tiếp theo, mô hình đạt kết quả tối ưu tại độ trễ 2 với trọng số $\lambda = 1$; đối với dự báo 4 quý tiếp theo, mô hình đạt kết quả tối ưu tại độ trễ 3 với trọng số $\lambda = 1$.


Kết luận

Luận án đã kiểm định toàn diện vai trò của chính sách tiền tệ trong việc ổn định kinh tế vĩ mô và duy trì ổn định tài chính tại Việt Nam thông qua kiểm soát tăng trưởng tín dụng. Bằng việc xây dựng thành công mô hình Keynes mới SVAR và mô hình BVAR-DSGE cho nền kinh tế mở và nhỏ, nghiên cứu đã lượng hóa được phản ứng động của các biến số vĩ mô trước các cú sốc cấu trúc và xác lập bộ công cụ dự báo định lượng có ý nghĩa thực tiễn. Kết quả nghiên cứu cung cấp cơ sở khoa học cho Ngân hàng Nhà nước Việt Nam trong việc điều hành chính sách tiền tệ linh hoạt và nâng cao hiệu quả truyền thông chính sách trong quá trình hội nhập.