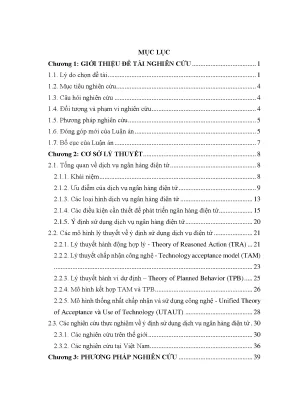
Tổng quan luận án
Luận án tiến sĩ nghiên cứu về các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng điện tử (NHĐT) của khách hàng cá nhân, đặt trong bối cảnh cuộc Cách mạng công nghiệp lần thứ tư và quá trình chuyển đổi số đang diễn ra mạnh mẽ trong lĩnh vực dịch vụ tài chính - ngân hàng tại Việt Nam.
-
Tính cấp thiết và khoảng trống nghiên cứu:
Dưới tác động của công nghệ thông tin và thương mại điện tử, các ngân hàng thương mại tại Việt Nam đã đồng loạt triển khai dịch vụ ngân hàng điện tử với hai nhánh trọng tâm là ngân hàng trực tuyến (Internet banking) và ngân hàng di động (Mobile banking). Theo số liệu từ Ngân hàng Nhà nước - Chi nhánh Thành phố Hồ Chí Minh được trích dẫn trong văn bản, có 65 ngân hàng thương mại cung ứng dịch vụ Internet banking, 35 ngân hàng thương mại cung ứng dịch vụ Mobile banking cùng nhiều tổ chức trung gian thanh toán. Tuy nhiên, các nghiên cứu về sự chấp nhận dịch vụ ngân hàng điện tử tại Việt Nam trước đây còn phân tán, chủ yếu tập trung vào một số biến số riêng lẻ hoặc áp dụng các mô hình tích hợp phức tạp nhưng chưa xây dựng được một mô hình toàn diện dựa trên nền tảng lý thuyết chấp nhận công nghệ (TAM) để làm rõ cơ chế hình thành ý định sử dụng dịch vụ của khách hàng xuất phát từ nhận thức niềm tin, chuyển hóa qua thái độ rồi dẫn đến ý định. Luận án lựa chọn Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank) làm địa bàn khảo sát điển hình vì đây là ngân hàng bán lẻ đã đầu tư hệ thống ngân hàng điện tử theo tiêu chuẩn quốc tế (được thẩm định bởi Công ty kiểm toán KPMG), nhận được nhiều giải thưởng trong và ngoài nước (như giải thưởng từ Retail Banker International và Báo VnExpress), đồng thời có dữ liệu thực tế cho thấy chi phí cho một giao dịch ngân hàng điện tử chỉ bằng 1/3 so với giao dịch tại quầy.
-
Mục tiêu nghiên cứu:
Chỉ rõ các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng điện tử của khách hàng cá nhân tại Ngân hàng TMCP Sài Gòn Thương Tín – Sacombank.
-
Câu hỏi nghiên cứu:
Các nhân tố nào ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng điện tử của khách hàng cá nhân tại Ngân hàng TMCP Sài Gòn Thương Tín – Sacombank?
-
Đối tượng và phạm vi nghiên cứu:
- Đối tượng nghiên cứu: Các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng điện tử.
- Đối tượng khảo sát: Khách hàng cá nhân đang sử dụng dịch vụ ngân hàng điện tử của Sacombank.
- Phạm vi nội dung: Dịch vụ ngân hàng điện tử giới hạn trong phạm vi dịch vụ Internet banking và Mobile banking.
- Phạm vi không gian: Nghiên cứu thực nghiệm tại 5 chi nhánh của Sacombank, bao gồm: Chi nhánh Trung tâm Thành phố Hồ Chí Minh, Chi nhánh Đà Nẵng, Chi nhánh Quảng Nam, Chi nhánh Quảng Ngãi và Chi nhánh Nghệ An.
- Phạm vi thời gian: Dữ liệu thứ cấp được thu thập chủ yếu trong giai đoạn 2014 – 2019 (với các số liệu tài chính, thị trường giai đoạn 2014 – 2018 và văn bản cập nhật đến 2019). Dữ liệu sơ cấp được thu thập qua khảo sát khách hàng từ tháng 01/2019 đến tháng 03/2019.
Tổng quan tài liệu và vị trí của luận án
Luận án đã tổng hợp hệ thống nghiên cứu thực nghiệm trong và ngoài nước về hành vi chấp nhận công nghệ và dịch vụ tài chính điện tử:
Các hướng nghiên cứu quốc tế
Các công trình quốc tế được tác giả phân loại theo các khung lý thuyết tiếp cận:
- Hướng tiếp cận dựa trên Lý thuyết chấp nhận công nghệ (TAM) và mở rộng (TAM+): Suh và Han (2003) nghiên cứu về Internet banking với 845 người dùng, chứng minh tính hữu dụng, tính dễ sử dụng và sự tin cậy có ảnh hưởng đáng kể. Wang, Wang, Lin và Tang (2003) khảo sát 123 người dùng và bổ sung nhân tố sự tin cậy được nhận thức. Pikkarainen, Pikkarainen, Karjaluoto và Pahnila (2004) khảo sát 289 khách hàng tại Phần Lan, chỉ ra tính hữu dụng và thông tin trên website là yếu tố then chốt. Chau và Lai (2003) khảo sát 160 người, bổ sung các biến cá nhân, dịch vụ liên kết, sự quen thuộc và khả năng tiếp cận. Rahi, Ghani và Alnaser (2017) nghiên cứu tại Malaysia, khẳng định vai trò trung gian của sự hài lòng và tác động quan trọng của dịch vụ khách hàng. Các nghiên cứu gần đây tại Trung Đông gồm Youssef và cộng sự (2017), Yaseen và cộng sự (2018), Anouze và cộng sự (2019) tiếp tục khẳng định tính phù hợp của TAM.
- Hướng tiếp cận dựa trên mô hình kết hợp (TAM, TPB, UTAUT, IDT): Luận án điểm lại bảng tổng hợp từ Shaikh và Karjaluoto (2015) với 20 công trình tiêu biểu: Yadav, Chauhan và cộng sự (TAM, TPB tại Ấn Độ); Nasri và Charfeddine (TAM, TPB); Akturan và Tezcan (2012, Thổ Nhĩ Kỳ); Amin, Mahmoud-Ghoneim và cộng sự (TAM+ tại Malaysia); Yu (2012, Đài Loan); Lin (2011, IDT tại Đài Loan); Bankole và Cloete (2011, UTAUT+ tại Nigeria); Noor (2011, TAM+ tại Malaysia); Hsu, Wang và Lin (2011, TAM+ tại Đài Loan); Raleting và Nel (2011, TAM+ tại Nam Phi); Schierz, Schilke và cộng sự (Đức); Tan, Chong, Loh và Lin (UTAUT tại Malaysia); Wessels và Drennan (TAM+); Koenig-Lewis, Palmer và Moll (2010, TAM và IDT tại Đức); Luo, Li, Zhang và cộng sự (UTAUT tại Hoa Kỳ); Lee (TAM, TPB); Riquelme và Rios (2010, TAM và DOI tại Singapore); Crabbe, Standing, Standing và Karjaluoto (2009, TAM+ tại Ghana); Kim, Shin và Lee (2009, IDT tại Hàn Quốc); Cheng, Lam và Yeung (TAM tại Hồng Kông). Ngoài ra, Alsajjan và Dennis (2010) phát triển mô hình IBAM khảo sát 618 sinh viên tại Anh và Ả Rập Xê Út; Mattila, Karjaluoto và Pento (2003) khảo sát 3.000 đáp viên tại Phần Lan về rào cản sử dụng máy tính.
| STT |
Tác giả và năm |
Lý thuyết áp dụng |
Cỡ mẫu / Quốc gia |
Phát hiện chính |
| 1 |
Suh và Han (2003) |
TAM mở rộng |
845 / Hàn Quốc |
Tính hữu dụng, dễ sử dụng và sự tin tưởng ảnh hưởng đến chấp nhận Internet banking. |
| 2 |
Wang và cộng sự (2003) |
TAM mở rộng |
123 / Đài Loan |
Bổ sung biến sự tin cậy được nhận thức để phản ánh an ninh, riêng tư. |
| 3 |
Pikkarainen và cộng sự (2004) |
TAM mở rộng |
289 / Phần Lan |
Tính hữu dụng và thông tin dịch vụ trên website là hai nhân tố chính. |
| 4 |
Alsajjan và Dennis (2010) |
Mô hình IBAM |
618 / Anh, Ả Rập Xê Út |
Thái độ và ý định hành vi tích hợp thành ý định định hướng; mô hình giải thích trên 80% biến thiên. |
| 5 |
Rahi và cộng sự (2017) |
TAM |
Malaysia |
Ý định được thúc đẩy bởi lợi ích, tính dễ sử dụng, sự hài lòng và dịch vụ khách hàng. |
Các nghiên cứu tại Việt Nam
- Lê Văn Huy và Trương Thị Vân Anh (2008) mở rộng TAM với hai biến sự tự tin sử dụng và sự tin cậy cảm nhận, xác nhận tính hữu ích, tính tin cậy và khả năng sử dụng có ảnh hưởng đến ý định dùng e-banking.
- Nguyễn Thanh Duy và Cao Hào Thi (2011) xây dựng mô hình E-BAM tích hợp từ TRA, TPB, TAM, TAM2, IDT, UTAUT; xác định hiệu quả mong đợi, sự tương thích, nhận thức dễ sử dụng, kiểm soát hành vi, chuẩn chủ quan, hình ảnh ngân hàng và nhân tố pháp luật có tương quan dương với việc chấp nhận dịch vụ.
- Đỗ Thị Như Ngân và Ngô Thị Khuê Thư (2015) nghiên cứu tại BIDV Đà Nẵng, kết luận nhận thức dễ sử dụng có tác động mạnh nhất và nhận thức kiểm soát hành vi có tác động thấp nhất.
- Một số nghiên cứu liên quan khác: Lê Phan Hòa (2016) về dịch vụ ATM của sinh viên Hà Nội; Hà Nam Khánh Giao và Hà Minh Đạt (2014) về lựa chọn ngân hàng của người cao tuổi; La Thị Mỹ Hòa (2015) và Phạm Thị Tâm, Phạm Ngọc Thúy (2010) về quyết định lựa chọn ngân hàng của khách hàng cá nhân.
Khoảng trống luận án giải quyết
Các công trình tại Việt Nam chưa làm rõ vai trò trung gian truyền dẫn của biến "Thái độ" từ các niềm tin nhận thức (tính dễ sử dụng, tính hữu dụng) và yếu tố đặc thù giao dịch số là "Dịch vụ khách hàng" đến "Ý định sử dụng". Đồng thời, các nghiên cứu trước chưa kết hợp đầy đủ các yếu tố kiểm soát xã hội và năng lực cá nhân (chuẩn chủ quan, kiểm soát hành vi cảm nhận) từ lý thuyết TPB vào cùng một mô hình cấu trúc tuyến tính để giải thích toàn diện quá trình ra quyết định của khách hàng tại một ngân hàng thương mại quy mô lớn.
Cơ sở lý thuyết và phương pháp nghiên cứu
Cơ sở lý thuyết và các biến số nghiên cứu
Luận án kế thừa và kết hợp các lý thuyết hành vi người dùng:
- Lý thuyết hành động hợp lý (TRA - Fishbein, 1967; Ajzen & Fishbein, 1975): Mô tả mối quan hệ $BI = W_A \cdot A + W_{SN} \cdot SN$.
- Lý thuyết chấp nhận công nghệ (TAM - Davis, 1986, 1989): Hai biến cốt lõi là Nhận thức về tính hữu dụng (PU) và Nhận thức về tính dễ sử dụng (PEOU) tác động đến Thái độ sử dụng (ATU) và Dự định hành vi (BI).
- Lý thuyết hành vi dự định (TPB - Ajzen, 1991): Bổ sung biến Kiểm soát hành vi cảm nhận (PBC) bên cạnh Thái độ (A) và Chuẩn chủ quan (SN): $BI = W_A \cdot A + W_{SN} \cdot SN + W_{PBC} \cdot PBC$.
- Mô hình kết hợp TAM và TPB (C-TAM-TPB - Taylor & Todd, 1995b): Tích hợp các yếu tố niềm tin công nghệ và các nhân tố kiểm soát xã hội, năng lực cá nhân.
- Khung phân tích điều kiện phát triển ngân hàng điện tử: Luận án tổng hợp khung lý thuyết từ Tornatzky và cộng sự (1990), Henry (2008), Sherah và cộng sự (2010) thành 3 nhóm điều kiện: (1) Môi trường bên ngoài (Khuôn khổ pháp luật, Chính sách hỗ trợ, Môi trường kinh tế, Môi trường xã hội, Hạ tầng công nghệ, Áp lực cạnh tranh); (2) Bối cảnh tổ chức (Quy mô ngân hàng, Sự ủng hộ của đội ngũ lãnh đạo, Nguồn tài chính và nhân lực); (3) Bối cảnh công nghệ (Nhận thức về lợi ích, Nhận thức về rủi ro).
Hệ thống các giả thuyết nghiên cứu
Trên cơ sở mô hình TAM mở rộng tích hợp TPB và dịch vụ khách hàng, tác giả xác lập 8 giả thuyết:
- H1: Nhận thức về tính dễ sử dụng có ảnh hưởng tích cực đến thái độ của khách hàng đối với dịch vụ NHĐT.
- H2: Nhận thức về tính dễ sử dụng có ảnh hưởng tích cực đến nhận thức về tính hữu dụng của dịch vụ NHĐT.
- H3: Nhận thức về tính hữu dụng của dịch vụ NHĐT có ảnh hưởng tích cực đến thái độ của khách hàng đối với dịch vụ NHĐT.
- H4: Nhận thức về tính hữu dụng của dịch vụ NHĐT có ảnh hưởng tích cực đến ý định sử dụng dịch vụ NHĐT.
- H5: Chuẩn chủ quan có ảnh hưởng tích cực đến ý định sử dụng dịch vụ NHĐT.
- H6: Kiểm soát hành vi cảm nhận có ảnh hưởng tích cực đến ý định sử dụng dịch vụ NHĐT.
- H7: Dịch vụ khách hàng có ảnh hưởng tích cực đến thái độ của khách hàng về dịch vụ NHĐT.
- H8: Thái độ của khách hàng có ảnh hưởng tích cực đến ý định sử dụng dịch vụ NHĐT.
Phương pháp nghiên cứu và nguồn dữ liệu
Luận án áp dụng phương pháp nghiên cứu hỗn hợp kết hợp phân tích định tính và định lượng:
- Thu thập dữ liệu thứ cấp: Thu thập từ các báo cáo thường niên, báo cáo tài chính của các ngân hàng thương mại, văn bản quy phạm pháp luật, số liệu của Ngân hàng Nhà nước, Hiệp hội Thương mại điện tử Việt Nam.
- Thiết kế nghiên cứu định lượng: Xây dựng bảng hỏi khảo sát dựa trên các thang đo kế thừa từ nghiên cứu quốc tế, tiến hành khảo sát sơ bộ để hiệu chỉnh bảng hỏi trước khi khảo sát chính thức.
- Mẫu nghiên cứu: Khảo sát khách hàng cá nhân sử dụng dịch vụ NHĐT tại 5 chi nhánh của Sacombank:
- Chi nhánh Trung tâm TP. Hồ Chí Minh: phát 200 phiếu.
- Chi nhánh Đà Nẵng: phát 200 phiếu.
- Chi nhánh Quảng Nam: phát 100 phiếu.
- Chi nhánh Quảng Ngãi: phát 100 phiếu.
- Chi nhánh Nghệ An: phát 100 phiếu.
Tổng số bảng khảo sát phát ra là 600 phiếu, thu về và loại bỏ 57 bảng không hoàn chỉnh. Dữ liệu chính thức đưa vào xử lý gồm 543 bảng hợp lệ.
- Công cụ và kỹ thuật phân tích:
- Phần mềm SPSS 20.0: Thống kê mô tả mẫu (giới tính, độ tuổi, học vấn, thu nhập, loại hình dịch vụ); kiểm định độ tin cậy thang đo bằng hệ số Cronbach's Alpha; phân tích nhân tố khám phá (EFA) kiểm tra hệ số KMO và kiểm định Bartlett; phân tích phương sai một yếu tố (Oneway ANOVA) để kiểm tra sự khác biệt giữa các nhóm định tính.
- Phần mềm SmartPLS 2: Phân tích mô hình cấu trúc tuyến tính (SEM); đánh giá mô hình đo lường qua hệ số tải nhân tố, phương sai trích (AVE), độ tin cậy tổng hợp; kiểm tra độ giá trị phân biệt theo tiêu chuẩn Fornell-Larcker; kiểm định hiện tượng đa cộng tuyến qua chỉ số VIF và Tolerance; thực hiện kiểm định phi tham số Bootstrap để đánh giá mức độ có ý nghĩa thống kê của các giả thuyết trong mô hình cấu trúc.
Nội dung chính theo từng chương
Chương 1: Giới thiệu đề tài nghiên cứu
Chương mở đầu trình bày tính cấp thiết của đề tài xuất phát từ làn sóng chuyển đổi số ngân hàng, xác định mục tiêu và câu hỏi nghiên cứu tập trung vào khách hàng cá nhân tại Sacombank. Tác giả giới thiệu khái quát đối tượng, phạm vi nghiên cứu (tập trung vào Mobile banking và Internet banking tại 5 chi nhánh), tóm lược phương pháp nghiên cứu (543 mẫu khảo sát, xử lý bằng SPSS 20.0 và SmartPLS 2), đồng thời công bố bố cục luận án gồm 6 chương cùng các đóng góp mới về lý luận và thực tiễn.
Chương 2: Cơ sở lý thuyết
Chương 2 làm rõ lịch sử phát triển của ngân hàng điện tử từ dịch vụ "Home banking" ra đời năm 1981 tại New York (Hoa Kỳ), các định nghĩa của Daniel (1999), Muhammad Siddique (2014), Semir Ibrahimović và cộng sự (2017). Tác giả thống nhất định nghĩa: "Dịch vụ ngân hàng điện tử là tất cả các dịch vụ ngân hàng được thực hiện thông qua các phương tiện điện tử".
Chương phân tích chi tiết ưu điểm của NHĐT đối với khách hàng (tiện lợi 24/7, chi phí giao dịch thấp, mã hóa bảo mật) và đối với ngân hàng (giảm chi phí mạng lưới, cung cấp dịch vụ trọn gói kết hợp chứng khoán/bảo hiểm). Nội dung được tổng hợp qua các bảng so sánh:
| Tiêu chí so sánh |
Dịch vụ ngân hàng truyền thống |
Dịch vụ ngân hàng điện tử |
| Lịch sử ra đời |
Ra đời cùng sự hình thành ngân hàng (nhận tiền gửi, cho vay, tài khoản giao dịch). |
Ra đời khi công nghệ thông tin phát triển (thẻ, thanh toán điện tử). |
| Tỷ trọng |
Chiếm tỷ trọng lớn, mang lại thu nhập chính cho ngân hàng. |
Chiếm tỷ trọng nhỏ, chủ yếu hỗ trợ tín dụng, bổ sung thu nhập, hút khách hàng. |
| Nhân viên |
Cần nhiều nhân viên giao dịch tại quầy. |
Chủ yếu là máy móc thiết bị nên cần ít nhân viên hơn. |
| Công nghệ |
Áp dụng hệ thống công nghệ cũ. |
Áp dụng hệ thống công nghệ hiện đại. |
| Kênh giao dịch |
Khách hàng phải đến giao dịch trực tiếp tại ngân hàng. |
Rút ngắn thời gian, khách hàng không cần đến trực tiếp quầy giao dịch. |
| Mức độ rủi ro |
Rủi ro cao, phụ thuộc nhiều vào khách hàng (đặc biệt sau cho vay). |
Đa dạng, phân tán rủi ro, tăng cường năng lực cạnh tranh. |
Nguồn: Luận án tổng hợp.
Chương cũng đối chiếu hệ thống công nghệ ngân hàng cũ và mới (theo Nguyễn Minh Kiều, 2007) trên 13 tiêu chí kỹ thuật: khả năng bảo mật, mô hình xử lý tập trung, giao dịch 24/24, xử lý đa tệ, quyết toán mọi thời điểm, chữ ký điện tử, tính tích hợp, phục hồi dữ liệu tự động. Đồng thời, tác giả phân loại và đánh giá ưu - nhược điểm của 3 loại hình dịch vụ:
| Loại hình |
Ưu điểm |
Nhược điểm |
| SMS banking |
Dễ sử dụng; phổ biến; hoạt động trên mọi mạng di động; không cần cài phần mềm; lưu trữ tin nhắn không cần mạng. |
Tin nhắn chỉ ở dạng văn bản đơn giản; giới hạn số lượng ký tự; tính tương tác kém. |
| Mobile banking (Mobile web & Mobile app) |
Mobile web: Ứng dụng đa phương tiện, bảo mật trên trình duyệt. Mobile app: Đa tiện ích, hoạt động bảo mật cao ngay cả khi mất thiết bị. |
Mobile web: Tốc độ truy cập phụ thuộc mạng, không tương thích máy cũ. Mobile app: Đòi hỏi điện thoại thông minh, khác biệt hệ điều hành là trở ngại. |
| Internet banking |
Cung cấp nhiều dịch vụ đa phương tiện; tính bảo mật trong giao dịch cao. |
Phải sử dụng máy tính có kết nối Internet; nguy cơ lộ dữ liệu nếu dùng máy tính công cộng. |
Nguồn: Luận án tổng hợp.
Phần cuối chương phân tích 5 mô hình lý thuyết nền tảng (TRA, TAM, TPB, C-TAM-TPB, UTAUT) và khung phân tích 3 bối cảnh phát triển NHĐT (Môi trường bên ngoài, Bối cảnh tổ chức, Bối cảnh công nghệ).
Chương 3: Phương pháp nghiên cứu
Chương 3 trình bày chi tiết thiết kế nghiên cứu:
- Xây dựng mô hình nghiên cứu kết hợp TAM, TPB và dịch vụ khách hàng với 8 giả thuyết từ H1 đến H8.
- Quy trình thiết kế thang đo Likert 5 điểm, dịch thuật và hiệu chỉnh qua khảo sát sơ bộ.
- Phương pháp chọn mẫu tại 5 chi nhánh của Sacombank, mô tả quy trình thu thập và làm sạch mẫu đạt 543 quan sát hợp lệ.
- Trình bày chi tiết quy trình xử lý dữ liệu định lượng 2 giai đoạn: đánh giá sơ bộ bằng SPSS 20.0 (Cronbach's Alpha, EFA) và kiểm định mô hình cấu trúc tuyến tính bằng SmartPLS 2 (đánh giá hệ số đường dẫn, bootstrap, kiểm tra đa cộng tuyến và giá trị phân biệt).
Chương 4: Dịch vụ ngân hàng điện tử tại Việt Nam
Chương 4 cung cấp dữ liệu thực trạng phát triển dịch vụ ngân hàng điện tử tại Việt Nam:
- Thực trạng triển khai: Đánh giá tỷ lệ các ngân hàng thương mại cung ứng Internet banking, Mobile banking; so sánh biểu phí SMS banking và Internet banking; phân tích số liệu người dùng Internet và tăng trưởng thị trường thương mại điện tử tại Việt Nam.
- Phân tích theo khung 3 bối cảnh:
- Môi trường bên ngoài: Khảo sát các quy định pháp luật điều chỉnh giao dịch điện tử và thanh toán không dùng tiền mặt; các chính sách thúc đẩy thanh toán điện tử của Chính phủ; sự phát triển của hạ tầng viễn thông và số lượng người dùng Internet; áp lực cạnh tranh giữa các ngân hàng thương mại và tổ chức trung gian thanh toán.
- Bối cảnh tổ chức: Đánh giá quy mô vốn, chiến lược phát triển NHĐT của các ngân hàng thương mại Việt Nam; thống kê lợi nhuận sau thuế giai đoạn 2014 – 2018; thực trạng nguồn nhân lực công nghệ thông tin tại các ngân hàng.
- Bối cảnh công nghệ: Thực trạng áp dụng các giải pháp kỹ thuật bảo vệ hệ thống mạng; nhận thức của ngân hàng về lợi ích tối ưu hóa chi phí vận hành và rủi ro an ninh mạng, mất cắp thông tin khách hàng trong thanh toán trực tuyến.
Chương 5: Phân tích các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng điện tử tại Sacombank
Chương 5 là chương thực nghiệm trọng tâm của luận án:
- Thực trạng tại Sacombank: Khái quát dịch vụ ngân hàng điện tử đạt chuẩn KPMG, hệ thống bảo mật và các thành tựu giải thưởng của Sacombank.
- Đặc điểm mẫu nghiên cứu (N = 543): Báo cáo cơ cấu mẫu khảo sát theo giới tính, độ tuổi, trình độ học vấn, thu nhập và loại hình dịch vụ NHĐT đang sử dụng.
- Kiểm định thang đo:
- Kiểm tra độ tin cậy sơ bộ bằng Cronbach's Alpha (Bảng 5 trong luận án).
- Phân tích nhân tố khám phá EFA: kiểm tra hệ số KMO và kiểm định Bartlett nhằm xác nhận tính tương thích của dữ liệu.
- Đánh giá giá trị hội tụ và độ tin cậy thang đo: tính toán hệ số tải nhân tố, độ tin cậy tổng hợp (CR) và phương sai trích (AVE).
- Đánh giá độ giá trị phân biệt theo tiêu chuẩn Fornell-Larcker.
- Phân tích mô hình cấu trúc tuyến tính (SEM):
- Kiểm tra hiện tượng đa cộng tuyến thông qua hệ số tương quan giữa các biến độc lập, chỉ số VIF và chỉ số Tolerance khi biến phụ thuộc là "Thái độ" và "Ý định sử dụng".
- Chạy mô hình SEM trên SmartPLS 2 và thực hiện kiểm định Bootstrap để kiểm định độ tin cậy của các ước lượng.
- Kết quả kiểm định các giả thuyết nghiên cứu xác nhận:
- Nhận thức về tính dễ sử dụng có ảnh hưởng tích cực đến nhận thức về tính hữu dụng (H2 được chấp nhận).
- Nhận thức về tính dễ sử dụng, nhận thức về tính hữu dụng và dịch vụ khách hàng đều có tác động tích cực đến thái độ của khách hàng (H1, H3, H7 được chấp nhận).
- Kiểm soát hành vi cảm nhận, chuẩn chủ quan và thái độ của khách hàng là các nhân tố có tác động tích cực đến ý định sử dụng dịch vụ NHĐT tại Sacombank (H5, H6, H8 được chấp nhận).
- Phân tích phương sai một yếu tố (Oneway ANOVA):
- So sánh sự khác biệt có ý nghĩa thống kê về ý định sử dụng dịch vụ NHĐT theo biến Giới tính.
- So sánh sự khác biệt về ý định sử dụng theo Trình độ học vấn.
- So sánh sự khác biệt về ý định sử dụng theo Loại hình dịch vụ đang sử dụng (SMS banking, Mobile banking, Internet banking).
Chương 6: Kết luận và hàm ý quản trị
Chương kết luận tổng hợp các phát hiện chính từ kết quả định lượng tại Chương 5 và đề xuất các nhóm hàm ý quản trị cụ thể cho Sacombank:
- Biện pháp nâng cao tính dễ sử dụng: Chuẩn hóa giao diện ứng dụng Mobile banking và giao diện web Internet banking; tinh gọn các bước thực hiện thao tác chuyển khoản, thanh toán; giảm thiểu lỗi đường truyền.
- Biện pháp nâng cao tính hữu dụng: Mở rộng hệ sinh thái liên kết thanh toán hóa đơn, dịch vụ công, mua sắm trực tuyến, tích hợp các công cụ quản lý tài chính cá nhân.
- Biện pháp tác động vào chuẩn chủ quan: Tăng cường truyền thông lan tỏa từ gia đình, bạn bè, đồng nghiệp; xây dựng chính sách ưu đãi khi giới thiệu người dùng mới sử dụng dịch vụ.
- Biện pháp nâng cao chất lượng dịch vụ khách hàng: Nâng cấp hệ thống Call center, rút ngắn thời gian giải quyết khiếu nại và hỗ trợ kỹ thuật 24/7.
- Biện pháp cải thiện toàn diện: Phối hợp đồng bộ giữa nâng cấp kỹ thuật, đào tạo nhân sự và chính sách bảo mật để nâng cao thái độ tích cực của khách hàng.
- Nêu rõ các hạn chế của nghiên cứu và gợi ý hướng nghiên cứu tiếp theo.
Kết quả và những đóng góp mới
Đóng góp mới về mặt lý luận
- Luận án khẳng định tính thích ứng và giá trị ứng dụng của Lý thuyết chấp nhận công nghệ (TAM) kết hợp với Lý thuyết hành vi dự định (TPB) trong giải thích hành vi khách hàng đối với dịch vụ ngân hàng điện tử tại thị trường đang phát triển như Việt Nam.
- Xây dựng và kiểm định thành công mô hình cấu trúc tích hợp làm rõ cơ chế truyền dẫn: các niềm tin nhận thức (tính dễ sử dụng, tính hữu dụng) và dịch vụ khách hàng không chỉ tác động độc lập mà tác động trực tiếp đến thái độ của khách hàng, sau đó thái độ kết hợp cùng chuẩn chủ quan và kiểm soát hành vi cảm nhận tác động tích cực đến ý định sử dụng dịch vụ ngân hàng điện tử.
- Cung cấp bộ thang đo đã qua kiểm định độ tin cậy Cronbach's Alpha, phân tích nhân tố EFA và tiêu chuẩn Fornell-Larcker trên tập mẫu 543 đáp viên tại 5 tỉnh/thành phố, tạo nguồn tham khảo cho các nghiên cứu tiếp theo về dịch vụ ngân hàng số.
Đóng góp mới về mặt thực tiễn
- Phân tích thực trạng điều kiện phát triển ngân hàng điện tử tại Việt Nam theo khung phân tích 3 bối cảnh (môi trường bên ngoài, bối cảnh tổ chức, bối cảnh công nghệ).
- Cung cấp bằng chứng định lượng cụ thể tại Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank) – một ngân hàng điển hình về bán lẻ – chứng minh mối quan hệ giữa các nhân tố nhận thức, dịch vụ khách hàng, thái độ và ý định sử dụng dịch vụ.
- Đề xuất hệ thống giải pháp và hàm ý quản trị mang tính khả thi cho ban lãnh đạo Sacombank và các ngân hàng thương mại khác nhằm cải thiện tính dễ sử dụng, gia tăng tính hữu dụng, nâng cao chất lượng dịch vụ khách hàng và thúc đẩy chuẩn chủ quan để gia tăng tỷ lệ khách hàng sử dụng dịch vụ ngân hàng điện tử.
Hạn chế và hướng nghiên cứu tiếp
Căn cứ theo nội dung được trình bày trong luận án:
- Hạn chế của nghiên cứu:
- Về không gian: Dữ liệu khảo sát sơ cấp chỉ tập trung tại 5 chi nhánh của một ngân hàng thương mại cổ phần duy nhất (Sacombank) tại TP. Hồ Chí Minh, Đà Nẵng, Quảng Nam, Quảng Ngãi, Nghệ An; chưa mở rộng sang các ngân hàng thương mại nhà nước hoặc ngân hàng liên doanh, ngân hàng nước ngoài tại Việt Nam.
- Về đối tượng khảo sát: Luận án chỉ khảo sát khách hàng cá nhân, chưa khảo sát đối tượng khách hàng doanh nghiệp – một bộ phận có quy mô giao dịch điện tử lớn.
- Về nội dung dịch vụ: Nghiên cứu tập trung chủ yếu vào 2 nhánh dịch vụ là Internet banking và Mobile banking, chưa đánh giá chi tiết các hình thức dịch vụ số khác.
- Về thời gian: Dữ liệu khảo sát sơ cấp được thu thập trong khoảng thời gian ngắn từ tháng 01/2019 đến tháng 03/2019.
- Hướng nghiên cứu tiếp theo:
- Mở rộng phạm vi khảo sát sang nhiều ngân hàng thương mại khác nhau tại Việt Nam để so sánh đặc trưng hành vi khách hàng giữa các khối ngân hàng.
- Mở rộng phân tích sang nhóm khách hàng tổ chức và doanh nghiệp.
- Khảo sát các kênh dịch vụ thanh toán mới phát sinh cùng sự thay đổi của hạ tầng tài chính công nghệ trong các giai đoạn tiếp theo.
Giá trị tham khảo
Luận án là tài liệu học thuật có giá trị tham khảo cụ thể cho nhiều nhóm đối tượng:
- Đối với nghiên cứu sinh và học viên cao học: Luận án cung cấp một tài liệu mẫu về quy trình nghiên cứu định lượng hoàn chỉnh trong ngành Tài chính - Ngân hàng và Quản trị kinh doanh; đặc biệt là phương pháp tích hợp mô hình TAM và TPB, kỹ thuật xử lý dữ liệu bằng SPSS 20.0 kết hợp mô hình cấu trúc tuyến tính SEM trên SmartPLS 2 (bao gồm kiểm định Bootstrap và tiêu chuẩn Fornell-Larcker).
- Đối với giảng viên và nhà nghiên cứu: Luận án cung cấp hệ thống tổng quan tài liệu phong phú với 20 công trình quốc tế được phân loại rõ ràng, bảng đối chiếu công nghệ ngân hàng cũ - mới, cùng khung phân tích các điều kiện phát triển ngân hàng điện tử theo 3 nhóm bối cảnh.
- Đối với các nhà quản trị ngân hàng và chuyên viên phát triển sản phẩm: Cung cấp cơ sở thực chứng để đánh giá mức độ ưu tiên giữa việc tối ưu hóa giao diện ứng dụng (tính dễ sử dụng), gia tăng tiện ích thanh toán (tính hữu dụng) và nâng cấp dịch vụ hỗ trợ (chăm sóc khách hàng) khi triển khai các chiến lược ngân hàng số.
Câu hỏi thường gặp
1. Luận án sử dụng cỡ mẫu bao nhiêu và được thu thập tại những địa bàn cụ thể nào?
Luận án phát ra 600 bảng câu hỏi khảo sát tại 5 chi nhánh của Sacombank: Chi nhánh Trung tâm TP. Hồ Chí Minh (200 bảng), Chi nhánh Đà Nẵng (200 bảng), Chi nhánh Quảng Nam (100 bảng), Chi nhánh Quảng Ngãi (100 bảng) và Chi nhánh Nghệ An (100 bảng). Sau khi sàng lọc và loại bỏ 57 bảng không hợp lệ, cỡ mẫu chính thức được đưa vào phân tích định lượng là 543 bảng khảo sát từ khách hàng cá nhân.
2. Các mô hình lý thuyết nền tảng nào được tích hợp để xây dựng mô hình nghiên cứu của luận án?
Luận án tích hợp mô hình Lý thuyết chấp nhận công nghệ (TAM - Davis, 1986, 1989) với Lý thuyết hành vi dự định (TPB - Ajzen, 1991) dựa trên mô hình kết hợp C-TAM-TPB của Taylor và Todd (1995b), đồng thời bổ sung nhân tố Dịch vụ khách hàng (kế thừa từ nghiên cứu của Rahi và cộng sự, 2017) để phù hợp với đặc thù giao dịch ngân hàng trực tuyến.
3. Kết quả phân tích SEM cho thấy những nhân tố nào tác động đến thái độ và ý định sử dụng dịch vụ ngân hàng điện tử?
Kết quả kiểm định chỉ ra:
- Tác động tích cực đến thái độ của khách hàng gồm có 3 nhân tố: Nhận thức về tính dễ sử dụng, Nhận thức về tính hữu dụng và Dịch vụ khách hàng. Ngoài ra, Nhận thức về tính dễ sử dụng tác động tích cực đến Nhận thức về tính hữu dụng.
- Tác động tích cực trực tiếp đến ý định sử dụng dịch vụ gồm có 3 nhân tố: Thái độ của khách hàng, Chuẩn chủ quan và Kiểm soát hành vi cảm nhận.
4. Luận án sử dụng các công cụ và phần mềm thống kê nào để xử lý dữ liệu?
Tác giả sử dụng hai phần mềm thống kê chuyên dụng:
- Phần mềm SPSS 20.0: Dùng để thống kê mô tả, kiểm định độ tin cậy thang đo qua hệ số Cronbach's Alpha, phân tích nhân tố khám phá EFA (với chỉ số KMO và kiểm định Bartlett) và phân tích phương sai một yếu tố Oneway ANOVA.
- Phần mềm SmartPLS 2: Dùng để phân tích mô hình cấu trúc tuyến tính SEM, đánh giá phương sai trích (AVE), kiểm tra độ giá trị phân biệt Fornell-Larcker, kiểm tra đa cộng tuyến (VIF, Tolerance) và thực hiện kiểm định Bootstrap cho các giả thuyết nghiên cứu.
5. Dữ liệu trong luận án cho biết chi phí một giao dịch ngân hàng điện tử tại Sacombank so với giao dịch tại quầy như thế nào?
Theo số liệu được tác giả công bố tại Chương 1, dù nguồn vốn đầu tư ban đầu cho công nghệ thông tin tương đối lớn, chi phí cho một giao dịch qua hệ thống ngân hàng điện tử tại Sacombank chỉ bằng 1/3 so với chi phí thực hiện một giao dịch truyền thống tại quầy.
Kết luận
Luận án tiến sĩ đã giải quyết câu hỏi nghiên cứu về các nhân tố tác động đến ý định sử dụng dịch vụ ngân hàng điện tử của khách hàng cá nhân tại Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank). Bằng việc tích hợp Lý thuyết chấp nhận công nghệ (TAM) và Lý thuyết hành vi dự định (TPB), nghiên cứu đã kiểm định mô hình cấu trúc trên tập dữ liệu gồm 543 khách hàng tại 5 chi nhánh bằng phần mềm SPSS 20.0 và SmartPLS 2. Kết quả nghiên cứu xác nhận tính dễ sử dụng, tính hữu dụng và dịch vụ khách hàng có ảnh hưởng tích cực đến thái độ, qua đó cùng với chuẩn chủ quan và kiểm soát hành vi cảm nhận thúc đẩy ý định sử dụng dịch vụ của khách hàng. Toàn bộ các phát hiện định lượng và khung phân tích điều kiện phát triển cung cấp cơ sở khoa học để Sacombank và các ngân hàng thương mại Việt Nam xây dựng các giải pháp quản trị phù hợp trong quá trình phát triển dịch vụ ngân hàng số.