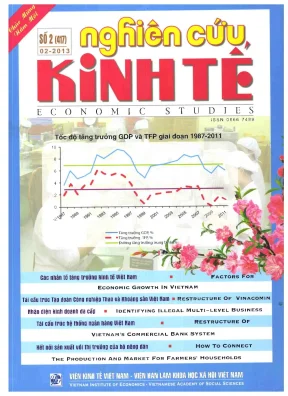
Báo Cáo Nghiên Cứu Chuyên Sâu: Phân Tích Các Nhân Tố Của Tăng Trưởng Kinh Tế Việt Nam Giai Đoạn 1986–2011
Tóm tắt nghiên cứu
Nghiên cứu "Các nhân tố của tăng trưởng kinh tế Việt Nam giai đoạn 1986–2011" (công bố trên Tạp chí Nghiên cứu Kinh tế, ấn phẩm của Viện Kinh tế Việt Nam thuộc Viện Hàn lâm Khoa học xã hội Việt Nam - VASS) tập trung giải quyết câu hỏi nghiên cứu cốt lõi: Đâu là những động lực thực sự đằng sau tốc độ tăng trưởng kinh tế của Việt Nam trong suốt 25 năm Đổi mới, và liệu mô hình tăng trưởng dựa vào tích lũy vốn, mở rộng lao động giản đơn và khai thác tài nguyên có còn duy trì được hiệu lực?
                 MÔ HÌNH HẠCH TOÁN TĂNG TRƯỞNG PRESCOTT
                  Y_t / N_t = f( TFP_t, K_t/Y_t, L_t/N_t )
  [ NĂNG SUẤT TFP ]           [ ĐỘ SÂU VỐN K/Y ]        [ LAO ĐỘNG L/N ]
• Đóng góp: 3.68/3.82        • Đóng góp: 0.16/3.82     • Đóng góp: -0.01/3.82
• Tương quan GDP: r = 0.99   • Tương quan GDP: r = 0.17 • Tương quan GDP: r = -0.26
• Động lực tăng trưởng chính • Lợi suất biên MPK giảm  • Thiếu linh hoạt thị trường
Về mặt phương pháp luận, tác giả áp dụng khung khổ hạch toán tăng trưởng cân bằng tân cổ điển (Neoclassical Growth Accounting) của Edward Prescott và Edward Kehoe trên nền tảng hàm sản xuất Cobb-Douglas lợi tức không đổi theo quy mô ($Y_t = A_t K_t^\alpha L_t^{1-\alpha}$). Dữ liệu chuỗi thời gian 1986–2011 được xử lý để tách biệt đóng góp của Năng suất nhân tố tổng hợp (TFP), cường độ vốn ($K/Y$) và tỷ lệ tham gia lao động ($L/N$).
Kết quả thực nghiệm chỉ ra rằng TFP đóng vai trò chi phối tuyệt đối đối với tăng trưởng và dao động kinh tế tại Việt Nam với hệ số tương quan gần như tuyệt đối ($r = 0{,}99$). Ngược lại, sản phẩm biên của vốn (MPK) liên tục sụt giảm từ giữa thập niên 1990, trong khi nhân tố lao động có mức đóng góp mang giá trị âm vào tăng trưởng dài hạn.
Hàm ý chính sách then chốt từ nghiên cứu là Việt Nam bắt buộc phải tái cấu trúc mô hình tăng trưởng: chuyển trọng tâm từ thâm dụng vốn và kích cầu ngắn hạn sang cải cách thể chế kinh tế thị trường, nâng cao hiệu quả phân bổ nguồn lực, thu hẹp đầu tư công và gia tăng tính tiên liệu của chính sách vĩ mô.
Bối cảnh và tầm quan trọng
Giai đoạn 1986–2011 ghi dấu chặng đường 25 năm chuyển đổi mang tính lịch sử của nền kinh tế Việt Nam. Bắt đầu từ mốc Đổi mới năm 1986, Việt Nam từng bước xóa bỏ cơ chế tập trung quan liêu bao cấp, thiết lập hệ thống ngân hàng hai cấp (1988), thừa nhận kinh tế nhiều thành phần (Hiến pháp 1992), bình thường hóa quan hệ và dỡ bỏ cấm vận với Hoa Kỳ (1993–1994), ban hành các đạo luật nền tảng như Luật Doanh nghiệp (2000), Luật Cạnh tranh (2005) và chính thức gia nhập Tổ chức Thương mại Thế giới WTO (2007).
1986       1993-1994      1997        2000          2007       2008-2009     2011
Đại hội VI   Bãi bỏ cấm   Khủng hoảng  Luật Doanh   Gia nhập WTO  Khủng hoảng   Bất ổn vĩ mô
Đổi mới kinh  vận Mỹ;     Tài chính    nghiệp mới;  Hội nhập sâu  Tài chính     Lạm phát cao;
tế toàn diện  Luật Đất đai Châu Á      Mở TTCK      toàn cầu      Toàn cầu      Tái cơ cấu
Tuy nhiên, song hành cùng hội nhập sâu rộng là những biến động và cú sốc vĩ mô dồn dập: Khủng hoảng tài chính châu Á (1997), cú sốc giá dầu thô (2008), Khủng hoảng tài chính và suy thoái kinh tế toàn cầu (2008–2009), cùng với tình trạng bất ổn kinh tế vĩ mô nội tại, lạm phát hai con số và nợ xấu gia tăng trong giai đoạn 2010–2012.
Trước bối cảnh đó, một khoảng trống nghiên cứu (research gap) lớn đặt ra trong giới học thuật: Phần lớn các nhận định tăng trưởng trước đây chủ yếu dựa trên quan sát định tính hoặc phân tích thâm dụng tài nguyên đơn thuần, chưa lượng hóa một cách nhất quán đóng góp của năng suất công nghệ, thể chế so với sự tích lũy vốn vật chất.
Nghiên cứu mang tính thời sự cấp bách khi nền kinh tế Việt Nam đứng trước nguy cơ rơi vào "bẫy thu nhập trung bình" và suy giảm hiệu quả đầu tư công. Việc đo lường chính xác các thành phần tăng trưởng cung cấp luận cứ khoa học nền tảng cho Đảng và Chính phủ trong việc thực hiện Nghị quyết Trung ương 3 (Khóa XI) về tái cơ cấu nền kinh tế tổng thể trên ba trụ cột: tái cấu trúc đầu tư (trọng tâm là đầu tư công), tái cấu trúc hệ thống ngân hàng thương mại và tái cấu trúc doanh nghiệp nhà nước.
Methodology và approach
Thiết kế nghiên cứu và khung lý thuyết
Nghiên cứu triển khai phương pháp hạch toán tăng trưởng theo trường phái kinh tế vĩ mô cổ điển mới, kế thừa các công trình mẫu mực của Edward Prescott (2002), Hayashi & Prescott (2002), Kehoe & Prescott (2002) và Conesa, Kehoe & Ruhl (2007).
Khung khổ lý thuyết xuất phát từ hàm sản xuất Cobb-Douglas có lợi tức không đổi theo quy mô:
$$Y_t = A_t K_t^\alpha L_t^{1-\alpha}$$
Trong đó:
- $Y_t$: Tổng sản lượng thực tế (GDP) tại thời điểm $t$.
- $K_t$: Trữ lượng vốn sản xuất.
- $L_t$: Lực lượng lao động thực tế đang làm việc.
- $A_t$: Năng suất nhân tố tổng hợp (TFP - Total Factor Productivity).
- $\alpha$: Hệ số co giãn của sản lượng theo vốn (được xác định bằng phần thu nhập của vốn trong tổng thu nhập quốc dân, chọn $\alpha = 0{,}3$; do đó phần thu nhập của người lao động $1 - \alpha = 0{,}7$).
Từ hàm sản xuất trên, chỉ số TFP được trích xuất qua công thức:
$$A_t = \frac{Y_t}{K_t^\alpha L_t^{1-\alpha}}$$
Chia cả hai vế của hàm sản xuất cho tổng lực lượng lao động trong độ tuổi ($N_t$) để đo lường năng lực sản xuất tiềm năng trên mỗi cá nhân:
$$\frac{Y_t}{N_t} = A_t^{\frac{1}{1-\alpha}} \left(\frac{K_t}{Y_t}\right)^{\frac{\alpha}{1-\alpha}} \left(\frac{L_t}{N_t}\right)$$
Lấy logarit tự nhiên hai vế, ta có phương trình phân rã tăng trưởng chuẩn tắc:
$$\log\left(\frac{Y_t}{N_t}\right) = \frac{1}{1-\alpha}\log(A_t) + \frac{\alpha}{1-\alpha}\log\left(\frac{K_t}{Y_t}\right) + \log\left(\frac{L_t}{N_t}\right)$$
Phương trình này cho phép bóc tách chính xác sản lượng bình quân đầu lao động thành ba hợp phần độc lập:
- Đóng góp từ Năng suất công nghệ và thể chế: $\frac{1}{1-\alpha}\log(A_t)$
- Đóng góp từ Cường độ vốn/Độ sâu tài chính: $\frac{\alpha}{1-\alpha}\log\left(\frac{K_t}{Y_t}\right)$
- Đóng góp từ Tỷ lệ huy động lực lượng lao động: $\log\left(\frac{L_t}{N_t}\right)$
Thu thập dữ liệu và xử lý biến số
- Dữ liệu sản lượng ($Y_t$): Thu thập chuỗi GDP thực tế theo giá so sánh năm 1994 từ Tổng cục Thống kê (GSO) giai đoạn 1986–2011.
- Dữ liệu lao động ($L_t, N_t$): Số liệu lao động đang làm việc và tổng dân số trong độ tuổi lao động hàng năm do GSO công bố.
- Chuỗi số liệu vốn ($K_t$): Do Việt Nam không công bố chuỗi số liệu vốn khả dụng chính thức, nghiên cứu áp dụng Phương pháp Kiểm kê Vĩnh viễn (Perpetual Inventory Method - PIM):
$$K_{t+1} = (1 - \delta)K_t + I_t$$
Kế thừa kết quả ước lượng thực nghiệm của Trần Thọ Đạt và cộng sự (2005), giá trị vốn ban đầu năm 1986 được xác định là $K_{1986} = 309.543$ tỷ đồng (giá so sánh 1994) và tỷ lệ khấu hao vốn cố định $\delta = 0{,}055$ (5,5%/năm). Dữ liệu đầu tư $I_t$ lấy từ tổng tích lũy tài sản hàng năm.
Kiểm định độ tin cậy
Nhằm loại trừ các yếu tố mùa vụ và dao động ngắn hạn mang tính ngẫu nhiên, tác giả sử dụng kỹ thuật tính toán trung bình trượt 5 năm (5-year moving average) cho chuỗi tăng trưởng GDP và TFP, đảm bảo việc nhận diện các xu hướng chuyển dịch cơ cấu dài hạn có độ tin cậy khoa học cao.
Phát hiện chính
Quá trình hạch toán lượng hóa các biến số kinh tế vĩ mô của Việt Nam giai đoạn 1986–2011 mang lại các kết quả thống kê quan trọng:
| Giai đoạn / Chỉ số |
$\log(Y/N)$ (Sản lượng) |
$\frac{1}{1-\alpha}\log(A)$ (TFP) |
$\frac{\alpha}{1-\alpha}\log(K/Y)$ (Vốn) |
$\log(L/N)$ (Lao động) |
| Giai đoạn 1986–2000 |
3,72 |
3,58 |
0,15 |
-0,01 |
| Giai đoạn 2001–2011 |
3,96 |
3,81 |
0,17 |
0,02 |
| Bình quân 1986–2011 |
3,82 |
3,68 |
0,16 |
-0,01 |
| Hệ số tương quan với GDP |
1,00 |
0,99 |
0,17 |
-0,26 |
| Độ lệch chuẩn ($\sigma$) |
0,15 |
0,15 |
0,02 |
0,01 |
| Tỷ lệ tương quan quy mô |
1,00 |
0,99 |
0,16 |
0,04 |
Từ kết quả trên, nghiên cứu rút ra 4 phát hiện căn bản:
1. Năng suất nhân tố tổng hợp (TFP) là động lực chi phối tuyệt đối
Trong tổng giá trị sản lượng bình quân đầu lao động 3,82, hợp phần TFP đóng góp tới 3,68 (chiếm trên 96% quy mô cấu thành). Hệ số tương quan giữa tăng trưởng GDP và TFP đạt mức $0{,}99$.
Điều này khẳng định mọi bước thăng trầm của nền kinh tế Việt Nam—từ giai đoạn tăng tốc mạnh mẽ 1991–1996 nhờ mở cửa thị trường đến các đợt suy giảm sau năm 1997 và 2008—đều bắt nguồn chủ yếu từ sự biến động của năng suất tổng hợp chứ không phải do tích lũy vốn đơn thuần. Tốc độ tăng trưởng TFP trung bình giai đoạn 1987–2011 đạt $2{,}93%/\text{năm}$.
2. Quy luật lợi suất cận biên của vốn giảm dần và hiện tượng đầu tư quá mức
Sản phẩm biên của vốn ($MPK = r_t \approx \alpha A_t K_t^{\alpha-1} L_t^{1-\alpha}$) bộc lộ xu hướng suy giảm liên tục từ giữa thập niên 1990 đến năm 2011. Dù tỷ lệ đầu tư/GDP của Việt Nam duy trì ở mức rất cao (vượt xa tỷ lệ tiết kiệm nội địa, phải bù đắp bằng vay nợ quốc tế), nhưng hệ số tương quan giữa tích lũy vốn và GDP chỉ đạt khiêm tốn ở mức $0{,}17$. Tăng trưởng dựa vào bơm vốn tín dụng và mở rộng đầu tư công đã chạm ngưỡng giới hạn, tạo ra hiện tượng "lạm phát khứ hồi" mỗi khi cố gắng nới lỏng tiền tệ để kích thích tăng trưởng ngắn hạn.
Sản phẩm biên của vốn (MPK)
3. Đóng góp âm bất ngờ của nhân tố lao động
Hệ số tương quan giữa tỷ lệ tham gia lao động và tăng trưởng GDP mang giá trị âm ($-0{,}26$), với mức đóng góp trung bình là $-0{,}01$.
Hiện tượng này được giải thích bởi sự kém linh hoạt của thị trường lao động Việt Nam: khi nền kinh tế gặp cú sốc tiêu cực, các rào cản hành chính và chi phí điều chỉnh khiến doanh nghiệp không thể tinh giản lao động mà chỉ giảm giờ làm hoặc duy trì hiệu suất thấp; ngược lại khi kinh tế phục hồi, lao động chất lượng cao không đáp ứng kịp thời, dẫn tới việc phân bổ nguồn lực lao động bị méo mó.
4. Xu hướng suy giảm dài hạn của TFP qua trung bình trượt 5 năm
Khi phân tích chuỗi số liệu trung bình trượt 5 năm giai đoạn 1996–2011, đường tăng trưởng TFP có xu hướng dốc xuống rõ rệt. Đáng chú ý, đà suy giảm năng suất đã xuất hiện từ trước cuộc khủng hoảng 2008 và gia nhập WTO 2007. Điều này chứng minh rằng nguyên nhân cốt lõi khiến tăng trưởng giảm sút không chỉ nằm ở các cú sốc ngoại sinh, mà chủ yếu do hiệu quả phân bổ nguồn lực nội tại ngày càng kém hiệu quả khi các cải cách thể chế giai đoạn đầu hết dư địa.
Đóng góp khoa học
                        ĐÓNG GÓP KHOA HỌC & THỰC TIỄN
[ ĐÓNG GÓP LÝ LUẬN ]        [ ĐÓNG GÓP PHƯƠNG PHÁP ]      [ HÀM Ý CHÍNH SÁCH ]
• Bác bỏ mô hình tăng        • Xây dựng chuỗi dữ liệu      • Cải cách thể chế sâu rộng
  trưởng thuần vốn             vốn PIM chuẩn mực 1986-2011 • Giảm và tái cấu trúc ĐTC
• Chứng minh TFP chi phối    • Ứng dụng mô hình Prescott   • Tăng tính tiên liệu chính
  nền kinh tế chuyển đổi       cho bối cảnh Việt Nam         sách vĩ mô (tài khóa/tiền tệ)
Đóng góp về mặt lý thuyết
Nghiên cứu bổ sung bằng chứng thực nghiệm giá trị vào lý thuyết tăng trưởng nội sinh và kinh tế học phát triển trong bối cảnh các nền kinh tế đang chuyển đổi. Bằng việc lượng hóa thành công vai trò của TFP ($r=0{,}99$), công trình bác bỏ quan điểm duy ý chí cho rằng có thể duy trì tăng trưởng cao bền vững chỉ bằng cách gia tăng tỷ lệ đầu tư vốn và khai thác lao động thô giá rẻ.
Đổi mới về mặt phương pháp luận
- Ứng dụng thành công mô hình cân bằng chuẩn tắc của Edward Prescott vào thực tiễn chuỗi thời gian của Việt Nam.
- Thiết lập chuỗi dữ liệu vốn cố định ($K_t$) và tỷ lệ khấu hao ($\delta = 5{,}5%$) có cơ sở khoa học vững chắc, khắc phục hạn chế thiếu hụt dữ liệu vĩ mô giai đoạn 1986–2011, tạo tiền đề tham chiếu cho các nghiên cứu kinh tế lượng sau này.
Hàm ý ứng dụng và chính sách thực tiễn
- Tái định nghĩa nội hàm TFP: Năng suất TFP không đơn thuần là việc nhập khẩu máy móc hay chuyển giao công nghệ kỹ thuật, mà nằm ở chất lượng thể chế kinh tế. Nâng cao TFP đòi hỏi phải thực thi nghiêm minh các đạo luật bảo đảm cạnh tranh bình đẳng như Luật Cạnh tranh, Luật Phá sản và bảo vệ quyền tài sản.
- Cắt giảm và tái cơ cấu đầu tư công: Cần kiên quyết cắt giảm tỷ trọng đầu tư của Nhà nước trong các ngành kinh doanh thương mại thuần túy để triệt tiêu hiệu ứng lấn át khu vực tư nhân (crowding-out effect); chuyển dịch nguồn vốn công sang xây dựng hạ tầng chiến lược và tạo lập thể chế.
- Nâng cao tính tiên liệu và độ tin cậy của chính sách vĩ mô: Loại bỏ triệt để tình trạng điều hành chính sách "giật cục" (như đột ngột phá giá tiền tệ hoặc áp đặt trần lãi suất hành chính), nhằm giảm thiểu chi phí giao dịch và neo giữ kỳ vọng ổn định cho thị trường.
Đối tượng quan tâm
- Các nhà nghiên cứu kinh tế học & Giảng viên viện trường: Tiếp cận khung phương pháp hạch toán tăng trưởng cân bằng chuẩn quốc tế; khai thác chuỗi số liệu ước tính vốn và TFP cho các nghiên cứu chuyên sâu về kinh tế Việt Nam.
- Các nhà hoạch định chính sách (Bộ Kế hoạch & Đầu tư, Ngân hàng Nhà nước, Ban Kinh tế Trung ương): Có cơ sở định lượng để đánh giá hiệu quả vốn đầu tư toàn xã hội (ICOR), từ đó thiết kế các chương trình tái cơ cấu kinh tế vĩ mô và xây dựng khung chính sách tiền tệ minh bạch.
- Lãnh đạo doanh nghiệp và các định chế tài chính (NHTM, CTCK): Hiểu rõ bản chất suy giảm của sản lượng biên của vốn để tối ưu hóa cấu trúc vốn tự có, tránh rủi ro mở rộng kinh doanh đa ngành ngoài ngành thiếu kiểm soát.
- Các tổ chức quốc tế (World Bank, IMF, ADB): Sở hữu tài liệu phân tích độc lập, khách quan về chất lượng tăng trưởng thực chất của Việt Nam sau một phần tư thế kỷ mở cửa.
Câu hỏi thường gặp (FAQ)
1. Phát hiện quan trọng và có tính bước ngoặt nhất của nghiên cứu là gì?
Trả lời: Đó là sự chứng minh bằng thực nghiệm cho thấy TFP chiếm hơn 96% mức sản lượng bình quân đầu lao động và có hệ số tương quan đạt $0{,}99$ với tăng trưởng GDP. Ngược lại, việc tăng vốn không còn mang lại hiệu quả tương xứng do sản phẩm biên của vốn ($MPK$) suy giảm liên tục kể từ giữa thập niên 1990.
2. Phương pháp hạch toán tăng trưởng của Prescott có điểm gì ưu việt hơn cách tiếp cận truyền thống?
Trả lời: Phương pháp của Prescott gắn liền với lý thuyết tăng trưởng cân bằng tân cổ điển, chia tách sản lượng trên quy mô lực lượng lao động tiềm năng ($Y/N$), từ đó bóc tách rành mạch tác động độc lập giữa tích lũy độ sâu vốn ($K/Y$), tỷ lệ huy động lao động ($L/N$) và nhân tố công nghệ/thể chế ($TFP$), tránh hiện tượng quy kết sai lệch nguyên nhân tăng trưởng.
3. Kết quả nghiên cứu có khả năng tổng quát hóa (generalize) cho các nền kinh tế khác không?
Trả lời: Hoàn toàn có thể. Phát hiện này củng cố quy luật kinh tế học phổ quát: các nền kinh tế đang phát triển sau giai đoạn đầu tăng trưởng nhanh nhờ tích lũy vốn vật chất và lao động giá rẻ bắt buộc phải đối mặt với quy luật lợi suất giảm dần, buộc phải chuyển hướng sang nâng cao năng suất TFP và cải cách thể chế để thoát bẫy thu nhập trung bình.
4. Hướng nghiên cứu tiếp theo (Next Steps) cần tập trung vào khía cạnh nào?
Trả lời: Cần đi sâu giải mã các cấu phần chi tiết bên trong TFP của Việt Nam: phân tách đâu là phần đóng góp từ tiến bộ khoa học công nghệ thuần túy, đâu là phần đóng góp từ hiệu quả phân bổ nguồn lực giữa các thành phần kinh tế (DNNN, FDI, Tư nhân), và lượng hóa chi phí tổn thất do rào cản thể chế gây ra.
5. Doanh nghiệp và nhà đầu tư có thể rút ra bài học thực tiễn gì từ báo cáo này?
Trả lời: Doanh nghiệp không nên tiếp tục theo đuổi chiến lược tăng trưởng nóng dựa trên đòn bẩy tài chính cao và thâm dụng vốn vay ngắn hạn. Thay vào đó, cần ưu tiên đầu tư vào công nghệ quản trị, nâng cao năng suất lao động nội tại và tập trung vào ngành nghề kinh doanh cốt lõi.
Kết luận
Công trình nghiên cứu "Các nhân tố của tăng trưởng kinh tế Việt Nam giai đoạn 1986–2011" của ThS. Phạm Sỹ An và Trần Văn Hoàng đã đưa ra một bức tranh định lượng rõ nét và khách quan về cấu trúc tăng trưởng kinh tế Việt Nam sau 25 năm Đổi mới. Kết quả nghiên cứu khẳng định mô hình tăng trưởng dựa vào mở rộng đầu tư và khai thác tài nguyên đã chạm ngưỡng tới hạn.
Để mở ra một chu kỳ phát triển thịnh vượng và bền vững mới, con đường duy nhất là kiên quyết đẩy mạnh tái cơ cấu thể chế, nâng cao năng suất TFP, minh bạch hóa chính sách kinh tế vĩ mô và tạo lập môi trường kinh doanh bình đẳng, cạnh tranh lành mạnh cho mọi thành phần kinh tế.
Tài liệu tham khảo chính: Tạp chí Nghiên cứu Kinh tế số 417 (Tháng 2/2013), Viện Kinh tế Việt Nam - Viện Hàn lâm Khoa học xã hội Việt Nam (VASS).