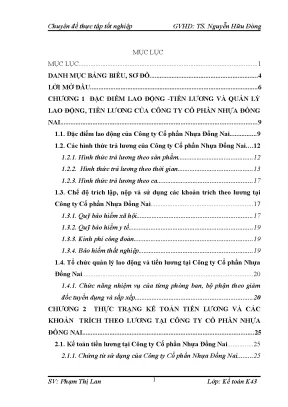
Bối cảnh và vấn đề nghiên cứu

Tiền lương và các khoản trích theo lương đóng vai trò là đòn bẩy kinh tế trực tiếp tác động đến năng suất lao động của công nhân viên cũng như chi phí sản xuất kinh doanh của doanh nghiệp. Trong nền kinh tế thị trường, việc tổ chức trả công lao động hợp lý giúp doanh nghiệp kích thích tinh thần làm việc, tiết kiệm nguyên vật liệu và nâng cao hiệu quả hoạt động. Ngược lại, nếu tiền lương chi trả không tương xứng với hao phí lao động bỏ ra sẽ làm giảm sút động lực làm việc và gây trì trệ quá trình sản xuất.

Khóa luận tốt nghiệp với đề tài "Kế toán tiền lương và các khoản trích theo lương tại Công ty Cổ phần Nhựa Đồng Nai" (tiêu đề lưu trữ: "Nâng cao hiệu quả kế toán tiền lương tại Công ty Cổ phần...") do sinh viên Phạm Thị Lan thực hiện dưới sự hướng dẫn của TS. Nguyễn Hữu Đòng nhằm giải quyết các nhiệm vụ nghiên cứu sau:

  1. Hệ thống hóa đặc điểm lao động, các hình thức trả lương, chế độ trích lập và cơ cấu quản lý lao động - tiền lương tại Công ty Cổ phần Nhựa Đồng Nai.
  2. Phân tích thực trạng công tác kế toán tiền lương và các khoản trích theo lương tại đơn vị, từ hệ thống chứng từ ban đầu, phương pháp tính lương, vận dụng hệ thống tài khoản kế toán đến việc lập sổ kế toán chi tiết, sổ kế toán tổng hợp.
  3. Đánh giá ưu điểm, hạn chế và đề xuất các giải pháp hoàn thiện công tác hạch toán tiền lương, các khoản trích theo lương phù hợp với đặc thù sản xuất kinh doanh của công ty.
  • Đối tượng nghiên cứu: Công tác kế toán tiền lương và các khoản trích theo lương (Bảo hiểm xã hội, Bảo hiểm y tế, Bảo hiểm thất nghiệp, Kinh phí công đoàn).
  • Phạm vi không gian: Công ty Cổ phần Nhựa Đồng Nai.
  • Phạm vi thời gian: Số liệu cơ cấu lao động giai đoạn 2011 - 2013 và số liệu hạch toán kế toán chi tiết tháng 09/2014.

Cơ sở lý thuyết và phương pháp

Khóa luận được xây dựng dựa trên chế độ kế toán doanh nghiệp Việt Nam và các văn bản pháp luật hiện hành tại thời điểm nghiên cứu:

  • Chế độ kế toán áp dụng: Chế độ Kế toán Doanh nghiệp ban hành theo Quyết định số 15/2006/QĐ-BTC ngày 20/03/2006 của Bộ trưởng Bộ Tài chính.
  • Quy định về lao động và bảo hiểm: Bộ luật Lao động, Luật Bảo hiểm xã hội, Luật Bảo hiểm y tế, quy định về Bảo hiểm thất nghiệp và Kinh phí công đoàn với các tỷ lệ trích nộp theo quy định của Nhà nước.
  • Hình thức sổ kế toán: Hình thức Nhật ký chung.
  • Hệ thống tài khoản chủ yếu:
    • TK 334 "Phải trả người lao động" (chi tiết TK 3341, TK 3348).
    • TK 338 "Phải trả, phải nộp khác" (chi tiết TK 3382 - Kinh phí công đoàn, TK 3383 - Bảo hiểm xã hội, TK 3384 - Bảo hiểm y tế, TK 3389 - Bảo hiểm thất nghiệp).
    • Các tài khoản chi phí và liên quan: TK 622 (Chi phí nhân công trực tiếp), TK 627 (Chi phí sản xuất chung), TK 641 (Chi phí bán hàng), TK 642 (Chi phí quản lý doanh nghiệp - chi tiết 6421, 6422), TK 335 (Chi phí phải trả), TK 111, TK 112, TK 3335 (Thuế thu nhập cá nhân).

Tác giả sử dụng kết hợp các phương pháp nghiên cứu kế toán và kinh tế:

  • Phương pháp thu thập dữ liệu thực tế: Thu thập báo cáo tài chính của công ty qua 3 năm (2011 - 2013), bảng chấm công, phiếu xác nhận sản phẩm hoàn thành, bảng thanh toán lương, sổ kế toán chi tiết và sổ cái tháng 09/2014.
  • Phương pháp kế toán: Sử dụng phương pháp chứng từ kế toán, phương pháp tài khoản - ghi kép, phương pháp tính giá và phương pháp tổng hợp - cân đối kế toán.
  • Phương pháp thống kê, so sánh: Đánh giá biến động cơ cấu lao động theo độ tuổi, giới tính, bộ phận và trình độ chuyên môn.

Nội dung chính theo từng chương

Chương 1: Đặc điểm lao động - tiền lương và quản lý lao động, tiền lương của Công ty Cổ phần Nhựa Đồng Nai

Chương này giới thiệu tổng quan về Công ty Cổ phần Nhựa Đồng Nai với các lĩnh vực hoạt động chính: lập dự án đầu tư xây dựng, khảo sát địa hình địa chất, thiết kế và tổng dự toán, giám sát thi công, sản xuất xây lắp các công trình dân dụng, công nghiệp, giao thông và hạ tầng kỹ thuật. Bộ máy quản lý gồm Giám đốc, 3 Phó Giám đốc, các phòng ban chuyên môn (Phòng Tổ chức Hành chính, Phòng Tài chính Kế toán, Phòng Kế hoạch Kỹ thuật) và các đội thi công xây dựng (Đội 1 đến Đội 4).

Cơ cấu lao động tại đơn vị có sự biến động tăng dần qua các năm:

Chỉ tiêu phân loại Năm 2011 Năm 2012 Năm 2013 Tháng 9/2014
Tổng số lao động 62 70 75 85
Trong đó: Lao động nữ 25 26 26 28
Theo độ tuổi:
- Dưới hoặc bằng 20 tuổi 2 5 4 9
- Từ 21 đến 25 tuổi 15 15 15 18
- Từ 26 đến 30 tuổi 38 42 45 46
- Từ 31 đến 40 tuổi 7 8 11 12
Theo khu vực sản xuất:
- Lao động gián tiếp 17 20 22 27
- Lao động trực tiếp 45 50 53 58
Theo cơ cấu quản lý hành chính:
- Cán bộ quản lý 6 6 6 6
- Nhân viên gián tiếp 7 7 7 7
- Công nhân sản xuất (trực tiếp + phục vụ) 52 57 65 67
Theo trình độ:
- Trên đại học 3 3 3 3
- Đại học 5 5 5 5
- Cao đẳng 8 8 10 10
- Trung học chuyên nghiệp 10 12 12 14
- Chứng chỉ 2 4 4 4
- Công nhân kỹ thuật 37 38 44 44

Về chính sách trả lương và trích theo lương tại doanh nghiệp:

  • Lương theo sản phẩm trực tiếp: Áp dụng cho công nhân trực tiếp sản xuất tại Phân xưởng 1 và Phân xưởng 2. Đơn giá tiền lương (ĐGTL) được điều chỉnh theo tỷ lệ hoàn thành kế hoạch:
    • Hoàn thành 100% kế hoạch: $\text{ĐGTL} = \text{Đơn giá gốc}$.
    • Vượt từ 100% đến 105%: $\text{ĐGTL} = \text{Đơn giá gốc} \times 1{,}5$.
    • Vượt từ 105% trở lên: $\text{ĐGTL} = \text{Đơn giá gốc} \times 2$.
    • Dưới 95%: $\text{ĐGTL} = \text{Đơn giá gốc} \times \text{Tỷ lệ % hoàn thành kế hoạch}$.
    • Nếu trong 3 tháng liên tiếp chỉ đạt 80% kế hoạch thì buộc thôi việc.
  • Lương theo thời gian: Áp dụng cho khối quản lý và hành chính văn phòng. Ngày công định mức quy định là 26 ngày/tháng (riêng tháng 2 là 24 công). Hệ số tiền lương xếp loại A theo chức vụ gồm: Giám đốc (3,2), Phó Giám đốc (2,5), Trưởng phòng (2,0), Phó phòng (1,8), Nhân viên văn phòng (1,5), Đội trưởng (1,6), Đội phó (1,4), Nhân viên sản xuất (1,2). Phụ cấp trách nhiệm là 25% lương cơ bản, phụ cấp khác là 40% lương cơ bản (cho Giám đốc, Phó Giám đốc, Kỹ sư). Thưởng xếp loại: Loại A (150.000 đồng), Loại B (105.000 đồng), Loại C (không thưởng).
  • Lương theo ca: Đơn giá gốc ca đêm tính bằng 1,3 lần đơn giá ca ngày. Thưởng hoàn thành vượt 100% kế hoạch là 200.000 đồng, nếu đạt cao nhất tổ thưởng 300.000 đồng.
  • Tỷ lệ trích các khoản theo lương:
    • BHXH: 26% (doanh nghiệp chịu 18% tính vào chi phí, người lao động chịu 8% trừ vào lương).
    • BHYT: 4,5% (doanh nghiệp chịu 3%, người lao động chịu 1,5%).
    • BHTN: 2% (doanh nghiệp chịu 1%, người lao động chịu 1%).
    • KPCĐ: 2% (doanh nghiệp chịu toàn bộ tính vào chi phí).

Chương 2: Thực trạng kế toán tiền lương và các khoản trích theo lương tại Công ty Cổ phần Nhựa Đồng Nai

Chương này trình bày chi tiết quy trình hạch toán, hệ thống chứng từ và sổ kế toán áp dụng số liệu thực tế tháng 09/2014.

1. Hệ thống chứng từ ban đầu:

  • Khối văn phòng, gián tiếp: Chấm công tự động bằng máy quét dấu vân tay (hệ số tăng ca ngày thường tính 1,5; ngày chủ nhật tính 2,0).
  • Khối sản xuất trực tiếp: Tổ trưởng chấm công trên bảng chấm công giấy kết hợp Phiếu xác nhận sản phẩm hoặc công việc hoàn thành.
  • Các chứng từ thanh toán và bảo hiểm: Giấy đề nghị tạm ứng (Mẫu 03-TT), Bảng thanh toán tiền lương, Giấy xác nhận nghỉ ốm hưởng BHXH, Phiếu trợ cấp BHXH, Bảng thanh toán BHXH (Mẫu 04-LĐTL), Bảng trích nộp BHXH, BHYT, BHTN, KPCĐ và Bảng phân bổ tiền lương và bảo hiểm xã hội.

2. Thực tế tính lương cho các cá nhân điển hình trong tháng 09/2014:

  • Anh Hoàng Anh Tuấn (Phó phòng Tài chính - Kế toán): Làm đủ 26 ngày công, xếp loại A, hệ số 1,8. Tiền lương tháng được tính từ lương cơ bản, phụ cấp trách nhiệm 25% và tiền thưởng xếp loại A (150.000 đồng).
  • Anh Trần Văn Đô (Phó Giám đốc): Làm việc 26 ngày công, xếp loại A, hệ số 2,5. Lương gồm lương tháng, phụ cấp trách nhiệm 25%, phụ cấp chức vụ khác 40% và thưởng xếp loại A.
  • Chị Phạm Hương Thảo (Công nhân PX in số 1): Hoàn thành 250 sản phẩm trên kế hoạch 300 sản phẩm, xếp loại A, đơn giá gốc 15.000 đồng/sản phẩm; đơn giá thực nhận tính theo tỷ lệ hoàn thành kế hoạch là 12.500 đồng/sản phẩm.
  • Chị Đinh Thu Liễu (Công nhân PX2): Hoàn thành 200 sản phẩm (vượt mức kế hoạch 150 sản phẩm), có 14 ngày làm ca đêm (80 sản phẩm ca đêm), được hưởng đơn giá gốc ca ngày 15.000 đồng/sản phẩm, đơn giá ca đêm 22.250 đồng/sản phẩm cùng các khoản thưởng vượt kế hoạch (200.000 đồng) và thưởng xếp loại A (150.000 đồng).
  • Trường hợp hưởng BHXH (Ông Mai Xuân Đoàn - công nhân sản xuất): Nghỉ 09 ngày do tai nạn lao động theo Giấy xác nhận của Bệnh viện Ngô Quyền, mức hưởng trợ cấp 75% lương đóng bảo hiểm, nhận số tiền trợ cấp BHXH là 516.923 đồng (ghi nhận Nợ TK 338: 516.923 đồng).

3. Số liệu tổng hợp và hạch toán kế toán tháng 09/2014:

Trong tháng 09/2014, kế toán thực hiện các bút toán định khoản tổng hợp:

  • Phản ánh tiền lương phải trả cho các bộ phận:
    • Nợ TK 622 (Chi phí nhân công trực tiếp): 305.890.160 đồng
    • Nợ TK 627 (Chi phí sản xuất chung): 52.421.180 đồng
    • Nợ TK 641 (Chi phí bán hàng): 55.469.020 đồng
    • Nợ TK 642 (Chi phí quản lý doanh nghiệp): 72.450.900 đồng
    • Nợ TK 335 (Tiền lương nghỉ phép của công nhân): 985.050 đồng
    • Có TK 334 (Tổng tiền lương phải trả): 487.216.310 đồng
  • Trích các khoản theo lương trừ vào thu nhập của người lao động (10,5%):
    • Nợ TK 334: 51.054.282 đồng
    • Có TK 3383 (BHXH 8%): 38.898.501 đồng
    • Có TK 3384 (BHYT 1,5%): 7.293.469 đồng
    • Có TK 3389 (BHTN 1%): 4.862.313 đồng
  • Thanh toán lương cho người lao động:
    • Nợ TK 334 / Có TK 112 (chuyển khoản ngân hàng): 399.286.578 đồng
    • Nợ TK 334 / Có TK 111 (tiền mặt): 35.890.400 đồng (và chi lương nghỉ phép 985.050 đồng).

4. Hệ thống sổ sách kế toán: Đơn vị mở đầy đủ các sổ chi tiết theo mẫu S38-DN (Sổ chi tiết TK 3382, TK 3383, TK 3384, TK 3389) và Sổ cái theo mẫu S03b-DN (Sổ cái TK 334, Sổ cái TK 338).

  • Sổ cái TK 334 tháng 09/2014: Số dư đầu tháng: 5.000.000 đồng; Tổng phát sinh Nợ: 487.216.310 đồng; Tổng phát sinh Có: 487.216.310 đồng; Số dư cuối tháng: 5.750.000 đồng.
  • Sổ cái TK 338 tháng 09/2014: Số dư đầu tháng: 38.708.000 đồng; Ghi nhận các khoản trích theo lương tính vào chi phí các tài khoản 622, 627, 641, 642, khấu trừ lương 334 và chi trả trợ cấp BHXH qua TK 334.

Chương 3: Một số ý kiến đề xuất nhằm hoàn thiện công tác kế toán tiền lương và các khoản trích theo lương tại Công ty Cổ phần Nhựa Đồng Nai

Trên cơ sở phân tích thực trạng, tác giả chỉ ra các điểm hạn chế tại đơn vị:

  • Việc chấm công và tính lương ngoài giờ cho bộ phận văn phòng chưa được tính thêm tiền lương làm thêm giờ dù có phát sinh công việc ngoài giờ.
  • Quy trình luân chuyển chứng từ tại một số bộ phận sản xuất còn chậm trễ, ảnh hưởng đến tiến độ lập bảng phân bổ lương và thanh toán.
  • Việc ghi chép sổ chi tiết và phân loại tài khoản kế toán cần được chuẩn hóa chặt chẽ hơn giữa các khoản trích nộp nội bộ và cơ quan bảo hiểm.

Các giải pháp đề xuất bao gồm:

  1. Về hình thức tiền lương và phương pháp tính lương: Xây dựng quy chế tính trả lương làm thêm giờ rõ ràng cho khối quản lý và hành chính văn phòng theo đúng quy định của Bộ luật Lao động; rà soát và điều chỉnh định mức lao động cho công nhân sản xuất theo kịp năng lực máy móc thiết bị mới.
  2. Về tài khoản sử dụng và phương pháp kế toán: Hạch toán chi tiết các tiểu khoản của TK 334 và TK 338 đảm bảo đối chiếu khớp đúng giữa số liệu trích nộp với cơ quan BHXH địa phương.
  3. Về chứng từ và luân chuyển chứng từ: Chuẩn hóa thời gian nộp bảng chấm công, phiếu xác nhận công việc từ các phân xưởng về phòng kế toán đúng hạn (ngày 30 hàng tháng); đẩy mạnh ứng dụng phần mềm kế toán để rút ngắn thời gian xử lý dữ liệu.
  4. Về hệ thống sổ kế toán chi tiết và sổ kế toán tổng hợp: Hoàn thiện việc lập và lưu trữ sổ chi tiết các tài khoản 3382, 3383, 3384, 3389 và Sổ cái Nhật ký chung nhằm phục vụ công tác kiểm tra, quyết toán thuế và bảo hiểm.
  5. Điều kiện thực hiện giải pháp: Nâng cao trình độ nghiệp vụ của đội ngũ kế toán viên, tăng cường sự phối hợp giữa phòng Tài chính - Kế toán với phòng Tổ chức Hành chính và các quản đốc phân xưởng.

Kết quả và đóng góp

Khóa luận đã đạt được các kết quả thực tế cụ thể:

  • Phản ánh trung thực bức tranh cơ cấu lao động của Công ty Cổ phần Nhựa Đồng Nai qua các giai đoạn (tổng lao động tăng từ 62 người năm 2011 lên 85 người vào tháng 09/2014, trong đó lao động trực tiếp chiếm 58 người).
  • Trình bày chi tiết cách thức vận hành đồng thời 3 hình thức trả lương (theo thời gian, theo sản phẩm trực tiếp có điều chỉnh hệ số hoàn thành định mức và theo ca làm việc) tại một doanh nghiệp sản xuất - xây dựng.
  • Trích xuất toàn bộ quy trình hạch toán kế toán tháng 09/2014 với tổng quỹ lương phát sinh trên TK 334 là 487.216.310 đồng (trong đó chi phí nhân công trực tiếp TK 622 chiếm 305.890.160 đồng, chi phí quản lý doanh nghiệp TK 642 chiếm 72.450.900 đồng).
  • Minh họa rõ ràng việc xử lý các chế độ bảo hiểm ngắn hạn (tai nạn lao động, ốm đau) với việc thanh toán tạm ứng trước cho người lao động và quyết toán giảm trừ với cơ quan bảo hiểm xã hội thông qua TK 338.

Hạn chế và hướng nghiên cứu tiếp

  • Hạn chế: Số liệu hạch toán kế toán chuyên sâu chủ yếu được tác giả khảo sát và trích xuất trong phạm vi 01 tháng (tháng 09/2014) theo hình thức kế toán Nhật ký chung và Quyết định 15/2006/QĐ-BTC, chưa thể hiện sự biến động chi phí lương qua toàn bộ chu kỳ năm tài chính.
  • Hướng nghiên cứu tiếp: Mở rộng nghiên cứu sang việc cập nhật công tác kế toán tiền lương theo các chế độ kế toán mới hơn (như Thông tư 200/2014/TT-BTC) và đánh giá tác động của các chính sách bảo hiểm xã hội, thuế thu nhập cá nhân sửa đổi đối với chi phí nhân công của doanh nghiệp trong dài hạn.

Giá trị tham khảo

Khóa luận là tài liệu tham khảo hữu ích cho:

  • Sinh viên chuyên ngành Kế toán, Kiểm toán, Quản trị nhân lực khi thực hiện khóa luận tốt nghiệp hoặc chuyên đề thực tập về mảng tiền lương tại các công ty sản xuất - xây dựng.
  • Kế toán viên tại các doanh nghiệp muốn tham khảo mô hình kết hợp phương pháp trả lương theo sản phẩm lũy tiến/lũy giảm theo tỷ lệ hoàn thành kế hoạch và phương pháp tính lương theo ca đêm.
  • Tham khảo hệ thống biểu mẫu thực tế ban hành theo Quyết định 15/2006/QĐ-BTC: Giấy đề nghị tạm ứng (Mẫu 03-TT), Bảng thanh toán BHXH (Mẫu 04-LĐTL), Sổ chi tiết các tài khoản (Mẫu S38-DN) và Sổ cái Nhật ký chung (Mẫu S03b-DN).

Câu hỏi thường gặp

1. Đơn giá tiền lương theo sản phẩm trực tiếp tại Công ty Cổ phần Nhựa Đồng Nai được xác định như thế nào khi công nhân không hoàn thành định mức kế hoạch?
Đối với những công nhân hoàn thành kế hoạch ở mức dưới 95%, đơn giá tiền lương thực nhận được tính bằng Đơn giá gốc nhân với Tỷ lệ % hoàn thành kế hoạch (Tỷ lệ % hoàn thành kế hoạch = $\frac{\text{Tổng sản lượng tháng}}{\text{Ngày công làm việc} \times \text{Định mức sản lượng}} \times 100$). Nếu trong 3 tháng liên tiếp công nhân chỉ đạt 80% kế hoạch thì sẽ bị buộc thôi việc.

2. Công ty Cổ phần Nhựa Đồng Nai áp dụng tỷ lệ trích các khoản theo lương tháng 09/2014 là bao nhiêu và phân bổ như thế nào?
Tổng tỷ lệ trích nộp các quỹ bảo hiểm và kinh phí công đoàn là 34,5%, phân bổ cụ thể:

  • Tính vào chi phí sản xuất kinh doanh của công ty (24% bảo hiểm + 2% KPCĐ): BHXH 18%, BHYT 3%, BHTN 1%, KPCĐ 2%.
  • Trừ vào tiền lương của người lao động (10,5%): BHXH 8%, BHYT 1,5%, BHTN 1%.

3. Khối cán bộ quản lý và nhân viên văn phòng tại công ty được hưởng những khoản phụ cấp và tiền thưởng định kỳ nào?
Khối văn phòng được hưởng Phụ cấp trách nhiệm bằng 25% lương cơ bản; riêng các chức danh Tổng Giám đốc, Phó Tổng Giám đốc và Kỹ sư được hưởng thêm Phụ cấp khác bằng 40% lương cơ bản. Hàng tháng, cán bộ nhân viên được xét khen thưởng theo xếp loại: Loại A nhận 150.000 đồng, Loại B nhận 105.000 đồng, Loại C không được thưởng.

4. Tổng số tiền lương phải trả phát sinh trong tháng 09/2014 trên Sổ cái TK 334 của công ty là bao nhiêu?
Tổng số phát sinh bên Có của TK 334 trong tháng 09/2014 là 487.216.310 đồng, bao gồm: chi phí nhân công trực tiếp (TK 622) 305.890.160 đồng, chi phí sản xuất chung (TK 627) 52.421.180 đồng, chi phí bán hàng (TK 641) 55.469.020 đồng, chi phí quản lý doanh nghiệp (TK 642) 72.450.900 đồng và tiền lương nghỉ phép (TK 335) 985.050 đồng.


Kết luận

Chuyên đề thực tập tốt nghiệp của tác giả Phạm Thị Lan đã hệ thống hóa toàn diện cơ sở thực tiễn về công tác quản lý và kế toán tiền lương, các khoản trích theo lương tại Công ty Cổ phần Nhựa Đồng Nai. Thông qua số liệu thực tế tháng 09/2014, công trình đã phản ánh chi tiết quy trình tính lương theo nhiều hình thức (thời gian, sản phẩm, ca kíp) và phương pháp luân chuyển chứng từ vào hệ thống sổ chi tiết, sổ cái theo hình thức Nhật ký chung. Các đề xuất hoàn thiện về quy chế trả lương ngoài giờ, định mức lao động và luân chuyển chứng từ mang tính ứng dụng thiết thực cho hoạt động quản trị chi phí của doanh nghiệp.