BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Các vấn đề chính tài liệu giải quyết
- Đánh giá hiệu quả chi tiêu công trong giáo dục: Phân tích thực trạng phân bổ ngân sách nhà nước cho giáo dục đại học, nhận diện nghịch lý giữa chi phí đầu tư cao và chất lượng đầu ra còn hạn chế.
- Hoàn thiện khung pháp lý trong quản lý đầu tư công: Giải quyết xung đột hợp đồng kinh tế và cơ chế đền bù chi phí phát sinh do chậm giải phóng mặt bằng từ bài học thực tiễn dự án hạ tầng lớn.
- Tái cấu trúc hệ thống giám sát tài chính quốc gia: Đề xuất lộ trình chuyển đổi từ mô hình giám sát phân tán sang mô hình hợp nhất, đồng thời thiết lập mạng an toàn tài chính vững chắc.
- Bổ sung trụ cột giám sát an toàn vĩ mô: Xác định công cụ kiểm tra sức chịu đựng (stress-testing) và kiểm soát rủi ro liên thông giữa các khu vực ngân hàng, chứng khoán, bảo hiểm.
- Đổi mới cơ chế kiểm soát tài chính doanh nghiệp nhà nước: Phân tích các điểm đột phá của Nghị định 61/2013/NĐ-CP nhằm chuyển trọng tâm từ hậu kiểm sang giám sát cảnh báo sớm và phòng ngừa rủi ro.
2. Thuật ngữ chuyên ngành quan trọng
- Ngân sách nhà nước (NSNN)
- Giáo dục đại học (GDĐH)
- Chỉ số phát triển con người (HDI)
- Chi thường xuyên & Chi xây dựng cơ bản (XDCB)
- Kiểm toán Nhà nước (KTNN)
- Trách nhiệm giải trình tài chính
- Hợp đồng kinh tế và chi phí phát sinh
- Giám sát an toàn vĩ mô (Macroprudential supervision)
- Giám sát an toàn vi mô (Microprudential supervision)
- Mạng an toàn tài chính (Financial safety net)
- Giám sát dựa trên rủi ro (Risk-based supervision)
- Kiểm tra sức chịu đựng (Stress testing)
- Quản lý nợ công và thị trường trái phiếu
- Tín dụng chính sách
- Doanh nghiệp nhà nước (DNNN)
- Nghị định số 61/2013/NĐ-CP
- Đối tác công tư (PPP)
- Chương trình đánh giá khu vực tài chính (FSAP)
3. Đóng góp và điểm mới của tài liệu
- Bằng chứng thực nghiệm đa chiều: Cung cấp số liệu so sánh quốc tế về chi tiêu công cho giáo dục đại học, chỉ rõ những bất cập trong cơ cấu chi lương và chi chuyên môn tại Việt Nam.
- Định hình tiền lệ quản trị hợp đồng: Phân tích minh bạch trách nhiệm tài chính và chính trị của chủ đầu tư khi xử lý phát sinh chậm tiến độ theo thông lệ quốc tế.
- Khung lý thuyết giám sát hệ thống: Hệ thống hóa giải pháp xây dựng cơ quan giám sát tài chính vĩ mô độc lập và hoàn thiện cơ sở dữ liệu kết nối liên ngành.
- Chuyển đổi phương thức quản trị vốn công: Đặt nền móng cho việc phân bổ ngân sách dựa trên kết quả đầu ra kết hợp khuôn khổ chi tiêu trung hạn 3–5 năm cuốn chiếu.
BƯỚC 2: NỘI DUNG CHI TIẾT
Tổng quan nghiên cứu
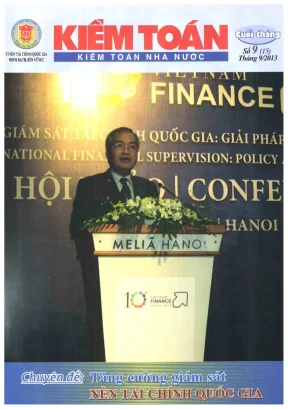
Sau cuộc khủng hoảng tài chính toàn cầu, yêu cầu tái cơ cấu nền kinh tế và nâng cao kỷ luật tài khóa trở thành nhiệm vụ cấp bách tại Việt Nam. Quản trị tài chính công đòi hỏi sự chuyển dịch mạnh mẽ từ cơ chế quản lý hành chính truyền thống sang mô hình quản trị rủi ro hiện đại. Ấn phẩm Đặc san Kiểm toán cuối tháng (Số 15, phát hành dưới sự chỉ đạo của Tổng biên tập Nguyễn Thắng) tập trung giải quyết các nút thắt trọng yếu trong hệ thống tài chính quốc gia.
Tài liệu mang tầm quan trọng chiến lược khi phản ánh đồng bộ các vấn đề từ vĩ mô đến vi mô. Các bài nghiên cứu tập trung mổ xẻ những lỗ hổng trong phân bổ ngân sách giáo dục, rủi ro nợ công và sự thiếu hụt công cụ giám sát an toàn vĩ mô. Đồng thời, các tác giả chỉ ra khoảng cách giữa quy định pháp luật và thực thi hợp đồng xây dựng cơ bản.
Tài liệu giải quyết khoảng trống thông tin bằng việc kết hợp phân tích định lượng, đối chuẩn quốc tế và đánh giá thể chế. Phương pháp tiếp cận chuyên sâu giúp các nhà quản lý nhận diện bản chất của việc thất thoát nguồn lực công. Từ đó, ấn phẩm phác thảo các giải pháp đồng bộ nhằm củng cố tính minh bạch và phát triển bền vững cho nền tài chính Việt Nam.
Nội dung chi tiết
Thực trạng bất cập trong phân bổ ngân sách và giám sát tài chính
Hệ thống tài chính công Việt Nam giai đoạn vừa qua bộc lộ nhiều điểm nghẽn về hiệu quả sử dụng nguồn lực. Trong lĩnh vực giáo dục đại học, Nhà nước dành hơn 20% tổng chi tiêu công hàng năm cho giáo dục đào tạo. Con số này chiếm khoảng 5% GDP, vượt qua nhiều quốc gia trong khu vực như Thái Lan và Hàn Quốc. Tuy nhiên, mức đóng góp của giáo dục vào chỉ số phát triển con người (HDI) vẫn chưa tương xứng với nguồn lực đã đầu tư.
Nguồn lực công cho GDĐH -> Cơ cấu chi mất cân đối (82% thường xuyên, chủ yếu là lương)
                        -> Chi chuyên môn, học liệu bị thu hẹp
                        -> Kết quả: Tỷ lệ sinh viên làm đúng ngành thấp, lãng phí ngân sách
Cơ cấu chi ngân sách nhà nước cho giáo dục đại học xuất hiện sự mất cân đối nghiêm trọng. Chi thường xuyên chiếm tới 82% tổng chi ngân sách, trong đó phần lớn tập trung vào chi trả tiền lương và các khoản phụ cấp. Ngược lại, chi phí trực tiếp phục vụ đào tạo như học liệu, thiết bị thí nghiệm và nghiên cứu khoa học chỉ chiếm tỷ trọng rất nhỏ. Thực trạng này làm suy giảm chất lượng đào tạo, dẫn đến tình trạng cử nhân ra trường khó tìm việc làm đúng chuyên môn.
Mô hình giám sát tài chính -> Phân tán giữa Ngân hàng, Chứng khoán, Bảo hiểm
                           -> Thiếu cơ chế giám sát an toàn vĩ mô
                           -> Chế tài xử phạt hành chính chưa đủ sức răn đe
Song song đó, hệ thống giám sát thị trường tài chính tồn tại nhiều hạn chế cố hữu. Mô hình giám sát hiện hành mang tính phân tán cao, gây ra sự chồng chéo chức năng giữa các cơ quan quản lý. Giám sát tài chính chủ yếu tập trung vào việc tuân thủ pháp luật thay vì giám sát dựa trên rủi ro. Các mô hình định lượng cảnh báo sớm nguy cơ đổ vỡ hệ thống chưa được ứng dụng rộng rãi. Môi trường pháp lý thiếu tính linh hoạt khiến cơ quan chức năng gặp khó khăn trong việc phát hiện và xử lý kịp thời các rủi ro liên thị trường.
Phương pháp tiếp cận và mô hình cải cách an toàn hệ thống
Để khắc phục các hạn chế trên, các chuyên gia đề xuất giải pháp tiếp cận toàn diện theo chuẩn mực quốc tế. Trọng tâm của phương pháp đổi mới là xây dựng mô hình giám sát tài chính hợp nhất cho Việt Nam. Cơ chế này đòi hỏi việc thiết lập mạng an toàn tài chính quốc gia với sự tham gia của Bộ Tài chính, Ngân hàng Nhà nước và Ủy ban Giám sát Tài chính Quốc gia.
                                MẠNG AN TOÀN TÀI CHÍNH QUỐC GIA
     Bộ Tài chính                   Ngân hàng Nhà nước           UBGS Tài chính Quốc gia
 (Giám sát nợ & DNNN)             (Giám sát tiền tệ, NH)          (Điều phối an toàn vĩ mô)
                     Cơ sở dữ liệu tập trung & Mô hình Stress-Testing
Phương pháp giám sát an toàn vĩ mô được xác lập dựa trên quy trình ba bước chặt chẽ:
- Nhận diện nguy cơ: Phân tích các chu kỳ tín dụng, giá cả tài sản và chỉ báo kinh tế vĩ mô.
- Ngăn ngừa rủi ro hệ thống: Kiểm soát dòng vốn đầu tư và thực hiện các bài kiểm tra sức chịu đựng trước các cú sốc bên ngoài.
- Ứng phó khủng hoảng: Thiết lập cơ chế điều phối chính sách tài khóa và chính sách tiền tệ kịp thời.
Quy trình giám sát DNNN (Nghị định 61/2013/NĐ-CP):
[Giám sát Trước: Thẩm định kế hoạch]
Đối với khu vực doanh nghiệp nhà nước, Nghị định số 61/2013/NĐ-CP xác lập mô hình giám sát mới. Phương thức này chuyển dịch từ kiểm tra hậu kỳ sang giám sát thường xuyên "trước và trong" quá trình hoạt động. Hệ thống tiêu chí phân loại rủi ro được chuẩn hóa, giúp chủ sở hữu nhà nước phát hiện sớm các nguy cơ mất an toàn vốn. Đi kèm với đó là yêu cầu tăng cường hạ tầng công nghệ thông tin để chia sẻ dữ liệu liên thông giữa các cơ quan quản lý.
Kết quả ứng dụng và hàm ý chính sách thực tiễn
Việc áp dụng các giải pháp cải cách mang lại những chuyển biến tích cực trong thực thi chính sách tài chính công. Trong quản trị dự án đầu tư công, bài học từ việc chấp thuận chi trả 156 tỷ đồng chi phí phát sinh tại dự án cầu Nhật Tân đã tạo lập tiền lệ quan trọng. Sự kiện này buộc các chủ đầu tư phải tuân thủ nghiêm ngặt tiến độ giải phóng mặt bằng và quy định hợp đồng kinh tế theo thông lệ quốc tế.
Hiệu quả cải cách chính sách:
* Quản lý dự án: Rõ ràng hóa trách nhiệm kinh tế - chính trị của chủ đầu tư
* Phân bổ ngân sách: Chuyển đổi sang cấp phát theo kết quả đầu ra (kế hoạch trung hạn)
* Kiểm soát nợ công: Đa dạng hóa công cụ trái phiếu, ứng dụng công nghệ giám sát nợ
Trong quản lý ngân sách giáo dục, công trình nghiên cứu mở đường cho việc áp dụng phương pháp phân bổ ngân sách dựa trên kết quả đầu ra. Việc quản lý chi tiêu theo khuôn khổ trung hạn 3–5 năm cuốn chiếu giúp tối ưu hóa nguồn lực công. Kiểm toán Nhà nước đảm nhận vai trò trọng yếu trong việc chế tài trách nhiệm giải trình của các trường đại học, ngăn chặn việc sử dụng sai mục đích ngân sách đào tạo.
Đối với công tác quản lý nợ công, các công cụ quản trị rủi ro như hoán đổi nợ và xếp hạng tín dụng người vay đã từng bước được triển khai. Thị trường trái phiếu chính phủ được đẩy mạnh cả ở thị trường sơ cấp và thứ cấp, nâng cao tính thanh khoản cho nền kinh tế. Nhờ đó, tính minh bạch của các định chế tài chính và doanh nghiệp nhà nước được cải thiện rõ rệt, củng cố niềm tin của các nhà đầu tư trong và ngoài nước.
Ai nên đọc tài liệu này?
-
Cán bộ quản lý và hoạch định chính sách: Các chuyên viên tại Bộ Tài chính, Ngân hàng Nhà nước, Kiểm toán Nhà nước và cơ quan kế hoạch đầu tư.
- Kiến thức nền tảng: Hiểu biết về luật ngân sách, quản lý tài chính công và kinh tế học vĩ mô.
- Lợi ích: Nắm bắt phương pháp luận giám sát an toàn vĩ mô và cách thức hoàn thiện khung thể chế tài chính.
-
Kiểm toán viên và chuyên gia phân tích tài chính: Đội ngũ thực hiện kiểm toán nhà nước, kiểm toán độc lập và kiểm toán nội bộ tại các tập đoàn.
- Kiến thức nền tảng: Nắm vững chuẩn mực kiểm toán, kỹ năng phân tích báo cáo tài chính và đánh giá rủi ro.
- Lợi ích: Ứng dụng quy trình kiểm toán dựa trên đánh giá rủi ro và các tiêu chí giám sát theo quy định mới.
-
Lãnh đạo doanh nghiệp có vốn nhà nước và ban quản lý dự án: Các nhà quản trị điều hành doanh nghiệp và dự án hạ tầng giao thông.
- Kiến thức nền tảng: Quản trị doanh nghiệp, luật đấu thầu và hợp đồng kinh tế quốc tế FIDIC.
- Lợi ích: Hiểu rõ trách nhiệm giải trình, quy chế giám sát tài chính và phòng ngừa rủi ro tranh chấp hợp đồng.
-
Giảng viên và nghiên cứu sinh chuyên ngành Tài chính - Công quyền: Các nhà nghiên cứu kinh tế học và chính sách công.
- Kiến thức nền tảng: Phương pháp nghiên cứu định lượng, kinh tế lượng tài chính.
- Lợi ích: Tiếp cận nguồn tư liệu thực chứng phong phú và các gợi ý đề tài nghiên cứu chuyên sâu.
Câu hỏi thường gặp
Giám sát an toàn vĩ mô trong hệ thống tài chính là gì?
Giám sát an toàn vĩ mô là phương thức theo dõi, đánh giá và hạn chế rủi ro mang tính hệ thống của toàn bộ thị trường tài chính. Phương pháp này tập trung vào mối quan hệ liên thông giữa ngân hàng, chứng khoán, bảo hiểm và kinh tế thực. Mục tiêu chính là bảo đảm hệ thống vận hành ổn định và không bị đứt gãy trước các cú sốc.
Quy trình triển khai giám sát tài chính theo mô hình mới gồm những bước nào?
Quy trình giám sát tài chính mới được tiến hành qua 4 bước cơ bản:
- Thiết lập hệ thống chỉ tiêu cảnh báo sớm và thu thập dữ liệu định kỳ qua nền tảng số.
- Thực hiện phân tích định lượng và chạy mô hình kiểm tra sức chịu đựng đối với các biến số rủi ro.
- Tiến hành thanh tra, kiểm tra chuyên sâu các đơn vị có dấu hiệu mất an toàn vốn.
- Áp dụng chế tài xử lý, yêu cầu tái cơ cấu và công khai thông tin minh bạch theo luật định.
Tại sao cần chuyển đổi phương thức phân bổ ngân sách giáo dục đại học sang dựa trên kết quả đầu ra?
Cơ chế cấp phát ngân sách theo bình quân đầu vào trước đây gây ra tình trạng dàn trải và lãng phí nguồn lực. Việc chuyển sang phân bổ dựa trên kết quả đầu ra gắn liền với chất lượng đào tạo, tỷ lệ việc làm của sinh viên và công trình nghiên cứu. Giải pháp này giúp nâng cao trách nhiệm giải trình và tối ưu hóa hiệu quả vốn đầu tư công.
Khi nào cơ chế bồi thường chi phí phát sinh cho nhà thầu xây dựng được kích hoạt?
Cơ chế bồi thường chi phí phát sinh được kích hoạt khi chủ đầu tư vi phạm các điều khoản cam kết trong hợp đồng kinh tế đã ký. Điển hình là việc bàn giao mặt bằng thi công chậm trễ hoặc chậm thanh toán khối lượng hoàn thành. Việc chi trả phải dựa trên kết quả thẩm định độc lập và xác định rõ giá trị thiệt hại thực tế của nhà thầu.
Nghị định số 61/2013/NĐ-CP đóng vai trò gì trong việc minh bạch hóa tài chính doanh nghiệp nhà nước?
Nghị định 61/2013/NĐ-CP tạo ra hành lang pháp lý buộc các doanh nghiệp nhà nước phải công khai báo cáo tài chính định kỳ và đột xuất. Văn bản này phân định rõ quyền hạn, trách nhiệm giữa cơ quan đại diện chủ sở hữu và ban điều hành. Đồng thời, các chế tài xử phạt nghiêm minh giúp ngăn ngừa tiêu cực và bảo toàn vốn nhà nước.
Kết luận
- Đổi mới tư duy giám sát: Chuyển dịch mạnh mẽ từ giám sát tuân thủ thuần túy sang giám sát dựa trên đánh giá rủi ro và an toàn vĩ mô toàn diện.
- Cơ cấu lại chi tiêu công: Tối ưu hóa nguồn lực ngân sách nhà nước thông qua cơ chế phân bổ vốn theo kết quả đầu ra và kế hoạch tài chính trung hạn.
- Thượng tôn hợp đồng kinh tế: Nâng cao tính chuyên nghiệp trong quản trị dự án đầu tư công, phân định rõ trách nhiệm cá nhân để tránh thất thoát ngân sách.
- Minh bạch hóa tài chính doanh nghiệp: Áp dụng nghiêm ngặt các quy chế cảnh báo sớm nhằm bảo đảm an toàn và phát triển bền vững khu vực doanh nghiệp nhà nước.
Trong thời gian tới, các cơ quan chức năng cần tiếp tục hoàn thiện cơ sở dữ liệu giám sát tài chính dùng chung và đào tạo nguồn nhân lực chất lượng cao. Độc giả quan tâm đến các giải pháp quản trị công có thể tìm đọc toàn bộ các bài nghiên cứu chuyên sâu trên các ấn phẩm tiếp theo của Báo Kiểm toán.