Dưới đây là bản phân tích tài liệu và bài viết Content SEO học thuật chuyên sâu được biên soạn theo đúng quy chuẩn và cấu trúc yêu cầu.
BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Các vấn đề và câu hỏi chính tài liệu giải quyết
- Khuôn khổ và phương pháp kiểm toán dự toán ngân sách nhà nước (NSNN): Làm thế nào để Kiểm toán Nhà nước (KTNN) kiểm toán dự toán hiệu quả trong khung thời gian hẹp (khoảng 20 ngày) trước kỳ họp Quốc hội?
- Cải cách sắc thuế bất động sản và cơ chế tài chính đất đai: Đánh giá việc xây dựng luật thuế tài sản, thuế bất động sản tại Việt Nam và những rủi ro tài chính – an ninh khi ưu đãi đất đai tại các đặc khu kinh tế.
- Minh bạch ngân sách và nâng cao chất lượng kiểm toán công: Phân tích nguyên nhân biến động chỉ số công khai ngân sách (OBI/POBI) và giải pháp hoàn thiện công tác lập kế hoạch kiểm toán năm của KTNN chuyên ngành, khu vực.
- Kiểm soát rủi ro tài chính và kỹ thuật trong dự án đầu tư công: Chỉ rõ các sai phạm thực tế về tổng mức đầu tư (TMĐT), bảo hiểm tín dụng và cam kết môi trường thông qua case study Nhiệt điện Duyên Hải 1.
- Tính độc lập và thời hạn của hợp đồng kiểm toán: Tác động của chu kỳ luân phiên kiểm toán viên/hãng kiểm toán đối với chất lượng phát hiện gian lận và sai lệch báo cáo tài chính.
2. Danh mục 18 thuật ngữ chuyên ngành then chốt
- Kiểm toán dự toán NSNN
- Cơ quan Kiểm toán Tối cao (SAI / KTNN)
- Tiêu chuẩn ISSAI 9100
- Hệ thống kiểm soát nội bộ (ICS)
- Cơ quan Kiểm toán Hoa Kỳ (GAO)
- Ma trận thiết kế cuộc kiểm toán
- Thuế bất động sản / Thuế tài sản
- Thuế suất lũy tiến
- Đơn vị hành chính - kinh tế đặc biệt (Đặc khu kinh tế)
- Condotel / Officetel / Resort villa
- Chỉ số công khai ngân sách quốc gia (OBI)
- Chỉ số công khai ngân sách địa phương (POBI)
- Tổ chức Hợp tác Ngân sách Quốc tế (IBP)
- Tổng mức đầu tư (TMĐT)
- Hợp đồng EPC (Engineering, Procurement, and Construction)
- Phí bảo hiểm tín dụng ODA
- Luân phiên hãng kiểm toán (Audit firm rotation)
- Đạo luật Sarbanes-Oxley (SOX)
3. Đóng góp và điểm mới của tài liệu
- Đổi mới tư duy kiểm toán dự toán: Chuyển dịch từ việc kiểm tra đơn thuần con số số học sang kiểm toán năng lực, quy trình lập dự toán và hệ thống kiểm soát nội bộ theo kinh nghiệm quốc tế (GAO, NAO).
- Luận giải đa chiều về chính sách tài khóa đất đai: Kết hợp nền tảng kinh tế học cổ điển (Adam Smith, David Ricardo, Henry George) để phản biện đề xuất thuế nhà đất và cảnh báo lỗ hổng pháp lý trong giao đất dài hạn tại đặc khu kinh tế.
- Đối thoại chính sách minh bạch ngân sách: Làm rõ khoảng cách giữa tiêu chí đánh giá OBI quốc tế và đặc thù hệ thống ngân sách lồng ghép tại Việt Nam.
- Minh chứng thực tiễn về kiểm soát chi phí công: Đưa ra bằng chứng kiểm toán cụ thể về việc lãng phí hàng triệu USD phí bảo hiểm tín dụng và điều chỉnh thiết kế môi trường trái thẩm quyền.
BƯỚC 2: CONTENT SEO HỌC THUẬT CHI TIẾT
Tổng quan nghiên cứu
Quản trị tài chính công và hoàn thiện thể chế kiểm toán là trụ cột sống còn đối với sự phát triển bền vững của nền kinh tế. Trong bối cảnh Việt Nam đẩy mạnh hội nhập kinh tế quốc tế và sửa đổi khung pháp lý tài khóa, việc kiểm soát ngân sách đòi hỏi những cách tiếp cận khoa học, hiện đại và minh bạch hơn.
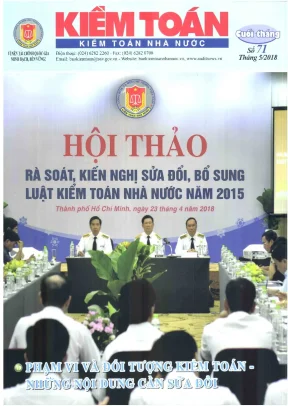
Ấn phẩm Kiểm toán số 71 tập trung giải quyết bài toán hoàn thiện thể chế và nâng cao năng lực hoạt động của Kiểm toán Nhà nước (KTNN). Tài liệu phản ánh những yêu cầu bức thiết trong việc sửa đổi Luật Kiểm toán Nhà nước năm 2015, đổi mới chính sách thuế tài sản, và tối ưu hóa quản lý đất đai tại các đặc khu kinh tế. Đồng thời, tài liệu cung cấp cái nhìn thực chứng về những rủi ro trong quản lý đầu tư công và công khai ngân sách nhà nước.
Phương pháp tiếp cận của tài liệu kết hợp chặt chẽ giữa phân tích lý luận kinh tế học cổ điển, nghiên cứu so sánh quốc tế (kinh nghiệm từ GAO Hoa Kỳ, NAO Vương quốc Anh) và kiểm chứng thực địa tại Việt Nam. Đây là tài liệu tham khảo mang giá trị học thuật và thực tiễn cao cho tiến trình cải cách quản trị tài chính công quốc gia.
Nội dung chi tiết
Cơ sở lý luận và Khung pháp lý về Quản trị Tài chính Công, Thuế Đất đai
Nghiên cứu chính sách tài khóa bắt đầu từ nền tảng lý luận kinh tế chính trị cổ điển. David Ricardo và Adam Smith đã chỉ rõ vai trò trọng yếu của địa tô và thuế đất trong việc tạo lập nguồn vốn ban đầu cho quốc gia. Tiếp nối tư tưởng đó, Henry George khẳng định thuế đất là công cụ tài chính sắc bén để điều tiết thị trường và ngăn ngừa hành vi đầu cơ tài nguyên.
Nền tảng lý thuyết:
Tại Việt Nam, việc hoàn thiện chính sách thuế tài sản đang đối mặt với nhiều thách thức lớn. Hiện nay, tỷ suất thuế sử dụng đất phi nông nghiệp còn thấp, chỉ chiếm khoảng 0,1% tổng thu ngân sách. Do đó, các chuyên gia đề xuất cần tách bạch rõ ràng giữa sắc thuế đất (đánh trên giá trị quyền sử dụng đất) và thuế đối với tài sản đầu tư trên đất nhằm tránh triệt tiêu động lực mở rộng sản xuất của doanh nghiệp.
Bên cạnh đó, việc xây dựng thể chế cho các Đơn vị hành chính - kinh tế đặc biệt (Vân Đồn, Bắc Vân Phong, Phú Quốc) đòi hỏi sự thận trọng đặc biệt. Chính sách giao đất thời hạn dài (70 đến 99 năm) cùng các ưu đãi miễn giảm thuế tràn lan có thể gây áp lực tiềm tàng lên an ninh quốc gia. Việc thiếu chế tài đối với các loại hình bất động sản mới như condotel, officetel sẽ dẫn tới nguy cơ thất thoát nguồn thu ngân sách nhà nước nghiêm trọng.
Phương pháp luận và Ma trận Thiết kế Kiểm toán Dự toán Hiện đại
Kiểm toán dự toán NSNN thường gặp rào cản lớn về giới hạn thời gian thẩm tra. Tại Việt Nam, KTNN chỉ có khoảng 20 ngày để đưa ra ý kiến chuyên môn trước khi Chính phủ trình dự toán lên Quốc hội. Để vượt qua thách thức này, chuyên gia từ Cơ quan Kiểm toán Hoa Kỳ (GAO) đề xuất chiến lược tiếp cận có chọn lọc: "trái cây nào dưới thấp, dễ với thì hái trước".
Phương pháp này tập trung kiểm toán năng lực lập dự toán và hệ thống kiểm soát nội bộ (ICS) của các Bộ, ngành thay vì dàn trải nguồn lực vào toàn bộ số liệu chi tiết. Kiểm toán viên áp dụng Tiêu chuẩn ISSAI 9100 để rà soát dữ liệu lịch sử thực hiện ngân sách trong 5–6 năm liên tiếp. Nhờ đó, cơ quan kiểm toán có thể phát hiện các lỗ hổng mang tính hệ thống trong quy trình phân bổ nguồn vốn.
Hơn nữa, quy trình lập kế hoạch kiểm toán năm của các KTNN chuyên ngành và khu vực cần được số hóa toàn diện. Việc xây dựng phần mềm quản trị nguồn lực giúp tối ưu hóa phân bổ nhân sự theo kỹ năng, hạn chế chồng chéo giữa kế hoạch khảo sát, kiểm toán và thanh tra. Ma trận thiết kế cuộc kiểm toán gồm 6 cấu phần chuẩn hóa là công cụ cốt lõi bảo đảm chất lượng báo cáo kiểm toán trước Quốc hội.
Thực tiễn Đánh giá Dự án Đầu tư Công và Bài học Kiểm toán Quốc tế
Kiểm toán thực tế cung cấp bằng chứng rõ nét về những bất cập trong quản trị vốn nhà nước. Điển hình như tại Dự án Nhà máy Nhiệt điện Duyên Hải 1 (do EVN làm chủ đầu tư), công tác kiểm toán đã chỉ rõ hàng loạt sai phạm nghiêm trọng làm gia tăng tổng mức đầu tư (TMĐT).
- Đội vốn và sai phạm cơ cấu tài chính: Việc ghi nhận chi phí đầu tư và giải ngân vượt TMĐT gần 6.057 tỷ đồng, vi phạm Nghị định 112/2009/NĐ-CP.
- Lãng phí bảo hiểm tín dụng: Chủ đầu tư không rút hết giá trị khoản vay cam kết nước ngoài (99,6 triệu USD), dẫn đến lãng phí 3,3 triệu USD phí bảo hiểm tín dụng với Ngân hàng Societe Generale.
- Rủi ro môi trường: Tự ý chấp thuận chuyển đổi phương án xử lý tro xỉ từ ướt sang khô khi chưa được Bộ Tài nguyên và Môi trường phê duyệt Báo cáo ĐTM.
Song song với kiểm toán dự án trong nước, tài liệu dẫn chứng nghiên cứu của Zvi Singer và Jing Zhang tại Hoa Kỳ về mối quan hệ giữa thời hạn hợp đồng kiểm toán và chất lượng dịch vụ. Kết quả phân tích 3.465 sai sót tài chính giai đoạn 2000–2013 chứng minh rằng hợp đồng kiểm toán kéo dài trên 10 năm làm suy giảm tính độc lập của kiểm toán viên, tương tự bài học sụp đổ của tập đoàn năng lượng Enron và hãng kiểm toán Arthur Andersen. Do đó, việc quy định bắt buộc luân phiên hãng kiểm toán định kỳ là cơ chế giám sát cần thiết để bảo vệ lợi ích công chúng.
Ai nên đọc tài liệu này?
Tài liệu mang tính liên ngành sâu sắc, phục vụ thiết thực cho các nhóm đối tượng sau:
- Kiểm toán viên và Thanh tra viên tài chính: Nắm vững phương pháp luận xây dựng ma trận kiểm toán dự toán, kỹ năng phỏng vấn thu thập bằng chứng và chuẩn mực kiểm toán quốc tế ISSAI.
- Nhà hoạch định chính sách và Đại biểu cơ quan dân cử: Có thêm căn cứ lý luận và thực tiễn để rà soát, biểu quyết sửa đổi Luật Kiểm toán Nhà nước, Luật Ngân sách Nhà nước và chính sách thuế bất động sản.
- Cán bộ quản lý dự án đầu tư công và DNNN: Nhận diện các điểm nghẽn pháp lý, rủi ro quản lý hợp đồng EPC, chi phí thu xếp vốn vay ODA và quy chuẩn bảo vệ môi trường.
- Giảng viên, Nghiên cứu sinh ngành Kinh tế – Tài chính – Luật: Khai thác nguồn tư liệu tham khảo phong phú về chỉ số minh bạch ngân sách (OBI/POBI), quản trị công và đạo đức kiểm toán độc lập.
Câu hỏi thường gặp
1. Kiểm toán dự toán NSNN là gì và tập trung vào nội dung nào?
Kiểm toán dự toán NSNN là quá trình cơ quan kiểm toán đánh giá tính hợp pháp, độ tin cậy và căn cứ khoa học của kế hoạch thu chi ngân sách. Thay vì kiểm tra chi tiết từng con số, kiểm toán viên tập trung đánh giá quy trình xây dựng dự toán, tính hữu hiệu của hệ thống kiểm soát nội bộ và độ tin cậy của các mô hình dự báo kinh tế vĩ mô do cơ quan quản lý áp dụng.
2. Làm thế nào để kiểm toán dự toán hiệu quả khi thời gian thẩm tra bị hạn chế?
Kiểm toán viên cần lập ma trận thiết kế cuộc kiểm toán gồm 6 bước chuẩn mực. Tiếp đó, cơ quan kiểm toán triển khai sớm công tác thu thập tài liệu hướng dẫn từ Bộ Tài chính trước thời điểm trình Quốc hội 6 tháng. Đồng thời, đoàn kiểm toán tập trung rà soát dữ liệu lịch sử chấp hành ngân sách 5 năm liền kề nhằm phát hiện sai phạm lặp lại tại các đơn vị trọng điểm.
3. Tại sao hợp đồng kiểm toán kéo dài lại làm suy giảm chất lượng kiểm toán?
Mối quan hệ lâu năm giữa kiểm toán viên và đơn vị được kiểm toán dễ làm xói mòn tính độc lập chuyên môn và sự hoài nghi nghề nghiệp cần thiết. Nghiên cứu thực nghiệm chứng minh sau 10 năm gắn bó, kiểm toán viên có xu hướng chủ quan, dễ bỏ qua các sai phạm trọng yếu trên báo cáo tài chính, dẫn đến rủi ro sụp đổ hệ thống tương tự vụ việc Enron và Arthur Andersen.
4. Khi nào Việt Nam cần áp dụng cơ chế bắt buộc luân phiên đơn vị kiểm toán?
Quy định luân phiên nên được áp dụng định kỳ sau mỗi chu kỳ 5–10 năm đối với các công ty niêm yết đại chúng, tổ chức tài chính lớn và doanh nghiệp nhà nước quy mô trọng điểm. Thời điểm luân chuyển này giúp đơn vị kiểm toán mới phát hiện kịp thời các sai lệch lũy kế nhiều năm của ban điều hành cũ.
5. Chỉ số công khai ngân sách OBI đánh giá dựa trên những trụ cột chính nào?
Chỉ số OBI do Tổ chức Hợp tác Ngân sách Quốc tế (IBP) công bố đánh giá dựa trên 3 trụ cột cơ bản: mức độ minh bạch thông qua việc công bố 8 tài liệu ngân sách chủ chốt; mức độ tạo điều kiện cho công chúng tham gia vào quy trình ngân sách; và hiệu quả giám sát độc lập của cơ quan lập pháp cùng cơ quan kiểm toán tối cao.
Kết luận
Nâng cao hiệu lực quản lý tài chính công là tiến trình đòi hỏi sự đồng bộ giữa cải cách thể chế pháp lý và đổi mới kỹ thuật nghiệp vụ chuyên môn. Nghiên cứu mang lại những đúc kết quan trọng:
- Đổi mới phương thức kiểm toán dự toán NSNN theo hướng đánh giá kiểm soát nội bộ và rà soát dữ liệu lịch sử là chìa khóa tháo gỡ điểm nghẽn thời gian thẩm tra.
- Cải cách thuế bất động sản cần phân định rõ thuế đất và thuế tài sản trên đất nhằm bảo đảm công bằng xã hội và khuyến khích nguồn vốn phát triển đô thị.
- Quản lý chặt chẽ tổng mức đầu tư và chi phí bảo hiểm tín dụng ODA là nhiệm vụ cấp bách nhằm ngăn chặn lãng phí tài sản nhà nước.
- Áp dụng chu kỳ luân phiên kiểm toán là giải pháp then chốt để duy trì tính độc lập và nâng cao năng lực phát hiện gian lận tài chính.
Trong giai đoạn tới, KTNN cần đẩy mạnh ứng dụng công nghệ thông tin trong lập kế hoạch và hoàn thiện hệ thống chuẩn mực kiểm toán tương thích với thông lệ ISSAI quốc tế.