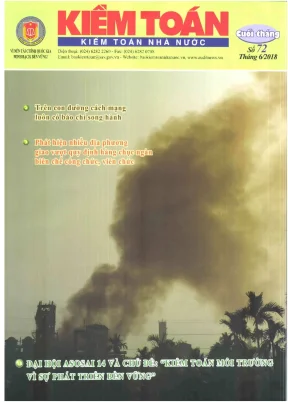
BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Các vấn đề chính mà tài liệu giải quyết
- Bất cập trong quản lý biên chế và quỹ tiền lương công vụ: Đánh giá thực trạng giao vượt hàng chục ngàn chỉ tiêu biên chế công chức, viên chức so với định mức trung ương quy định tại các địa phương lớn (điển hình là TP.HCM).
- Sai phạm và lỗ hổng tài chính tại các dự án giao thông BOT: Nhận diện các sai phạm điển hình về vị trí đặt trạm thu phí ngoài phạm vi dự án, lập sai phương án tài chính, vốn hóa lãi vay không đúng quy định và sai sót trong công tác nghiệm thu thanh toán.
- Điểm nghẽn chi phí logistics và chuỗi cung ứng thương mại: Phân tích nguyên nhân khiến chi phí logistics tại Việt Nam chiếm tới ~25% GDP và đề xuất giải pháp đồng bộ kết nối hạ tầng giao thông với mạng lưới bán lẻ hiện đại.
- Xung đột số liệu quyết toán ngân sách nhà nước (NSNN) trên hệ thống TABMIS: Nhận diện các lỗi lệch nguồn, lệch số liệu giữa Kho bạc Nhà nước (KBNN), đơn vị dự toán cấp I và hệ thống thông tin quản lý ngân sách và kho bạc.
- Chiến lược kiểm toán môi trường hướng tới phát triển bền vững: Định vị vai trò của Kiểm toán Nhà nước (KTNN) Việt Nam trong cộng đồng ASOSAI thông qua kiểm toán nguồn nước lưu vực sông Mê Kông và kiểm toán hợp tác quốc tế.
2. Thuật ngữ chuyên ngành quan trọng
- Kiểm toán Nhà nước (KTNN)
- Kiểm toán chuyên đề
- Biên chế công chức, viên chức
- Quỹ tiền lương công vụ
- Quyết toán ngân sách nhà nước (NSNN)
- Hệ thống TABMIS (Thông tin Quản lý Ngân sách và Kho bạc)
- Dự toán chi thường xuyên
- Chuyển nguồn ngân sách
- Dự án đối tác công tư (BOT/PPP)
- Phương án tài chính hoàn vốn
- Vốn hóa lãi vay đầu tư
- Chỉ số năng lực logistics (LPI)
- Vận tải đa phương thức (MTO)
- Chuỗi cung ứng tích hợp (O2O)
- Kiểm toán môi trường (KTMT)
- Tổ chức các Cơ quan Kiểm toán Tối cao châu Á (ASOSAI)
- Ban Điều hành ASOSAI
- Thẩm định quyết toán ngân sách
- Tính kinh tế, hiệu quả và hiệu lực (3E Auditing)
- Đơn vị dự toán cấp I
3. Đóng góp và điểm mới của tài liệu
- Cung cấp bằng chứng kiểm toán thực chứng về biên chế: Chỉ ra con số định lượng cụ thể về việc TP.HCM vượt định mức 19.034 biên chế (gồm 3.456 công chức và 15.578 viên chức), từ đó thúc đẩy việc kiến nghị sửa đổi Nghị định số 24/2014/NĐ-CP và Nghị định số 68/2000/NĐ-CP.
- Vạch trần sai phạm mang tính hệ thống tại các dự án BOT: Làm rõ cơ chế "đặt nhầm" trạm thu phí ngoài dự án (BOT Phước Tượng - Phú Gia), sai lệch trong tính toán lưu lượng xe và phương án tài chính kéo dài thời gian hoàn vốn bất hợp lý.
- Hệ thống hóa quy trình xử lý chênh lệch số liệu TABMIS: Đưa ra cẩm nang xử lý 03 tình huống chênh lệch dữ liệu quyết toán chi thường xuyên giữa đơn vị sử dụng ngân sách, KBNN và hệ thống phần mềm quản trị công.
- Định hình phương pháp luận kiểm toán môi trường: Đúc kết kinh nghiệm kiểm toán lưu vực sông xuyên biên giới và các thông lệ tốt từ các tổ chức khu vực như ASOSAI và AFROSAI-E.
BƯỚC 2: NỘI DUNG SEO CHI TIẾT
Tổng quan nghiên cứu
Trong bối cảnh nền kinh tế bước vào giai đoạn tái cơ cấu toàn diện, yêu cầu minh bạch hóa nguồn lực tài chính công và nâng cao kỷ luật tài khóa trở thành nhiệm vụ sống còn. Tài liệu ấn phẩm Kiểm toán 72 phản ánh bức tranh đa chiều về các thách thức quản trị kinh tế vĩ mô và vi mô tại Việt Nam. Vấn đề không chỉ nằm ở khâu hoạch định chính sách mà còn phát sinh từ các sai lệch lớn trong quá trình thực thi tại địa phương và doanh nghiệp dự án.
Tầm quan trọng của tài liệu được thể hiện rõ nét qua việc công khai các kết quả kiểm toán chuyên đề có quy mô tác động xã hội sâu rộng. Từ những bất cập nhức nhối trong việc giao vượt chỉ tiêu biên chế công chức, đến các sai phạm trong phương án tài chính dự án BOT giao thông, tài liệu đã làm rõ những "khoảng trống" thể chế tồn tại nhiều năm. Đồng thời, nguồn tài liệu này giải quyết khoảng cách thông tin giữa cơ quan giám sát tối cao với công chúng và các nhà hoạch định chính sách.
Phương pháp tiếp cận của tài liệu dựa trên nền tảng kỹ thuật kiểm toán tuân thủ, kiểm toán hoạt động kết hợp với kiểm toán báo cáo tài chính. Thông qua việc đối chiếu dữ liệu thực tế tại hiện trường với khung khổ pháp lý hiện hành, tài liệu cung cấp những luận cứ khoa học sắc bén. Đây là cơ sở cốt lõi để các cơ quan thẩm quyền sửa đổi văn bản quy phạm pháp luật, chấn chỉnh kỷ cương quản lý nhà nước và hội nhập sâu rộng với chuẩn mực kiểm toán công tế thế giới.
Nội dung chi tiết
Cơ sở lý thuyết và thực trạng quản lý tài chính - nguồn lực công
Quản trị khu vực công đòi hỏi sự cân bằng nghiêm ngặt giữa ba trụ cột: tính kinh tế (Economy), tính hiệu quả (Efficiency) và tính hiệu lực (Effectiveness). Tuy nhiên, thực tiễn quản lý nguồn lực nhà nước tại nhiều địa phương trong giai đoạn 2016–2018 bộc lộ sự phân tán và thiếu kiểm soát. Nổi bật nhất là việc quản lý biên chế công chức, viên chức và quỹ tiền lương – một cấu phần chiếm tỷ trọng lớn trong tổng chi thường xuyên của ngân sách nhà nước.
Theo các nguyên lý kinh tế công, việc mở rộng bộ máy hành chính ngoài kế hoạch sẽ tạo ra hiệu ứng "chèn ép" nguồn lực đầu tư phát triển. Tại các đô thị lớn, tình trạng gia tăng dân số cơ học nhanh chóng tạo ra áp lực dịch vụ công rất lớn. Mặc dù vậy, việc tùy tiện thành lập thêm cơ quan hành chính vượt trần quy định của Chính phủ đã phá vỡ kỷ luật ngân sách. Nhiều địa phương duy trì thói quen phân bổ biên chế dựa trên cảm tính hoặc số liệu lịch sử thay vì xác định vị trí việc làm chuẩn hóa.
Bên cạnh đó, trong lĩnh vực kiểm soát ngân sách, sự phối hợp giữa đơn vị dự toán cấp I và Kho bạc Nhà nước còn bộc lộ nhiều điểm nghẽn kỹ thuật. Nguyên tắc cân đối về nguồn và cân đối về tiền đòi hỏi số liệu thu - chi phải nhất quán tại mọi thời điểm báo cáo. Trên thực tế, việc chậm trễ thẩm định quyết toán và hạch toán chuyển nguồn sai niên độ ngân sách đã gây sai lệch nghiêm trọng trên hệ thống TABMIS. Thực trạng này đặt ra yêu cầu cấp bách phải hoàn thiện đồng bộ khung khổ kiểm soát nội bộ.
Phương pháp kiểm toán chuyên đề và kỹ thuật đối chiếu hệ thống TABMIS
Để giải quyết các thách thức quản trị phức tạp, Kiểm toán Nhà nước đã triển khai phương pháp kiểm toán lồng ghép theo chuyên đề diện rộng. Phương pháp này tích hợp kiểm toán việc tuân thủ pháp luật về biên chế, quỹ tiền lương song song với cuộc kiểm toán ngân sách địa phương định kỳ. Đề cương kiểm toán được thiết kế chặt chẽ ngay từ khâu khảo sát đầu mối, tập huấn nghiệp vụ chuyên sâu cho kiểm toán viên, đảm bảo thu thập đầy đủ bằng chứng kiểm toán có tính thuyết phục cao.
Trong công tác kiểm toán báo cáo quyết toán NSNN, quy trình xử lý dữ liệu trên hệ thống TABMIS đòi hỏi kỹ thuật đối chiếu đa chiều. Kiểm toán viên tiến hành xác thực giữa ba nguồn dữ liệu độc lập: báo cáo tổng hợp của đơn vị dự toán cấp I, số liệu xác nhận của KBNN nơi giao dịch và dữ liệu thời gian thực trích xuất từ hệ thống TABMIS. Quy trình xử lý sai lệch được chia thành ba kịch bản cụ thể:
- Trường hợp 1 - Lệch giữa báo cáo đơn vị và TABMIS: Đơn vị dự toán cấp I tổng hợp cơ học từ nhiều đơn vị cấp dưới mà không đối chiếu với KBNN; giải pháp là căn cứ dữ liệu chuẩn trên TABMIS để kiến nghị điều chỉnh số liệu báo cáo của Bộ, ngành.
- Trường hợp 2 - Sai sót do nhập liệu nhầm niên độ ngân sách: Cán bộ kế toán nhập sai năm ngân sách trên phần mềm; giải pháp là căn cứ báo cáo kiểm tra thực tế để điều chỉnh số liệu hạch toán trên TABMIS.
- Trường hợp 3 - Lệch số liệu xác nhận KBNN và TABMIS sau thời điểm chỉnh lý: Phát sinh do cơ quan tài chính cho phép chuyển nguồn sau ngày 01/3 nhưng đơn vị không nộp lại xác nhận; giải pháp là yêu cầu KBNN Trung ương làm rõ nguyên nhân để tái lập tính khớp đúng.
Đối với các dự án đối tác công tư (BOT), phương pháp kiểm toán tập trung rà soát toàn diện phương án tài chính hoàn vốn. Kiểm toán viên kiểm tra công thức tính toán lưu lượng giao thông, bóc tách các chi phí chuẩn bị đầu tư do ngân sách nhà nước chi trả nhưng bị tính trùng vào vốn dự án. Đồng thời, kỹ thuật kiểm toán hợp đồng BOT phân tích kỹ phương thức vốn hóa lãi vay định kỳ nhằm ngăn chặn tình trạng nhà đầu tư hưởng chênh lệch tài chính bất hợp pháp.
Kết quả kiểm toán thực tiễn: Điểm nghẽn biên chế, BOT giao thông và logistics
Kết quả kiểm toán thực tế đã chỉ rõ hàng loạt sai phạm quy mô lớn, cung cấp số liệu xác thực giúp các cơ quan quản trị chấn chỉnh sai sót. Trong đợt kiểm toán chuyên đề tại TP.HCM, KTNN khu vực IV phát hiện địa phương thành lập vượt quy định 08 đơn vị hành chính. Tổng số biên chế giao vượt định mức ước tính lên tới 19.034 người, trong đó gồm 3.456 công chức (vượt 41,57% chỉ tiêu Bộ Nội vụ giao) và 15.578 viên chức (khối giáo dục chiếm tới 12.000 người). Ngoài ra, có 8/20 sở ngành có số lượng cấp phó vượt trần quy định.
Tại dự án hầm đường bộ Phước Tượng - Phú Gia theo hình thức BOT, kết quả kiểm toán năm 2016 đã vạch trần sai phạm nghiêm trọng về vị trí trạm thu phí. Trạm bị di dời ra ngoài phạm vi dự án tới 11km về phía bắc hầm Hải Vân, buộc các phương tiện không đi qua hầm vẫn phải trả phí. KTNN đã kiến nghị xử lý tài chính gần 32,7 tỷ đồng, giảm trừ giá trị hợp đồng hơn 21,5 tỷ đồng và yêu cầu tính toán lại phương án tài chính, rút ngắn thời gian thu phí từ 19 năm 2 tháng xuống còn 18 năm.
| Nội Dung Kiểm Toán |
Phát Hiện & Sai Phạm Trọng Yếu |
Xử Lý & Kiến Nghị Của KTNN |
| Quản lý Biên chế (TP.HCM) |
Vượt 19.034 biên chế; 08 đơn vị hành chính lập vượt chuẩn; 8/20 sở vượt cấp phó |
Kiến nghị sửa đổi Nghị định 24/2014/NĐ-CP, Nghị định 68/2000/NĐ-CP; cơ cấu lại bộ máy |
| Dự án BOT Phước Tượng - Phú Gia |
Trạm thu phí đặt sai vị trí (cách 11km); tính sai chi phí và lãi vay phát sinh 420,6 tỷ đồng |
Xử lý tài chính gần 32,7 tỷ đồng; điều chỉnh phương án hoàn vốn; di dời trạm thu phí |
| Hạ tầng Logistics Quốc gia |
Chi phí chiếm ~25% GDP; LPI xếp thứ 64/160; giá cước chặng ngắn đắt gấp 3 lần quốc tế |
Thực hiện Quyết định 200/QĐ-TTg; đưa chi phí về 16-20% GDP; đẩy mạnh mô hình O2O |
| Kiểm toán Môi trường (ASOSAI) |
Tác động giảm phù sa, sạt lở sông Mê Kông do thủy điện; rủi ro ô nhiễm đô thị |
Đăng cai Đại hội ASOSAI 14; ban hành Tuyên bố Hà Nội về kiểm toán môi trường |
Trên bình diện kinh tế vĩ mô, tài liệu chỉ rõ điểm nghẽn chi phí logistics tại Việt Nam chiếm gần 25% GDP, cao hơn nhiều so với Singapore (8%) và Nhật Bản (11%). Nghịch lý chi phí vận chuyển chặng ngắn Hải Phòng - Hà Nội đắt gấp ba lần từ Hàn Quốc về Việt Nam đã làm xói mòn năng lực cạnh tranh quốc gia. Do đó, việc triển khai Quyết định số 200/QĐ-TTg kết hợp với hiện đại hóa mô hình phân phối O2O (Online to Offline) được xem là giải pháp bản lề nhằm tái cấu trúc chuỗi giá trị thương mại.
Ai nên đọc tài liệu này?
Nội dung tài liệu mang hàm lượng chuyên môn chuyên sâu kết hợp với tính thực tiễn cao, đặc biệt phù hợp với các nhóm độc giả sau:
- Kiểm toán viên và Thanh tra viên chuyên nghiệp: Giúp trang bị các kỹ thuật bóc tách dự toán, phương pháp đối chiếu hệ thống TABMIS và quy trình kiểm toán hợp đồng BOT/PPP.
- Cán bộ lãnh đạo và quản lý nhân sự khu vực công: Giúp nắm vững khung pháp lý về định mức biên chế, quy định bổ nhiệm cấp phó và quản lý quỹ tiền lương tại cơ quan hành chính, đơn vị sự nghiệp.
- Chuyên gia phân tích chính sách và Kinh tế vĩ mô: Cung cấp bức tranh dữ liệu thực chứng về chi phí logistics, thị trường phân phối bán lẻ và các chính sách tháo gỡ điểm nghẽn hạ tầng thương mại.
- Nhà nghiên cứu và Giảng viên ngành Tài chính - Kiểm toán: Tài liệu đóng vai trò như tập hợp điển cứu (case studies) thực tế phục vụ công tác giảng dạy kiểm toán công và kiểm toán môi trường.
Câu hỏi thường gặp
Báo Kiểm toán 72 giải quyết vấn đề trọng tâm gì trong quản lý công?
Tài liệu cung cấp các kết luận kiểm toán thực chứng về sai phạm giao vượt 19.034 biên chế tại TP.HCM, sai phạm đặt trạm thu phí tại dự án BOT Phước Tượng - Phú Gia, giải pháp tháo gỡ điểm nghẽn logistics và cẩm nang xử lý lệch số liệu trên hệ thống TABMIS.
Quy trình kiểm toán đối chiếu số liệu quyết toán chi thường xuyên trên hệ thống TABMIS gồm những bước nào?
Kiểm toán viên thực hiện kiểm tra chéo ba bên: trích xuất số liệu rút dự toán từ hệ thống TABMIS, đối chiếu với văn bản xác nhận số dư của KBNN nơi giao dịch, sau đó so sánh với báo cáo tổng hợp của đơn vị dự toán cấp I để phát hiện sai lệch niên độ hoặc lỗi chưa thẩm định chuyển nguồn.
Tại sao trạm thu phí BOT Phước Tượng - Phú Gia bị Kiểm toán Nhà nước kiến nghị di dời?
Trạm thu phí bị đặt sai vị trí theo hợp đồng ban đầu, chuyển ra ngoài phạm vi dự án cách cửa hầm 11km về phía bắc hầm Hải Vân. Vị trí này không đảm bảo cự ly tối thiểu 70km theo quy định và buộc các phương tiện không sử dụng hầm vẫn phải trả phí oan.
Khi nào các đơn vị dự toán cấp I được phép chuyển nguồn ngân sách sang năm sau?
Kinh phí chỉ được phép chuyển nguồn khi đáp ứng đầy đủ điều kiện tại Khoản 3 Điều 64 Luật Ngân sách Nhà nước năm 2015, có văn bản xét duyệt của cơ quan tài chính trước ngày 01/3 năm sau và đã được KBNN hạch toán khớp đúng trên hệ thống TABMIS.
ASOSAI đóng vai trò như thế nào đối với kiểm toán môi trường tại Việt Nam?
ASOSAI tạo diễn đàn hợp tác chuyên môn, hỗ trợ phương pháp luận giúp KTNN Việt Nam thực hiện thành công các cuộc kiểm toán hợp tác quốc tế (như kiểm toán nguồn nước lưu vực sông Mê Kông) và khẳng định vị thế quốc gia thông qua vai trò Chủ tịch ASOSAI nhiệm kỳ 2018–2021.
Kết luận
Tài liệu ấn phẩm Kiểm toán 72 là một nguồn tư liệu thực chứng quý giá, phản ánh toàn diện những chuyển biến mang tính bước ngoặt của nền tài chính công Việt Nam giai đoạn 2016–2018. Thông qua các phát hiện kiểm toán chuyên đề, tài liệu không chỉ vạch rõ các rủi ro thất thoát ngân sách mà còn đóng góp trực tiếp vào công cuộc hoàn thiện thể chế kinh tế thị trường định hướng xã hội chủ nghĩa.
- Siết chặt kỷ luật biên chế: Kiên quyết sắp xếp lại tổ chức bộ máy, xóa bỏ tình trạng giao biên chế theo số liệu lịch sử và sửa đổi kịp thời các quy định về cấp phó.
- Minh bạch hóa hợp đồng BOT: Điều chỉnh phương án tài chính, loại bỏ chi phí vốn hóa bất hợp lý và trả lại vị trí đúng chuẩn cho các trạm thu phí đường bộ.
- Tối ưu hóa logistics quốc gia: Giảm áp lực chi phí từ 25% xuống 16–20% GDP để nâng cao năng lực cạnh tranh cho doanh nghiệp nội địa.
- Đẩy mạnh kiểm toán môi trường: Tiếp tục phát huy vai trò chủ động của KTNN Việt Nam trong mạng lưới kiểm toán tối cao quốc tế hướng tới các mục tiêu phát triển bền vững (SDGs).