Bối cảnh và vấn đề nghiên cứu
Trong nền kinh tế thị trường và tiến trình hội nhập kinh tế quốc tế, các doanh nghiệp sản xuất tại Việt Nam chịu áp lực cạnh tranh gay gắt về chất lượng sản phẩm, giá thành và thị phần. Để duy trì vị thế và nâng cao hiệu quả hoạt động, việc nắm bắt chính xác tình hình tài chính và kiểm soát tối ưu chi phí đầu vào là yêu cầu sống còn đối với nhà quản trị. Trong các đơn vị sản xuất kinh doanh bia, rượu và nước giải khát, chi phí nguyên vật liệu (NVL) thường chiếm tỷ trọng áp đảo trong tổng cơ cấu giá thành sản phẩm. Việc tổ chức công tác quản lý, xây dựng định mức dự trữ, tiêu hao hợp lý và hạch toán chính xác nguyên vật liệu là công cụ then chốt giúp hạn chế thất thoát, lãng phí, hạ giá thành sản phẩm và nâng cao lợi nhuận.
Khóa luận "Hoàn thiện kế toán nguyên vật liệu tại Công ty trách nhiệm hữu hạn tập đoàn Carlsberg Việt Nam chi nhánh Miền Bắc" do tác giả Phạm Thị Liên Hoa thực hiện tại Đại học Kinh tế Quốc dân nhằm giải quyết các yêu cầu thực tiễn trong công tác hạch toán chi phí vật tư tại doanh nghiệp.
Mục tiêu và nhiệm vụ nghiên cứu của đề tài gồm 3 nội dung chính:
- Hệ thống hóa đặc điểm, cơ cấu chủng loại và công tác tổ chức quản lý nguyên vật liệu tại đơn vị nghiên cứu.
- Khảo sát, phân tích toàn diện thực trạng công tác kế toán chi tiết và kế toán tổng hợp nguyên vật liệu tại Công ty TNHH Tập đoàn Carlsberg Việt Nam chi nhánh Miền Bắc.
- Đánh giá ưu điểm, hạn chế và đề xuất các giải pháp nhằm hoàn thiện công tác kế toán cũng như quản lý nguyên vật liệu tại công ty.
Đối tượng và phạm vi nghiên cứu:
- Đối tượng nghiên cứu: Công tác kế toán nguyên vật liệu (chủ yếu là nhóm nguyên vật liệu phục vụ quy trình sản xuất bia).
- Phạm vi không gian: Phòng Tài chính – Kế toán và hệ thống kho tàng của Công ty TNHH Tập đoàn Carlsberg Việt Nam chi nhánh Miền Bắc (địa chỉ: 167b Minh Khai, Ngõ Hòa Bình 7, quận Hai Bà Trưng, Hà Nội).
- Phạm vi thời gian và số liệu: Khảo sát và minh họa từ số liệu phát sinh thực tế trong quý I và quý II năm 2016 (trọng tâm là tháng 03 và tháng 04 năm 2016).
Cơ sở lý thuyết và phương pháp
Khung lý thuyết và chế độ kế toán áp dụng
Nghiên cứu được triển khai dựa trên các nguyên tắc và chuẩn mực kế toán Việt Nam hiện hành, cùng hệ thống văn bản quy phạm pháp luật về kế toán doanh nghiệp:
- Chế độ kế toán và biểu mẫu: Áp dụng hệ thống chứng từ kế toán theo Quyết định số 15/2006/QĐ-BTC ngày 20/03/2006 của Bộ Tài chính (Mẫu số 01-VT: Phiếu nhập kho; Mẫu số 02-VT: Phiếu xuất kho; Mẫu số 06-VT: Thẻ kho).
- Nguyên tắc định giá: Đánh giá nguyên vật liệu theo nguyên tắc giá thực tế (giá gốc). Giá trị thực tế nhập kho bao gồm giá mua ghi trên hóa đơn (chưa có thuế GTGT đối với phương pháp khấu trừ), các khoản thuế không hoàn lại (thuế nhập khẩu nếu có), chi phí thu mua thực tế (vận chuyển, bốc dỡ, hao hụt định mức) trừ đi chiết khấu thương mại và giảm giá hàng mua.
- Phương pháp tính giá xuất kho: Phương pháp giá bình quân gia quyền cả kỳ dự trữ.
- Phương pháp kế toán hàng tồn kho: Phương pháp kê khai thường xuyên để theo dõi liên tục tình hình biến động tăng, giảm và tồn kho của vật tư.
- Phương pháp kế toán chi tiết nguyên vật liệu: Áp dụng phương pháp ghi thẻ song song.
- Hình thức sổ kế toán tổng hợp: Hình thức Nhật ký chung.
Phương pháp nghiên cứu
Tác giả sử dụng kết hợp các phương pháp nghiên cứu định tính và phân tích thực chứng trong kế toán:
- Phương pháp thu thập dữ liệu thực tế: Quan sát trực tiếp quy trình luân chuyển chứng từ nhập – xuất tại kho và phòng kế toán; thu thập chứng từ kế toán gốc (Hóa đơn GTGT, Biên bản kiểm nghiệm vật tư, Phiếu nhập kho, Phiếu xuất kho).
- Phương pháp phân tích và tổng hợp số liệu: Tập hợp số liệu từ Thẻ kho, Sổ chi tiết nhập/xuất/tồn kho NVL, Sổ Nhật ký chung, Sổ Cái TK 152, Sổ tổng hợp chữ T và Bảng cân đối phát sinh tài khoản để đối chiếu tính khớp đúng giữa kế toán chi tiết và kế toán tổng hợp.
- Phương pháp đối chiếu, so sánh: Đối chiếu giữa kết quả kiểm kê thực tế tại các xưởng sản xuất với số liệu ghi chép trên sổ sách kế toán để nhận diện các khoản chênh lệch thừa/thiếu vật tư.
Nguồn dữ liệu
Số liệu nghiên cứu được trích xuất trực tiếp từ hệ thống chứng từ và sổ sách kế toán của Công ty TNHH Tập đoàn Carlsberg Việt Nam chi nhánh Miền Bắc phát sinh trong các kỳ kế toán tháng 03 và tháng 04 năm 2016.
Nội dung chính theo từng chương
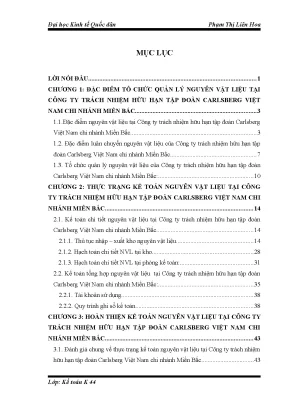
Chương 1: Đặc điểm tổ chức quản lý nguyên vật liệu tại Công ty TNHH Tập đoàn Carlsberg Việt Nam chi nhánh Miền Bắc
Chương 1 làm rõ bản chất kinh tế của nguyên vật liệu trong quy trình sản xuất bia, phân tích cơ cấu chủng loại vật tư, phương pháp đánh giá giá trị và mô hình tổ chức quản lý tại đơn vị.
1. Đặc điểm và phân loại nguyên vật liệu
Nguyên vật liệu là đối tượng lao động, thuộc nhóm tài sản dự trữ lưu động. Trong quá trình tham gia vào hoạt động sản xuất, NVL bị tiêu hao toàn bộ và chuyển một lần giá trị vào chi phí sản xuất kinh doanh trong kỳ. Đối với hoạt động sản xuất bia của công ty, danh mục vật liệu bao gồm:
- Malt (lúa đại mạch nảy mầm khô): Đóng bao 50kg, dùng tạo đường và hương vị đặc trưng của bia, được nhập khẩu từ Pháp, Úc, Hà Lan.
- Hops (hoa Hublon): Tạo vị đắng đặc trưng cho bia, được nhập khẩu từ Đức.
- Gạo: Dùng thay thế một phần Malt nhằm giảm giá thành sản phẩm, thu mua trong nước với tiêu chuẩn kỹ thuật nghiêm ngặt: hàm lượng tinh bột trên 95%, độ ẩm 1–2%, gạo mới và có mùi thơm tự nhiên.
- Hợp chất nấu: Gồm $H_3PO_4$, $CaCl_2$, $CaSO_4$, Hexametylen.
- Vật liệu phụ và hóa chất tẩy rửa: Bột trợ lọc, giấy lọc tạo màng, dung dịch $NaOH$, $P3\text{-}Oxonia$.
Hệ thống phân loại vật liệu tại đơn vị được tổ chức theo nhiều tiêu thức:
- Theo công dụng kinh tế: NVL chính (Malt, hoa Hublon, gạo tẻ, gạo nếp, đường, khí $CO_2$, men, thuốc chống váng), NVL phụ (hóa chất nấu, lọc, rửa), Nhiên liệu (than đá, xăng dầu), Phụ tùng thay thế (vòng bi, dây curoa, bu lông), Thiết bị XDCB và Phế liệu thu hồi.
- Theo quyền sở hữu: NVL tự có và NVL nhận gia công chế biến hoặc giữ hộ.
- Theo nguồn hình thành: NVL mua ngoài, NVL tự chế biến/thuê gia công và NVL nhận góp vốn liên doanh/biếu tặng.
2. Nguyên tắc đánh giá và tính giá nguyên vật liệu
Công ty xác định giá trị nguyên vật liệu theo nguyên tắc giá thực tế (giá gốc):
| Hoạt động |
Công thức xác định giá thực tế |
Ví dụ minh họa thực tế |
| Nhập kho mua ngoài |
$\text{Giá thực tế} = \text{Giá mua chưa thuế} + \text{Chi phí mua} - \text{Chiết khấu, giảm giá}$ |
Ngày 05/04/2016: Mua 20.000 kg gạo tẻ loại 1 của Công ty CP Thực phẩm Đại Lộc, giá chưa thuế $3.760\text{ đ/kg}$ (bao gồm vận chuyển), trị giá nhập kho: $75.200.000\text{ đ}$.
Ngày 10/04/2016: Mua 50.000 vỏ chai 330ml của Công ty CPTM & DV Đức Thành, giá $1.250\text{ đ/vỏ} + \text{CP vận chuyển } 200.000\text{ đ}$, trị giá nhập kho: $62.700.000\text{ đ}$. |
| Thuê ngoài gia công |
$\text{Giá thực tế} = \text{Giá NVL xuất} + \text{Chi phí vận chuyển} + \text{Tiền thuê gia công}$ |
Ngày 07/04/2016: Xuất cuộn bao bì trị giá $11.500.000\text{ đ}$ gia công túi đựng; CP vận chuyển $457.000\text{ đ}$, tiền công $7.540.000\text{ đ}$. Thu được 56.275 túi với đơn giá $346,78\text{ đ/túi}$. |
| Xuất kho sản xuất |
Phương pháp giá bình quân cả kỳ dự trữ:
$\text{Đơn giá BQ} = \frac{\text{Giá trị tồn ĐK} + \text{Giá trị nhập TK}}{\text{Số lượng tồn ĐK} + \text{Số lượng nhập TK}}$ |
Tháng 04/2016: Gạo tẻ loại 1 tồn ĐK $35.896,89\text{ kg}$ (trị giá $139.822.000\text{ đ}$), nhập TK $98.569\text{ kg}$ (trị giá $409.522.000\text{ đ}$).
$\rightarrow \text{Đơn giá BQ} = 4.044,55\text{ đ/kg}$. Xuất $81.827,5\text{ kg} \rightarrow \text{Trị giá xuất} = 330.953.415\text{ đ}$. |
3. Tổ chức quản lý và kiểm kê nguyên vật liệu
Công tác quản lý vật tư được kiểm soát chặt chẽ qua 4 khâu:
- Khâu thu mua: Phòng Kế hoạch lập kế hoạch cung ứng dựa trên đơn đặt hàng; Ban kiểm nghiệm kiểm tra quy cách trước khi nhập kho.
- Khâu bảo quản: Bố trí hệ thống kho riêng biệt (kho NVL chính, kho hương liệu, kho NVL phụ) trang bị đầy đủ xe đẩy và phương tiện phòng chống cháy nổ.
- Khâu dự trữ: Phòng Kỹ thuật xác định định mức tồn kho tối đa và tối thiểu nhằm bảo đảm sản xuất liên tục, tránh ứ đọng vốn.
- Khâu sử dụng: Quản lý theo định mức kinh tế – kỹ thuật cho từng phân xưởng.
Công tác kiểm kê do các phân xưởng tự tiến hành theo yêu cầu quản lý. Chênh lệch thừa/thiếu được lập Biên bản kiểm kê: thiếu do nguyên nhân khách quan tính vào chi phí sản xuất, thiếu do chủ quan yêu cầu cá nhân bồi thường; thừa do chưa rõ nguyên nhân được ghi giảm chi phí hoặc ghi nhận vào TK 002 (hàng giữ hộ, gia công).
Chương 2: Thực trạng kế toán nguyên vật liệu tại Công ty TNHH Tập đoàn Carlsberg Việt Nam chi nhánh Miền Bắc
Chương 2 mô tả chi tiết quy trình hạch toán kế toán chi tiết và kế toán tổng hợp nguyên vật liệu tại doanh nghiệp.
1. Thủ tục và quy trình luân chuyển chứng từ
- Thủ tục nhập kho: Căn cứ hợp đồng mua bán và hóa đơn của nhà cung cấp, khi hàng về, Ban kiểm nghiệm (gồm đại diện Phòng Vật tư, Phòng Kỹ thuật và Thủ kho) kiểm tra và lập Biên bản kiểm nghiệm vật tư (Biểu số 02). Dựa trên biên bản kiểm nghiệm đạt tiêu chuẩn, Phòng Kế hoạch lập Phiếu nhập kho (Mẫu 01-VT) thành 3 liên:
- Liên 1: Lưu tại Phòng Kế hoạch.
- Liên 2: Thủ kho giữ để ghi Thẻ kho, sau đó chuyển cho Kế toán vật tư ghi Sổ chi tiết NVL.
- Liên 3: Cán bộ thu mua chuyển cho Kế toán thanh toán cùng Hóa đơn GTGT để làm căn cứ thanh toán công nợ và ghi sổ.
- Thủ tục xuất kho: Căn cứ vào đơn đặt hàng, lệnh sản xuất của Tổng giám đốc và định mức tiêu hao, Phòng Kế hoạch lập Phiếu xuất kho (Mẫu 02-VT) thành 3 liên (Liên 1 lưu phòng kế hoạch, Liên 2 chuyển thủ kho ghi thẻ kho rồi gửi phòng Kế toán, Liên 3 giao bộ phận nhận hàng). Vì áp dụng phương pháp đơn giá bình quân cả kỳ dự trữ, Phiếu xuất kho phát sinh trong tháng chỉ ghi số lượng thực xuất; giá trị xuất kho được kế toán tính toán và ghi nhận vào cuối tháng.
2. Kế toán chi tiết nguyên vật liệu (Phương pháp ghi thẻ song song)
Doanh nghiệp tổ chức hạch toán chi tiết đồng thời tại Kho và Phòng Kế toán:
- Tại kho: Thủ kho mở Thẻ kho (Mẫu 06-VT) cho từng danh mục vật liệu (ví dụ: Thẻ kho gạo tẻ loại 1, Thẻ kho vỏ chai 330ml). Hàng ngày, căn cứ vào Phiếu nhập kho và Phiếu xuất kho đã ký nhận, thủ kho ghi chép số lượng thực nhập, thực xuất và tính số tồn kho trên thẻ kho.
- Tại phòng kế toán: Kế toán vật tư mở Sổ chi tiết nguyên vật liệu (Sổ chi tiết nhập kho, Sổ chi tiết xuất kho, Sổ chi tiết tồn kho) theo dõi chi tiết cả về số lượng và giá trị cho từng danh mục vật liệu. Cuối tháng, kế toán khóa sổ, tổng hợp số liệu để lập Bảng tổng hợp nhập – xuất – tồn. Số liệu số lượng trên Bảng tổng hợp được đối chiếu trực tiếp với Thẻ kho của thủ kho; số liệu giá trị được đối chiếu với Sổ Cái TK 152.
3. Kế toán tổng hợp nguyên vật liệu (Phương pháp kê khai thường xuyên)
Doanh nghiệp áp dụng hình thức ghi sổ Nhật ký chung và phương pháp kê khai thường xuyên:
- Hệ thống tài khoản sử dụng: Tài khoản cấp 1 TK 152 (Nguyên liệu, vật liệu) được chi tiết thành các tài khoản cấp 2:
- TK 1521: Nguyên vật liệu chính (chi tiết theo kho).
- TK 1522: Vật liệu phụ (chi tiết theo các kho 1, 2, 3, 4, 6).
- TK 1523: Nhiên liệu.
- TK 1524: Phụ tùng thay thế.
- TK 1525: Vật liệu, thiết bị xây dựng cơ bản.
- TK 1526: Phế liệu.
- TK 1527: Vật tư khác.
- Tài khoản chi phí tập hợp: TK 6211 (CP NVL chính trực tiếp), TK 62121 (CP NVL phụ sản xuất bia lon), TK 62122 (CP NVL phụ sản xuất bia chai 450ml), TK 62123 (CP NVL phụ sản xuất bia chai 330ml), TK 62124 (CP NVL phụ sản xuất bia hơi), TK 62131 (CP NVL phụ trực tiếp phân bổ), TK 62132 (CP hóa chất các loại), TK 627201 (Tổ xử lý nước), TK 627206 (Tổ vận chuyển), TK 627229 (Các bộ phận khác), TK 33332 (Thuế nhập khẩu), TK 331 (Phải trả người bán).
- Trình tự ghi sổ tổng hợp: Hàng ngày, căn cứ chứng từ gốc đã kiểm tra, kế toán phản ánh các nghiệp vụ vào Sổ Nhật ký chung, sau đó chuyển số liệu vào Sổ Cái TK 152. Cuối kỳ, kế toán lập Sổ tổng hợp chữ T của TK 152 và Bảng cân đối phát sinh các tài khoản để phục vụ lập Báo cáo tài chính.
| Danh mục chứng từ & sổ sách |
Ký hiệu / Mẫu số |
Bộ phận lập / Sử dụng |
Mục đích hạch toán |
| Biên bản kiểm nghiệm vật tư |
Biểu số 02 |
Ban kiểm nghiệm vật tư |
Xác nhận quy cách, chất lượng vật tư đạt chuẩn nhập kho |
| Phiếu nhập kho |
Mẫu số 01-VT |
Phòng Kế hoạch / Thủ kho |
Ghi nhận số lượng, giá trị nhập; cơ sở ghi thẻ kho và sổ chi tiết |
| Phiếu xuất kho |
Mẫu số 02-VT |
Phòng Kế hoạch / Thủ kho |
Ghi nhận số lượng xuất dùng cho sản xuất theo định mức |
| Thẻ kho |
MS 06-VT |
Thủ kho |
Theo dõi liên tục biến động số lượng nhập, xuất, tồn theo từng loại NVL |
| Sổ chi tiết NVL |
Biểu số 10, 11, 12 |
Kế toán vật tư |
Theo dõi chi tiết số lượng và giá trị nhập, xuất, tồn kho vật tư |
| Sổ Cái TK 152 |
Biểu số 15 |
Kế toán tổng hợp |
Tập hợp số phát sinh Nợ/Có và số dư tài khoản nguyên vật liệu |
| Sổ tổng hợp chữ T TK 152 |
Biểu số 13 |
Kế toán tổng hợp |
Tổng hợp quan hệ đối ứng tài khoản giữa TK 152 với TK 621, 627, 331, 33332 |
| Bảng cân đối phát sinh |
Biểu số 14 |
Kế toán tổng hợp |
Kiểm tra tính cân đối số phát sinh và số dư các tài khoản kế toán |
Chương 3: Hoàn thiện kế toán nguyên vật liệu tại Công ty TNHH Tập đoàn Carlsberg Việt Nam chi nhánh Miền Bắc
Chương 3 tổng kết các mặt đạt được, chỉ ra những tồn tại trong công tác quản lý, hạch toán NVL và nêu các nhóm giải pháp hoàn thiện.
1. Đánh giá ưu điểm
- Về quản lý vật tư: Đội ngũ cán bộ thu mua có kinh nghiệm, chủ động nguồn cung ổn định; hệ thống kho bãi được phân loại khoa học theo tính chất lý hóa của từng loại nguyên liệu ngành bia; thiết lập đầy đủ định mức dự trữ tối đa – tối thiểu và định mức tiêu hao nguyên vật liệu cho từng phân xưởng sản xuất.
- Về tổ chức bộ máy và phương pháp kế toán: Bộ máy kế toán phân công chuyên môn hóa rõ ràng. Áp dụng phương pháp kê khai thường xuyên giúp kiểm soát chặt chẽ giá trị tồn kho tại mọi thời điểm; hình thức Nhật ký chung phù hợp với quy trình xử lý thông tin trên máy vi tính; phương pháp thẻ song song có ưu điểm ghi chép đơn giản, thuận tiện trong việc đối chiếu số lượng giữa thủ kho và phòng kế toán.
2. Tồn tại và định hướng giải pháp
Dựa trên cấu trúc nghiên cứu, các hạn chế và giải pháp hoàn thiện tập trung vào các khía cạnh:
- Về công tác quản lý: Cần nâng cao tần suất và tính chặt chẽ trong công tác kiểm kê định kỳ tại các kho, tránh giao hoàn toàn việc tự kiểm tra cho các xưởng; kiểm soát hao hụt vật tư trong các khâu bốc dỡ, bảo quản.
- Về công tác chứng từ và hạch toán: Hoàn thiện việc cập nhật thông tin đơn giá xuất kho, tối ưu hóa quy trình luân chuyển chứng từ nhập – xuất giữa các phòng ban để thông tin kế toán được phản ánh kịp thời hơn trong kỳ.
Kết quả và đóng góp
Nghiên cứu đạt được các kết quả cụ thể sau:
- Minh họa quy trình kế toán bằng chứng từ và số liệu thực tế: Khóa luận trích xuất đầy đủ hệ thống biểu mẫu thực tế phát sinh trong tháng 04/2016 tại Carlsberg Việt Nam – Chi nhánh Miền Bắc (Hóa đơn GTGT số 0089245, Biên bản kiểm nghiệm số 30, Phiếu nhập kho số 143, Phiếu xuất kho số 241, 242, Thẻ kho, Sổ chi tiết NVL, Sổ Cái TK 152 với số dư nợ đầu kỳ $146.624.000\text{ đ}$, phát sinh nợ $121.496.000\text{ đ}$).
- Làm rõ tính đặc thù của kế toán ngành sản xuất bia: Phân tích chi tiết chuỗi luân chuyển và quản lý các nguyên liệu đặc thù (Malt, hoa Hublon, gạo đạt chuẩn tinh bột >95%, hóa chất xử lý nước và tẩy rửa).
- Đóng góp về mặt thực tiễn: Khóa luận làm rõ mối liên kết giữa phương pháp hạch toán thẻ song song với hình thức sổ Nhật ký chung và phương pháp kê khai thường xuyên, cung cấp căn cứ thực tiễn để hoàn thiện công tác quản lý và hạch toán vật tư tại doanh nghiệp sản xuất đồ uống quy mô lớn.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế: Phạm vi khảo sát số liệu thực chứng bị giới hạn trong khuôn khổ Chi nhánh Miền Bắc của Carlsberg Việt Nam với các dữ liệu kế toán trích dẫn tập trung trong giai đoạn tháng 03 – tháng 04 năm 2016; các phân tích chủ yếu tập trung vào phần hành kế toán tài chính đối với các nhóm nguyên liệu chính sản xuất bia.
- Hướng nghiên cứu tiếp theo: Mở rộng nghiên cứu sang công tác kế toán quản trị nguyên vật liệu (phân tích biến phí, định phí, phân tích chênh lệch giá và lượng tiêu hao NVL); khảo sát việc ứng dụng hệ thống hoạch định nguồn lực doanh nghiệp (ERP) đồng bộ toàn tập đoàn nhằm tự động hóa quy trình luân chuyển chứng từ từ khâu mua sắm đến hạch toán kho.
Giá trị tham khảo
Tài liệu là nguồn tham khảo hữu ích cho:
- Sinh viên chuyên ngành Kế toán, Kiểm toán, Tài chính doanh nghiệp: Tham khảo cách thức trình bày một chuyên đề/khóa luận tốt nghiệp hoàn chỉnh về phần hành kế toán nguyên vật liệu trong doanh nghiệp sản xuất.
- Kế toán viên và cán bộ quản lý kho tại các doanh nghiệp sản xuất thực phẩm – đồ uống: Tham khảo hệ thống biểu mẫu chứng từ (Biên bản kiểm nghiệm, Phiếu nhập kho, Phiếu xuất kho theo QĐ 15/2006/QĐ-BTC), sơ đồ luân chuyển chứng từ và phương pháp hạch toán chi tiết thẻ song song kết hợp Nhật ký chung.
Câu hỏi thường gặp
1. Doanh nghiệp áp dụng phương pháp nào để tính giá trị nguyên vật liệu xuất kho?
Doanh nghiệp áp dụng phương pháp giá bình quân cả kỳ dự trữ (bình quân gia quyền cả tháng). Đơn giá bình quân được tính vào cuối tháng dựa trên tổng giá trị và số lượng tồn đầu kỳ cộng với nhập trong kỳ; do đó trên các phiếu xuất kho phát sinh hàng ngày chỉ ghi nhận số lượng thực xuất, giá trị xuất kho được kế toán tính toán và ghi sổ vào cuối tháng.
2. Hạch toán chi tiết nguyên vật liệu tại đơn vị được tổ chức theo phương pháp nào?
Đơn vị áp dụng phương pháp ghi thẻ song song. Tại kho, thủ kho mở Thẻ kho ghi chép hàng ngày về mặt số lượng; tại phòng kế toán, kế toán vật tư mở Sổ chi tiết NVL ghi chép cả về số lượng và giá trị. Cuối tháng, số liệu số lượng trên Bảng tổng hợp nhập – xuất – tồn được đối chiếu trực tiếp với Thẻ kho.
3. Ban kiểm nghiệm vật tư tại doanh nghiệp gồm những ai và có chức năng gì?
Ban kiểm nghiệm vật tư gồm: đại diện Phòng Vật tư (Trưởng ban), đại diện Phòng Kỹ thuật (Ủy viên) và đại diện Thủ kho (Ủy viên). Ban kiểm nghiệm có nhiệm vụ kiểm tra quy cách, số lượng và chất lượng của các lô hàng mua về có giá trị lớn/khối lượng lớn, lập Biên bản kiểm nghiệm vật tư xác nhận đạt tiêu chuẩn trước khi thủ kho cho phép nhập kho.
4. Hình thức sổ kế toán tổng hợp và phương pháp kế toán hàng tồn kho áp dụng tại doanh nghiệp là gì?
Doanh nghiệp áp dụng hình thức sổ kế toán Nhật ký chung và phương pháp kê khai thường xuyên để theo dõi liên tục tình hình nhập, xuất, tồn kho nguyên vật liệu trên các tài khoản kế toán (TK 152 và các tài khoản chi tiết).
5. Các nguyên vật liệu chính phục vụ sản xuất bia tại đơn vị gồm những loại nào và có nguồn gốc từ đâu?
Các NVL chính gồm: Malt (lúa đại mạch nảy mầm khô đóng bao 50kg nhập khẩu từ Pháp, Úc, Hà Lan), Hops (hoa Hublon nhập khẩu từ Đức), Gạo tẻ/gạo nếp (thu mua nội địa với yêu cầu tinh bột >95%, độ ẩm 1–2%), đường, men và khí $CO_2$.
Kết luận
Khóa luận của tác giả Phạm Thị Liên Hoa đã hệ thống hóa toàn diện cơ sở lý luận và thực trạng công tác kế toán nguyên vật liệu tại Công ty TNHH Tập đoàn Carlsberg Việt Nam chi nhánh Miền Bắc. Nghiên cứu phản ánh chi tiết quy trình luân chuyển chứng từ, phương pháp hạch toán chi tiết theo thẻ song song và hạch toán tổng hợp theo hình thức Nhật ký chung đối với các chủng loại vật tư sản xuất bia đặc thù. Các đánh giá và nhóm giải pháp được đề xuất trong khóa luận bám sát đặc điểm vận hành của doanh nghiệp, mang lại giá trị tham khảo thiết thực cho công tác kế toán hàng tồn kho trong ngành sản xuất đồ uống.