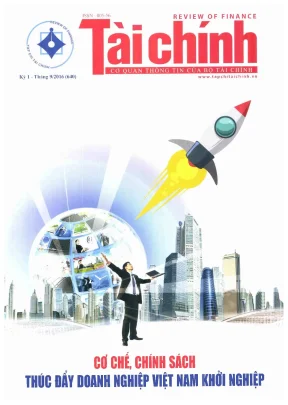
BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Các vấn đề và câu hỏi chính tài liệu giải quyết
- Hoàn thiện thể chế khởi nghiệp: Làm thế nào để xây dựng khung khổ pháp lý, chính sách thuế, tín dụng và vườn ươm tạo bệ đỡ cho hệ sinh thái khởi nghiệp đổi mới sáng tạo tại Việt Nam theo tinh thần Năm Quốc gia Khởi nghiệp 2016?
- Quản trị và công khai vốn nhà nước: Làm sao để tách bạch chức năng quản lý nhà nước và chức năng chủ sở hữu vốn tại các doanh nghiệp nhà nước (DNNN), khắc phục tình trạng "vừa đá bóng vừa thổi còi"?
- Thực thi chuẩn mực kế toán thuế (VAS 17): Những nhân tố nào tác động trực tiếp đến mức độ tuân thủ và lợi ích áp dụng Chuẩn mực kế toán thuế thu nhập doanh nghiệp trong thực tiễn doanh nghiệp?
- Khơi thông nguồn vốn đầu tư: Giải pháp nào giúp phát triển các kênh tài chính phi truyền thống như quỹ đầu tư mạo hiểm, thị trường vốn và quản trị danh mục chứng khoán năng động?
2. Danh mục thuật ngữ chuyên ngành quan trọng
- Hệ sinh thái khởi nghiệp (Startup Ecosystem)
- Khởi nghiệp đổi mới sáng tạo (Innovative Startups)
- Vốn đầu tư mạo hiểm (Venture Capital)
- Bệ đỡ chính sách tài chính (Financial Policy Scaffold)
- Vườn ươm doanh nghiệp (Business Incubator)
- Ưu đãi thuế thu nhập doanh nghiệp (Corporate Income Tax Incentives - CIT)
- Bảo lãnh tín dụng (Credit Guarantee)
- Gọi vốn cộng đồng (Crowdfunding)
- Quyền đại diện chủ sở hữu nhà nước (State Ownership Representation)
- Tách bạch chức năng quản lý (Separation of State Regulatory & Ownership Functions)
- Công khai tài chính (Financial Disclosure/Transparency)
- Mô hình Temasek (Temasek Model)
- Chuẩn mực kế toán thuế TNDN - VAS 17 (Vietnamese Accounting Standard 17)
- Phân tích nhân tố khám phá (Exploratory Factor Analysis - EFA)
- Hệ số Cronbach's Alpha (Cronbach's Alpha Reliability)
- Quản trị danh mục năng động (Active Portfolio Management)
- Doanh nghiệp nhỏ và vừa (Small and Medium Enterprises - SMEs)
- Phân cấp tài khóa (Fiscal Decentralization)
3. Đóng góp và điểm mới của tài liệu
- Định hình khung chính sách tài chính khởi nghiệp: Tổng hợp và đề xuất hệ thống giải pháp tài chính đồng bộ (thuế, tín dụng, sàn giao dịch chứng khoán khởi nghiệp) bám sát các nghị quyết nền tảng như Nghị quyết 19-2016/NQ-CP, Nghị quyết 35/NQ-CP và Đề án 844.
- Đổi mới mô hình quản trị vốn công: Đề xuất cơ chế tách bạch quyền sở hữu và quản lý hành chính đối với DNNN theo mô hình định chế đầu tư chuyên nghiệp (tương tự mô hình Temasek của Singapore hoặc SCIC mở rộng).
- Kiểm định thực chứng định lượng về VAS 17: Xác định mức độ ảnh hưởng của 5 nhóm nhân tố đối với việc thực thi chuẩn mực kế toán thuế TNDN, chứng minh tài liệu thực hành và trình độ chuyên môn giữ vai trò quyết định với hơn 70% phương sai được giải thích.
BƯỚC 2: NỘI DUNG SEO CHI TIẾT
Tổng quan nghiên cứu
Trong bối cảnh nền kinh tế Việt Nam bước vào giai đoạn chuyển đổi mô hình tăng trưởng, làn sóng khởi nghiệp đổi mới sáng tạo đã trở thành động lực then chốt nâng cao năng lực cạnh tranh quốc gia. Năm 2016 đánh dấu bước ngoặt quan trọng khi Chính phủ chính thức phát động phong trào "Quốc gia khởi nghiệp" thông qua hàng loạt quyết sách mang tính đột phá. Tuy nhiên, rào cản về vốn, thể chế pháp lý và năng lực quản trị vẫn là điểm nghẽn lớn cản trở sự bứt phá của cộng đồng doanh nghiệp tư nhân.
Tài liệu Tạp chí Tài chính (Số 640, Kỳ 1 - Tháng 9/2016), do Tổng biên tập Phạm Thu Phong chỉ đạo nội dung, đóng vai trò là cơ quan thông tin lý luận và nghiệp vụ hàng đầu của ngành tài chính. Ấn phẩm tập hợp hệ thống bài viết nghiên cứu chuyên sâu nhằm giải quyết bài toán hoàn thiện thể chế kinh tế thị trường. Nội dung tài liệu không chỉ phân tích các điểm nghẽn thể chế mà còn cung cấp các giải pháp tài khóa, tiền tệ và quản trị doanh nghiệp toàn diện.
Bằng phương pháp tiếp cận đa chiều, tài liệu kết hợp hài hòa giữa nghiên cứu lý luận chính sách vĩ mô và phân tích thực chứng định lượng vi mô. Các tác giả đã phân tích sâu sắc các cơ chế ưu đãi thuế, tín dụng khởi nghiệp, mô hình quản lý vốn nhà nước và đánh giá thực nghiệm việc tuân thủ chuẩn mực kế toán tại doanh nghiệp. Đây chính là nguồn tài liệu tham khảo giá trị cho các nhà hoạch định chính sách và giới nghiên cứu kinh tế.
Nội dung chi tiết
Cơ sở lý luận và thể chế thúc đẩy hệ sinh thái khởi nghiệp đổi mới sáng tạo
Hệ sinh thái khởi nghiệp bền vững đòi hỏi sự liên kết chặt chẽ giữa chính sách nhà nước, nguồn vốn đầu tư, cơ sở hạ tầng và văn hóa đổi mới sáng tạo. Dựa trên lý thuyết kinh tế hiện đại và kinh nghiệm từ các quốc gia tiên tiến như Israel, Hoa Kỳ và Hàn Quốc, khởi nghiệp sáng tạo không đơn thuần là thành lập doanh nghiệp mới. Đây là quá trình thương mại hóa các ý tưởng đột phá dựa trên nền tảng công nghệ cao và mô hình kinh doanh có khả năng tăng trưởng quy mô nhanh chóng.
Tại Việt Nam giai đoạn 2016, khung khổ pháp lý bắt đầu có những bước chuyển mình mạnh mẽ với Đề án "Hỗ trợ hệ sinh thái khởi nghiệp đổi mới sáng tạo quốc gia đến năm 2025" (Đề án 844) cùng Nghị quyết 35/NQ-CP. Tuy nhiên, các báo cáo từ Chỉ số Khởi nghiệp Toàn cầu (GEM) cho thấy tỷ lệ khởi sự kinh doanh của Việt Nam vẫn còn ở mức thấp. Nguyên nhân chủ yếu xuất phát từ tâm lý e ngại thất bại của cộng đồng và sự thiếu hụt các cơ chế hỗ trợ tài chính chuyên biệt.
Hơn nữa, hệ thống pháp luật thời điểm này vẫn chưa có định nghĩa pháp lý rõ ràng về doanh nghiệp khởi nghiệp sáng tạo. Hầu hết các chính sách ưu đãi vẫn bị lồng ghép chung trong khung khổ hỗ trợ doanh nghiệp nhỏ và vừa (DNNVV). Do đó, việc xây dựng một cơ sở lý thuyết hoàn chỉnh về cơ chế "bệ đỡ" tài chính là yêu cầu cấp thiết nhằm giúp các dự án tiềm năng vượt qua giai đoạn thử nghiệm đầy rủi ro.
+-----------------------------------------------------------------------+
|                    HỆ SINH THÁI KHỞI NGHIỆP TOÀN DIỆN                  |
+-----------------------------------------------------------------------+
|  [Chính sách & Thể chế] <---> [Hạ tầng & Vườn ươm] <---> [Thị trường]  |
|                                     ^                                 |
|                                     |                                 |
|                       [BỆ ĐỠ CHÍNH SÁCH TÀI CHÍNH]                    |
|             +-----------------------+-----------------------+         |
|             |                       |                       |         |
|      (Ưu đãi Thuế TNDN)      (Bảo lãnh Tín dụng)    (Vốn Mạo hiểm)    |
+-----------------------------------------------------------------------+
Phương pháp phân tích, mô hình quản trị vốn và thiết kế chính sách tài chính
Tài liệu triển khai phương pháp tiếp cận đa phương pháp, kết hợp phân tích so sánh quốc tế với các mô hình kinh tế lượng hiện đại. Đối với vấn đề tài chính khởi nghiệp, các chuyên gia đề xuất cấu trúc chính sách tài chính ba tầng bao gồm: ưu đãi thuế trực tiếp, cơ chế bảo lãnh tín dụng ngân hàng và thiết lập quỹ đầu tư mạo hiểm công - tư (PPP). Nhà nước tham gia góp vốn mồi không quá 30% nhằm thu hút nguồn lực tư nhân, đi kèm cơ chế thoái vốn rõ ràng.
Trong quản trị vốn nhà nước, tài liệu nhấn mạnh yêu cầu cấp bách phải tách bạch chức năng quản lý hành chính công quyền khỏi chức năng đại diện chủ sở hữu vốn. Mô hình định chế đầu tư chuyên nghiệp theo chuẩn mực Temasek của Singapore hoặc tái cấu trúc SCIC được xem là giải pháp căn cơ. Phương thức này loại bỏ tình trạng "vừa đá bóng, vừa thổi còi", đồng thời bắt buộc công khai báo cáo tài chính kiểm toán độc lập trên thị trường.
Mô hình tách bạch quản lý vốn nhà nước:
+---------------------------------------------------------------+
|                       CHÍNH PHỦ                               |
+-------------------------------+-------------------------------+
                                |
        +-----------------------+-----------------------+
        |                                               |
        v                                               v
[Chức năng Quản lý Nhà nước]           [Chức năng Chủ sở hữu Đầu tư]
- Bộ chuyên ngành, UBND tỉnh          - Định chế tài chính độc lập (SCIC/Temasek)
- Ban hành thể chế, kiểm tra           - Quản trị kinh doanh vốn, tối ưu lợi nhuận
- Giám sát thực thi pháp luật          - Minh bạch thông tin tài chính bắt buộc
Đặc biệt, nghiên cứu thực nghiệm của ThS. Nguyễn Thị Thu Hoàn sử dụng phương pháp phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính đa biến (OLS). Dữ liệu được thu thập qua khảo sát chuyên gia, kế toán trưởng và cán bộ thuế nhằm đo lường mức độ tuân thủ Chuẩn mực kế toán VAS 17. Mô hình hồi quy tổng quát được thiết lập như sau:
$$\text{LICM} = \beta_0 + \beta_1 \text{TDCM} + \beta_2 \text{CTTT} + \beta_3 \text{TVAN} + \beta_4 \text{HTCS} + \beta_5 \text{TLTH} + e$$
Trong đó, các biến đại diện gồm: Trình độ chuyên môn (TDCM), Công tác thanh tra (CTTT), Tư vấn chuyên nghiệp (TVAN), Hệ thống chính sách thuế (HTCS) và Tài liệu thực hành (TLTH). Kết quả kiểm định độ tin cậy thang đo Cronbach's Alpha đều đạt ngưỡng tin cậy cao ($> 0.60$), cùng hệ số KMO đạt $0.882$ bảo đảm tính phù hợp vượt trội của mô hình phân tích.
Kết quả nghiên cứu thực chứng và bài học ứng dụng thực tiễn
Kết quả phân tích mô hình hồi quy đa biến mang lại những phát hiện quan trọng có ý nghĩa thực tiễn cao cho công tác quản lý tài chính doanh nghiệp:
- Mức độ giải thích của mô hình: Hệ số xác định $R^2 = 0.707$ chỉ ra rằng 70.7% sự biến thiên của lợi ích khi thực thi VAS 17 được giải thích bởi 5 nhóm nhân tố trong mô hình.
- Thứ tự mức độ tác động: Hệ số hồi quy chuẩn hóa khẳng định "Tài liệu thực hành" có ảnh hưởng mạnh nhất ($24.9%$), tiếp theo là "Trình độ chuyên môn" ($23.3%$), "Hoạt động tư vấn" ($23.0%$), "Công tác thanh tra kiểm tra" ($14.4%$) và "Hệ thống chính sách thuế" ($14.0%$).
- Thực trạng quản trị danh mục chứng khoán: Nghiên cứu của ThS. Nguyễn Quang Khải trên 92 nhà đầu tư cá nhân có quy mô vốn trên 500 triệu đồng cho thấy phần lớn thị trường vẫn nghiêng về quản trị thụ động do thiếu công cụ phân tích và độ sâu thị trường còn hạn chế.
| Nhân tố tác động đến tuân thủ VAS 17 |
Hệ số hồi quy chuẩn hóa ($\beta$) |
Mức độ đóng góp (%) |
Thứ tự ưu tiên |
| Tài liệu hướng dẫn thực hành |
0.276 |
24.9% |
1 |
| Trình độ chuyên môn kế toán |
0.259 |
23.3% |
2 |
| Tư vấn hỗ trợ chuyên môn |
0.257 |
23.0% |
3 |
| Công tác thanh tra, kiểm tra |
0.165 |
14.4% |
4 |
| Hệ thống chính sách thuế |
0.161 |
14.0% |
5 |
Các phát hiện này mang lại hàm ý quản trị sâu sắc cho cơ quan quản lý và cộng đồng doanh nghiệp. Thay vì chỉ ban hành văn bản quy phạm chung chung, Bộ Tài chính cần sớm ban hành các sổ tay hướng dẫn thực hành kế toán chi tiết và tổ chức đào tạo chuẩn hóa định kỳ. Đối với doanh nghiệp, việc chuẩn hóa ghi nhận tài sản thuế thu nhập hoãn lại theo VAS 17 giúp minh bạch hóa bức tranh tài chính, tạo điều kiện thuận lợi để tiếp cận vốn ngân hàng và các quỹ ngoại.
Ai nên đọc tài liệu này?
Tài liệu cung cấp nguồn kiến thức học thuật và thực tiễn chuyên sâu, đặc biệt phù hợp với các nhóm đối tượng sau:
- Các nhà hoạch định chính sách và cán bộ quản lý nhà nước: Nắm bắt căn cứ thực tiễn để xây dựng Luật Hỗ trợ DNNVV, hoàn thiện cơ chế tài khóa, cải cách thủ tục hành chính và thiết kế các gói ưu đãi thuế hỗ trợ doanh nghiệp đổi mới sáng tạo.
- Nhà sáng lập doanh nghiệp và chủ sở hữu Startups/SMEs: Hiểu rõ các kênh tiếp cận vốn vay, quy trình vận hành vườn ươm, điều kiện hưởng miễn giảm thuế TNDN và các quy định pháp lý về gọi vốn đầu tư mạo hiểm.
- Chuyên viên kế toán, kiểm toán viên và giám đốc tài chính (CFO): Nắm vững kỹ thuật hạch toán, cập nhật chuẩn mực VAS 17 và chuẩn bị lộ trình chuyển đổi áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS/IAS 12).
- Giảng viên, nghiên cứu sinh và học viên cao học khối ngành Kinh tế - Tài chính: Khai thác dữ liệu thực chứng định lượng, phương pháp nghiên cứu EFA/OLS và khung lý thuyết về kinh tế thị trường phục vụ các công trình nghiên cứu khoa học.
Câu hỏi thường gặp
1. Chủ đề trọng tâm của Tạp chí Tài chính số 640 là gì?
Chủ đề trọng tâm của ấn phẩm là "Cơ chế, chính sách thúc đẩy doanh nghiệp Việt Nam khởi nghiệp". Số báo tập trung phân tích toàn diện các giải pháp về thuế, tín dụng, mô hình vườn ươm doanh nghiệp, khơi thông dòng vốn mạo hiểm và cải cách thể chế nhằm hiện thực hóa mục tiêu quốc gia khởi nghiệp.
2. Quy trình thiết kế chính sách tài chính cho doanh nghiệp khởi nghiệp gồm những bước nào?
Quy trình được triển khai qua 4 bước cơ bản:
- Xác lập tiêu chí pháp lý rõ ràng phân định doanh nghiệp khởi nghiệp đổi mới sáng tạo;
- Áp dụng chính sách miễn giảm thuế TNDN giai đoạn đầu từ 3-5 năm;
- Thiết lập cơ chế bảo lãnh tín dụng và quỹ đầu tư mạo hiểm có vốn mồi nhà nước;
- Hoàn thiện các vườn ươm công nghệ và tạo lập sàn giao dịch vốn chuyên biệt.
3. Tại sao cần tách bạch chức năng quản lý nhà nước và chức năng chủ sở hữu tại DNNN?
Việc tách bạch nhằm loại bỏ triệt để xung đột lợi ích "vừa đá bóng vừa thổi còi". Mô hình này bảo đảm quyền tự chủ kinh doanh linh hoạt cho doanh nghiệp theo cơ chế thị trường, nâng cao tính minh bạch tài chính, hạn chế thất thoát vốn công và nâng cao hiệu lực giám sát của các cơ quan quản lý nhà nước.
4. Khi nào doanh nghiệp bắt buộc phải thực thi Chuẩn mực kế toán VAS 17?
Doanh nghiệp áp dụng Chuẩn mực kế toán VAS 17 khi lập và trình bày báo cáo tài chính năm có phát sinh chênh lệch giữa lợi nhuận kế toán và thu nhập chịu thuế. Việc tuân thủ này giúp ghi nhận chính xác chi phí thuế TNDN hiện hành cũng như tài sản và thuế TNDN hoãn lại.
5. Nhân tố nào ảnh hưởng mạnh nhất đến việc tuân thủ chuẩn mực VAS 17 tại doanh nghiệp?
Theo kết quả kiểm định hồi quy thực chứng, nhân tố Tài liệu hướng dẫn thực hành có tác động mạnh nhất, chiếm tỷ trọng $24.9%$ trong mô hình giải thích. Theo sát phía sau là Trình độ chuyên môn của đội ngũ kế toán với tỷ trọng $23.3%$.
Kết luận
- Định vị chính sách toàn diện: Tài chính số 640 định hình rõ nét vai trò "bệ đỡ" của chính sách tài khóa và tín dụng đối với sự phát triển của hệ sinh thái khởi nghiệp Việt Nam.
- Cải cách quản trị vốn công: Tách bạch quyền sở hữu nhà nước qua mô hình định chế chuyên nghiệp là chìa khóa then chốt giúp minh bạch hóa thị trường.
- Chuẩn hóa nghiệp vụ kế toán: Thực thi chuẩn mực VAS 17 phụ thuộc mật thiết vào chất lượng tài liệu thực hành và năng lực chuyên môn của đội ngũ kế toán viên.
- Mở rộng nghiên cứu: Giai đoạn tiếp theo cần đi sâu đánh giá tác động của IFRS đối với thị trường chứng khoán và hoàn thiện khung pháp lý về công nghệ tài chính (Fintech).
Bạn có thể tham khảo thêm các bài viết chuyên sâu trên trang thông tin chính thức của ngành tài chính để cập nhật những thay đổi pháp lý mới nhất. Hãy chủ động rà soát hệ thống kế toán và xây dựng chiến lược tiếp cận nguồn vốn linh hoạt ngay hôm nay để tối ưu hóa hiệu quả hoạt động cho doanh nghiệp!