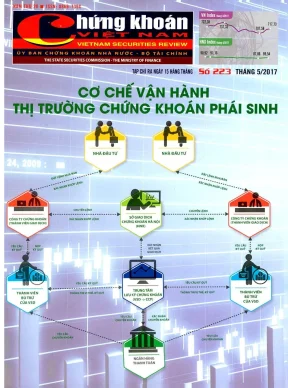
BƯỚC 1: PHÂN TÍCH TÀI LIỆU
1. Vấn đề và câu hỏi chính mà tài liệu giải quyết
- Cơ chế vận hành thị trường chứng khoán phái sinh (TTCKPS): Cấu trúc kỹ thuật, quy trình đặt lệnh, khớp lệnh, biên độ dao động giá và lịch giao dịch các sản phẩm phái sinh đầu tiên (HĐTL chỉ số VN30, HĐTL Trái phiếu Chính phủ) tại Việt Nam được thiết lập ra sao?
- Mô hình Đối tác bù trừ trung tâm (Central Counterparty - CCP): Bản chất cơ chế thế vị (novation), vai trò bảo lãnh thanh toán và phương thức phòng ngừa rủi ro mất khả năng thanh toán của Trung tâm Lưu ký Chứng khoán Việt Nam (VSD) được tổ chức như thế nào?
- Hệ thống quản trị rủi ro đa tầng: Các cấp độ quản trị rủi ro từ cơ quan quản lý, Sở Giao dịch Chứng khoán Hà Nội (HNX), VSD, Thành viên bù trừ (TVBT) đến nhà đầu tư cá nhân/tổ chức được định lượng và phân định trách nhiệm ra sao?
- Tác động vĩ mô và định hướng tái cấu trúc: TTCKPS đóng vai trò gì trong việc hoàn thiện cấu trúc thị trường tài chính, cung cấp công cụ phòng hộ (hedging) và giảm tải áp lực cung ứng vốn trung - dài hạn cho hệ thống ngân hàng thương mại?
2. Trích xuất thuật ngữ chuyên ngành quan trọng
- Thị trường chứng khoán phái sinh (TTCKPS) (Derivatives Market)
- Hợp đồng tương lai (HĐTL) (Futures Contract)
- Mô hình Đối tác bù trừ trung tâm (CCP) (Central Counterparty)
- Cơ chế thế vị (Novation)
- Bù trừ ròng đa phương (Multilateral Netting)
- Ký quỹ ban đầu (Initial Margin - IM)
- Ký quỹ biến đổi (Variation Margin - VM)
- Ký quỹ duy trì (Maintenance Margin)
- Ký quỹ đảm bảo thực hiện (Delivery Margin - DM)
- Tỷ lệ chiết khấu tài sản thế chấp (Haircut)
- Giá trị chịu rủi ro (VaR) (Value at Risk)
- Kiểm tra sức chịu đựng (Stress Testing)
- Thành viên bù trừ chung (GCM) (General Clearing Member)
- Thành viên bù trừ trực tiếp (DCM) (Direct Clearing Member)
- Vị thế mở (Open Interest / Open Position)
- Giới hạn vị thế (Position Limit)
- Giá thanh toán cuối ngày (DSP) (Daily Settlement Price)
- Giá thanh toán cuối cùng (FSP) (Final Settlement Price)
- Quỹ bù trừ (Clearing Fund)
- Phòng hộ rủi ro (Hedging)
3. Đóng góp và điểm mới của tài liệu
- Khái quát toàn diện kiến trúc vận hành TTCKPS Việt Nam: Cung cấp bức tranh tổng thể về hạ tầng giao dịch, hệ thống định chế trung gian và cơ sở pháp lý (Nghị định 42/2015/NĐ-CP, Thông tư 11/2016/TT-BTC, Thông tư 23/2017/TT-BTC) trước thời điểm thị trường chính thức bấm nút khai trương năm 2017.
- Làm rõ cơ chế kỹ thuật của mô hình CCP: Phân tích chi tiết quy trình chuyển đổi rủi ro đối tác thông qua nguyên tắc thế vị, cơ chế phân bổ tổn thất nhiều lớp (default waterfall) và việc ứng dụng mô hình định lượng VaR hiện đại thay thế cho hệ thống SPAN truyền thống.
- Định hướng chiến lược quản trị rủi ro liên thị trường: Đưa ra khung tham chiếu thực tiễn cho nhà đầu tư và thành viên thị trường trong việc sử dụng sản phẩm phái sinh để bảo vệ danh mục cơ sở, đồng thời chuẩn hóa quy trình ký quỹ và xử lý vi phạm tỷ lệ tài sản theo thời gian thực (real-time).
BƯỚC 2: NỘI DUNG CONTENT CHI TIẾT
Tổng quan nghiên cứu
Thị trường tài chính hiện đại luôn đòi hỏi các công cụ phân tán rủi ro tinh vi nhằm đảm bảo tính thanh khoản và ổn định kinh tế vĩ mô. Tại Việt Nam, sau hơn 17 năm hình thành thị trường chứng khoán cơ sở, sự ra đời của thị trường chứng khoán phái sinh (TTCKPS) vào năm 2017 đánh dấu bước chuyển mình chiến lược trong việc hoàn thiện cấu trúc thị trường vốn. Nghiên cứu tổng hợp chuyên đề từ Tạp chí Chứng khoán (Cơ quan ngôn luận của Ủy ban Chứng khoán Nhà nước - Bộ Tài chính) tập trung phân tích sâu sắc các trụ cột kỹ thuật cốt lõi: cơ chế giao dịch tập trung tại HNX, hệ thống bù trừ thanh toán áp dụng mô hình đối tác trung tâm (CCP) tại VSD, cùng khung quản trị rủi ro đa tầng.
Bên cạnh vai trò đa dạng hóa danh mục đầu tư, nghiên cứu giải quyết khoảng trống thực tiễn lớn về hạ tầng quản trị rủi ro hệ thống khi các biến động giá trên thị trường cơ sở tác động trực tiếp đến tâm lý nhà đầu tư. Thông qua góc nhìn phân tích từ các nhà hoạch định chính sách, tài liệu làm sáng tỏ phương thức vận hành của các sản phẩm chuẩn hóa như Hợp đồng tương lai chỉ số VN30 và Trái phiếu Chính phủ. Tiếp cận theo hướng kết hợp giữa cơ sở lý luận tài chính định lượng và thực tiễn thiết kế hệ thống, tài liệu phác thảo chi tiết lộ trình vận hành, tiêu chuẩn hóa nghiệp vụ ký quỹ, cũng như cơ chế thế vị giúp triệt tiêu rủi ro đối tác thanh toán.
Nội dung chi tiết
Cơ sở lý thuyết và khung pháp lý thiết lập thị trường phái sinh
Sự hình thành của TTCKPS tại các nền kinh tế mới nổi bắt nguồn từ nhu cầu phòng hộ rủi ro biến động giá (hedging) của các nhà đầu tư tổ chức và cá nhân. Theo lý thuyết thị trường tài chính, chứng khoán phái sinh là công cụ chuyển giao rủi ro từ những chủ thể e ngại rủi ro sang những chủ thể có khả năng chấp nhận rủi ro (speculators). Tại Việt Nam, Quyết định số 366/QĐ-TTg của Thủ tướng Chính phủ, Nghị định 42/2015/NĐ-CP và hệ thống Thông tư hướng dẫn (Thông tư 11/2016/TT-BTC, Thông tư 23/2017/TT-BTC) đã thiết lập nền tảng pháp lý vững chắc cho việc ra đời thị trường.
+-----------------------------------------------------------------------+
|                 KHUNG PHÁP LÝ & ĐỊNH CHẾ VẬN HÀNH TTCKPS              |
+-----------------------------------------------------------------------+
|  Ủy ban Chứng khoán Nhà nước (UBCKNN) - Cơ quan quản lý cao nhất      |
+------------------------------------+----------------------------------+
                                     |
           +-------------------------+-------------------------+
           |                                                   |
           v                                                   v
+-----------------------+                         +---------------------+
| Sở Giao dịch Hà Nội   |                         | Trung tâm Lưu ký    |
|        (HNX)          |                         |  Chứng khoán (VSD)  |
+-----------------------+                         +---------------------+
| - Khớp lệnh liên tục  |                         | - Mô hình CCP       |
| - Khớp lệnh định kỳ   |                         | - Cơ chế thế vị     |
| - Kiểm soát biên độ   |                         | - Quản lý ký quỹ    |
+-----------+-----------+                         +----------+----------+
            |                                                |
            +------------------------+-----------------------+
                                     |
                                     v
                  +-------------------------------------+
                  |   Thành viên Giao dịch / Bù trừ     |
                  |     (Công ty Chứng khoán, NHTM)     |
                  +-------------------------------------+
Đặc thù của chứng khoán phái sinh là tỷ lệ đòn bẩy tài chính cao và chu kỳ thanh toán kéo dài. Do đó, khung pháp lý ban đầu lựa chọn các tài sản cơ sở có tính đại diện cao và thanh khoản lớn: chỉ số cổ phiếu VN30 và Trái phiếu Chính phủ kỳ hạn 5 năm. Việc chuẩn hóa mẫu hợp đồng giúp thị trường tập trung hóa thanh khoản, hạn chế sự phân tán và tạo điều kiện minh bạch hóa định giá.
Mặt khác, các nghiên cứu quốc tế từ IOSCO và BIS chỉ ra rằng, nếu thiếu cơ chế quản lý tập trung, các hợp đồng phái sinh thỏa thuận song phương (OTC) dễ dẫn đến hiệu ứng domino khi xảy ra đổ vỡ tín dụng. Vì vậy, việc thiết lập thị trường tập trung có tổ chức là điều kiện tiên quyết giúp bảo vệ quyền lợi nhà đầu tư nhỏ lẻ, đồng thời kiểm soát rủi ro hệ thống ở quy mô toàn nền kinh tế.
Mô hình Đối tác bù trừ trung tâm (CCP) và quy trình vận hành giao dịch
Trụ cột kỹ thuật quan trọng nhất của TTCKPS là mô hình Đối tác bù trừ trung tâm (CCP) do VSD đảm trách. Trong mô hình này, thông qua cơ chế thế vị (novation), CCP đứng vào vị trí trung gian giữa các bên tham gia giao dịch: trở thành người mua của tất cả người bán và người bán của tất cả người mua. Khi một bên mất khả năng thanh toán, nghĩa vụ tài chính đối với bên còn lại vẫn được CCP bảo đảm tuyệt đối.
Giao dịch gốc:
    [Nhà đầu tư Mua] <-------------------------------> [Nhà đầu tư Bán]

Sau cơ chế Thế vị (Novation) qua CCP:
    [Nhà đầu tư Mua] <====== Bù trừ ======> [ CCP ] <====== Bù trừ ======> [Nhà đầu tư Bán]
                                            (VSD)
Quy trình giao dịch và bù trừ thanh toán bao gồm các bước phối hợp chặt chẽ giữa HNX, VSD và Ngân hàng Thanh toán:
- Mở tài khoản và ký quỹ trước giao dịch: Nhà đầu tư ký hợp đồng mở tài khoản giao dịch tại CTCK thành viên HNX và mở tài khoản ký quỹ tại Thành viên bù trừ (TVBT) do VSD chấp thuận. Trước khi phát sinh lệnh đặt, tài khoản phải đảm bảo tỷ lệ ký quỹ ban đầu (Initial Margin - IM).
- Khớp lệnh tại HNX: Lệnh giao dịch (LO, ATO, ATC, MTL, MOK, MAK) được so khớp tự động theo thứ tự ưu tiên về giá và thời gian. Phiên giao dịch mở cửa trước thị trường cơ sở 15 phút (bắt đầu từ 8:45 AM) nhằm tạo tín hiệu dẫn dắt giá.
- Thế vị và đối soát thời gian thực: Ngay khi lệnh khớp thành công, dữ liệu được chuyển tuyến trực tiếp (real-time) sang hệ thống VSD để kích hoạt cơ chế thế vị và theo dõi vị thế mở (Open Interest).
- Định giá và thanh toán lãi/lỗ vị thế hàng ngày: Cuối mỗi ngày giao dịch, VSD xác định Giá thanh toán cuối ngày (DSP). Khoản lãi/lỗ ròng được hạch toán trực tiếp bằng tiền mặt vào tài khoản nhà đầu tư trước ngày giao dịch tiếp theo.
Tài sản ký quỹ được VSD chấp thuận bao gồm tiền mặt và chứng khoán có tính thanh khoản cao (sau khi áp dụng tỷ lệ chiết khấu haircut như TPCP chiết khấu 5%, cổ phiếu niêm yết chiết khấu 30%). Giá trị ký quỹ bằng chứng khoán không vượt quá 20% tổng giá trị tài sản ký quỹ yêu cầu.
Hệ thống quản trị rủi ro đa tầng và giá trị ứng dụng thực tiễn
Để vận hành an toàn trước các cú sốc thị trường, hệ thống quản lý rủi ro được thiết kế đồng bộ theo mô hình đa tầng bảo vệ:
+------------------------------------------------------------------------+
|                 HỆ THỐNG PHÒNG VỆ RỦI RO ĐA TẦNG (CCP)                |
+------------------------------------------------------------------------+
|  Tầng 1: Ký quỹ Nhà đầu tư (IM, VM, DM tính theo mô hình VaR)          |
+-----------------------------------+------------------------------------+
                                    |
                                    v
|  Tầng 2: Vốn đệm và Đóng góp Quỹ bù trừ của Thành viên bù trừ (GCM/DCM)|
+-----------------------------------+------------------------------------+
                                    |
                                    v
|  Tầng 3: Quỹ dự phòng rủi ro và Vốn tự có của CCP (VSD)                |
+-----------------------------------+------------------------------------+
                                    |
                                    v
|  Tầng 4: Cơ chế đóng vị thế bắt buộc & Bán thanh lý tài sản thế chấp   |
+------------------------------------------------------------------------+
- Định lượng rủi ro bằng mô hình VaR (Value at Risk): Thay vì áp dụng phương pháp SPAN cố định 16 kịch bản biến động, VSD ứng dụng mô hình VaR dựa trên chuỗi dữ liệu lịch sử tối thiểu 90 ngày giao dịch. Phương pháp này cho phép tính toán chính xác mức lỗ tối đa kỳ vọng trong điều kiện thị trường bình thường với độ tin cậy thống kê cao.
- Cơ chế cảnh báo tỷ lệ sử dụng tài sản ký quỹ: VSD giám sát liên tục tỷ lệ đòn bẩy tới từng tài khoản. Khi tỷ lệ sử dụng chạm ngưỡng 100%, hệ thống tự động cảnh báo và ngắt quyền mở vị thế mới; nếu tỷ lệ vượt ngưỡng an toàn do biến động giá bất lợi, lệnh gọi ký quỹ (Margin Call) được kích hoạt buộc nhà đầu tư nộp tiền bổ sung hoặc đóng bớt vị thế.
- Tháp xử lý mất khả năng thanh toán (Default Waterfall): Trường hợp thành viên bù trừ mất thanh khoản, VSD tuần tự kích hoạt: (1) Tiền ký quỹ của thành viên đó; (2) Đóng góp của thành viên vào Quỹ bù trừ; (3) Quỹ bù trừ của các thành viên khác; (4) Quỹ phòng ngừa rủi ro của VSD; (5) Vốn tự có của CCP.
Ứng dụng thực tiễn của cơ chế này mang lại lợi ích to lớn: cung cấp công cụ Hedging hoàn hảo cho các nhà quản lý quỹ phòng hộ danh mục cổ phiếu trước các chu kỳ downtrend; hỗ trợ định chế ngân hàng cố định hóa lãi suất qua HĐTL Trái phiếu; và thúc đẩy tái cấu trúc năng lực vốn của các công ty chứng khoán lên mức nghìn tỷ đồng.
Ai nên đọc tài liệu này?
Tài liệu là cẩm nang nghiệp vụ và tài liệu tham khảo học thuật chuyên sâu dành cho các đối tượng:
- Chuyên viên môi giới, phân tích và quản trị rủi ro tại CTCK: Cần nắm vững quy chế giao dịch HNX, quy trình hạch toán tài khoản ký quỹ TVBT và phương pháp kiểm soát ngưỡng vi phạm tài sản của khách hàng.
- Nhà đầu tư cá nhân và tổ chức chuyên nghiệp: Cần hiểu rõ cơ chế đòn bẩy, cách tính lãi/lỗ vị thế hàng ngày, cấu trúc mã hợp đồng tương lai và kỹ thuật Hedging để quản trị vốn an toàn.
- Cán bộ quản lý tại các định chế tài chính, Ngân hàng Thương mại: Cần nghiên cứu tiêu chuẩn tham gia làm Thành viên bù trừ chung (GCM), Thành viên bù trừ trực tiếp (DCM) và cơ chế bù trừ thanh toán liên ngân hàng.
- Giảng viên, sinh viên và nhà nghiên cứu ngành Tài chính - Ngân hàng: Cần tài liệu chuẩn xác về cấu trúc vi mô thị trường (Market Microstructure), mô hình CCP và toán tài chính định lượng VaR trong quản trị rủi ro.
Câu hỏi thường gặp
Mô hình Đối tác bù trừ trung tâm (CCP) trên thị trường chứng khoán phái sinh là gì?
CCP là định chế trung gian tài chính đứng giữa các bên mua và bán. Thông qua nghiệp vụ thế vị, CCP trở thành người bán của mọi người mua và người mua của mọi người bán, đảm bảo thanh toán thông suốt ngay cả khi một bên mất khả năng chi trả.
Quy trình nộp ký quỹ và thanh toán lãi/lỗ vị thế diễn ra như thế nào?
Nhà đầu tư nộp ký quỹ ban đầu (bằng tiền mặt hoặc chứng khoán hợp lệ) tại TVBT trước khi đặt lệnh. Cuối ngày, VSD tính toán chênh lệch giá thanh toán thực tế và tự động ghi có hoặc khấu trừ lãi/lỗ trực tiếp vào tài khoản tiền gửi của nhà đầu tư.
Tại sao thị trường chứng khoán phái sinh lại mở cửa giao dịch trước thị trường cơ sở 15 phút?
Việc mở cửa lúc 8:45 AM (trước thị trường cơ sở 15 phút) giúp TTCKPS thực hiện chức năng định giá sớm và phát tín hiệu tâm lý thị trường. Nhà đầu tư dựa vào biến động của chỉ số tương lai để đưa ra chiến lược giao dịch hợp lý trên thị trường cổ phiếu cơ sở.
Khi nào nhà đầu tư nhận được lệnh gọi ký quỹ (Margin Call)?
Lệnh gọi ký quỹ phát sinh khi giá trị tài sản ký quỹ sụt giảm dưới mức Ký quỹ Duy trì do biến động giá bất lợi. Nhà đầu tư phải bổ sung tiền ký quỹ hoặc chủ động đóng bớt vị thế mở trước thời hạn quy định để tránh bị xử lý thanh lý bắt buộc.
Các tài sản nào được chấp thuận làm tài sản ký quỹ tại VSD?
Tài sản ký quỹ hợp lệ gồm tiền đồng Việt Nam và chứng khoán đáp ứng tiêu chí thanh khoản của VSD. Tiền mặt là bắt buộc cho tỷ lệ thanh toán hàng ngày, trong khi chứng khoán (TPCP chiết khấu 5%, cổ phiếu niêm yết chiết khấu 30%) chỉ được chiếm tối đa 20% giá trị ký quỹ.
Kết luận
Việc vận hành thị trường chứng khoán phái sinh theo chuẩn mực quốc tế là cột mốc then chốt trong tiến trình hiện đại hóa thị trường tài chính Việt Nam. Nhờ tích hợp hạ tầng giao dịch hiện đại tại HNX cùng mô hình đối tác bù trừ trung tâm CCP đa lớp tại VSD, thị trường tạo ra cơ chế phòng ngừa rủi ro hữu hiệu cho toàn bộ nền kinh tế.
Các điểm cốt lõi cần ghi nhớ:
- Mô hình CCP với cơ chế thế vị là chìa khóa triệt tiêu rủi ro đối tác thanh toán trong các giao dịch phái sinh.
- Hệ thống quản trị rủi ro dựa trên phương pháp định lượng VaR và cơ chế giám sát tài khoản thời gian thực giúp ngăn chặn nguy cơ vỡ nợ dây chuyền.
- Nhà đầu tư cần tuân thủ nghiêm ngặt kỷ luật ký quỹ và nắm rõ bản chất đòn bẩy hai chiều của sản phẩm Hợp đồng tương lai.
Trong giai đoạn tiếp theo, thị trường tiếp tục mở rộng thêm các lớp tài sản mới như Hợp đồng quyền chọn (Options), HĐTL trên các rổ chỉ số ngành chuyên biệt và mở rộng mạng lưới liên thông quốc tế. Hãy trang bị vững chắc kiến thức chuyên môn và tham khảo kỹ các quy chế nghiệp vụ để tối ưu hóa hiệu quả đầu tư và kiểm soát rủi ro danh mục.