Bối cảnh và vấn đề nghiên cứu
Trong nền kinh tế thị trường, các doanh nghiệp thương mại đóng vai trò cầu nối trung gian giữa khâu sản xuất và tiêu dùng thông qua chu trình khép kín: Mua vào – Dự trữ – Bán ra. Trong đó, bán hàng là khâu cuối cùng và giữ vị trí quyết định đến sự tồn tại và phát triển của doanh nghiệp. Hoạt động bán hàng giúp doanh nghiệp thu hồi vốn, bù đắp các chi phí đã bỏ ra trong kỳ kinh doanh, thực hiện giá trị sản phẩm và tạo nguồn tích lũy để tái đầu tư mở rộng quy mô.
Để quản lý hiệu quả hoạt động kinh doanh, công tác kế toán bán hàng và xác định kết quả bán hàng là công cụ quản lý trọng yếu, cung cấp thông tin tài chính chính xác, kịp thời phục vụ quá trình ra quyết định của ban lãnh đạo. Xuất phát từ yêu cầu thực tiễn đó, tác giả Hoàng Thị Chinh đã thực hiện chuyên đề tốt nghiệp nhằm nghiên cứu, đánh giá thực trạng và đề xuất các giải pháp hoàn thiện phần hành kế toán này tại một doanh nghiệp thương mại cụ thể.
Mục tiêu và nhiệm vụ nghiên cứu của đề tài bao gồm:
- Hệ thống hóa các đặc điểm hoạt động kinh doanh, tổ chức quản lý bán hàng và xác định kết quả bán hàng tại đơn vị thực tập.
- Khảo sát và phân tích thực trạng công tác hạch toán kế toán doanh thu, giá vốn hàng bán, chi phí quản lý doanh nghiệp và quy trình xác định kết quả kinh doanh tại doanh nghiệp.
- Đánh giá những ưu điểm đạt được và các hạn chế còn tồn tại trong tổ chức công tác kế toán bán hàng, từ đó đề xuất các giải pháp nhằm hoàn thiện công tác kế toán bán hàng và xác định kết quả bán hàng.
- Đối tượng nghiên cứu: Công tác kế toán bán hàng và xác định kết quả bán hàng (bao gồm kế toán doanh thu, giá vốn hàng bán, chi phí quản lý và xác định kết quả kinh doanh).
- Phạm vi không gian: Công ty Cổ phần Vật tư Thiết bị và Khoa học kỹ thuật (Địa chỉ: Số 64 ngõ 221 Tôn Đức Thắng, Đống Đa, Hà Nội).
- Phạm vi thời gian: Số liệu và chứng từ kế toán thực tế được thu thập và khảo sát chủ yếu trong tháng 01 năm 2015.
Cơ sở lý thuyết và phương pháp
Khóa luận vận dụng hệ thống lý luận kế toán doanh nghiệp thương mại kết hợp với các quy định pháp lý hiện hành của Bộ Tài chính Việt Nam:
- Chế độ kế toán áp dụng: Đơn vị áp dụng chế độ kế toán doanh nghiệp vừa và nhỏ theo Quyết định số 48/2006/QĐ-BTC ngày 14/09/2006 của Bộ Tài chính, đồng thời cập nhật một số biểu mẫu chứng từ kế toán ban hành theo Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính.
- Phương pháp kế toán thuế GTGT: Phương pháp khấu trừ.
- Phương pháp xác định giá vốn hàng xuất kho: Phương pháp giá đích danh kết hợp phân bổ chi phí thu mua đối với hàng nhập nội địa; áp dụng điều kiện giá CIF đối với các lô hàng nhập khẩu ủy thác.
- Hệ thống tài khoản chủ yếu: TK 511 (Doanh thu bán hàng và cung cấp dịch vụ), TK 632 (Giá vốn hàng bán), TK 642 (Chi phí quản lý doanh nghiệp), TK 911 (Xác định kết quả kinh doanh), TK 156 (Hàng hóa), TK 131 (Phải thu của khách hàng), TK 331 (Phải trả cho người bán), TK 111 (Tiền mặt), TK 112 (Tiền gửi ngân hàng), TK 214 (Hao mòn tài sản cố định).
Phương pháp nghiên cứu được tác giả triển khai bao gồm:
- Phương pháp thu thập chứng từ gốc: Tiếp cận và trích xuất các chứng từ kế toán thực tế tại doanh nghiệp như Hóa đơn GTGT, Phiếu xuất kho, Phiếu nhập kho, Phiếu thu, Phiếu chi, Giấy báo Có ngân hàng, Bảng trích khấu hao TSCĐ, Bảng thanh toán tiền lương.
- Phương pháp hạch toán và ghi sổ kế toán: Phân tích quy trình luân chuyển chứng từ từ khâu lập chứng từ, ghi sổ kế toán chi tiết, tổng hợp vào sổ cái và lập báo cáo kết quả kinh doanh.
- Phương pháp phân tích - tổng hợp số liệu: Phân loại doanh thu theo phương thức bán hàng, phân bổ chi phí vận chuyển theo tiêu thức trị giá mua hàng và đối ứng tài khoản tổng hợp.
Nội dung chính theo từng chương
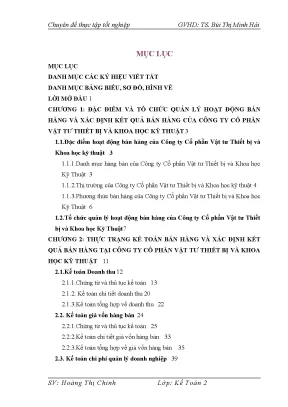
Chương 1: Đặc điểm và tổ chức quản lý hoạt động bán hàng và xác định kết quả bán hàng của Công ty Cổ phần Vật tư Thiết bị và Khoa học kỹ thuật
Chương này trình bày tổng quan về đặc điểm hoạt động kinh doanh, cơ cấu mặt hàng, thị trường và mô hình tổ chức quản lý của đơn vị:
- Đặc điểm ngành hàng: Công ty kinh doanh hơn 300 mặt hàng thuộc nhóm vật tư tiêu hao và thiết bị y tế phục vụ công tác khám chữa bệnh và lắp đặt dây chuyền sản xuất thuốc (thuốc viên, thuốc mỡ, thuốc nước, thuốc tiêm, đông dược). Danh mục hàng hóa chính gồm: Phim chụp Xquang, giấy siêu âm, chỉ vicryl, máy đo huyết áp XB-11B, máy siêu âm 4 chiều, máy xét nghiệm sinh hóa, máy thở oxy, máy hút dịch, mặt nạ thanh quản, hóa chất xét nghiệm (Cleanac, Isotonac, Hemolynac), găng tay, bông băng, cồn, test thử HIV, test HBs-Ag.
- Thị trường tiêu thụ: Mạng rộng khắp ba miền Bắc – Trung – Nam. Khách hàng chủ yếu là các bệnh viện lớn (Bệnh viện Bạch Mai, Bệnh viện Việt Đức, Bệnh viện E, Bệnh viện 19-8, Bệnh viện Đa khoa Đông Anh, Bệnh viện Da liễu, Đại học Y Hà Nội, Viện Vệ sinh Dịch tễ Trung ương) và các công ty dược phẩm, thiết bị y tế.
- Kênh phân phối và tỷ trọng doanh thu:
- Bán buôn: Chiếm 63% tổng doanh thu, đối tượng chính là bệnh viện, phòng khám đa khoa, mặt hàng chủ yếu là dụng cụ phòng mổ.
- Bán lẻ: Chiếm 30% tổng doanh thu, thực hiện qua cửa hàng trực thuộc có tư cách pháp nhân riêng và hạch toán độc lập theo phương thức chứng từ ghi sổ.
- Bán qua đại lý: Chiếm 7% tổng doanh thu, chủ yếu là các nhà thuốc quy mô nhỏ tại các huyện ngoại thành Hà Nội.
- Phương thức thanh toán: Áp dụng thanh toán bằng tiền mặt, chuyển khoản qua ngân hàng (thư tín dụng, ủy nhiệm chi) và hình thức bán chịu theo thỏa thuận hợp đồng.
- Cơ cấu tổ chức quản lý bán hàng: Sự phối hợp giữa Ban Giám đốc (phê duyệt hợp đồng), Phòng Kinh doanh (tìm kiếm khách hàng, lập hợp đồng, giao nhận), Bộ phận Bán hàng (đóng gói, bảo quản, vận chuyển đường bộ) và Phòng Kế toán (theo dõi thanh toán, quản lý hàng hóa, hạch toán doanh thu và công nợ).
Chương 2: Thực trạng kế toán bán hàng và xác định kết quả bán hàng tại Công ty Cổ phần Vật tư Thiết bị và Khoa học kỹ thuật
Chương 2 mô tả chi tiết quy trình xử lý kế toán các nghiệp vụ phát sinh trong tháng 01/2015:
- Kế toán doanh thu (TK 511):
- Quy trình luân chuyển chứng từ: Khi hợp đồng được duyệt, kế toán thanh toán lập Hóa đơn GTGT thành 3 liên (Liên 1 lưu, Liên 2 giao khách hàng, Liên 3 lưu nội bộ ghi sổ). Trường hợp thu tiền mặt, lập Phiếu thu 3 liên; trường hợp chuyển khoản, căn cứ Giấy báo Có của ngân hàng.
- Các nghiệp vụ minh họa: Bán máy đo huyết áp XB-11B cho Công ty CP đầu tư phát triển XNK dược HTP (Hóa đơn số 0001941 ngày 09/01/2015, doanh thu 64.900 đồng, thuế VAT 6.090 đồng); Bán mặt nạ thanh quản cho Công ty dược phẩm và vật tư y tế Phương Anh (Hóa đơn số 0001944 ngày 12/01/2015, doanh thu 26.000 đồng, thuế VAT 2.000 đồng); Bán bình cầu 1000ml cho Công ty CP thương mại DH Việt Nam thu tiền mặt (Hóa đơn số 0001945 ngày 16/01/2015, doanh thu 16.970 đồng, thuế VAT 1.897 đồng, Phiếu thu số 0268).
- Về các khoản giảm trừ doanh thu: Công ty không sử dụng các tài khoản giảm trừ doanh thu (TK 521) do hàng hóa xuất bán theo đơn đặt hàng và hợp đồng kinh tế đã thống nhất từ trước, không phát sinh chiết khấu thương mại hay giảm giá hàng bán.
- Kế toán giá vốn hàng bán (TK 632):
- Đơn vị xác định giá vốn theo phương pháp giá đích danh. Khi xuất bán, kế toán lập Phiếu xuất kho 3 liên và định khoản Nợ TK 632 / Có TK 156.
- Phân bổ chi phí thu mua: Đối với lô hóa chất nhập ngày 05/01/2015 từ Công ty CP Nam Anh (gồm Cleanac, Isotonac 3, Hemolynac), tổng chi phí vận chuyển 500.000 đồng được phân bổ cho từng mặt hàng dựa trên tiêu thức tỷ lệ giá trị mua hàng.
- Hàng nhập khẩu: Nhập khẩu ủy thác qua đơn vị trung gian theo giá CIF, hoa hồng ủy thác được hạch toán vào chi phí quản lý doanh nghiệp.
- Các nghiệp vụ ghi nhận giá vốn: Xuất bán máy đo huyết áp XB-11B (PX 381 ngày 09/01/2015, giá vốn 63.000 đồng); xuất bán mặt nạ thanh quản (PX 394 ngày 12/01/2015, giá vốn 24.000 đồng); xuất bán bình cầu 1000ml (PX 397 ngày 16/01/2015, giá vốn 14.867 đồng). Tổng giá vốn phát sinh trong kỳ kết chuyển cuối tháng là 2.093 đồng.
- Kế toán chi phí quản lý doanh nghiệp (TK 642):
- Chi phí bán hàng và quản lý được theo dõi chung trên TK 642 theo chế độ kế toán doanh nghiệp vừa và nhỏ.
- Chi phí tiền mặt và dịch vụ mua ngoài: Chi trả tiền điện sinh hoạt (Phiếu chi 0268 ngày 14/01/2015: 1.550 đồng), tiền cước điện thoại cố định (Phiếu chi 0270 ngày 16/01/2015: 1.268 đồng), tiền nước sinh hoạt (Phiếu chi 0275 ngày 18/01/2015: 187.000 đồng).
- Khấu hao TSCĐ (TK 214): Trích khấu hao 01 xe ô tô nguyên giá 750.000 đồng (thời gian 6 năm, mức trích 75.000 đồng/tháng) và 05 bộ máy tính + 02 máy in nguyên giá 70.000 đồng (tỷ lệ 12%/năm, mức trích 700 đồng/tháng). Tổng cộng mức khấu hao trích trong tháng là 13.000 đồng.
- Chi phí tiền lương: Trả lương thời gian cho bộ phận quản lý ngày 28/01/2015 là 177.000 đồng (Nợ TK 642 / Có TK 111).
- Kế toán xác định kết quả bán hàng (TK 911):
- Cuối kỳ kế toán thực hiện kết chuyển: Doanh thu thuần (Nợ TK 511 / Có TK 911: 3.965 đồng), Giá vốn hàng bán (Nợ TK 911 / Có TK 632: 2.093 đồng), Chi phí quản lý doanh nghiệp (Nợ TK 911 / Có TK 642) để xác định lợi nhuận gộp và kết chuyển lãi/lỗ sang TK 421.
Chương 3: Nhận xét và kiến nghị nhằm hoàn thiện kế toán bán hàng và xác định kết quả bán hàng tại Công ty Cổ phần Vật tư Thiết bị và Khoa học kỹ thuật
- Đánh giá ưu điểm: Bộ máy kế toán gọn nhẹ, các phần hành phân công rõ ràng; áp dụng phần mềm kế toán giúp việc nhập liệu từ chứng từ gốc lên sổ chi tiết và sổ cái nhanh chóng; quy trình luân chuyển chứng từ thanh toán và xuất nhập kho tương đối chặt chẽ.
- Nhược điểm còn tồn tại:
- Chưa mở tài khoản theo dõi riêng chi phí bán hàng mà gộp toàn bộ vào TK 642, làm giảm tính chi tiết của thông tin chi phí phục vụ quản trị nội bộ.
- Công tác phân loại và theo dõi nợ phải thu khách hàng (TK 131) chưa được chi tiết hóa theo tuổi nợ để lập dự phòng nợ phải thu khó đòi.
- Quy trình luân chuyển và đối chiếu chứng từ đối với các đại lý bán lẻ ở ngoại thành còn độ trễ nhất định.
- Phương hướng và giải pháp hoàn thiện:
- Tách bạch và mở chi tiết các tiểu khoản thuộc chi phí bán hàng và chi phí quản lý doanh nghiệp để kiểm soát chi phí bán lẻ, chi phí vận chuyển và đóng gói.
- Hoàn thiện công tác quản lý công nợ khách hàng, xây dựng quy chế thu hồi nợ và trích lập dự phòng phải thu khó đòi.
- Chuẩn hóa hệ thống sổ sách theo dõi hàng gửi bán đại lý và kiểm soát chặt chẽ biên bản đối chiếu doanh số định kỳ hàng tháng.
Kết quả và đóng góp
Khóa luận đã phản ánh bức tranh tổng thể về tổ chức hạch toán bán hàng tại doanh nghiệp thương mại vật tư y tế. Dưới đây là bảng tổng hợp các phương thức tiêu thụ và đặc điểm kế toán tại đơn vị:
| Phương thức bán hàng |
Tỷ trọng doanh thu |
Đối tượng khách hàng chính |
Đặc điểm luân chuyển chứng từ và hạch toán |
| Bán buôn |
63% |
Bệnh viện công lập, phòng khám đa khoa, công ty dược |
Thực hiện theo hợp đồng kinh tế; xuất hóa đơn GTGT 3 liên; thanh toán chủ yếu qua ngân hàng hoặc bán chịu (TK 131). |
| Bán lẻ |
30% |
Người tiêu dùng, phòng khám nhỏ |
Thực hiện qua cửa hàng trực thuộc (hạch toán độc lập, dùng chứng từ ghi sổ); xuất kho nội bộ, thanh toán trực tiếp bằng tiền mặt (TK 111). |
| Đại lý |
7% |
Nhà thuốc, đại lý tại xã ngoại thành Hà Nội |
Ký hợp đồng đại lý; giao hàng theo phiếu xuất kho hàng gửi đại lý; định kỳ hàng tháng đối chiếu doanh số tiêu thụ để ghi nhận doanh thu. |
Về mặt thực tiễn, đề tài đóng góp hệ thống số liệu, mẫu biểu chứng từ thực tế (Hóa đơn GTGT, Phiếu thu, Phiếu chi, Phiếu nhập/xuất kho, Sổ chi tiết TK 511, TK 632, Sổ cái TK 156, TK 642, TK 911), làm rõ sự phù hợp và những điểm cần điều chỉnh trong việc áp dụng chế độ kế toán tại doanh nghiệp vừa và nhỏ.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế: Số liệu khảo sát và minh chứng thực tế của khóa luận tập trung chủ yếu vào kỳ kế toán tháng 01 năm 2015, chưa bao quát toàn bộ biến động doanh thu, chi phí và chu kỳ kinh doanh trọn vẹn của cả năm tài chính. Đề tài chưa đi sâu phân tích ảnh hưởng của biến động tỷ giá đối với các hợp đồng nhập khẩu ủy thác.
- Hướng nghiên cứu tiếp: Mở rộng nghiên cứu số liệu cả năm tài chính; nghiên cứu tích hợp hệ thống phần mềm kế toán quản trị doanh thu – chi phí và xây dựng hệ thống báo cáo phân tích điểm hòa vốn theo từng nhóm mặt hàng thiết bị y tế.
Giá trị tham khảo
Tài liệu là nguồn tham khảo hữu ích cho sinh viên chuyên ngành Kế toán, Kiểm toán và Tài chính doanh nghiệp đang thực hiện chuyên đề, khóa luận tốt nghiệp về đề tài kế toán bán hàng và xác định kết quả kinh doanh trong các doanh nghiệp thương mại. Các nội dung có giá trị tham khảo cao bao gồm:
- Quy trình luân chuyển chứng từ nghiệp vụ bán hàng thu tiền ngay và thu tiền qua ngân hàng (Sơ đồ 2.1 và Sơ đồ 2.2).
- Phương pháp phân bổ chi phí thu mua hàng hóa theo giá trị mua (lô hàng nhập nội địa).
- Trình tự ghi sổ chi tiết và sổ cái các tài khoản doanh thu (TK 511), giá vốn hàng bán (TK 632), chi phí quản lý (TK 642) và xác định kết quả kinh doanh (TK 911).
Câu hỏi thường gặp
1. Doanh nghiệp áp dụng phương pháp nào để tính giá vốn hàng xuất kho và chi phí thu mua được xử lý như thế nào?
Công ty áp dụng phương pháp giá đích danh để tính giá vốn hàng xuất kho. Đối với hàng hóa mua về nhập kho rồi xuất bán ngay, trị giá vốn tính bằng giá mua thực tế ghi trên hóa đơn cộng thuế nhập khẩu (nếu có). Trường hợp phát sinh chi phí thu mua (như cước vận chuyển), chi phí này được phân bổ cho từng mặt hàng theo tiêu thức tỷ lệ trị giá mua hàng.
2. Cơ cấu doanh thu theo các kênh bán hàng của công ty được phân chia như thế nào?
Tổng doanh thu bán hàng của công ty đến từ 3 kênh chính:
- Bán buôn: chiếm 63% doanh thu (cung cấp dụng cụ phòng mổ, thiết bị cho các bệnh viện, phòng khám).
- Bán lẻ: chiếm 30% doanh thu (thực hiện qua hệ thống cửa hàng trực thuộc).
- Bán qua đại lý: chiếm 7% doanh thu (mạng lưới nhà thuốc tại các huyện ngoại thành Hà Nội).
3. Tại sao công ty không sử dụng các tài khoản giảm trừ doanh thu (TK 521)?
Hàng hóa của công ty được sản xuất và cung cấp dựa trên các hợp đồng kinh tế đã ký kết chặt chẽ giữa hai bên từ trước về số lượng, quy cách và giá bán. Do đó, tại thời điểm khảo sát, công ty không phát sinh các nghiệp vụ chiết khấu thương mại hay giảm giá hàng bán, nên không sử dụng nhóm tài khoản 521.
4. Chi phí quản lý doanh nghiệp và khấu hao TSCĐ trong tháng 01/2015 được ghi nhận như thế nào?
Chi phí bán hàng và quản lý được hạch toán chung trên TK 642. Trong tháng 01/2015, các khoản chi phí gồm chi phí dịch vụ mua ngoài (điện, nước, cước điện thoại), chi phí lương nhân viên quản lý (177.000 đồng) và khấu hao TSCĐ (13.000 đồng) gồm 01 xe ô tô nguyên giá 750.000 đồng (khấu hao 6 năm) và 05 bộ máy tính + 02 máy in nguyên giá 70.000 đồng (tỷ lệ khấu hao 12%/năm). Toàn bộ số phát sinh trên TK 642 được kết chuyển vào TK 911 vào cuối kỳ.
5. Việc hạch toán hàng hóa nhập khẩu từ nước ngoài được công ty thực hiện ra sao?
Công ty ký hợp đồng mua thiết bị nhập khẩu ủy thác qua một công ty xuất nhập khẩu. Các lô hàng này được tính theo giá CIF (đã bao gồm thuế và cước vận chuyển quốc tế). Công ty chi trả thêm khoản phí hoa hồng ủy thác cho bên nhận ủy thác và khoản chi phí này được hạch toán vào chi phí quản lý doanh nghiệp.
Kết luận
Chuyên đề tốt nghiệp của tác giả Hoàng Thị Chinh đã phản ánh chi tiết thực trạng tổ chức công tác kế toán bán hàng và xác định kết quả bán hàng tại Công ty Cổ phần Vật tư Thiết bị và Khoa học kỹ thuật. Đề tài làm rõ quy trình luân chuyển chứng từ, phương pháp tính giá vốn đích danh và trình tự ghi sổ kế toán từ chi tiết đến tổng hợp trong tháng 01/2015. Trên cơ sở nhận diện các điểm hạn chế về việc gộp chi phí và quản lý nợ phải thu, khóa luận đã đề xuất các nhóm giải pháp nhằm hoàn thiện bộ máy và quy trình hạch toán, góp phần nâng cao hiệu quả quản lý tài chính tại doanh nghiệp.