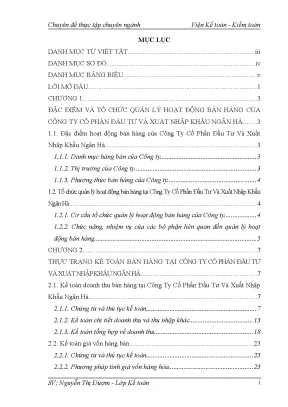
Bối cảnh và vấn đề nghiên cứu
Trong nền kinh tế thị trường với sự tham gia của nhiều thành phần kinh tế hoạt động theo cơ chế tự chủ, tự chịu trách nhiệm về kết quả kinh doanh và bảo toàn vốn, khâu tiêu thụ sản phẩm hàng hóa giữ vai trò quyết định đến sự tồn tại và phát triển của doanh nghiệp. Hoạt động bán hàng là giai đoạn cuối cùng của chu chuyển vốn, giúp doanh nghiệp thu hồi vốn bằng tiền để tái đầu tư và duy trì chu kỳ kinh doanh tiếp theo.
Kế toán bán hàng đóng vai trò trung tâm trong hệ thống thông tin kế toán doanh nghiệp, cung cấp kịp thời các dữ liệu về doanh thu, giá vốn, chi phí bán hàng và kết quả tiêu thụ, làm cơ sở cho nhà quản trị đưa ra các quyết định kinh doanh hiệu quả. Xuất phát từ tầm quan trọng đó, đề tài "Hoàn thiện kế toán bán hàng tại Công Ty Cổ Phần Đầu Tư Và Xuất Nhập Khẩu Ngân Hà" được tác giả Nguyễn Thị Đượm (Viện Kế toán - Kiểm toán) thực hiện dưới sự hướng dẫn khoa học của TS. Tạ Thu Trang.
Mục tiêu và nhiệm vụ nghiên cứu của chuyên đề bao gồm:
- Hệ thống hóa cơ sở lý luận và khảo sát đặc điểm tổ chức quản lý hoạt động kinh doanh bán hàng tại Công ty Cổ phần Đầu tư và Xuất nhập khẩu Ngân Hà.
- Phân tích thực trạng công tác kế toán bán hàng tại doanh nghiệp, đi sâu vào ba phần hành trọng tâm: kế toán doanh thu bán hàng, kế toán giá vốn hàng bán và kế toán chi phí bán hàng.
- Đánh giá ưu điểm, nhược điểm trong công tác hạch toán và đề xuất hệ thống giải pháp hoàn thiện nhằm nâng cao chất lượng thông tin kế toán tại công ty.
Đối tượng và phạm vi nghiên cứu:
- Đối tượng nghiên cứu: Công tác kế toán bán hàng và xác định kết quả bán hàng, bao gồm quy trình luân chuyển chứng từ, phương pháp hạch toán kế toán chi tiết, kế toán tổng hợp đối với doanh thu, giá vốn và chi phí bán hàng.
- Phạm vi không gian: Công ty Cổ phần Đầu tư và Xuất nhập khẩu Ngân Hà (Địa chỉ: Số nhà D12 Green Bay Village, Phường Hùng Thắng, Thành phố Hạ Long, Tỉnh Quảng Ninh; Mã số thuế: 5701484968).
- Phạm vi thời gian: Số liệu thực tế được thu thập, xử lý và minh họa trong kỳ kế toán tháng 01 năm 2020.
Cơ sở lý thuyết và phương pháp
Doanh nghiệp thuộc loại hình doanh nghiệp vừa và nhỏ, áp dụng Chế độ Kế toán Doanh nghiệp nhỏ và vừa ban hành theo Thông tư số 133/2016/TT-BTC ngày 26/08/2016 của Bộ Tài chính. Các hoạt động mua bán hàng hóa và ký kết hợp đồng kinh tế tại đơn vị tuân thủ các văn bản pháp luật hiện hành, bao gồm Bộ luật Dân sự số 91/2015/QH13 ngày 24/11/2015 và Luật Thương mại số 36/2005/QH11 ngày 14/06/2005.
Các chính sách và phương pháp kế toán áp dụng tại doanh nghiệp:
- Hình thức kế toán: Áp dụng hình thức kế toán Nhật ký chung (NKC) kết hợp ứng dụng phần mềm kế toán.
- Phương pháp kế toán hàng tồn kho: Phương pháp kê khai thường xuyên (KKTX).
- Phương pháp tính thuế GTGT: Phương pháp khấu trừ.
- Phương pháp tính giá xuất kho: Phương pháp bình quân cả kỳ dự trữ (bình quân gia quyền).
Phương pháp nghiên cứu được tác giả sử dụng gồm:
- Phương pháp thu thập dữ liệu thực tế: Trích lục hệ thống chứng từ kế toán gốc, hóa đơn bán hàng, phiếu nhập - xuất kho, bảng thanh toán lương, bảng tính khấu hao, sổ kế toán chi tiết và sổ cái từ Phòng Kế toán của công ty.
- Phương pháp phân tích và tổng hợp: Phân tích quy trình luân chuyển chứng từ, đối chiếu quan hệ đối ứng tài khoản giữa kế toán chi tiết và kế toán tổng hợp.
- Phương pháp so sánh, mô tả: Đánh giá tính chính xác của các chỉ tiêu kinh tế thông qua hệ thống sơ đồ hạch toán và bảng biểu số liệu.
Nội dung chính theo từng chương
Chương 1: Đặc điểm và tổ chức quản lý hoạt động bán hàng của Công Ty Cổ Phần Đầu Tư Và Xuất Nhập Khẩu Ngân Hà
Công ty Cổ phần Đầu tư và Xuất nhập khẩu Ngân Hà hoạt động trong lĩnh vực dịch vụ thương mại, kinh doanh các mặt hàng thiết bị văn phòng, thiết bị viễn thông, thiết bị tin học và điện dân dụng, điện tử, điện lạnh (điều hòa, tivi, tủ lạnh, máy giặt...). Danh mục sản phẩm kinh doanh đa dạng gồm máy photocopy, máy in siêu tốc, máy hủy tài liệu, máy chấm công, tổng đài điện thoại, máy fax, bộ lưu điện UPS, laptop chính hãng (IBM, HP, Dell...) và máy in (HP, Epson...).
Thị trường đầu vào của công ty là các đối tác phân phối lớn như Công ty Dầu khí, Công ty Cổ phần Dịch vụ Phân phối Tổng hợp Dầu khí (PSD/DGW), CMC và các hãng công nghệ lớn (Acer, HP, Dell...). Thị trường đầu ra bao gồm khách hàng doanh nghiệp trong khu công nghiệp (Công ty CP Việt Nam, Công ty Gol Long Thành, Công ty Thiên Long...) cùng đối tượng khách hàng cá nhân. Địa bàn tiêu thụ chính hiện tại là miền Bắc, công ty đang triển khai mở rộng mạng lưới phân phối sang miền Trung và miền Nam.
Phương thức bán hàng được tổ chức linh hoạt theo hình thức bán buôn và bán lẻ (bán trực tiếp hoặc chuyển hàng). Đối với các đơn hàng giá trị lớn, các bên tiến hành ký kết hợp đồng mua bán kinh tế. Quy trình định giá bán lẻ của công ty áp dụng theo công thức:
$$\text{Giá bán} = \text{Số lượng} \times \text{Giá xuất kho} \times 130%$$
Bộ máy quản lý của công ty được tổ chức theo mô hình trực tuyến - chức năng, tập trung trực tiếp tại công ty:
| Chức danh / Phòng ban |
Chức năng và nhiệm vụ quản lý hoạt động bán hàng |
| Giám đốc (Ông Cao Văn Hưng) |
Phụ trách toàn diện hoạt động kinh doanh trước pháp luật; quản trị hành chính văn phòng bán hàng; huấn luyện và đánh giá đội ngũ nhân viên bán hàng; hoạch định chiến lược tiếp thị, dự báo doanh thu và nghiên cứu thị trường. |
| Các Phó Giám đốc |
Gồm Phó Giám đốc Kinh tế - Đầu tư, Phó Giám đốc Kinh doanh và Phó Giám đốc Kỹ thuật, hỗ trợ Giám đốc điều hành từng mảng nghiệp vụ chuyên trách. |
| Phòng Kinh doanh |
Tìm kiếm đối tác, phát triển thị trường, thực hiện chiến lược giới thiệu sản phẩm; tiếp nhận đơn hàng, kiểm tra lượng tồn kho, lập báo giá trình duyệt và theo dõi đôn đốc tiến độ thực hiện hợp đồng. |
| Phòng Kỹ thuật |
Tư vấn giải pháp kỹ thuật, thiết kế hệ thống; giám sát thi công, triển khai lắp đặt, đo thử và bàn giao thiết bị đúng tiêu chuẩn nhà sản xuất cho khách hàng. |
| Phòng Kế toán |
Thu nhận, xử lý chứng từ bán hàng; tính toán chính xác giá vốn hàng bán, chi phí bán hàng và xác định kết quả kinh doanh; cung cấp thông tin quản trị và phân tích hiệu quả tiêu thụ theo từng mặt hàng. |
| Phòng Vật tư |
Quản lý kho bãi, bảo quản hàng hóa; chuẩn bị và thực hiện xuất kho theo lệnh bán hàng đã duyệt; lưu trữ và bàn giao chứng từ xuất kho cho bộ phận kế toán. |
Chương 2: Thực trạng kế toán bán hàng tại Công Ty Cổ Phần Đầu Tư Và Xuất Nhập Khẩu Ngân Hà
1. Kế toán doanh thu bán hàng
Công ty sử dụng hệ thống chứng từ kế toán gồm Hóa đơn GTGT (mẫu 01GTKT3/001), Phiếu thu (đối với giao dịch thu tiền mặt ngay), Giấy báo Có từ ngân hàng (đối với các đơn hàng trên 20.000.000 đồng chuyển khoản qua tài khoản ngân hàng BIDV Chi nhánh Quảng Ninh).
Hạch toán doanh thu và các khoản giảm trừ sử dụng:
- TK 511 - Doanh thu bán hàng và cung cấp dịch vụ
- TK 521 - Các khoản giảm trừ doanh thu (chi tiết TK 5211 - Chiết khấu thương mại; TK 5212 - Giảm giá hàng bán; TK 5213 - Hàng bán bị trả lại)
Nghiệp vụ thực tế tiêu biểu: Hợp đồng mua bán hàng hóa số 0301/2020/HDMB ngày 03/01/2020 bán 500 cái "Chuột không dây Logitech" cho Công ty TNHH Thương mại Đầu tư và Dịch vụ Linh Anh với đơn giá 72.000 đồng/cái, tổng tiền hàng 36.000.000 đồng, thuế GTGT 10% (3.600.000 đồng), tổng giá trị thanh toán 40.095.000 đồng (xuất Hóa đơn GTGT số 0000051 ngày 05/01/2020). Khách hàng thanh toán qua ngân hàng theo Giấy báo Có số 076 ngày 15/01/2020.
Ngày 07/01/2020 phát sinh nghiệp vụ hàng bán bị trả lại do lỗi chất lượng: Công ty Linh Anh xuất trả 10 cái chuột kèm Hóa đơn GTGT số 0000562, trị giá 729.000 đồng, thuế GTGT 72.900 đồng (tổng cộng 801.900 đồng). Kế toán ghi nhận giảm trừ doanh thu trên Sổ chi tiết TK 5213 (Nợ TK 5213 / Có TK 131: 729.000 đồng), cuối tháng kết chuyển toàn bộ vào Nợ TK 511 / Có TK 5213.
Hàng ngày, kế toán nhập chứng từ vào phần mềm để lập Sổ chi tiết TK 511 và ghi vào Sổ Nhật ký chung. Cuối tháng, kế toán lập Bảng tổng hợp chi tiết doanh thu bán hàng (Tổng doanh thu tháng 01/2020 đạt 3.730.xxx.xxx đồng, tổng doanh thu thuần đạt 3.730.xxx.xxx đồng sau khi trừ khoản giảm trừ 729.000 đồng) và ghi Sổ cái TK 511.
2. Kế toán giá vốn hàng bán
Chứng từ phản ánh giá vốn gồm Phiếu xuất kho (Mẫu 02-VT), Thẻ kho (Mẫu S08-DNN), Phiếu nhập kho, Bảng tổng hợp nhập - xuất - tồn. Tài khoản sử dụng: TK 632 - Giá vốn hàng bán và TK 156 - Hàng hóa.
Công ty áp dụng phương pháp đơn giá bình quân cả kỳ dự trữ:
$$\text{Đơn giá BQ cả kỳ dự trữ} = \frac{\text{Trị giá tồn đầu kỳ} + \text{Trị giá nhập trong kỳ}}{\text{Số lượng tồn đầu kỳ} + \text{Số lượng nhập trong kỳ}}$$
Ví dụ thực tế: Mặt hàng "Chuột không dây Logitech" có tồn đầu kỳ 2.500 cái; ngày 15/01/2020 nhập kho 1.000 cái từ Công ty TNHH MTV Ngân Hà với đơn giá chưa thuế 46.266 đồng/cái. Căn cứ Phiếu xuất kho số 013 ngày 05/01/2020 xuất bán 500 cái cho Công ty Linh Anh, đơn giá xuất kho tính được là 56.000 đồng/cái, tương ứng tổng giá vốn 28.000.000 đồng (Nợ TK 632 / Có TK 156: 28.000.000 đồng).
Khi nhập kho 10 cái hàng trả lại ngày 07/01/2020, kế toán ghi giảm giá vốn: Nợ TK 156 / Có TK 632 số tiền 560.760 đồng. Cuối tháng 01/2020, tổng giá vốn hàng bán kết chuyển sang tài khoản xác định kết quả kinh doanh (Nợ TK 911 / Có TK 632) là 2.111.xxx.xxx đồng.
3. Kế toán chi phí bán hàng
Do áp dụng Chế độ Kế toán Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC, doanh nghiệp sử dụng tài khoản TK 6421 - Chi phí bán hàng (thay vì TK 641 như Thông tư 200) và mở các tài khoản cấp 2:
- TK 64211 - Chi phí nhân viên: Lương nhân viên bán hàng (Bảng lương tháng 01/2020 ghi nhận nhân viên Nguyễn Thị Thanh: 8.000.000 đồng, Trần Minh Huyền: 6.000.000 đồng, Trần Minh Hy: 4.500.000 đồng; tổng chi phí lương và các khoản trích theo lương gồm BHXH 8%, BHYT 1,5%, BHTN 1%, KPCĐ là 94.500.000 đồng).
- TK 64212 - Chi phí vật liệu, bao bì: Ghi nhận chi phí túi đựng hàng (Hóa đơn số 0000387 ngày 12/01/2020: 1.000.000 đồng).
- TK 64213 - Chi phí dụng cụ, đồ dùng.
- TK 64214 - Chi phí khấu hao tài sản cố định: Căn cứ Bảng khấu hao TSCĐ tháng 01/2020 (trích khấu hao văn phòng, cửa hàng, máy móc, xe chở hàng: 12.000.000 đồng).
- Chi phí dịch vụ mua ngoài và chi phí bằng tiền khác: Hóa đơn GTGT số 0012601 ngày 03/01/2020 về chi phí tiếp khách (582.500 đồng), Hóa đơn số 0000009 ngày 30/01/2020 về cước vận chuyển nội địa (53.950 đồng), phân bổ chi phí trả trước dài hạn TK 242 (tiền thuê kho 120.000.000 đồng phân bổ 10.000.000 đồng/tháng, tiền bàn làm việc 6.000.000 đồng).
Tổng chi phí bán hàng phát sinh trong tháng 01/2020 được kết chuyển vào cuối kỳ sang Nợ TK 911 / Có TK 6421 là 177.450.xxx đồng.
Chương 3: Giải pháp hoàn thiện kế toán bán hàng tại Công Ty Cổ Phần Đầu Tư Và Xuất Nhập Khẩu Ngân Hà
Trên cơ sở phân tích thực trạng, tác giả đánh giá:
- Ưu điểm: Doanh nghiệp đã vận dụng đúng hệ thống chứng từ và tài khoản kế toán theo Thông tư 133/2016/TT-BTC; quy trình luân chuyển chứng từ rõ ràng, việc ứng dụng phần mềm kế toán giúp hạch toán nhanh chóng giữa các sổ chi tiết và sổ cái.
- Hạn chế: Doanh nghiệp chưa lập dự phòng giảm giá hàng tồn kho định kỳ; công tác lập dự toán tiêu thụ và kiểm soát chi phí bán hàng còn mang tính thụ động; việc tính giá xuất kho theo phương pháp bình quân cả kỳ dự trữ khiến giá vốn chỉ được xác định vào cuối tháng, làm chậm thông tin quản trị tức thời.
Các giải pháp hoàn thiện được đề xuất:
- Hoàn thiện công tác trích lập dự phòng giảm giá hàng tồn kho: Xây dựng và áp dụng định kỳ Biểu 3.1 - Bảng tính dự phòng giảm giá hàng tồn kho nhằm phản ánh đúng giá trị thuần có thể thực hiện được của hàng hóa tại thời điểm khóa sổ kế toán.
- Hoàn thiện công tác lập kế hoạch và dự toán tiêu thụ: Áp dụng Biểu 3.2 - Dự toán tiêu thụ theo từng nhóm mặt hàng và thị trường mục tiêu để chủ động trong việc nhập hàng và điều hành kinh doanh.
- Hoàn thiện dự toán chi phí bán hàng và chi phí quản lý: Xây dựng Biểu 3.3 - Dự toán chi phí bán hàng và chi phí QLDN theo từng khoản mục chi phí nhằm siết chặt quản lý định mức chi phí tiếp khách, vận chuyển và bao bì.
Kết quả và đóng góp
Tổng hợp các chỉ tiêu kinh tế phản ánh kết quả bán hàng trong tháng 01/2020 tại công ty được trích xuất từ Sổ Nhật ký chung và các Sổ cái tài khoản:
| Chỉ tiêu kinh tế |
Tài khoản hạch toán |
Số phát sinh kết chuyển tháng 01/2020 (VNĐ) |
| Doanh thu bán hàng và cung cấp dịch vụ |
TK 511 (ghi Có) |
3.730.xxx.xxx |
| Các khoản giảm trừ doanh thu (hàng bán bị trả lại) |
TK 5213 (kết chuyển Nợ TK 511) |
729.000 |
| Doanh thu thuần bán hàng |
Kết chuyển sang Có TK 911 |
3.730.xxx.xxx |
| Giá vốn hàng bán |
TK 632 (kết chuyển Nợ TK 911) |
2.111.xxx.xxx |
| Chi phí bán hàng |
TK 6421 (kết chuyển Nợ TK 911) |
177.450.xxx |
| Chi phí quản lý doanh nghiệp |
TK 642 (kết chuyển Nợ TK 911) |
31.500.xxx |
| Chi phí thuế thu nhập doanh nghiệp |
TK 821 (kết chuyển Nợ TK 911) |
162.134.xxx |
| Lợi nhuận sau thuế chưa phân phối |
TK 421 (kết chuyển Có TK 421) |
650.460.xxx / 650.535.xxx |
Đóng góp của chuyên đề:
- Mô tả chi tiết toàn bộ chu trình kế toán bán hàng thực tế tại một doanh nghiệp thương mại công nghệ, minh chứng bằng hệ thống chứng từ gốc và các mẫu sổ kế toán chuẩn ban hành theo Thông tư 133/2016/TT-BTC.
- Thiết kế bổ sung các biểu mẫu quản trị tài chính (Bảng tính dự phòng giảm giá hàng tồn kho, Bảng dự toán tiêu thụ, Bảng dự toán chi phí bán hàng) phục vụ công tác quản trị nội bộ tại đơn vị thực tập.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế: Nghiên cứu được thực hiện dưới dạng chuyên đề thực tập tốt nghiệp, phạm vi khảo sát dữ liệu thực tế chỉ giới hạn tại một đơn vị duy nhất (Công ty Cổ phần Đầu tư và Xuất nhập khẩu Ngân Hà) với nguồn số liệu kế toán chi tiết tập trung trong tháng 01 năm 2020.
- Hướng nghiên cứu tiếp: Phân tích dữ liệu kế toán bán hàng qua các chu kỳ tài chính liên tục theo quý và năm; khảo sát sâu hơn về kế toán bán hàng đa kênh và công tác hạch toán chi phí phân phối khi doanh nghiệp mở rộng địa bàn hoạt động sang thị trường miền Trung và miền Nam.
Giá trị tham khảo
Chuyên đề là tài liệu tham khảo hữu ích cho sinh viên chuyên ngành Kế toán - Kiểm toán khi thực hiện khóa luận tốt nghiệp hoặc chuyên đề thực tập về phần hành kế toán bán hàng tại doanh nghiệp thương mại.
Các nội dung có giá trị thực tiễn cao bao gồm:
- Quy trình đối ứng tài khoản chi tiết theo Thông tư 133/2016/TT-BTC (đặc biệt là việc sử dụng TK 6421 thay cho TK 641).
- Trình tự luân chuyển chứng từ từ Hóa đơn GTGT, Phiếu xuất kho, Giấy báo Có, Biên bản trả lại hàng đến Sổ Nhật ký chung, Sổ chi tiết và Sổ cái các tài khoản 511, 521, 632, 6421.
- Phương pháp tính giá xuất kho bình quân cả kỳ dự trữ áp dụng cho danh mục hàng hóa thiết bị điện tử, viễn thông.
Câu hỏi thường gặp
1. Công ty Cổ phần Đầu tư và Xuất nhập khẩu Ngân Hà áp dụng chế độ kế toán và hình thức ghi sổ nào?
Doanh nghiệp áp dụng Chế độ Kế toán Doanh nghiệp nhỏ và vừa theo Thông tư số 133/2016/TT-BTC ngày 26/08/2016 của Bộ Tài chính, hình thức kế toán Nhật ký chung trên phần mềm kế toán và thực hiện phương pháp kê khai thường xuyên đối với hàng tồn kho.
2. Công ty sử dụng tài khoản nào để phản ánh chi phí bán hàng?
Theo Thông tư 133/2016/TT-BTC, công ty không sử dụng TK 641 mà sử dụng tài khoản TK 6421 (Chi phí bán hàng), đồng thời mở các tài khoản chi tiết gồm TK 64211 (Chi phí nhân viên), TK 64212 (Chi phí vật liệu, bao bì), TK 64213 (Chi phí dụng cụ, đồ dùng) và TK 64214 (Chi phí khấu hao TSCĐ).
3. Phương pháp tính giá vốn hàng xuất kho và công thức định giá bán tại công ty được quy định như thế nào?
Công ty áp dụng phương pháp đơn giá bình quân cả kỳ dự trữ (bình quân gia quyền) để tính giá trị xuất kho. Giá bán sản phẩm được định theo công thức: $\text{Giá bán} = \text{Số lượng} \times \text{Giá xuất kho} \times 130%$.
4. Khi phát sinh nghiệp vụ hàng bán bị trả lại, kế toán công ty thực hiện hạch toán như thế nào?
Căn cứ biên bản xác nhận hàng lỗi và Hóa đơn GTGT trả hàng từ khách hàng (ví dụ Hóa đơn số 0000562 của Công ty Linh Anh), kế toán ghi nhận giảm trừ doanh thu: Nợ TK 5213 / Có TK 131 (số tiền 729.000 đồng); đồng thời ghi giảm giá vốn và nhập lại kho: Nợ TK 156 / Có TK 632 (số tiền 560.760 đồng). Cuối kỳ kết chuyển: Nợ TK 511 / Có TK 5213.
5. Những giải pháp hoàn thiện nào được tác giả đề xuất trong Chương 3?
Tác giả đề xuất ba giải pháp quản trị kế toán cụ thể: lập Bảng tính dự phòng giảm giá hàng tồn kho (Biểu 3.1), lập Dự toán tiêu thụ (Biểu 3.2) và lập Dự toán chi phí bán hàng và chi phí quản lý doanh nghiệp (Biểu 3.3).
Kết luận
Chuyên đề thực tập chuyên ngành "Hoàn thiện kế toán bán hàng tại Công Ty Cổ Phần Đầu Tư Và Xuất Nhập Khẩu Ngân Hà" đã phản ánh hệ thống và trung thực quy trình kế toán bán hàng theo Thông tư 133/2016/TT-BTC tại một doanh nghiệp thương mại công nghệ. Thông qua các số liệu và chứng từ phát sinh thực tế trong tháng 01/2020, tác giả đã làm rõ các phần hành kế toán doanh thu, giá vốn, chi phí bán hàng và xác định kết quả kinh doanh. Các giải pháp về dự toán tiêu thụ, kiểm soát chi phí và trích lập dự phòng giảm giá hàng tồn kho được đề xuất có tính ứng dụng thiết thực, góp phần nâng cao hiệu quả công tác quản trị tài chính tại doanh nghiệp.