Tổng quan luận án
Hoạt động đầu tư trực tiếp ra nước ngoài (Outward Foreign Direct Investment - OFDI) đóng vai trò quan trọng trong việc giúp các doanh nghiệp mở rộng không gian phát triển, tiếp cận nguồn nguyên liệu, nâng cao năng lực cạnh tranh và đẩy mạnh quá trình hội nhập kinh tế quốc tế. Khu vực Đông Nam Á là một trong những địa bàn phát triển kinh tế năng động với dòng vốn đầu tư trực tiếp nước ngoài (FDI) vào khối Hiệp hội các quốc gia Đông Nam Á (ASEAN) tăng trưởng liên tục, đạt mức kỷ lục 155 tỷ USD vào năm 2018 (so với 147 tỷ USD năm 2017). Quá trình liên kết khu vực ngày càng sâu rộng với việc hình thành Cộng đồng Kinh tế ASEAN (AEC) vào ngày 31 tháng 12 năm 2015 theo Tuyên bố Kuala Lumpur 2015, cùng việc ký kết Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) vào tháng 11 năm 2020 tại Hà Nội với quy mô thị trường 3,5 tỷ dân và GDP xấp xỉ 49.000 tỷ USD (chiếm khoảng 30% GDP toàn cầu, vượt quy mô 500 triệu dân và 13,5% GDP toàn cầu của Hiệp định CPTPP).
Mặc dù bối cảnh hội nhập mở ra nhiều điều kiện thuận lợi, hoạt động đầu tư trực tiếp của các doanh nghiệp Việt Nam sang các nước thành viên AEC trong giai đoạn trước đây còn khiêm tốn, hiệu quả chưa cao và phân bố chủ yếu tập trung vào hai thị trường truyền thống là Lào và Campuchia. Hoạt động này vẫn bộc lộ nhiều hạn chế về năng lực quản lý, tiềm lực tài chính, thiếu tính chiến lược dài hạn và đối mặt với các rủi ro từ môi trường đầu tư sở tại. Luận án tiến sĩ kinh tế với đề tài "Thúc đẩy đầu tư trực tiếp của các doanh nghiệp Việt Nam vào các quốc gia trong cộng đồng kinh tế ASEAN" được thực hiện nhằm giải quyết khoảng trống nghiên cứu về việc đánh giá có hệ thống, toàn diện thực trạng và các nhân tố vĩ mô tác động đến dòng vốn OFDI của Việt Nam sang AEC trên cơ sở kết hợp dữ liệu thống kê chính thống và khảo sát thực tế.
Mục tiêu nghiên cứu tổng quát của luận án là phân tích cơ sở lý luận, đánh giá thực trạng và các nhân tố ảnh hưởng, từ đó xác định những hạn chế và nguyên nhân để đề xuất hệ thống giải pháp, kiến nghị có căn cứ khoa học nhằm thúc đẩy dòng vốn OFDI của các doanh nghiệp Việt Nam vào các nước AEC đến năm 2030, tầm nhìn 2045.
Các nhiệm vụ nghiên cứu cụ thể của luận án gồm:
- Hệ thống hóa những lý luận cơ bản về OFDI, bao gồm khái niệm, đặc điểm, hình thức, các nhân tố ảnh hưởng và xây dựng hệ thống chỉ tiêu đánh giá kết quả OFDI dưới góc độ quản lý vĩ mô của quốc gia đi đầu tư.
- Phân tích thực trạng hoạt động đầu tư trực tiếp ra nước ngoài của các doanh nghiệp Việt Nam sang các nước AEC trong giai đoạn 2006–2019.
- Đánh giá thành tựu, tồn tại và chỉ rõ nguyên nhân của những tồn tại trong hoạt động OFDI của Việt Nam sang thị trường AEC.
- Nghiên cứu kinh nghiệm thúc đẩy OFDI của một số quốc gia có nét tương đồng để rút ra bài học vận dụng cho Việt Nam.
- Nghiên cứu và lượng hóa các nhân tố kinh tế vĩ mô của Việt Nam tác động đến dòng vốn OFDI sang AEC.
- Xây dựng hệ thống giải pháp và kiến nghị chính sách nhằm thúc đẩy hoạt động OFDI của doanh nghiệp Việt Nam vào AEC theo lộ trình đến năm 2030, tầm nhìn 2045.
Đối tượng và phạm vi nghiên cứu được xác định rõ:
- Đối tượng nghiên cứu: Lý luận và thực tiễn hoạt động đầu tư trực tiếp ra nước ngoài của các doanh nghiệp Việt Nam vào các quốc gia trong AEC dưới giác độ quản lý vĩ mô của nước xuất khẩu vốn.
- Phạm vi không gian: Hoạt động đầu tư trực tiếp của doanh nghiệp Việt Nam vào các quốc gia thành viên thuộc Cộng đồng Kinh tế ASEAN.
- Phạm vi thời gian: Số liệu thực trạng phân tích các dự án OFDI trong giai đoạn 2006–2019; các số liệu so sánh quốc tế và khu vực được cập nhật đến năm 2018–2019 theo các công bố của Tổ chức Thống kê ASEAN, WB, IMF, UNCTAD, OECD. Lộ trình giải pháp đề xuất định hướng đến năm 2030, tầm nhìn 2045.
- Phạm vi nội dung: Tập trung vào các vấn đề quản lý vĩ mô, các nhân tố tác động từ phía nước đi đầu tư và nước tiếp nhận đầu tư, cùng tiêu chí đánh giá kết quả OFDI.
Tổng quan tài liệu và vị trí của luận án
Các công trình nghiên cứu về đầu tư trực tiếp ra nước ngoài trên thế giới và tại Việt Nam đã tiếp cận chủ đề này dưới nhiều giác độ khác nhau:
Các nghiên cứu quốc tế
- Carmen Stoian (2011): Mở rộng mô hình Con đường phát triển đầu tư (IDP) của Dunning bằng dữ liệu 15 năm (đến năm 2011) của 20 quốc gia Trung và Đông Âu. Tác giả bổ sung 5 biến thể chế và mở cửa kinh tế, chỉ ra rằng GDP bình quân đầu người, cải cách thể chế và năng lực cạnh tranh tác động tích cực đến OFDI, trong khi tỷ lệ chi ngân sách cho khoa học - công nghệ không có tác động thuận chiều rõ nét tại các nền kinh tế đang phát triển và chuyển đổi.
- Liu (2011) và Wong (2011): Phân tích dòng vốn OFDI của Trung Quốc vào Châu Phi và Châu Á. Liu khẳng định vai trò then chốt của hỗ trợ từ chính phủ và cấu trúc ngành của nước đầu tư, trong khi công nghệ và quảng cáo ít tác động hơn. Wong nhấn mạnh vai trò chi phối của khu vực doanh nghiệp nhà nước trong dòng vốn OFDI của Trung Quốc.
- Lan Gao và cộng sự (2012): Xác định sự gia tăng của GDP bình quân đầu người và dòng di chuyển nguồn nhân lực (qua du học sinh và chuyên gia) là động lực thúc đẩy OFDI của Trung Quốc, trong khi xuất khẩu không có mối quan hệ thuận chiều.
- Paulo Reis Mourao (2018): Nghiên cứu 48 quốc gia Châu Phi, chỉ ra tài nguyên rừng, quy mô dân số, độ mở thị trường và sự ổn định chính trị là các yếu tố thu hút vốn FDI từ Trung Quốc.
- Wladimir Andreff và Madeleine Andreff: Khảo sát các công ty đa quốc gia (MNCs) tại các nền kinh tế chuyển đổi giai đoạn 2000–2015, chứng minh dòng OFDI bùng nổ trong giai đoạn 2000–2007 và bị gián đoạn sau khủng hoảng tài chính; phần lớn các nước đang chuyển từ giai đoạn 2 sang giai đoạn 3 của mô hình IDP.
- Soo Khoon Goh và Koi Nyen Wong (2012); Rosfadzimi Mat Saad và cộng sự: Phân tích OFDI của Malaysia giai đoạn 1981–2011, xác định GDP, dòng IFDI, năng suất, tỷ giá hối đoái, xuất khẩu và số lượng bằng sáng chế là các nhân tố thúc đẩy chính.
- Các nghiên cứu khác: Nghiên cứu tại Brazil (2016) về động lực kép của OFDI; Yanmin Shao và Yan Shang về năng suất yếu tố tổng hợp (TFP) của doanh nghiệp niêm yết Trung Quốc giai đoạn 2008–2013; Rishika Nayyar và Jaydeep Mukherjee về mối quan hệ giữa chính sách vĩ mô của Ấn Độ giai đoạn 1984–2015 với OFDI; Yu Zhou và cộng sự về tác động lan tỏa xanh (green spillovers) của OFDI tại 30 tỉnh của Trung Quốc giai đoạn 2006–2015.
Các nghiên cứu trong nước
- Nhóm nghiên cứu kinh nghiệm quốc tế: Cấn Thị Thu Hương phân tích tác động ba chiều của FDI Trung Quốc tại Đông Nam Á (kinh tế, môi trường/xã hội, an ninh); Đào Phương Nam nghiên cứu kinh nghiệm hỗ trợ OFDI của Trung Quốc (trợ cấp trực tiếp, mục tiêu tài nguyên) và Hàn Quốc (điều tiết thị trường, hỗ trợ tín dụng qua Eximbank, hiệp định thuế); Nguyễn Ngọc Mai nghiên cứu trường hợp Malaysia.
- Nhóm nghiên cứu thực trạng và giải pháp tại Việt Nam:
- Hồ Văn Búp (2016) khảo sát doanh nghiệp OFDI giai đoạn 2006–2016 về khung pháp lý và năng lực nội tại;
- Nguyễn Thị Nhung (LATS, ĐH Kinh tế Quốc dân) phân tích 4 vai trò của nhà nước đối với OFDI giai đoạn 1989–2015 và áp dụng mô hình nhân tố khám phá (EFA);
- Nguyễn Thị Ngọc Mai phân tích định lượng tác động của xuất khẩu, dòng IFDI và độ mở kinh tế đến OFDI của Việt Nam;
- Nguyễn Hữu Huy Nhựt đánh giá chiến lược OFDI của Việt Nam giai đoạn 1990–2008;
- Phùng Thanh Quang ứng dụng mô hình IDP để nghiên cứu dòng vốn OFDI của Việt Nam sang thị trường Lào;
- Đinh Trọng Thịnh (2006), Nguyễn Thị Kiều Oanh (2017), Võ Tuấn Ngọc (2014), Nguyễn Hữu Hiểu (2005) nghiên cứu các giai đoạn phát triển, cơ cấu ngành và cơ chế tài chính cho OFDI.
Khoảng trống nghiên cứu luận án lựa chọn giải quyết
Các công trình trước đây chủ yếu nghiên cứu OFDI của Việt Nam nói chung, nghiên cứu riêng lẻ một thị trường (như Lào) hoặc tập trung phân tích định tính khung chính sách. Chưa có công trình nào đánh giá toàn diện dòng vốn OFDI của doanh nghiệp Việt Nam sang toàn bộ khối AEC sau khi cộng đồng này chính thức thành lập, kết hợp đồng thời giữa phương pháp khảo sát thực tế tại doanh nghiệp (173 mẫu hợp lệ) và kiểm định mô hình định lượng chuỗi thời gian nhằm đo lường tác động của các nhân tố vĩ mô trong bối cảnh thực thi các hiệp định thương mại thế hệ mới.
Cơ sở lý thuyết và phương pháp nghiên cứu
Khung lý thuyết và khái niệm áp dụng
Luận án vận dụng các lý thuyết kinh tế quốc tế và quản trị vĩ mô nền tảng:
- Lý thuyết Con đường phát triển của đầu tư (Investment Development Path - IDP): Được phát triển bởi John H. Dunning (1981, 1988) và bổ sung bởi Rajneesh Narula (1993, 1996). Mô hình giải thích mối quan hệ giữa trình độ phát triển kinh tế (đo bằng GDP bình quân đầu người) và vị thế đầu tư ròng ra nước ngoài ($NOI = OFDI - IFDI$) qua 5 giai đoạn phát triển:
- Giai đoạn 1: Quốc gia kém phát triển, NOI âm, OFDI không đáng kể, IFDI tập trung khai thác tài nguyên thô.
- Giai đoạn 2: IFDI tăng nhanh, giúp cải thiện hạ tầng và năng lực sản xuất; OFDI bắt đầu xuất hiện ở mức thấp; NOI tiếp tục giảm.
- Giai đoạn 3: OFDI tăng trưởng mạnh mẽ, doanh nghiệp nội địa tích lũy lợi thế sở hữu; dòng IFDI dịch chuyển ngang; NOI tăng dần nhưng vẫn âm.
- Giai đoạn 4: NOI chuyển sang dương, OFDI vượt IFDI do doanh nghiệp trong nước đủ năng lực cạnh tranh quốc tế.
- Giai đoạn 5: Các nền kinh tế phát triển cao, NOI dao động quanh mức 0, cả OFDI và IFDI đều duy trì ở mức rất cao.
- Khung phân tích môi trường vĩ mô PEST mở rộng: Đánh giá môi trường nước tiếp nhận đầu tư dựa trên các yếu tố Chính trị - Thể chế (P), Kinh tế (E), Xã hội - Văn hóa (S), Công nghệ (T), mở rộng thêm Môi trường tự nhiên (E), Pháp luật (L) và Hội nhập kinh tế quốc tế (I).
- Lý thuyết về động cơ đầu tư của Dunning: Phân loại 4 nhóm động cơ OFDI của doanh nghiệp: tìm kiếm tài nguyên, tìm kiếm thị trường, tìm kiếm hiệu quả và tìm kiếm tài sản chiến lược.
- Các hình thức OFDI: Hợp đồng hợp tác kinh doanh (BCC), Doanh nghiệp liên doanh (JV), Doanh nghiệp 100% vốn nước ngoài, và các hình thức hợp đồng Xây dựng - Kinh doanh - Chuyển giao (BOT, BTO, BT).
Phương pháp nghiên cứu
Luận án kết hợp phương pháp luận duy vật biện chứng, duy vật lịch sử với các công cụ nghiên cứu định tính và định lượng:
| Phương pháp |
Nội dung và Quy trình triển khai |
Công cụ / Kỹ thuật sử dụng |
| Phân tích thống kê |
Thu thập, xử lý số liệu chuỗi thời gian về vốn đăng ký, số lượng dự án, cơ cấu ngành, đối tác từ năm 2006 đến 2019. |
Dữ liệu Cục Đầu tư nước ngoài (Bộ KH&ĐT), Tổng cục Thống kê, WB, IMF, UNCTAD, OECD, Ban Thư ký ASEAN. |
| Phương pháp chuyên gia |
Phỏng vấn, tham vấn ý kiến các nhà quản lý, nhà khoa học và lãnh đạo doanh nghiệp OFDI. |
Trao đổi chuyên sâu về rào cản pháp lý và cơ chế giám sát sau cấp phép. |
| Khảo sát bằng bảng hỏi |
Điều tra thực tế các nhân tố tác động đến quyết định OFDI. Phát 200 phiếu khảo sát tới các doanh nghiệp, thu về 173 phiếu hợp lệ. |
Bảng hỏi câu hỏi đóng/mở; xử lý dữ liệu khảo sát trên phần mềm SPSS. |
| Phân tích kinh lượng định lượng |
Xây dựng mô hình IDP mở rộng để kiểm định tác động của các nhân tố vĩ mô tới OFDI của Việt Nam vào AEC ($OFDIA$). |
- Kiểm định nghiệm đơn vị ADF (Augmented Dickey-Fuller) kiểm tra tính dừng.
- Xử lý sai phân.
- Hồi quy đơn biến với độ trễ tối đa 2 năm.
- Ước lượng mô hình hồi quy bội bằng phương pháp bình phương nhỏ nhất (OLS).
- Kiểm định bỏ sót biến Ramsey RESET.
- Kiểm định tự tương quan Breusch-Godfrey.
- Kiểm định đa cộng tuyến qua nhân tử phóng đại phương sai (VIF).
- Phần mềm hỗ trợ: EViews. |
Mô hình định lượng nghiên cứu sử dụng biến phụ thuộc $OFDIA$ (dòng vốn OFDI của Việt Nam vào các nước AEC) và 6 biến độc lập:
- $GDPCAP$: Thu nhập quốc nội bình quân trên đầu người của Việt Nam;
- $RDSB$: Tỷ lệ phần trăm chi ngân sách nhà nước cho khoa học và công nghệ;
- $IFDI$: Dòng vốn FDI đầu tư vào Việt Nam;
- $ER$: Tỷ giá hối đoái;
- $IE$: Độ mở kinh tế (Tổng kim ngạch xuất nhập khẩu / GDP);
- $EFS$: Chỉ số tự do kinh tế.
Nội dung chính theo từng chương
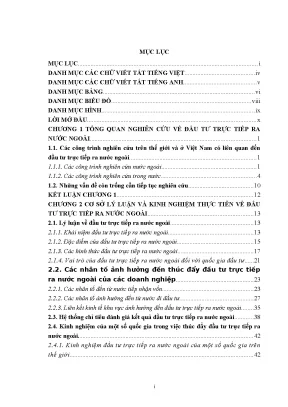
Chương 1: Tổng quan nghiên cứu về đầu tư trực tiếp ra nước ngoài
Chương 1 hệ thống hóa các công trình nghiên cứu tiêu biểu trong nước và quốc tế liên quan đến lý thuyết và thực nghiệm về OFDI. Tác giả điểm luận các mô hình phân tích OFDI từ các nước đang phát triển và chuyển đổi, làm rõ các khoảng trống nghiên cứu còn tồn tại:
- Các nghiên cứu quốc tế đã chứng minh tính phù hợp của mô hình IDP nhưng kết quả tác động của các yếu tố như chi tiêu cho khoa học công nghệ ($RDSB$) và độ mở thương mại ($IE$) có sự khác biệt tùy theo bối cảnh thể chế từng quốc gia.
- Các nghiên cứu tại Việt Nam trước đây thường bị hạn chế bởi khung thời gian khảo sát ngắn, chủ yếu tập trung vào giai đoạn trước khi hình thành AEC hoặc chỉ tiếp cận số liệu cấp phép đăng ký ban đầu mà thiếu số liệu thực hiện thực tế.
- Chương này khẳng định sự cần thiết phải nghiên cứu toàn diện dòng vốn OFDI của doanh nghiệp Việt Nam sang thị trường AEC theo hướng kết hợp phân tích định lượng chuỗi thời gian vĩ mô và khảo sát sơ cấp ý kiến doanh nghiệp.
Chương 2: Cơ sở lý luận và kinh nghiệm thực tiễn về đầu tư trực tiếp ra nước ngoài
Chương 2 thiết lập khung lý luận toàn diện về hoạt động OFDI dưới góc độ quản lý vĩ mô của nước đi đầu tư:
- Khái niệm và đặc điểm: Làm rõ bản chất kinh tế của OFDI, phân biệt với đầu tư gián tiếp và thương mại quốc tế; phân tích các hình thức tổ chức thực hiện như hợp đồng hợp tác kinh doanh (BCC), liên doanh (JV), doanh nghiệp 100% vốn nước ngoài và các hình thức hợp đồng PPP (BOT, BTO, BT).
- Vai trò của OFDI đối với nước xuất khẩu vốn: Tiếp cận thị trường nguyên liệu giá rẻ; vượt qua các hàng rào bảo hộ thương mại thông qua xuất khẩu tại chỗ; mở rộng thị trường tiêu thụ; thúc đẩy tái cơ cấu kinh tế nội địa theo hướng kinh tế xanh; nâng cao chất lượng nguồn nhân lực và bổ sung nguồn thu ngoại tệ.
- Hệ thống nhân tố tác động: Phân tích ma trận tác động gồm:
- Nhóm nhân tố từ nước nhận đầu tư: Phân tích theo mô hình PEST mở rộng (thể chế chính trị, môi trường kinh tế, văn hóa - xã hội, trình độ công nghệ, chính sách pháp luật FDI, chất lượng hạ tầng và các cam kết hội nhập).
- Nhóm nhân tố từ nước đi đầu tư: Chính sách quản lý ngoại hối, tỷ giá, hiệp định tránh đánh thuế hai lần (DTTs), hiệp định bảo hộ đầu tư (BITs), chính sách tín dụng hỗ trợ xuất khẩu và mức độ tự do kinh tế.
- Nhóm nhân tố từ bản thân doanh nghiệp: Động cơ chiến lược (tìm kiếm tài nguyên, thị trường, hiệu quả, tài sản chiến lược), quy mô vốn và năng lực quản trị rủi ro.
- Kinh nghiệm quốc tế: Đánh giá mô hình quản lý và chính sách thúc đẩy OFDI của Trung Quốc (chính sách "Đi ra ngoài", trợ cấp vốn, kết nối hạ tầng), Hàn Quốc (định hướng thị trường, hỗ trợ mạnh DNVVN thông qua Ngân hàng Xuất Nhập khẩu Korea Eximbank), và Malaysia (tận dụng hiệp định khu vực, hỗ trợ xúc tiến đầu tư). Từ đó, chương rút ra bài học cho Việt Nam về việc xây dựng lộ trình mở cửa OFDI tương thích với quy mô dự trữ ngoại hối và năng lực giám sát sau cấp phép.
Chương 3: Thực trạng đầu tư trực tiếp ra nước ngoài của các doanh nghiệp Việt Nam vào các nước trong cộng đồng kinh tế ASEAN
Chương 3 tập trung phân tích thực chứng bức tranh OFDI của Việt Nam sang AEC giai đoạn 2006–2019:
- Môi trường đầu tư AEC: Phân tích các hiệp định khu vực như Hiệp định Đầu tư Toàn diện ASEAN (ACIA) so sánh với AIA/AIGA; đánh giá các chỉ số thực thi hợp đồng, chỉ số tự do kinh tế, chỉ số ổn định chính trị năm 2019, thuế suất thuế thu nhập doanh nghiệp và hiện trạng hạ tầng giao thông (đường sắt, đường bộ, cảng biển, hàng không) tại các nước thành viên.
- Khung khổ pháp lý của Việt Nam: Rà soát quá trình phát triển chính sách quản lý OFDI từ Nghị định số 22/1999/NĐ-CP, Nghị định số 78/2006/NĐ-CP đến Luật Đầu tư và các văn bản hướng dẫn của Ngân hàng Nhà nước, Bộ Tài chính.
- Phân tích thực trạng dòng vốn OFDI (2006–2019):
- Theo số vốn và dự án: Đánh giá biến động dòng vốn đăng ký và vốn thực hiện qua các năm; so sánh dòng vốn OFDI của Việt Nam sang AEC với dòng vốn FDI từ AEC vào Việt Nam.
- Theo ngành, lĩnh vực: Cơ cấu vốn tập trung lớn nhất vào lĩnh vực công nghiệp chế tác, năng lượng (thủy điện), nông nghiệp công nghệ cao (trồng và chế biến cây công nghiệp), viễn thông và dịch vụ tài chính - ngân hàng.
- Theo địa bàn tiếp nhận: Dòng vốn phân bố không đều, tập trung phần lớn giá trị lũy kế tại Lào và Campuchia, sau đó mở rộng dần sang Myanmar, Singapore, Indonesia và Malaysia.
- Kết quả khảo sát 173 doanh nghiệp: Đánh giá nhận định của doanh nghiệp về rủi ro chính trị, sự khác biệt văn hóa, thủ tục hành chính, chính sách bảo hộ và sự hỗ trợ từ các cơ quan đại diện thương mại Việt Nam ở nước ngoài.
- Kết quả nghiên cứu định lượng: Trình bày kết quả kiểm định tính dừng (ADF), kiểm tra hiện tượng tự tương quan (Breusch-Godfrey), bỏ sót biến (Ramsey RESET) và đa cộng tuyến (VIF). Kết quả ước lượng mô hình khẳng định mối quan hệ có ý nghĩa thống kê giữa tăng trưởng GDP bình quân đầu người ($GDPCAP$), độ mở thương mại ($IE$), tỷ giá ($ER$), chỉ số tự do kinh tế ($EFS$) đối với dòng vốn OFDI của Việt Nam vào AEC.
Chương 4: Giải pháp thúc đẩy đầu tư trực tiếp ra nước ngoài của các doanh nghiệp Việt Nam vào các nước trong cộng đồng kinh tế ASEAN trong thời gian tới
Chương 4 xây dựng hệ thống giải pháp toàn diện dựa trên bối cảnh kinh tế mới:
- Bối cảnh và động lực mới: Phân tích tác động của đại dịch Covid-19 làm đứt gãy chuỗi cung ứng, tác động của các cam kết trong AEC và hiệp định RCEP, sự chuyển dịch các dòng vốn quốc tế và định hướng phát triển kinh tế của Việt Nam đến năm 2030, tầm nhìn 2045.
- Hệ thống giải pháp từ phía Chính phủ Việt Nam:
- Hoàn thiện khung pháp lý: Đơn giản hóa thủ tục cấp giấy chứng nhận đăng ký đầu tư ra nước ngoài; xây dựng cơ chế quản lý sau cấp phép minh bạch; thiết lập hệ thống thông tin dữ liệu điện tử liên thông giữa Bộ Kế hoạch và Đầu tư, Ngân hàng Nhà nước và Tổng cục Thuế.
- Chính sách tài chính và ngoại hối: Điều hành chính sách tỷ giá ổn định; nới lỏng hạn mức chuyển ngoại tệ hợp pháp phục vụ giai đoạn chuẩn bị dự án; thiết lập cơ chế bảo lãnh tín dụng đầu tư ra nước ngoài thông qua Ngân hàng Phát triển Việt Nam (VDB).
- Tăng cường hợp tác song phương và đa phương: Tận dụng tối đa các cam kết bảo hộ nhà đầu tư trong ACIA và RCEP; đàm phán, cập nhật các hiệp định tránh đánh thuế hai lần; hỗ trợ pháp lý và bảo hộ quyền sở hữu tài sản cho doanh nghiệp Việt Nam ở nước ngoài.
- Nâng cao hiệu quả xúc tiến và dịch vụ hỗ trợ: Củng cố mạng lưới thương vụ, văn phòng xúc tiến đầu tư tại các nước AEC; cung cấp định kỳ báo cáo phân tích rủi ro thị trường sở tại.
- Hệ thống giải pháp từ phía doanh nghiệp:
- Nâng cao năng lực tài chính và quản trị rủi ro: Chủ động kiểm toán minh bạch, đa dạng hóa các kênh huy động vốn, trích lập quỹ dự phòng rủi ro tỷ giá và biến động chính trị.
- Lựa chọn chiến lược và hình thức đầu tư thích hợp: Ưu tiên hình thức liên doanh (JV) với các đối tác bản địa uy tín tại các thị trường mới để giảm thiểu rủi ro pháp lý và văn hóa; tập trung vào các lĩnh vực Việt Nam có lợi thế cạnh tranh (nông nghiệp chế biến, công nghệ thông tin, viễn thông, xây lắp công nghiệp).
- Nâng cao chất lượng nguồn nhân lực: Đào tạo đội ngũ cán bộ am hiểu luật pháp quốc tế, ngôn ngữ và văn hóa kinh doanh của từng quốc gia thành viên AEC.
Kết quả và những đóng góp mới
Đóng góp về mặt lý luận
- Hệ thống hóa và làm sâu sắc thêm lý luận về đầu tư trực tiếp ra nước ngoài dưới giác độ quản lý kinh tế vĩ mô của một quốc gia đang phát triển trong tiến trình hội nhập kinh tế khu vực.
- Vận dụng và kiểm chứng thực nghiệm mô hình Con đường phát triển đầu tư (IDP) của Dunning trong điều kiện nền kinh tế chuyển đổi Việt Nam; chứng minh các biến số vĩ mô mở rộng (như độ mở kinh tế, chỉ số tự do kinh tế, tỷ giá) có vai trò bổ sung giải thích cho quy mô dòng vốn OFDI.
- Xây dựng bộ tiêu chí đánh giá kết quả hoạt động OFDI của một quốc gia vào một khu vực kinh tế cụ thể.
Đóng góp về mặt thực tiễn
- Phản ánh bức tranh toàn cảnh về hoạt động OFDI của các doanh nghiệp Việt Nam sang các nước thành viên AEC trong giai đoạn 2006–2019 dựa trên cơ sở dữ liệu dự án chính thức và dữ liệu khảo sát thực tế từ 173 doanh nghiệp.
- Chỉ rõ những thành tựu đạt được (mở rộng thị trường, đóng góp nguồn thu, hình thành một số tập đoàn đầu tư quy mô khu vực) cũng như các điểm nghẽn lớn (phân bố địa bàn mất cân đối, vốn thực hiện thấp so với vốn đăng ký, thiếu hụt thông tin thị trường, công tác quản lý sau cấp phép còn lỏng lẻo).
- Cung cấp luận cứ khoa học thực chứng để các cơ quan hoạch định chính sách xây dựng chiến lược quản lý, hỗ trợ OFDI phù hợp với định hướng phát triển kinh tế - xã hội của Việt Nam đến năm 2030, tầm nhìn 2045.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế về nguồn dữ liệu: Số liệu thống kê về dòng vốn thực hiện thực tế, doanh thu, lợi nhuận chuyển về nước và nghĩa vụ thuế nộp cho ngân sách nhà nước của các dự án OFDI chưa được thu thập đầy đủ và liên tục qua các năm, do chế độ báo cáo sau cấp phép của nhiều doanh nghiệp còn mang tính hình thức và thiếu chế tài ràng buộc chặt chẽ.
- Hạn chế về phạm vi thời gian dữ liệu: Chuỗi số liệu dự án tập trung trong giai đoạn 2006–2019; một số chỉ tiêu so sánh vĩ mô quốc tế từ Ban Thư ký ASEAN, WB, IMF mới cập nhật đến năm 2018–2019.
- Hướng nghiên cứu tiếp theo:
- Mở rộng việc thu thập và kiểm định bộ dữ liệu vi mô cấp doanh nghiệp (firm-level data) về hiệu quả hoạt động tài chính sau đầu tư tại từng nước AEC.
- Đánh giá tác động trung và dài hạn của đại dịch Covid-19 và việc thực thi đầy đủ Hiệp định RCEP đối với sự chuyển dịch cơ cấu ngành của dòng vốn OFDI Việt Nam.
Giá trị tham khảo
Luận án là tài liệu tham khảo có giá trị học thuật và ứng dụng thực tiễn:
- Đối với các cơ quan quản lý nhà nước (Bộ Kế hoạch và Đầu tư, Bộ Tài chính, Ngân hàng Nhà nước, VCCI): Luận án cung cấp căn cứ để hoàn thiện khung khổ pháp lý, đổi mới công tác quản trị dữ liệu dự án OFDI và thiết kế các chương trình xúc tiến đầu tư có trọng tâm vào khối AEC.
- Đối với cộng đồng doanh nghiệp: Giúp các nhà đầu tư nhận diện môi trường thể chế, hệ thống chính sách, các rủi ro đặc thù và các cam kết ưu đãi đầu tư trong ACIA, từ đó lựa chọn hình thức thâm nhập thị trường tối ưu.
- Đối với các cơ sở đào tạo và nghiên cứu: Là nguồn tài liệu phục vụ giảng dạy, học tập và nghiên cứu chuyên sâu về kinh tế quốc tế, tài chính quốc tế và quản lý dự án đầu tư nước ngoài.
Câu hỏi thường gặp
1. Mô hình kinh tế lượng sử dụng trong luận án dựa trên lý thuyết nào và gồm những biến số nào?
Luận án ứng dụng lý thuyết Con đường phát triển của đầu tư (IDP) của Dunning (1981, 1988) và Narula (1993). Mô hình định lượng kiểm định tác động của các nhân tố vĩ mô tới dòng vốn OFDI của Việt Nam vào AEC ($OFDIA$) với 6 biến độc lập:
- $GDPCAP$: Thu nhập quốc nội bình quân trên đầu người của Việt Nam;
- $RDSB$: Tỷ lệ phần trăm chi ngân sách nhà nước cho khoa học và công nghệ;
- $IFDI$: Dòng vốn đầu tư trực tiếp nước ngoài vào Việt Nam;
- $ER$: Tỷ giá hối đoái;
- $IE$: Tỷ trọng kim ngạch xuất nhập khẩu trên GDP (độ mở kinh tế);
- $EFS$: Chỉ số tự do kinh tế.
2. Mẫu khảo sát thực tế của luận án được tiến hành với quy mô bao nhiêu?
Nghiên cứu sinh đã thực hiện phát 200 phiếu khảo sát bằng bảng hỏi tới các doanh nghiệp Việt Nam có hoạt động đầu tư trực tiếp ra nước ngoài. Kết quả thu về đạt 173 phiếu khảo sát hợp lệ chứa các thông tin tin cậy phục vụ phân tích thực trạng và kiểm định nhận định của doanh nghiệp.
3. Các hình thức đầu tư trực tiếp ra nước ngoài phổ biến được luận án phân tích là gì?
Luận án phân loại và phân tích chi tiết các hình thức:
- Hợp đồng hợp tác kinh doanh (BCC);
- Doanh nghiệp liên doanh (JV);
- Doanh nghiệp 100% vốn nước ngoài;
- Các hình thức hợp đồng đối tác công tư trong hạ tầng kỹ thuật: Hợp đồng Xây dựng - Kinh doanh - Chuyển giao (BOT), Hợp đồng Xây dựng - Chuyển giao - Kinh doanh (BTO), và Hợp đồng Xây dựng - Chuyển giao (BT).
4. Dòng vốn OFDI của Việt Nam sang AEC giai đoạn 2006–2019 có đặc điểm phân bố nổi bật nào?
Hoạt động OFDI của Việt Nam sang AEC trong giai đoạn 2006–2019 tập trung lớn nhất về số lượng dự án và tổng vốn đăng ký tại hai thị trường lân cận là Lào và Campuchia. Về cơ cấu ngành, dòng vốn tập trung chủ yếu vào công nghiệp chế tác, khai thác năng lượng (thủy điện), nông nghiệp cây công nghiệp, viễn thông và tài chính - ngân hàng.
Kết luận
Luận án tiến sĩ "Thúc đẩy đầu tư trực tiếp của các doanh nghiệp Việt Nam vào các quốc gia trong cộng đồng kinh tế ASEAN" đã giải quyết một cách có hệ thống cả về mặt lý luận và thực tiễn vấn đề xuất khẩu vốn của Việt Nam sang khu vực Đông Nam Á. Bằng việc kết hợp phương pháp phân tích chuỗi thời gian kinh tế lượng dựa trên mô hình IDP và dữ liệu điều tra thực tế 173 doanh nghiệp, công trình đã làm rõ các nhân tố vĩ mô tác động và chỉ ra các rào cản nội tại trong hoạt động OFDI giai đoạn 2006–2019. Hệ thống các giải pháp đồng bộ từ hoàn thiện khung pháp lý, điều hành chính sách tài chính - ngoại hối đến đổi mới chiến lược quản trị doanh nghiệp được đề xuất có căn cứ khoa học, đóng góp thiết thực cho mục tiêu nâng cao hiệu quả đầu tư quốc tế của Việt Nam đến năm 2030, tầm nhìn 2045.