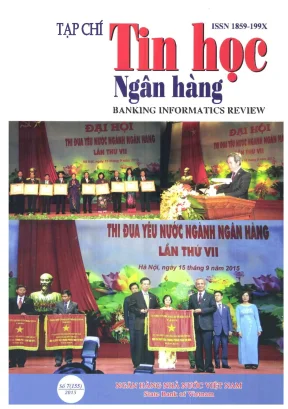
TẠP CHÍ Bọ H9 Tin hoe Ngan hang BANKING INFORMAT ề REVIEW Wl DUAYEY NVOC NGI LAN rai re Hà Nội, ngày 15 tháng 9 ve “=: a - al TT mu lv CS ee Os at * Oe ee Pee) * ÂM 044 Ste Benkk of Vietmam MQ0EC Yan phat trién bén vitng Trụ sở chính: Chỉ nhánh MITEC Hồ Chí Minh: Văn phòng đại diện tai a Nang: Tầng 3 & 4 - Tèa nhà MITEC, Lô E2, Khu ĐTM 65/7 Nguyễn ng, Phường 12, 51 Hải Hồ, Quận Hải Châu, TP. Đả Nẵng Cầu Giấy, P n Hòa, Q. Câu Giấy, Hà Nội Quận Tân Bình Hồ Chí Minh Tel/Fax ¿ (64-511) 3469532 9 Tel: (84-4;3759 1616/ Fax: (84-4) 3769 1617 Tel: (84-8)394834I 4-8)39483464 Email: mitec.dn@mitec,com.ve Emaii; neadoff#ce@®mitec.com,vn Email: miitec.heø WESC, CONV A WWw.vn Cung cấp Giải pháp mang lại giá trị tối ưu cho hệ thống NGÂN HÀNG - BẢO HIỂM - TÀI CHÍNH EHÍNH PHỦ - DDOANH NGHIỆP Giải pháp Thanh toán liên Ngân hàng GRE SNS ASA Giải pháp Data Warehouse Giải pháp An toàn bảo mật An ninh mạng Giải pháp AML, cbGateway Giải pháp DC-DR, Database Giải pháp Corebanking, T24, Orbit 24 CÔNG TY CỔ PHẦN TẬP ĐOÀN HIPT Hanoi Head Office Ho Chỉ Minh Branch Add: 152 Thuy Khue Str, Tay Ho Dist. Add: Floor 9, HDTC Building, 36 Bui Thi Xuan Str, Dist.8) 3925 5389 TIÊU ĐIỂM Minh Tam ĐAI HÔI (hào mừng Bại hội thị đua yêu nước toàn quốc làn thứ lX và Đại hội đại biêu loàn quốc làn thứ XII của Bảng, Thi đua yêu nước ngày l5/9, tại Hà Nội, Ngân hàng Nhà nước (ÑHNN) tổ chức Bại hội thi đua yêu nước ngành Ñgân hàng lần thứ Vil.
[ham dự Bại hội có đồng chi Le Hong Anh, Uy viên Bộ (hính trị, [hường trực Ban Bí thư; Hà Thi Khiet, Bi thy Trung ương Đảng, lrưởng Ban ân vận Ïrung ương cùng hơn 300 đại biếu là các tập thẻ, cá nhân điền hình tién tien đại diện cho gan 240.000 cón bộ, công chức, viên hức và người lao động ngành Ñgân hàng. hát biểu khai mạc Đại hội, Thống quý khác của các ngành, các cấp. Đây là hiệu lực, hiệu quả quản lý nhà nước đối Pe: NHNN Nguyễn Văn Bình nguồn cổ vũ động viên to lớn, là niềm tự với thị trường ngoại hối, tiền tệ và ngân khẳng định: Đây là lần thứ VI hào của mỗi cán bộ, công chức, viên hàng; quyết liệt chủ động trong điều ngành Ngân hàng tổ chức Đại hội Thi đua chức và người lao động về những công hành lãi suất theo hướng dẫn dắt thị yêu nước nhằm ghi nhận, tôn vinh và biểu lao, đóng góp xuất sắc của các tập thể, trường, đồng thời có sự điều chỉnh linh dương các điển hình tiên tiến, gương cá nhân ngành Ngân hàng cho sự nghiệp hoạt, phù hợp với diễn biến kinh tế vĩ mô, người tốt, việc tốt; đồng thời chia sẻ xây dựng và bảo vệ Tổ quốc. đưa mặt bằng lãi suất giảm dần qua các những mô hình mới, cách làm hay, sáng Từ Đại hội Thi đua yêu nước ngành Ngân năm; cơ cấu lại căn bản, triệt để và toàn tạo để các tập thể, cá nhân cùng trao hàng lần thứ VỊ đến nay, được Đảng, Nhà diện hệ thống các tổ chức tín dụng theo đổi, học tập kinh nghiệm.
Mỗi lần Đại hội, nước quan tâm ủng hộ của các Bộ, ban, hướng hiện đại, hoạt động an toàn, hiệu ngành Ngân hàng lại xuất hiện thêm ngành, đoàn thể Trung ương, địa quả; triển khai thực hiện quyết liệt, đồng những điển hình tiên tiến, được Đảng, phương, hợp tác chặt chẽ của các đối bộ các giải pháp xử lý nợ xấu; sắp xếp lại Nhà nước tuyên dương bằng những phần tác trong và ngoài nước, cùng với sự nỗ thị trường vàng, ngăn chặn tình trạng đầu thưởng cao quý như: “Huân chương Hồ lực phấn đấu của toàn thể cán bộ, công cơ, làm giá trong kinh doanh vàng Chí Minh” (lần 2) cho ngành Ngân hàng, chức, viên chức và người lao động, miếng. Những kết quả trên đã được “Anh hùng Lực lượng vũ trang nhân dân” ngành Ngân hàng đã đạt được nhiều Quốc hội, Chính phủ và nhân dân ghi cho một đơn vị, “Anh hùng Lao động” thành tựu quan trọng, góp phần tích cực nhận, đồng thời củng cố lòng tin của các cho một đơn vị, “Chiến sĩ thi đua toàn vào sự nghiệp xây dựng và bảo vệ Tổ nhà đầu tư nước ngoài với việc các tổ quốc” cho 38 cá nhân, nhiều tập thể, cá quốc Việt Nam trường tỏn, thịnh vượng. chức xếp hạng quốc tế như Fitch Ratings, nhân được tặng thưởng Huân chương các Một số thành tựu nổi bật là: kiểm soát Moody's, Standard & Poor's đã đồng loại, các hạng và các phần thưởng cao lạm phát, ổn định kinh tế vĩ mô; nâng cao loạt nâng hạng tín nhiệm quốc gia cho 2 @ TẠP CHÍ TIN HỌC NGÂN HÀNG @ S6 7(155) - 10/2015 TIÊU ĐIỄM Việt Nam. Chính trị; tăng cường đổi mới nội dung, nghệ thông tin trong hoạt động của Ngân Thay mặt lãnh đạo Đảng, Nhà nước, đồng hình thức và chất lượng các phong trào hàng Nhà nước, thực hiện tốt vai trò quản chí Lê Hồng Anh ghi nhận và đánh giá thi đua; tiếp tục đổi mới, củng cố và kiện lý nhà nước về lĩnh vực công nghệ thông cao những kết quả toàn Ngành đạt được toàn tổ chức bộ máy và cán bộ làm công tin ngành Ngân hàng, Cục Công nghệ tin trong năm năm qua.
Đông thời đề nghị tác thi đua, khen thưởng trong toàn hệ học Ngân hàng Nhà nước Việt Nam đã cần tập trung thực hiện những nội dung thống. vinh dự được Thủ tướng Chính phủ tặng trọng tâm sau: Tiếp tục đổi mới công tác Tích cực đi đầu trong sự nghiệp đổi mới, thi đua khen thưởng theo tư tưởng Chủ hiện đại hoá công nghệ; tăng cường công danh hiệu: “Đơn vị xuất sắc trong phong tịch Hồ Chí Minh và Chỉ thị 34 của Bộ tác phát triển và đây mạnh ứng dụng công trào thí đua năm 2014”m Xây dung chính sách thue uu dai danh cho linh vuc DNTT Hoang Minh (hủ trì cuộc họp Ủy ban quốc gia vẻ Ứng dụng công nghệ thông tin (NI, ngày 28/9, Phó [hủ lướng Vũ Bức Bam, Phó (hủ tịch Ủy ban quốc gia về Ứng dụng CNIT cho rằng nêu làm tốt chính sách thuế thì những người làm (NÏI ở Việt Nom sẽ không phải mở công ly ở nước ngoài, đóng thuê ở nước ngoài và lót hơn một mức nữa thì những người làm việc ở nước ngoài nhưng có thể mở DN ở Việt Nam và đóng thuế ở Việt Nam - B6 là quan điểm chỉ đọo đói với công lác xây dựng chính sách thuế ưu đãi trong lĩnh vực (NI. TẠP CHÍ TIN HỌC NGÂN HÀNG @$ SỐ 7(155) - 10/2015 @ 3 TIEU DIEM ai cudc hop, ba Nguyén Thi Cuc, ic tịch Hội Tư vấn Thuế Việt Nam cho biết quá trình xây dựng chính sách thuế ưu đãi dành cho DN trong lĩnh vực CNTT cần dưa trên cơ sở cân đối giữa lợi ích của ngành CNTT và lợi ích tổng thể tầm quốc gia. Ví dụ, khi triển khai thuế điện tử, với 500.000 DN hiện có thì số tiền tiết kiệm được nhờ khai thuế điện tử trong 1 năm có thể lên tới cả chục nghìn tỷ đồng.
Vì vậy, khi xây dựng chính sách thuế ưu đãi cho DN CNTT thay vì tập trung xác định khoản thuế thu được trước và sau khi ưu đãi cho DN thì cần xác định những hiệu cho biết Bộ này ghi nhận và sẽ xem xét mạnh ứng dụng, phát triển CNTT đáp ứng lan tỏa xét trên góc độ lợi ích chung. kiến nghị với Quốc hội, Ủy ban Thường ứng yêu cầu phát triển bền vững và hội Do đó, cần có những sửa đổi, điều chỉnh vụ Quốc hội, Chính phủ. những điểm nhập quốc tế, đồng thời khẳng định vai liên quan đến ưu đãi về thuế giá trị gia cần điều chỉnh liên quan đến ưu đãi thuế trò đặc biệt quan trọng của CNTT trong tăng (VAT), thuế thu nhập DN, thuế thu cho DN CNTT, người làm CNTT. tiến trình phát triỀn kinh tế bền vững của nhập cá nhân đối với DN CNTT và những Kết luận Hội nghị, Phó Thú tướng Vũ Đức đất nước và hội nhập quốc tế sâu rộng: người hoạt động trong linh vực này.
Đam yêu cầu Bộ KH&CN phải xác định CNTT là một công cụ hữu hiệu tạo lập Cũng theo bà Cúc, trong hoạt động sản cho được danh mục ngành nghề trong phương thức phát triển mới và bảo vệ Tổ xuất phần mềm được luật cho phép ưu lĩnh vực dịch vụ CNTT, phần mềm là quốc trong tình hình mới; Ứng dụng , đãi thuế suất thu nhập DN lên tới 30 năm công nghệ cao, theo hướng mở, để phát triển CNTT là một yếu tố quan trọng tùy theo quy mô DN, nhưng do chưa có hướng dẫn thực hiện chính sách ưu đãi bảo đảm thực hiện thành công ba đột quy định cụ thể về tiêu chí này, nên đến về thuế. Đồng thời, cần cập nhật kịp thời phá chiến lược: Thể chế, hạ tầng và nay DN vẫn không được hưởng chính các ngành nghề CNTT được hưởng chính nguồn nhân lực; đầu tư cho CNTT là đầu sách ưu đãi này. sách ưu đãi vào cơ sở dữ liệu các ngành tư cho phát triển và bảo vệ đất nước, nên nghề kinh doanh để hướng dẫn kịp thời, cần đi trước một bước. Để hiện thực hoá Tương tự liên quan đến ưu đãi thuế thu nếu phát sinh thì tiếp tục bổ sung.
các quan điểm, mục tiêu, nhiệm vụ quan nhập cá nhân cho những người hoạt trọng mà các các Nghị quyết của Đảng, động trong linh vực CNTT, bà Cúc cho Bộ TT&TT phải phối hợp Bộ Tài chính Chính phủ đề ra, các cơ quan chức năng biết chính sách ưu đãi cho DN CNTT hiện hướng dẫn rõ ràng về các chính sách ưu cần rà soát, hoàn thiện các cơ chế, chính hành hiện đang thấp hơn chính sách ưu đãi thuế trong lĩnh vực CNTT cho DN và sách quản lý nhà nước để tạo điều kiện đãi trong giai đoạn 2001-2008. Nguyên người làm CNTT. thuận lợi thúc đẩy phát triển, khuyến nhân là do Luật Thuế thu nhập DN, Luật Phó Thủ tướng nhấn mạnh, muốn khuyến khích ứng dụng CNTT trong quản lý nhà Thuế thu nhập cá nhân. khi có hiệu lực khích CNTT phát triển thì phải ưu đãi làm nước, cũng như trong toàn bộ nên kinh tế đã loại bỏ các gói giải pháp của Chính sao để DN phải tăng quy mô, trở thành để có thêm những chính sách ưu đãi phủ ưu đãi về thuế trong lĩnh vực CNTT.
những DN lớn, có đủ năng lực với những mạnh mẽ hơn, đặc biệt là chính sách ưu Các chuyên gia tham dự Hội nghị đã kiến tiêu chí cụ thể để có thể áp dụng, thực đãi về thuế cho lĩnh vực CNTT.