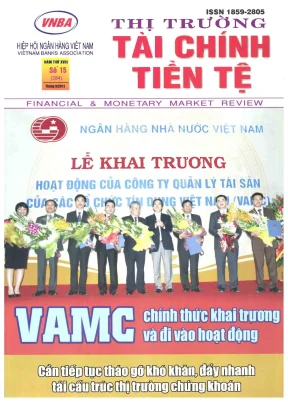
(64) THI TRUGNG ISSN 1859-2805 HIỆP HỘI NGÂN HÀNG VIỆT NAM VIETNAM BANKS ASSOCIATION NĂM THU XVIII Thang 8/2013 FINANCIAL & MONETARY MARKET REVIEW EE hi Si, tà. JZ ' “ ' == mmẴ(3 V/ N G A N rein Wa ay V ° 1 i VA a — 'ˆ “— \ x) HOẠT E BONG CỦA CÔNG TY | JUAN LY TAI SÂN Q Vietcombank ⁄ “ /7/7/Ñ Uss2 ⁄/ “#. ung niềm tin vững tương lai \g định thương hiệu, Vietcornbank luôn tự hào nq triệu khách hàng trong và ngoài nước. mới, niễm tin của mỗi người Việt Nam sẽ ; mạnh, giúp chúng tôi đạt thành mọi khát vọng WWW.vn THI TRUONG d Số 15(384) - Tháng 8/2013 Â.
Sa: ly NGÂN HÀN _ @® i NGAN HANG NHA NUGC VIET va đỊ HỘI ĐỒNG BIÊN TẬP eee Buta 2 VAMC CHINH THUC KHAI TRUONG VA BI VAO HOAT BONG LE KHAITRUONG PGS,TS. Trần Thị Hà PHAM HIẾU ` M THÍ) PGS,TS. Định Thị Diên Hồng lạc TH ị TS. Hoang Huy Ha 4 NGANHANG TMCP KAY DUNG VIET NAM HIEN THUC HOA CHIEN LUDC Y) fe pss, T§.
Phùng Khắc Kế PHAT TRIEN NGAN HANG BA NANG TAP TRUNG LINH WUC KAY DUNG ete PGS,TS. Nguyén Thi Mui TRAN HUONG | gt | ST Ree 5 VIETCOMBANK PHO! HOP TO CHUG LE KHANH THANH BEN TƯỜNG CS ÔNG TH HH NIEM LIET SY TRUONG SON TAI TINH QUANG BINH PGS,TS. 86 Tat Ngoc DANG THANH TS. Va Viét Ngoan - | - - PG§,TS.
Nguyễn Thị Nhung ĐỒNG TRIẾN KHIM GÓI 7 _ BIDWKYMẾ SÂN PHẨM LIÊN ỤP T(5H KẾT "04 NHÀ” PGS,TS. Nguyên Ngọc Oánh PHAM HAI TaN ee 15 BANG UY KHOI DOANH NGHIEP NHA NUOC TONG KET 5 NAM THUC eee ThS. Nguyên Đức Vinh HIEN MINH QUANG XÃ HỘI VR NGHỊ QUYẾT 30A CONG TAC AN SINH TỔNG BIÊN TẬP DIỄN ĐÀN NGHIÊN CỨU VỀ TÀI CHÍNH - TIỀN Trần Thị Thanh Bích : ` 7 - Ề : - 16 BIẾN BIẾN THE TRUONG, GIA CA 6 THANG BAU NAM VA DU BAO 6 PHO TONG BIEN TAP k=ne tin Mn NGUYEN THI] MINH NGOC Nguyén Thi Thanh Huong. : : 19 DIEN BIEN THI TRUONG NGOAI HOI 6 THANG DAU NAM 2013 THU KY TOA SOAN ThS.
NGUYEN THU TRANG-ThS. TRAN NGOC LAN Nguyên Minh Phương -. : Ly „ 21 CAN TIEP TUG THAO GO KHO KHAN, BAY NHANH TÁI CAU TRUC THI TRINH BAY TRUONG CHUNG KHOAN Đặng Huy Hoàng NGUYÊN MINH PHƯƠNG TÒA` SOẠN 24 TIEU CHUAN BINH LUONG BOI VOI CO PHIẾU NIÊM YET TREN SAN HOSE-NHUNG VAN DE CONTON TAI STE ELIE AB Met UE NESE be l 193 Bà Triệu, ThS. BÙI ĐỨC NHÃ - tt Quận Hai Bà Trưng, TP.
Hà Nội - | - "tr Điện thoại: (04) 38218685; 39742309, 27 THỊ TẾT TAL CHINH VIET NAM JRONG DIEU KIỆN HỘI NHẬP: SU \ ¬ Bees CAN THIET UNG DUNG VA PHAT TRIEN KY THUAT CHUNG KHOAN HOA Fax: (04) 39742307 ThS. PHAM KIM LOAN E.mail: taichinhtiente @ yahoo.com 30 THI TRUONG CHUNG KHOAN VIET NAM CAN "MO" HON Website: http//www.vn VAFI Tài khoản: Hiệp hội Ngân hàng Việt Nam ee - vs Số hiệu:102010000028161 tại Ngân hàng 32 GIAI PHAP TAI CAU TRUC VON TẠI CAC DOANH NGHIEP THUOC TAP in TMCP Céng thuong Viét Nam BOAN DẦU KHÍ VIỆT NAM - Chỉ nhánh Hà Nội- Số 6 Ngô Quyển, Hà Nội TS. NGUYEN TIEN DUNG -ThS. VU THI NGOC LAN VAN PHÒNG ĐẠI DIỆN PHÍA NAM Số 8 Võ Văn Kiệt, 36 KINH NGHIEM CUA CONG HOA AI-LEN TRONG VIEC THANH LAP CO Quận I, TP.
Hồ Chí Minh QUAN QUANLYTAISANQUOCGIA — Dién thoai: (08) 38216608; 38213957 ThS. BANG DUY CUONG-ThS. NGUYEN MANH HUNG Fax: (08) 38296076 ch 42 HT QUYẾN BIỮ¬BÍ MẬT,NGÀY CANG se a NHIÊU NGAN HANG ROI BO THUY SY- HAI YEN GPXB số: 2238/GPXB của Bộ VHTT Chế bản điện tử tại Toà soan ƒ VẤN PHÁP LUẬT - NGHIÊP VL In tại Xưởng in NXB Nông nghiệp : : , : 44 (UY BỊNH VỀ BẦU TỰ VỮN NHÀ NUÚC VÀ0 D0ANH NGHIỆP VA QUAN Giá: 15._ ŸTÀI PHÍNH BI Với B0ANH NEHIỆP CUA NHA NUOC SBV 1; 44.Phạm Hồng Thai, TP Rach Gia, Tinh Kién Giang 869950 - Fax: 0773.com HOAT DONG NGÂN HÀNG VAMC chinh thire khai truong và di vao hoat dong gay 26/7/2013, tai Ha Ndi, Ngan hàng Nhà nước (NHNN) Việt Nam đã tổ chức lễ khai trương Công ty Quản lý tài sản của các tổ chức tín dụng Viet Nam (VAMC). VAMC được thành lập theo Quyết định số 1459/QĐ-NHNN ngày 27/6/2013 của Thống đốc NHNN Việt Nam, là công cụ đặc biệt của Nhà nước nhằm góp phần xử lý nhanh nợ xấu, lành mạnh hóa tài chính, giảm thiểu rủi ro cho các tổ chức tín dụng, doanh nghiệp và thúc đẩy tăng trưởng tín dụng hợp lý cho nền kinh tế.
VAMC hoạt động theo Luật Doanh nghiệp và Nghị định số 53/2013/NĐ-CP ngày 18/5/2013 của Chính phủ về thành tễ cắt băng khai tương hoạt động của Công ty Quản j tài sân của các lổ chức tín dung Viét Nam (VAMC) lập, tổ chức và hoạt động của Công ty VAMC. Nguyén Van Binh da trao quyét dinh bé nghiệm của nhiều nước, công ty mua Là doanh nghiệp đặc thù do Nhà nhiệm cho các lãnh đạo của VAMC. bán nợ được coi là một công cụ hữu ích nước sở hữu 100% vốn, chịu sự quản lý Theo đó, ông Đặng Thanh Bình-Phó cho quá trình cải cách kinh tế, khôi phục Nhà nước, thanh tra, giám sát trực tiếp Thống đốc NHNN kiêm nhiệm Chủ tịch lại sự lành mạnh của các tổ chức tín của NHNN, VAMC hoạt động với số vốn HĐTV VAMC, ông Nguyễn Quốc Hùng- dụng. Mô hình này thành công ở nhiều điều lệ là 500 tỷ đồng và theo nguyên tắc Phó Tổng Giám đốc Ngân hàng Nông nước nhưng cũng gặp thất bại tại một số lấy thu bù chỉ, không vì mục tiêu lợi nghiệp và Phát triển Nông thôn Việt Nam nước.
Do vậy, đòi hỏi có những bước đi nhuận; công khai, minh bạch; hạn chế giữ chức Phó Chủ tịch Thường trực hết sức thận trọng, khôn khéo, phù hợp. rủi ro và chỉ phí trong xử lý nợ xấu. HDTV VAMC, ông Nguyễn HữU với hoàn cảnh thực tiễn của Việt Nam. Các hoạt động của VAMC bao gồm: Thủy-Phó Vụ trưởng Vụ Thanh tra các tổ Thống đốc Nguyễn Văn Bình cho biết Mua nợ xấu của các TCTD; Thu hồi nợ, chức tín dụng nước ngoài, Cơ quan thêm, VAMC không phải là một “cây đũa đòi nợ và xử lý, bán nợ, tài sản bảo đảm; Thanh tra, giám sát ngân hàng, NHNN thân" để có thể xử lý nợ xấu, mà là một Cơ cấu lại khoản nợ, điều chỉnh điều kiện giữ chức Thành viên HĐTV kiêm Tổng công cụ góp thêm trong nhiều công cụ trả nợ, chuyển nợ thành vốn góp, vốn cổ Giám đốc VAMC.
Các Phó Tổng Giám khác trong nền kinh tế để xử lý nợ xấu, phần của khách hàng vay: Đầu tư, sửa đốc là ông Lê Quang Châu-Giám đốc lành mạnh hóa thị trường tài chính của chữa, nâng cấp, khai thác, sử dụng, cho Ban Quản lý tín dụng thuộc Ngân hàng các tổ chức tín dụng, tháo gỡ khó khăn thuê tài sản bảo đảm đã được VAMC thu TMCP Đầu tư và Phát triển Việt Nam, cho các doanh nghiệp để thúc đẩy kinh nợ, Quản lý khoản nợ xấu đã mưa và ông Đoàn Văn Thắng-Phó Tổng Giám tế đất nước tiếp tục tiến lên. kiểm tra, giám sát tài sản bảo đảm có đốc Ngân hàng TMCP Bưu điện Liên Thống đốc cũng chỉ đạo, Ban lãnh liên quan đến khoản nợ xấu, bao gồm cả Việt, ông Bùi Tín Nghị-Phó Tổng Giám đạo của VAMC cân không ngừng phát tài liệu, hồ sơ liên quan đến khoản nợ đốc Ngân hàng TMCP Sài Gòn-Hà Nội. huy tính sáng tạo và đặc biệt là chấp xấu và bảo đảm tiền vay; Tư vấn, môi Bà Lê Thị Mai Hương, Trưởng phòng Xây hành nghiêm túc mọi quy định của pháp giới mua, bán nợ và tài sản; Đầu tư tài dựng chương trình và thấm định báo cáo luật, đảm bảo vận hành công ty một chính, góp vốn, mua cổ phần; Tổ chức kiểm toán thuộc Vụ Kiểm toán nội bộ- cách công khai, minh bạch, rõ ràng. Ban bán đấu giá tài sản; Bảo lãnh cho các tổ NHNN giữ chức Trưởng ban Ban kiểm lãnh đạo VAMC phải có kế hoạch, lộ chức, doanh nghiệp, cá nhân vay vốn soát VAMC.
trình cụ thể những bước đi vững chắc, của TCTD; Hoạt động khác phù hợp với Phát biểu tại buổi lễ, Thống đốc những bước đi trước sẽ tạo tiền để cho chức năng, nhiệm vụ của VAMC sau khi Nguyễn Văn Bình cho rằng, đây là sự bước đi sau để trong một giai đoạn nhất được Thống đốc NHNN cho phép. kiện mà cả ngành Ngân hàng nói riêng định, VAMC phải phát huy được tác Tại lễ khai trương, Thống đốc NHNN và xã hội đều đang mong đợi. Theo kinh ( Xem tiếp trang 31 ) THỊ TRƯỜNG TÀI PHÍNH THEN TE SỐ 15/484 -THÍNG 8/2013 EEE EINGAN HANG: Ông Nguyễn Phước Thanh được bổ nhiệm giữ chức Phó Thống đốc Ngân hàng Nhà nước Việt Nam gày 25/7/2013, tại Hà Thống đốc Nguyễn Văn Bình tin Nội, Ngân hàng Nhà nước tưởng, với kinh nghiệm nhiều năm Việt Nam (NHNN) đã tổ chức Lễ công tác trong ngành Ngân hàng, công bố Quyết định của Thủ đồng chí Nguyễn Phước Thanh tướng Chính phủ về việc bổ sẽ tiếp tục phát huy được năng nhiệm ông Nguyễn Phước Thanh- lực, sở trường, có những cống Tổng Giám đốc Ngân hàng hiến to lớn hơn nữa trong thời TMCP Ngoại thương Việt Nam gian tới để cùng Ban Lãnh đạo (Vietcombank) giữ chức Phó NHNN và toàn ngành Ngân hàng Thống đốc NHNN. hoàn thành tốt các nhiệm vụ được Phát biếu tại buổi lễ, Thống Đảng, Nhà nước, Chính phủ giao.
đốc Nguyễn Văn Bình nhấn Tiếp nhận quyết định bổ mạnh: sự kiện đồng chí Nguyễn nhiệm, ông Nguyễn Phước Thanh Phước Thanh được Thủ tướng khẳng định, trên cương vị mới, sẽ Chính phủ bổ nhiệm giữ chức Phó phát huy tinh thân trách nhiệm, Thống đốc NHNN không những là nỗ lực phấn đấu với tất cả tâm niềm vui, niểm vinh dự của cá huyết và quyết tâm để hoàn nhân Đồng chí mà còn là tin vui thành tốt mọi nhiệm vụ được Thống đốc Nguyễn Văn Bình ứao Quyết định của Thủ tướng Chính phủ của toàn ngành Ngân hàng. giao về việc bố nhiệm ông Nguyễn Phước Thanh giữ chức Phó Thống đốc Ngân hàng Nhà nước gay 22/7/2013, tai Ha thập, phân tích, xử lý thông tin Nội, Chánh Thanh tra phục vụ công tác phòng, Cơ quan Thanh tra Giám sát chống rửa tiền, đóng góp thêm Ngân hàng Nhà nước Nguyễn vào việc xây dựng, củng cố Hữu Nghĩa và Tổng Thư ký mối quan hệ tốt đẹp, lâu dài Văn phòng phòng, chống rửa giữa hai nước Việt Nam-Thái lến Thái Lan (ALMO) Lan.