Tổng quan luận án
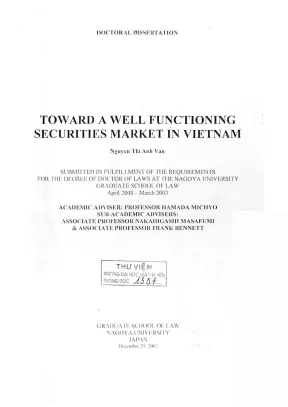
Luận án tiến sĩ luật học "Toward a Well Functioning Securities Market in Vietnam" (Hướng tới một thị trường chứng khoán hoạt động hiệu quả tại Việt Nam) được nghiên cứu sinh Nguyễn Thị Ánh Vân hoàn thành tại Khoa Sau đại học về Luật, Đại học Nagoya (Nagoya University Graduate School of Law, Nhật Bản) vào tháng 12 năm 2002, dưới sự hướng dẫn của Giáo sư Hamada Michiyo cùng hai đồng hướng dẫn là Phó Giáo sư Nakahigashi Masafumi và Phó Giáo sư Frank Bennett.
+-------------------------------------------------------------------------------+
| THÔNG TIN TỔNG QUAN LUẬN ÁN                                                   |
+----------------------+--------------------------------------------------------+
| Tác giả              | Nguyễn Thị Ánh Vân (Nguyen Thi Anh Van)                |
| Học vị               | Tiến sĩ Luật học (Doctor of Laws)                      |
| Cơ sở đào tạo        | Graduate School of Law, Nagoya University, Nhật Bản    |
| Thời gian nghiên cứu | Tháng 4/2000 — Tháng 3/2003 (Hoàn thành: 25/12/2002)   |
| Cán bộ hướng dẫn     | GS. Hamada Michiyo, PGS. Nakahigashi Masafumi,         |
|                      | PGS. Frank Bennett                                     |
+----------------------+--------------------------------------------------------+
Tính cấp thiết và khoảng trống nghiên cứu
Sau chính sách Đổi mới năm 1986, Việt Nam từng bước chuyển đổi từ nền kinh tế kế hoạch hóa tập trung sang nền kinh tế thị trường định hướng xã hội chủ nghĩa. Sự ra đời của Luật Công ty năm 1990, Luật Doanh nghiệp tư nhân năm 1990 và sau đó là Luật Doanh nghiệp năm 1999 đã thúc đẩy sự gia tăng số lượng doanh nghiệp ngoài quốc doanh. Đồng thời, chương trình cổ phần hóa doanh nghiệp nhà nước (DNNN) được triển khai thí điểm từ năm 1992 (Quyết định 202/CT, Quyết định 203/CT) và mở rộng qua Nghị định 28/CP (1996), Nghị định 44/1998/NĐ-CP, Nghị định 64/2002/NĐ-CP đòi hỏi phải có một thị trường vốn trung và dài hạn để tạo thanh khoản cho cổ phiếu.
Tháng 7 năm 2000, Trung tâm Giao dịch Chứng khoán đầu tiên tại Thành phố Hồ Chí Minh chính thức đi vào vận hành dựa trên khung pháp lý nền tảng là Nghị định 48/1998/NĐ-CP và Quyết định 127/1998/QĐ-TTg. Tuy nhiên, khung pháp lý ban đầu bộc lộ nhiều bất cập về chế độ công bố thông tin, cơ chế chống gian lận và giao dịch nội gián, quản lý tổ chức kinh doanh chứng khoán, mô hình sở giao dịch và thẩm quyền của cơ quan quản lý thị trường (Ủy ban Chứng khoán Nhà nước - SSC). Khoảng trống nghiên cứu mà tác giả xác định là sự thiếu vắng một công trình phân tích toàn diện, có hệ thống trên phương diện luật học so sánh nhằm chỉ ra các khiếm khuyết lập pháp và thực tiễn thi hành của hệ thống pháp luật chứng khoán non trẻ tại Việt Nam.
Mục tiêu và câu hỏi nghiên cứu
Mục tiêu tổng quát của luận án là phân tích các vấn đề pháp lý trọng yếu của thị trường chứng khoán Việt Nam giai đoạn đầu hình thành, đối chiếu với kinh nghiệm quốc tế để đề xuất mô hình cải cách pháp luật khả thi.
Luận án giải quyết 5 nhóm câu hỏi nghiên cứu tương ứng với cấu trúc các chương:
- Liệu các quy định công bố thông tin hiện hành có đảm bảo tính sẵn có, kịp thời và đầy đủ của thông tin trên thị trường?
- Liệu hệ thống quy định chống gian lận có đủ khả năng ngăn chặn các hành vi thao túng, giao dịch nội gián và bảo vệ nhà đầu tư?
- Liệu các chủ thể hành nghề chứng khoán chuyên nghiệp (công ty chứng khoán, ngân hàng tham gia thị trường) đã được điều chỉnh thỏa đáng nhằm kiểm soát xung đột lợi ích?
- Mô hình pháp lý của các tổ chức vận hành thị trường giao dịch (Trung tâm giao dịch chứng khoán, Sở giao dịch chứng khoán tương lai) cần được cấu trúc như thế nào để vận hành hiệu quả?
- Bộ máy quản lý thị trường cần được thiết kế ra sao giữa cơ quan quản lý nhà nước (SSC) và các tổ chức tự quản (SROs) để bảo đảm hiệu lực thực thi pháp luật chứng khoán?
Đối tượng và phạm vi nghiên cứu
- Đối tượng nghiên cứu: Các quy định pháp luật điều chỉnh thị trường chứng khoán Việt Nam, bao gồm Nghị định 48/1998/NĐ-CP, Quyết định 127/1998/QĐ-TTg, Quyết định 79/2000/QĐ-UBCK, Thông tư 02/2001/TT-UBCK, Luật Doanh nghiệp 1999, các văn bản pháp luật về ngân hàng, kế toán, kiểm toán và cổ phần hóa DNNN.
- Phạm vi không gian và thời gian: Tập trung vào bối cảnh kinh tế - pháp lý Việt Nam từ khi ban hành các cơ sở pháp lý đầu tiên về phát hành chứng khoán năm 1990 đến năm 2002; so sánh đối chiếu với hệ thống pháp luật chứng khoán của Hoa Kỳ, Nhật Bản cùng một số kinh nghiệm từ Vương quốc Anh, Đức, Thụy Điển, Úc, Philippines, Đài Loan và Trung Quốc.
Tổng quan tài liệu và vị trí của luận án
Luận án điểm lại các tài liệu nghiên cứu kinh tế và pháp lý trong và ngoài nước liên quan đến quá trình chuyển đổi kinh tế và thiết lập thị trường tài chính tại Việt Nam:
- Các nghiên cứu kinh tế trong nước về thị trường tài chính và chứng khoán: Nguyễn Văn Luân, Trần Quốc Tuấn và Ngô Minh Châu (1995) về sự cần thiết của thị trường chứng khoán đối với tích tụ vốn; Trần Đương (1981) về lịch sử tiền tệ - tín dụng; Nguyễn Trần Quế (1996) về phương thức vận hành thị trường chứng khoán; Nguyễn Ngọc Vũ (2000) về chính sách tài trợ doanh nghiệp dưới tác động của thuế và phá sản.
- Các tài liệu quốc tế về kinh tế chuyển đổi và hệ thống ngân hàng Việt Nam: Nghiên cứu của Griffin Keith (1998) về cải cách cơ cấu kinh tế vĩ mô; David O. Dapice (2000) từ Viện Phát triển Quốc tế Harvard (HIID) về phản ứng của kinh tế Việt Nam trước khủng hoảng tài chính châu Á; Báo cáo của Ngân hàng Thế giới (World Bank, 1998, 2001) chỉ ra tình trạng thị trường tín dụng bị sai lệch do bao cấp và thói quen thanh toán tiền mặt (khoảng 45% lượng tiền mở rộng được giữ dưới dạng tiền mặt và hơn 50% giao dịch kinh doanh diễn ra ngoài hệ thống ngân hàng); Norman Brown IV (2002) về cải cách đầu tư nước ngoài.
- Các công trình luật học chứng khoán quốc tế và lý thuyết hội tụ pháp luật: Mark Gillen và Pittman Potter (1998) về xu hướng hội tụ của pháp luật chứng khoán tại các thị trường đang phát triển; Marc I. Steinberg (1999) về phân tích luật chứng khoán quốc tế đương đại; Alan R. Palmiter (1998), David L. Ratner (1998), James D. Cox (2000) về luật chứng khoán Hoa Kỳ; Scown (1990) về các thị trường cổ phiếu mới nổi tại châu Á; các tài liệu tiêu chuẩn của Tổ chức Quốc tế các Ủy ban Chứng khoán (IOSCO, 1998).
Vị trí của luận án: Kế thừa các phân tích kinh tế về nhu cầu vốn của doanh nghiệp và khoảng trống thanh toán, luận án định vị là công trình nghiên cứu chuyên sâu dưới góc độ luật học thực định và luật học so sánh, chỉ ra các lỗ hổng kỹ thuật lập pháp của Nghị định 48/1998/NĐ-CP và hệ thống văn bản hướng dẫn dưới luật.
Cơ sở lý thuyết và phương pháp nghiên cứu
Cơ sở lý thuyết và khung phân tích
- Lý thuyết về sự hội tụ pháp lý trong luật chứng khoán (Convergence of Securities Laws): Dựa trên luận điểm của Gillen & Potter (1998) và Steinberg (1999), luận án lập luận rằng các thị trường chứng khoán dù ở quy mô nào cũng đối mặt với các nhóm lợi ích tương đồng (tổ chức phát hành có xu hướng che giấu thông tin bất lợi; người nội bộ và công ty môi giới có lợi thế tiếp cận thông tin để trục lợi). Do đó, việc tiếp thu có chọn lọc các chuẩn mực lập pháp từ các quốc gia phát triển là yêu cầu tất yếu để tránh cô lập thị trường trong bối cảnh toàn cầu hóa.
- Khung phân tích mục tiêu quản lý chứng khoán theo chuẩn mực IOSCO: Bao gồm bảo vệ nhà đầu tư, bảo đảm thị trường công bằng, hiệu quả và minh bạch, đồng thời giảm thiểu rủi ro hệ thống thông qua các trụ cột: minh bạch thông tin, ngăn chặn gian lận, quản lý xung đột lợi ích và thiết lập cơ chế giám sát thực thi kết hợp giữa cơ quan nhà nước và tổ chức tự quản.
Phương pháp nghiên cứu
- Phương pháp phân tích quy phạm và phân tích văn bản luật (Doctrinal & Statutory Analysis): Mổ xẻ chi tiết từng điều khoản của Nghị định 48/1998/NĐ-CP, Quyết định 79/2000/QĐ-UBCK, Thông tư 02/2001/TT-UBCK, Luật Doanh nghiệp 1999, Pháp lệnh Kế toán và Thống kê để phát hiện mâu thuẫn, khoảng trống pháp lý và sự thiếu hụt chế tài.
- Phương pháp luật học so sánh (Comparative Legal Method): So sánh đối chiếu trực tiếp khung pháp lý Việt Nam với hệ thống pháp luật chứng khoán của Hoa Kỳ (Securities Act of 1933, Securities Exchange Act of 1934) và Nhật Bản (Securities and Exchange Law of 1948 - SEL), cùng kinh nghiệm lập pháp của Vương quốc Anh, Đức, Thụy Điển, Úc, Philippines, Đài Loan, Trung Quốc.
- Phương pháp phân tích lịch sử kinh tế - pháp lý: Khảo sát sự phát triển của hệ thống kinh tế Việt Nam qua hai giai đoạn trước và sau Đổi mới 1986 để lý giải nguồn gốc của các rào cản thể chế.
Nguồn tư liệu và dữ liệu
- Văn bản quy phạm pháp luật của Việt Nam do Quốc hội, Chính phủ, Thủ tướng Chính phủ, Bộ Tài chính, Ngân hàng Nhà nước và Ủy ban Chứng khoán Nhà nước ban hành.
- Văn bản luật chứng khoán, quy chế giao dịch và tài liệu báo cáo của Hoa Kỳ (SEC), Nhật Bản (SESC, Sở Giao dịch Chứng khoán Osaka), tài liệu của IOSCO.
- Dữ liệu thống kê, báo cáo thực thi từ Bộ Kế hoạch và Đầu tư, Ngân hàng Thế giới, Trung tâm Giao dịch Chứng khoán TP. Hồ Chí Minh và các bài báo chuyên ngành (Asia Pulse, Vietnam Investment Review, Tạp chí Ngân hàng).
Nội dung chính theo từng chương
+-------------------------------------------------------------------------------+
| BẢNG TỔNG HỢP CÁC CỘT MỐC PHÁP LÝ CHỨNG KHOÁN VIỆT NAM (1986 - 2002)         |
+------+-------------------------+----------------------------------------------+
| Năm  | Văn bản / Sự kiện       | Nội dung chính                               |
+------+-------------------------+----------------------------------------------+
| 1986 | Đại hội Đảng VI         | Khởi xướng chính sách Đổi mới                |
| 1987 | Luật Đầu tư nước ngoài  | Công nhận thành phần kinh tế có vốn ĐTNN     |
| 1988 | Nghị định 53/HĐBT       | Tách hệ thống ngân hàng thành hai cấp        |
| 1990 | Luật Công ty, Luật DNTN | Cơ sở pháp lý cho CTCP và DNTN               |
| 1992 | Quyết định 202, 203/CT  | Thí điểm cổ phần hóa 7 DNNN đầu tiên         |
| 1994 | Nghị định 72, 120/CP    | Phát hành trái phiếu CP, trái phiếu/CP DNNN  |
| 1995 | Quyết định 361/TTg      | Thành lập Ban Chuẩn bị Thị trường CK         |
| 1996 | Nghị định 75/CP         | Thành lập Ủy ban Chứng khoán Nhà nước (SSC)  |
| 1998 | Nghị định 48/1998/NĐ-CP | Khung pháp lý cốt lõi về phát hành & niêm yết|
| 1998 | Quyết định 127/1998     | Thành lập Trung tâm Giao dịch Chứng khoán    |
| 1999 | Luật Doanh nghiệp       | Đơn giản hóa thành lập DN, mở rộng loại hình |
| 2000 | Khai trương TTGDCK HCM  | Vận hành sàn giao dịch chứng khoán đầu tiên  |
| 2000 | Quyết định 79/2000/UBCK | Quy chế thành viên, niêm yết, CBTT, giao dịch|
| 2001 | Thông tư 02/2001/TT-UBCK| Quy định chi tiết phát hành ra công chúng    |
| 2002 | Nghị định 64/2002/NĐ-CP | Khung pháp lý mới về cổ phần hóa DNNN        |
+------+-------------------------+----------------------------------------------+
Chương I: The Economic System and the Need for a Securities Market in Vietnam
Chương I phân tích sự phát triển lịch sử của hệ thống kinh tế Việt Nam trước và sau chính sách Đổi mới năm 1986. Trước năm 1986, nền kinh tế vận hành theo cơ chế kế hoạch hóa tập trung với hai chủ thể chính là hợp tác xã và doanh nghiệp nhà nước (DNNN); hệ thống ngân hàng một cấp do Ngân hàng Nhà nước kiêm nhiệm cả chức năng quản lý và kinh doanh tiền tệ. Sau năm 1986, nền kinh tế nhiều thành phần được công nhận, hệ thống ngân hàng hai cấp được thiết lập qua Nghị định 53/HĐBT (1988) và các Pháp lệnh Ngân hàng năm 1990 (sau đó là Luật Ngân hàng Nhà nước và Luật Các tổ chức tín dụng năm 1997).
Tác giả lập luận rằng việc hình thành thị trường chứng khoán là một đòi hỏi khách quan vì ba lý do:
- Tài trợ vốn dài hạn cho doanh nghiệp: Đến năm 1997, Việt Nam có 5.800 DNNN nhưng chỉ 37% hoạt động có lãi; tổng số nợ của các doanh nghiệp thua lỗ gấp đôi vốn chủ sở hữu. Sau khi Luật Công ty 1990 và Luật Doanh nghiệp 1999 có hiệu lực, số lượng doanh nghiệp ngoài quốc doanh tăng mạnh (trong 7 năm đầu áp dụng Luật Công ty 1990 có hơn 35.000 doanh nghiệp thành lập; trong 3 tháng đầu năm 2001 có 4.000 doanh nghiệp đăng ký với số vốn 4.400 tỷ đồng). Ngân hàng thương mại không thể đáp ứng toàn bộ nhu cầu vốn dài hạn do phụ thuộc nguồn tiền gửi ngắn hạn.
- Thúc đẩy tiến trình cổ phần hóa DNNN: Tính đến tháng 12/1999, cả nước mới cổ phần hóa được 167 DNNN (đạt 40% mục tiêu năm 1999). Thị trường chứng khoán chính thức cung cấp cơ chế thanh khoản cần thiết để mua bán cổ phần của doanh nghiệp cổ phần hóa.
- Huy động các nguồn tiết kiệm trong và ngoài nước: Khắc phục tình trạng người dân nắm giữ tiền mặt ngoài ngân hàng (chiếm khoảng 45% tiền tệ mở rộng, toàn quốc chỉ có khoảng 10.000 tài khoản ngân hàng cá nhân trên 77 triệu dân vào cuối thập niên 1990), đồng thời tạo kênh thu hút vốn đầu tư gián tiếp nước ngoài (FII) bên cạnh đầu tư trực tiếp (FDI) theo Luật Đầu tư nước ngoài.
Phần cuối chương đánh giá tổng quan Nghị định 48/1998/NĐ-CP, chỉ ra đây là bước đi nền tảng nhưng còn nhiều hạn chế do chỉ tập trung vào chào bán công chúng và chứng khoán niêm yết, bỏ ngỏ thị trường phi tập trung (OTC) và phát hành riêng lẻ.
+-------------------------------------------------------------------------------+
| ĐIỀU KIỆN CHÀO BÁN CÔNG CHÚNG & NIÊM YẾT (NĐ 48/1998, QĐ 79/2000, TT 02/2001)|
+-----------------------------+-------------------------------------------------+
| Tiêu chí                    | Quy định cụ thể                                 |
+-----------------------------+-------------------------------------------------+
| Vốn điều lệ tối thiểu       | 10 tỷ đồng Việt Nam                             |
| Kết quả kinh doanh          | Có lãi trong 02 năm liên tiếp liền kề           |
| Cơ cấu sở hữu đại chúng     | Tối thiểu 20% vốn cổ phần do >100 nhà đầu tư    |
|                             | bên ngoài nắm giữ (15% nếu vốn >100 tỷ đồng)    |
| Cam kết cổ đông sáng lập    | Nắm giữ tối thiểu 20% vốn điều lệ trong 03 năm  |
|                             | kể từ ngày kết thúc đợt phát hành               |
| Bảo lãnh phát hành          | Bắt buộc nếu giá trị phát hành >10 tỷ đồng      |
| Thời hạn phân phối          | Tối đa 90 ngày kể từ ngày giấy phép có hiệu lực |
| Thời hạn xử lý hồ sơ tại SSC| 45 ngày kể từ ngày nhận đủ hồ sơ hợp lệ         |
+-----------------------------+-------------------------------------------------+
Chương II: Whether the Information Disclosure Requirements Promote Good Information Flow
Chương II kiểm tra tính hiệu quả của chế độ công bố thông tin (CBTT). Tác giả so sánh quy trình cấp phép chào bán công chúng tại Việt Nam (dựa trên cơ chế phê duyệt/cấp phép của SSC trong thời hạn 45 ngày) với cơ chế đăng ký (registration statement) tại Hoa Kỳ (Mục 5 Luật Chứng khoán 1933) và Nhật Bản (Điều 4 Luật Giao dịch Chứng khoán 1948).
Chương phân tích 4 hình thức công bố thông tin:
- Công bố thông tin khi chào bán ra công chúng: Hồ sơ đăng ký gồm bản cáo bạch (bản công bố thông tin công ty), báo cáo tài chính kiểm toán 2 năm liền kề; thông báo phát hành phải đăng 5 số báo liên tiếp.
- Công bố thông tin định kỳ: Báo cáo quý và bán niên (trong vòng 15 ngày của tháng tiếp theo), báo cáo thường niên có kiểm toán độc lập (trong vòng 90 ngày sau khi kết thúc năm tài chính) theo Quyết định 79/2000/QĐ-UBCK.
- Công bố thông tin bất thường: Báo cáo trong vòng 24 giờ cho trung tâm giao dịch và đăng báo trong vòng 3 ngày khi có sự kiện bất thường (tài khoản bị phong tỏa, tài sản tổn thất từ 10% trở lên, thay đổi cơ cấu doanh nghiệp, bị thanh tra thuế, quyết định của tòa án).
- Công bố thông tin theo yêu cầu của SSC hoặc sàn giao dịch.
Tác giả chỉ ra các khiếm khuyết cơ bản:
- Pháp lệnh Kế toán và Thống kê chưa bắt buộc công khai báo cáo tài chính rộng rãi ra công chúng, gây mâu thuẫn với Quyết định 79/2000/QĐ-UBCK và Luật Doanh nghiệp 1999.
- Phạm vi điều chỉnh của chế độ CBTT quá hẹp: chỉ áp dụng cho công ty niêm yết và công ty chào bán ra công chúng có giấy phép, để trống hàng loạt công ty phát hành ngoài phạm vi công chúng và các công ty đại chúng chưa niêm yết.
- Thiếu chuẩn mực kế toán tương thích quốc tế và thiếu vắng cơ chế chế tài nghiêm khắc đối với hành vi không tuân thủ nghĩa vụ CBTT.
Chương III: Whether the Anti-fraud Regulation can Foster a Healthy Market
Chương III phân tích các quy định phòng chống gian lận thương mại và thao túng thị trường. Khung pháp lý hiện hành tại Nghị định 48/1998/NĐ-CP cấm giao dịch nội gián, thao túng giá và cung cấp thông tin sai lệch nhưng bộc lộ nhiều điểm yếu:
- Giao dịch ngắn hạn của người nội bộ (Short-swing trading): Chưa có quy định tịch thu khoản lợi nhuận thu được từ giao dịch mua bán chứng khoán trong vòng 6 tháng của người nội bộ như Điều 16(b) Luật Giao dịch Chứng khoán Hoa Kỳ 1934.
- Giao dịch bình ổn giá (Stabilization transactions): Luật pháp Việt Nam cấm hoàn toàn hành vi tác động đến giá chứng khoán mà không có ngoại lệ hợp pháp cho hoạt động bình ổn giá của tổ chức bảo lãnh phát hành trong đợt chào bán công chúng.
- Bỏ sót thông tin trọng yếu (Omission of material information): Quy định chưa xác định rõ trách nhiệm pháp lý đối với hành vi cố ý không công bố thông tin quan trọng.
- Công cụ hỗ trợ thị trường bị cấm tuyệt đối: Lệnh cấm hoàn toàn đối với bán khống (short sales) và giao dịch ký quỹ (margin trading) làm giảm tính thanh khoản và hạn chế khả năng định giá hiệu quả của thị trường.
- Thiếu quyền khởi kiện dân sự (Civil rights of action): Luật chưa thiết lập quyền khởi kiện yêu cầu bồi thường thiệt hại của nhà đầu tư trước tòa án khi bị thiệt hại do hành vi gian lận hoặc thông tin sai lệch; chế tài áp dụng chủ yếu dừng lại ở xử phạt hành chính không đủ sức răn đe.
Chương IV: Whether Securities Professionals are Adequately Regulated
Chương IV tập trung vào việc quản lý các tổ chức hành nghề chứng khoán chuyên nghiệp và kiểm soát xung đột lợi ích:
- Xung đột lợi ích trong công ty chứng khoán: Nghị định 48/1998/NĐ-CP cho phép một công ty chứng khoán đồng thời thực hiện nghiệp vụ môi giới (brokerage) và tự doanh (dealing). Tuy nhiên, luật thiếu các bức tường ngăn cách thông tin (Chinese walls) và thiếu quy định ưu tiên thực hiện lệnh của khách hàng trước lệnh tự doanh, dẫn đến nguy cơ công ty chứng khoán giao dịch đối đầu hoặc trục lợi trên tài khoản của khách hàng.
- Sự tham gia của các ngân hàng thương mại: Tác giả phân tích kinh nghiệm quốc tế về việc tách bạch hoặc kết hợp giữa ngân hàng và chứng khoán: mô hình phân tách nghiêm ngặt của Hoa Kỳ thời kỳ Đạo luật Glass-Steagall 1933 (trước khi ban hành Đạo luật Gramm-Leach-Bliley 1999), mô hình ngân hàng đa năng (Universal Banking) tại châu Âu (Đức) và mô hình công ty con chứng khoán của Nhật Bản sau cải cách tài chính. Tác giả lập luận rằng việc cấm hoàn toàn ngân hàng tham gia thị trường chứng khoán tại Việt Nam là không thực tế, nhưng cần yêu cầu ngân hàng thành lập công ty con độc lập và có quy chế kiểm soát giao dịch nội bộ chặt chẽ.
Chương V: Whether the Exchange Markets are Well Organized
Chương V khảo sát cấu trúc tổ chức và hình thức pháp lý của các thị trường giao dịch chứng khoán:
- Xu hướng chuyển đổi mô hình sở giao dịch trên thế giới: Phân tích sự chuyển dịch từ mô hình sở hữu thành viên phi lợi nhuận (mutual form) sang mô hình công ty cổ phần đại chúng hóa (demutualization/corporate form) tại các sở giao dịch chứng khoán quốc tế (LSE, NASDAQ, NYSE, Thụy Điển, Úc, Philippines) và những thách thức về kiểm soát xung đột giữa mục tiêu lợi nhuận và chức năng tự quản thị trường.
- Thực trạng pháp lý tại Việt Nam: Trung tâm Giao dịch Chứng khoán TP. Hồ Chí Minh được tổ chức dưới hình thức đơn vị sự nghiệp có thu phi lợi nhuận trực thuộc Ủy ban Chứng khoán Nhà nước (Quyết định 127/1998/QĐ-TTg). Tác giả chỉ ra rằng cấu trúc này biến sàn giao dịch thành một nhánh của cơ quan quản lý hành chính nhà nước, triệt tiêu động lực kinh doanh linh hoạt và làm mơ hồ hóa chức năng tự quản độc lập. Tác giả đề xuất mô hình chuyển đổi dài hạn sang công ty cổ phần hoạt động theo Luật Doanh nghiệp khi thị trường trưởng thành.
Chương VI: Whether the Market Regulatory System can Ensure that the Securities Regulation will be Well Enforced
Chương VI nghiên cứu cấu trúc hệ thống quản lý thị trường chứng khoán:
- Cơ sở lý thuyết: Phân tích ba mô hình quản lý thị trường chứng khoán: mô hình cơ quan quản lý công quyền trực tiếp (Public regulator), mô hình tự quản (Self-regulatory system) và mô hình kết hợp (Co-regulatory system). Phân tích kinh nghiệm quản lý của Hoa Kỳ (SEC kết hợp với NASD, NYSE) và Nhật Bản (Bộ Tài chính, Ủy ban Giám sát Chứng khoán và Giao dịch - SESC).
- Thực trạng tại Việt Nam: Thị trường thiếu vắng hoàn toàn các tổ chức tự quản (SROs) như Hiệp hội các nhà kinh doanh chứng khoán hay Sở giao dịch độc lập. Cơ quan quản lý duy nhất là Ủy ban Chứng khoán Nhà nước (thành lập theo Nghị định 75/CP năm 1996) lại thiếu tính độc lập do là cơ quan thuộc Chính phủ, chịu sự chi phối về tổ chức và nhân sự, đồng thời bị giới hạn về thẩm quyền điều tra, ban hành quy tắc và xử phạt vi phạm hành chính.
Chương VII: Suggestions for a Better Operational Securities Market in Vietnam
Chương VII tổng hợp các khuyến nghị hoàn thiện khung pháp lý theo một lộ trình cải cách khả thi:
- Hoàn thiện chế độ công bố thông tin: Mở rộng nghĩa vụ CBTT đối với công ty đại chúng chưa niêm yết; hoàn thiện chuẩn mực kế toán và kiểm toán độc lập; công khai báo cáo tài chính của doanh nghiệp.
- Củng cố quy định chống gian lận: Bổ sung quy định kiểm soát giao dịch ngắn hạn của người nội bộ (buộc hoàn trả lợi nhuận thu được trong 6 tháng); hợp pháp hóa hoạt động bình ổn giá có điều kiện; quy định rõ hành vi bỏ sót thông tin trọng yếu; hợp pháp hóa có kiểm soát giao dịch ký quỹ và bán khống; thiết lập căn cứ pháp lý cho quyền khởi kiện dân sự của nhà đầu tư.
- Quản lý tổ chức hành nghề chuyên nghiệp: Ban hành quy tắc chi tiết về kiểm soát xung đột lợi ích giữa công ty chứng khoán và khách hàng; hoàn thiện quy chế giám sát hoạt động của ngân hàng thương mại thông qua công ty con chứng khoán.
- Đổi mới mô hình sàn giao dịch: Từng bước chuyển đổi Trung tâm Giao dịch Chứng khoán từ đơn vị hành chính sự nghiệp sang tổ chức hoạt động theo mô hình doanh nghiệp tự chủ.
- Tái cấu trúc cơ quan quản lý và phát triển hệ thống tự quản: Nâng cao tính độc lập và quyền hạn điều tra, xử lý vi phạm của Ủy ban Chứng khoán Nhà nước; thành lập các tổ chức tự quản (SROs) gồm Sở Giao dịch Chứng khoán và Hiệp hội Kinh doanh Chứng khoán để chia sẻ gánh nặng giám sát thị trường.
Kết quả và những đóng góp mới
- Về mặt lý luận: Luận án hệ thống hóa cơ sở lý luận về quản lý thị trường chứng khoán trong nền kinh tế chuyển đổi; chứng minh tính tất yếu của việc hội tụ các nguyên tắc pháp lý quốc tế (theo chuẩn mực IOSCO, Hoa Kỳ, Nhật Bản) vào hoàn cảnh thực tiễn của Việt Nam nhằm bảo vệ nhà đầu tư và thúc đẩy huy động vốn.
- Về mặt lập pháp: Luận án là một trong những công trình nghiên cứu toàn diện đầu tiên phân tích có hệ thống các khiếm khuyết của Nghị định 48/1998/NĐ-CP và các văn bản hướng dẫn giai đoạn 1998–2002. Công trình chỉ ra sự bất cập của cơ chế cấp phép phát hành so với cơ chế đăng ký công bố thông tin; sự thiếu hụt quy định kiểm soát giao dịch ngắn hạn của người nội bộ; sự bất hợp lý của lệnh cấm tuyệt đối đối với bán khống, giao dịch ký quỹ và bình ổn giá.
- Về mặt thực tiễn và chính sách: Đề xuất một lộ trình cải cách lập pháp cụ thể, bao gồm việc xây dựng Luật Chứng khoán độc lập (thay thế văn bản cấp Nghị định), tái định hình cơ cấu tổ chức và thẩm quyền của Ủy ban Chứng khoán Nhà nước, thiết lập hệ thống tổ chức tự quản (SROs) và công nhận quyền khởi kiện dân sự đòi bồi thường thiệt hại của nhà đầu tư trên thị trường chứng khoán.
Hạn chế và hướng nghiên cứu tiếp
- Hạn chế: Luận án được hoàn thành vào cuối năm 2002, khi thị trường chứng khoán Việt Nam mới chỉ có một sàn giao dịch tại TP. Hồ Chí Minh với số lượng cổ phiếu niêm yết còn rất ít; thị trường chưa xuất hiện các công cụ tài chính phái sinh, quỹ đầu tư đại chúng quy mô lớn hay các giao dịch điện tử phức tạp. Dữ liệu thực chứng về các vụ việc gian lận và tranh chấp dân sự trên sàn chứng khoán Việt Nam tại thời điểm nghiên cứu chưa phát sinh nhiều để lượng hóa tác động.
- Hướng nghiên cứu tiếp: Nghiên cứu khung pháp lý điều chỉnh các sản phẩm tài chính phái sinh; cơ chế giám sát giao dịch trực tuyến xuyên biên giới; bảo vệ nhà đầu tư thiểu số trong các thương vụ thâu tóm doanh nghiệp (tender offers); và đánh giá thực tiễn thi hành quyền khởi kiện tập thể (class action) của nhà đầu tư khi luật chứng khoán trong tương lai được ban hành.
Giá trị tham khảo
Luận án có giá trị tham khảo chuyên môn đối với:
- Cơ quan soạn thảo chính sách và lập pháp (Bộ Tư pháp, Bộ Tài chính, Ủy ban Chứng khoán Nhà nước): Cung cấp các phân tích kỹ thuật lập pháp và kinh nghiệm so sánh để xây dựng Luật Chứng khoán và các văn bản hướng dẫn về công bố thông tin, chống gian lận và cấp phép hành nghề.
- Nghiên cứu sinh, học viên cao học và giảng viên ngành Luật Kinh tế, Luật Tài chính - Ngân hàng: Cung cấp tài liệu tham khảo có cấu trúc về luật chứng khoán so sánh giữa Việt Nam, Hoa Kỳ và Nhật Bản.
- Luật sư, chuyên viên pháp lý tại các công ty chứng khoán, ngân hàng thương mại và quỹ đầu tư: Hỗ trợ nhận diện các rủi ro pháp lý liên quan đến xung đột lợi ích, nghĩa vụ công bố thông tin và quản trị công ty theo pháp luật Việt Nam thời kỳ đầu mở cửa.
Câu hỏi thường gặp
1. Vì sao luận án đề xuất tiếp thu kinh nghiệm lập pháp chứng khoán từ Hoa Kỳ và Nhật Bản dù hai quốc gia này có sự khác biệt lớn về quy mô kinh tế so với Việt Nam?
Luận án dựa trên lý thuyết hội tụ pháp lý (Gillen & Potter, 1998) để chỉ ra rằng mọi thị trường chứng khoán, bất kể quy mô, đều phát sinh các xung đột lợi ích giống nhau giữa nhà phát hành, người nội bộ, công ty môi giới và nhà đầu tư đại chúng. Hoa Kỳ và Nhật Bản sở hữu thị trường chứng khoán phát triển và khung pháp lý hoàn chỉnh nhất, do đó việc tiếp thu kinh nghiệm từ các quốc gia này giúp Việt Nam rút ngắn thời gian xây dựng luật và tương thích với chuẩn mực toàn cầu.
2. Điểm khác biệt căn bản trong thủ tục phát hành cổ phiếu ra công chúng tại Việt Nam thời điểm 2000-2002 so với Hoa Kỳ và Nhật Bản là gì?
Tại Việt Nam theo Nghị định 48/1998/NĐ-CP, tổ chức phát hành phải trải qua thủ tục xin cấp giấy phép phát hành từ SSC với thời hạn thẩm định 45 ngày dựa trên các điều kiện định lượng (vốn tối thiểu 10 tỷ đồng, 2 năm có lãi liên tiếp). Ngược lại, tại Hoa Kỳ và Nhật Bản, pháp luật áp dụng cơ chế đăng ký phát hành (registration statement), tập trung vào nghĩa vụ công bố thông tin trung thực, đầy đủ và kịp thời của tổ chức phát hành hơn là sự can thiệp phê duyệt hành chính của cơ quan quản lý.
3. Tại sao luận án cho rằng lệnh cấm hoàn toàn đối với bán khống và giao dịch ký quỹ tại Nghị định 48/1998/NĐ-CP là chưa hợp lý?
Lệnh cấm hoàn toàn tước bỏ các công cụ hỗ trợ tạo lập thanh khoản và giảm tính linh hoạt của thị trường. Bán khống giúp hạn chế tình trạng định giá tài sản quá cao và phản ánh đúng kỳ vọng thị trường; trong khi giao dịch ký quỹ cho phép mở rộng quy mô giao dịch. Luận án khuyến nghị thay vì cấm đoán tuyệt đối, pháp luật nên cho phép thực hiện các nghiệp vụ này trong một hạn mức an toàn và có sự giám sát rủi ro chặt chẽ.
4. Khuyến nghị chính của luận án về mô hình tổ chức của Trung tâm Giao dịch Chứng khoán là gì?
Luận án chỉ ra rằng mô hình đơn vị sự nghiệp có thu trực thuộc SSC (theo Quyết định 127/1998/QĐ-TTg) biến sàn giao dịch thành một cơ quan hành chính nhà nước, làm suy giảm tính năng động và triệt tiêu vai trò tự quản (SRO). Về lâu dài, Việt Nam cần chuyển đổi các trung tâm giao dịch thành các sở giao dịch chứng khoán hoạt động theo mô hình doanh nghiệp độc lập và có tư cách tổ chức tự quản.
Kết luận
Luận án tiến sĩ "Toward a Well Functioning Securities Market in Vietnam" của tác giả Nguyễn Thị Ánh Vân là công trình nghiên cứu luật học so sánh chuyên sâu về khung pháp lý thị trường chứng khoán Việt Nam giai đoạn 1998–2002. Bằng việc phân tích thực trạng kinh tế chuyển đổi và mổ xẻ các văn bản quy phạm từ Nghị định 48/1998/NĐ-CP đến các quy chế của SSC, luận án đã xác định rõ các hạn chế cốt lõi trong chế độ công bố thông tin, quy định chống gian lận, quản lý xung đột lợi ích và bộ máy quản lý thị trường. Các đề xuất cải cách toàn diện của luận án đặt nền móng lý luận và thực tiễn cho quá trình hoàn thiện thể chế pháp luật chứng khoán tại Việt Nam theo các chuẩn mực quốc tế.