Bối cảnh và vấn đề nghiên cứu
Trong nền kinh tế thị trường, hệ thống ngân hàng thương mại giữ vai trò huyết mạch và là trung gian tài chính thực hiện việc tập trung, phân phối lại các nguồn vốn tiền tệ nhàn rỗi trong xã hội. Căn cứ theo Luật các Tổ chức tín dụng năm 2010 (Luật số 47/2010/QH12), ngân hàng thương mại là loại hình tổ chức tín dụng có thể thực hiện toàn bộ các hoạt động ngân hàng. Khác với các doanh nghiệp thông thường, sản phẩm kinh doanh của ngân hàng thương mại là tiền tệ, trong đó nguồn vốn huy động từ khách hàng cá nhân và tổ chức kinh tế chiếm tỷ trọng chi phối (khoảng 90% đến 95% tổng nguồn vốn kinh doanh), giữ vai trò quyết định đến quy mô hoạt động tín dụng, đầu tư và năng lực cạnh tranh.
Tuy nhiên, tại Việt Nam, nguồn vốn huy động của toàn hệ thống ngân hàng vẫn chiếm tỷ trọng tương đối khiêm tốn so với tổng khối lượng vốn nhàn rỗi trong dân cư. Thực trạng này xuất phát từ nhiều nguyên nhân thực tế: thói quen sử dụng tiền mặt trong lưu thông vẫn ở mức cao (chiếm khoảng 80%), danh mục sản phẩm dịch vụ tài chính chưa đủ đa dạng để khai thác hết tiềm năng tiết kiệm của người dân, và tỷ lệ nợ xấu của hệ thống trong các giai đoạn trước đây còn cao khiến các tổ chức tín dụng thường xuyên đối mặt với áp lực thiếu hụt nguồn vốn trung và dài hạn. Nhận thức được yêu cầu cấp thiết về việc tái cấu trúc nguồn vốn, Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam (Techcombank) đã định hướng củng cố chiến lược huy động tiền gửi từ dân cư và phát hành giấy tờ có giá nhằm hạ thấp chi phí vốn bình quân và bảo đảm thanh khoản. Do đó, đề tài "Nâng cao chất lượng huy động vốn từ khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam" được tác giả thực hiện nhằm giải quyết các yêu cầu thực tiễn này.
Mục tiêu nghiên cứu của khóa luận được xác định cụ thể theo 3 nhiệm vụ:
- Nghiên cứu và hệ thống hóa cơ sở lý luận chung về hoạt động huy động vốn và các chỉ tiêu đánh giá chất lượng huy động vốn từ khách hàng cá nhân của ngân hàng thương mại.
- Phân tích, đánh giá thực trạng hoạt động huy động vốn từ khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam giai đoạn 2015 – 2017 gắn liền với hoạt động sử dụng vốn và quản trị rủi ro.
- Đề xuất hệ thống các giải pháp và kiến nghị có căn cứ khoa học, khả thi nhằm nâng cao chất lượng nguồn vốn huy động từ khách hàng cá nhân tại Techcombank trong giai đoạn tiếp theo.
Đối tượng và phạm vi nghiên cứu:
- Đối tượng nghiên cứu: Nghiệp vụ và hoạt động huy động vốn từ phân khúc khách hàng cá nhân của ngân hàng thương mại.
- Phạm vi không gian: Toàn hệ thống Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam (Techcombank).
- Phạm vi thời gian: Thu thập, phân tích chuỗi dữ liệu thực nghiệm và báo cáo tài chính trong giai đoạn từ ngày 01/01/2015 đến ngày 31/12/2017.
Cơ sở lý thuyết và phương pháp
Khung lý thuyết của đề tài được xây dựng từ các công trình học thuật tiêu biểu về kinh tế học tiền tệ và quản trị ngân hàng. Khái niệm nguồn vốn ngân hàng được tiếp cận theo phân loại của David Begg trong tác phẩm "Kinh tế học" (phân chia vốn thành vốn hiện vật và vốn tài chính) và Peter Rose (2012) trong "Quản trị Ngân hàng thương mại", khẳng định cơ cấu vốn ngân hàng gồm: vốn chủ sở hữu, vốn huy động, vốn đi vay và các nguồn vốn khác. Hệ thống khái niệm nghiệp vụ huy động vốn, phân loại tiền gửi tiết kiệm và phát hành giấy tờ có giá được trích dẫn theo Giáo trình Ngân hàng Thương mại của Học viện Ngân hàng cùng hệ thống các văn bản quy phạm pháp luật của Nhà nước và Ngân hàng Nhà nước Việt Nam:
- Luật các Tổ chức tín dụng năm 2010 (Luật số 47/2010/QH12).
- Thông tư số 09/2010/TT-NHNN quy định về vốn pháp định của tổ chức tín dụng.
- Thông tư số 41/2016/TT-NHNN và Quyết định số 03/2007/QĐ-NHNN về quy định tỷ lệ an toàn vốn, phân loại vốn cấp 1 và vốn cấp 2.
- Quyết định số 14/VBHN-NHNN về quy chế tiền gửi tiết kiệm.
- Thông tư số 34/2013/TT-NHNN điều chỉnh hoạt động phát hành giấy tờ có giá của tổ chức tín dụng.
- Thông tư số 04/2011/TT-NHNN quy định áp dụng lãi suất đối với trường hợp rút tiền gửi trước hạn.
- Quy định của Ngân hàng Nhà nước về lộ trình giới hạn tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn (45% áp dụng trong năm 2018 và 40% từ ngày 01/01/2019).
Bên cạnh đó, tác giả kế thừa các mô hình và quan điểm lý thuyết quốc tế: lý thuyết điều tiết cung cầu vốn qua công cụ tài chính của Bagehot trong "Lombard Street: A description of the money market", nghiên cứu của Sirri và Tufano (1995), Zilibotti (1997); nghiên cứu của Edinam Agbemaval và cộng sự (2015) về động lực tiết kiệm dài hạn; nghiên cứu của Farooq (2012), Johnson và cộng sự (2008), Mushtaq và Siddiqui (2016) về mối tương quan giữa lãi suất và hành vi gửi tiền; nghiên cứu của Ostadi và Sarlat (2014), Athukorala và Tsai (2003) về tác động tiêu cực của lạm phát đến tiền gửi; công thức phân bổ thu nhập cho tiết kiệm của Samuelson và Nordhaus (2001), lý thuyết 6 cái hũ (JARS) của T. Harv Eker (trích 10% thu nhập cho tiết kiệm) và quy tắc ngân sách của Dave Ramsey (dành 10% đến 15% cho tiết kiệm). Về mặt nhân sự và quản trị, khóa luận vận dụng luận điểm của Robert Owen, Charles Babbage, nghiên cứu của Lê Ái Lâm và Trần Văn Tùng (1996), luận án của Trần Anh Tuấn (2007) và công trình của Tô Ngọc Hưng và Nguyễn Đức Trung (2010).
Phương pháp nghiên cứu được triển khai kết hợp giữa nghiên cứu bàn giấy và khảo sát thực tiễn:
- Phương pháp phân tích và tổng hợp lý thuyết: Hệ thống hóa tài liệu, chuẩn mực học thuật và các quy định pháp lý chuyên ngành ngân hàng.
- Phương pháp định lượng: Tính toán quy mô, cơ cấu tỷ trọng từng loại vốn, tốc độ tăng trưởng nguồn vốn, chi phí trả lãi bình quân gia quyền, tỷ lệ nợ xấu, hệ số sinh lời trên vốn chủ sở hữu (ROE), hệ số sinh lời trên tổng tài sản (ROA), và đo lường tổn thất tín dụng dự kiến qua chỉ số EL (Expected Loss).
- Phương pháp định tính: Đánh giá tác động của môi trường pháp lý, môi trường kinh tế vĩ mô, tập quán văn hóa xã hội, uy tín thương hiệu, trình độ hạ tầng công nghệ và chất lượng nguồn nhân lực đến hoạt động huy động vốn.
- Phương pháp so sánh và đối chiếu: So sánh số liệu thứ cấp qua các năm tài chính 2015, 2016, 2017 và đối chiếu các chỉ tiêu với số liệu bình quân ngành của Ngân hàng Nhà nước.
Nguồn dữ liệu sử dụng trong khóa luận bao gồm: báo cáo tài chính kiểm toán và báo cáo thường niên giai đoạn 2015 – 2017 của Techcombank; số liệu thống kê hoạt động từ Trung tâm Phát triển sản phẩm Huy động thuộc Khối Dịch vụ Ngân hàng và Tài chính Cá nhân (PFS) Techcombank; báo cáo khảo sát nhận diện kênh truyền thông và tiếp cận khách hàng cá nhân của ngân hàng; số liệu công bố từ Ngân hàng Nhà nước, Ngân hàng Thế giới (WB) và báo cáo nghiên cứu ngành của KPMG.
Nội dung chính theo từng chương
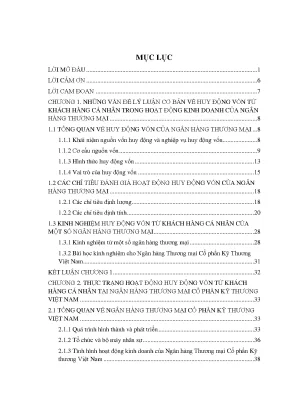
Chương 1: Những vấn đề lý luận cơ bản về huy động vốn từ khách hàng cá nhân trong hoạt động kinh doanh của ngân hàng thương mại
Chương 1 xây dựng hệ thống cơ sở lý thuyết toàn diện về nguồn vốn và quy trình huy động vốn từ khách hàng cá nhân. Tác giả phân định rõ cơ cấu vốn của ngân hàng thương mại thành 4 cấu phần:
- Vốn chủ sở hữu: Chiếm tỷ trọng từ 5% đến dưới 10%, gồm vốn cấp 1 (vốn điều lệ, quỹ dự trữ bổ sung vốn điều lệ, quỹ đầu tư phát triển nghiệp vụ, quỹ dự phòng tài chính, lợi nhuận không chia) và vốn cấp 2 (giá trị tăng thêm của tài sản cố định định giá lại 50%, chứng khoán đầu tư định giá lại 40%, dự phòng chung tối đa 1,25% tổng tài sản có rủi ro, trái phiếu chuyển đổi/cổ phiếu ưu đãi kỳ hạn tối thiểu 5 năm, công cụ nợ thứ cấp kỳ hạn trên 10 năm).
- Vốn huy động: Chiếm tỷ trọng 80% đến 90% tổng nguồn vốn kinh doanh, phân bổ thành vốn tiền gửi (tiền gửi không kỳ hạn với lãi suất từ 0% đến 0,5%/năm, tiền gửi có kỳ hạn, tiền gửi khác) và vốn phát hành giấy tờ có giá (trái phiếu ngân hàng kỳ hạn từ 1 đến 5 năm hoặc trên 5 năm; kỳ phiếu ngân hàng kỳ hạn dưới 1 năm; chứng chỉ tiền gửi chuyển nhượng linh hoạt).
- Vốn đi vay: Vay từ Ngân hàng Nhà nước (chiết khấu, tái chiết khấu giấy tờ có giá; cho vay cầm cố thương phiếu; tái cấp vốn; cho vay lại theo hồ sơ tín dụng) và vay thị trường liên ngân hàng (vay qua đêm, vay có kỳ hạn cầm cố giấy tờ có giá).
- Vốn khác: Nguồn vốn tiếp nhận ủy thác đầu tư, vốn trung gian thanh toán và đại lý phát hành chứng khoán.
Chương này xác lập hệ thống chỉ tiêu đánh giá hoạt động huy động vốn gồm các chỉ tiêu định lượng (công thức tính tỷ trọng từng nguồn vốn, công thức tốc độ tăng trưởng nguồn vốn, công thức xác định chi phí huy động vốn bằng tổng chi phí trả lãi cộng chi phí phi lãi, công thức tính chi phí trả lãi bình quân gia quyền) và hệ thống chỉ tiêu định tính (môi trường pháp lý; các biến số kinh tế vĩ mô như GDP, lạm phát, tỷ giá hối đoái; môi trường văn hóa xã hội với tỷ lệ tiết kiệm dân cư 12% - 20%; uy tín ngân hàng; trình độ công nghệ thông tin; chính sách lãi suất và chính sách marketing).
Đồng thời, tác giả nghiên cứu kinh nghiệm thực tiễn từ ba ngân hàng: Citibank (mạng lưới toàn cầu, phát triển kênh phân phối trực tuyến Internet Banking và Contact Center để cắt giảm chi phí vốn); VietinBank (chuyển đổi CoreBanking, cung cấp công cụ tra cứu số dư sổ/thẻ tiết kiệm trực tuyến từ ngày 12/02/2018, quy mô tổng tài sản năm 2017 vượt 1,1 triệu tỷ đồng, nguồn vốn huy động trên 1 triệu tỷ đồng); và Sacombank (năm 2017 tổng tài sản đạt 368.500 tỷ đồng, vốn huy động đạt 338.400 tỷ đồng, lợi nhuận trước thuế 1.492 tỷ đồng, áp dụng tiêu chuẩn chất lượng ISO 9001:2015). Từ đó, khóa luận rút ra 3 bài học kinh nghiệm then chốt cho Techcombank: phân loại phân khúc khách hàng nhằm đa dạng hóa sản phẩm; nâng cao năng lực công nghệ thông tin; đào tạo và nâng cao nghiệp vụ bán hàng cho đội ngũ cán bộ nhân viên.
Chương 2: Thực trạng hoạt động huy động vốn từ khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam
Chương 2 tập trung phân tích thực trạng mạng lưới, kết quả kinh doanh và hoạt động huy động vốn tại Techcombank. Thành lập ngày 27/09/1993 với số vốn ban đầu 20 tỷ đồng, đến giai đoạn nghiên cứu, ngân hàng đã xây dựng mạng lưới gồm 315 chi nhánh, 1.229 máy ATM, đội ngũ hơn 7.000 cán bộ nhân viên, nhận sự tư vấn chiến lược từ McKinsey và sự hỗ trợ kỹ thuật từ cổ đông chiến lược HSBC.
| Chỉ tiêu tài chính |
Năm 2015 |
Năm 2016 |
Năm 2017 |
Tăng trưởng 2017/2016 (%) |
| Dư nợ tín dụng (tỷ VND) |
127.387 |
156.088 |
181.002 |
+15,96 |
| Tổng huy động từ khách hàng (tỷ VND) |
142.240 |
173.449 |
175.435 |
+1,14 |
| Vốn chủ sở hữu (tỷ VND) |
16.458 |
19.586 |
26.931 |
+37,50 |
| Tổng tài sản (tỷ VND) |
191.994 |
235.363 |
269.392 |
+14,08 |
| Lợi nhuận trước thuế (tỷ VND) |
2.037 |
3.997 |
8.036 |
+101,05 |
| Tỷ suất sinh lời trên vốn chủ sở hữu - ROE (%) |
9,09 |
15,35 |
30,71 |
- |
| Tỷ suất sinh lời trên tổng tài sản - ROA (%) |
1,06 |
1,70 |
2,69 |
- |
Số liệu phản ánh quy mô tổng tài sản của ngân hàng tính đến ngày 31/12/2017 đạt 269.392 tỷ đồng. Hoạt động huy động vốn từ khách hàng duy trì đà tăng trưởng qua các năm, từ 142.240 tỷ đồng (năm 2015) lên 173.449 tỷ đồng (năm 2016) và đạt 175.435 tỷ đồng (năm 2017). Tốc độ tăng trưởng huy động năm 2017 chậm lại (đạt 1,14%) do sự cạnh tranh lãi suất gay gắt từ các ngân hàng đối thủ như VPBank, Sacombank và ACB.
Về hoạt động sử dụng vốn và kiểm soát chất lượng tín dụng, ngân hàng áp dụng mô hình quản trị rủi ro dựa trên tổn thất dự kiến EL, trong đó quy định rõ ngưỡng khẩu vị rủi ro EL ở mức 1,15% và ngưỡng cảnh báo ở mức 1,05% đối với danh mục bán lẻ. Phân loại chất lượng nợ vay khách hàng qua các năm được tổng hợp cụ thể:
| Phân loại nợ vay |
Số dư năm 2015 (tỷ VND) |
Số dư năm 2016 (tỷ VND) |
Số dư năm 2017 (tỷ VND) |
Tỷ trọng năm 2017 (%) |
| Nhóm 1 – Nợ đủ tiêu chuẩn |
108.566 |
138.204 |
155.931 |
96,94 |
| Nhóm 2 – Nợ cần chú ý |
1.751 |
2.166 |
2.333 |
1,45 |
| Nhóm 3 – Nợ dưới tiêu chuẩn |
309 |
397 |
575 |
0,36 |
| Nhóm 4 – Nợ nghi ngờ |
537 |
475 |
455 |
0,28 |
| Nhóm 5 – Nợ có khả năng mất vốn |
1.017 |
1.375 |
1.553 |
0,97 |
| Tổng dư nợ cho vay khách hàng |
112.179 |
142.616 |
160.849 |
100,00 |
| Trái phiếu VAMC |
3.742 |
2.922 |
0 |
- |
Trong năm 2017, Techcombank đã trích lập dự phòng đầy đủ để tất toán toàn bộ 2.922 tỷ đồng trái phiếu đặc biệt VAMC, qua đó kiểm soát tỷ lệ nợ xấu ở mức 1,6% trên tổng dư nợ. Xét theo cơ cấu kỳ hạn, cho vay ngắn hạn năm 2017 đạt 63.413 tỷ đồng (chiếm 39% tổng dư nợ), trong khi cho vay trung dài hạn chiếm 61%. Xét theo đối tượng khách hàng, dư nợ khách hàng cá nhân chiếm trên 40%; dư nợ doanh nghiệp tập trung vào công ty cổ phần ngoài nhà nước (30%) và công ty trách nhiệm hữu hạn ngoài nhà nước (20%), phân bổ vào các ngành công nghiệp chế biến chế tạo (20%), bất động sản (12% - 15%), bán buôn, bán lẻ và sửa chữa xe (10%).
Về các hoạt động phi tín dụng và truyền thông, ngân hàng tận dụng tỷ lệ 53% dân số sử dụng Internet (thời gian dùng máy tính trung bình 6 giờ 53 phút, điện thoại 2 giờ 33 phút) để đẩy mạnh tiếp thị qua Facebook và Youtube. Tỷ lệ nhận biết thương hiệu qua các chiến dịch năm 2017 ghi nhận: chương trình Tết 2017 đạt 19% khách hàng mới và 22% khách hàng hiện hữu; chương trình Hè 2017 đạt 15% khách hàng mới và 21% khách hàng hiện hữu; chương trình Sinh nhật 2017 đạt 14% khách hàng mới và 12% khách hàng hiện hữu. Bên cạnh đó, ngân hàng chuyển dịch chiến lược từ "Sản phẩm làm trọng tâm" sang "Khách hàng làm trọng tâm" với 6 trụ cột triển khai. Tác giả chỉ ra hạn chế chính là tốc độ tăng trưởng vốn huy động năm 2017 có dấu hiệu chững lại, tính ổn định của các khoản tiền gửi ngắn hạn chưa cao và ngân hàng chịu áp lực cạnh tranh gay gắt về lãi suất trên thị trường.
Chương 3: Giải pháp nâng cao chất lượng huy động vốn từ khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam
Dựa trên mục tiêu kinh doanh đến năm 2020 và lộ trình tuân thủ giới hạn tỷ lệ nguồn vốn ngắn hạn cho vay trung dài hạn của Ngân hàng Nhà nước (45% năm 2018 và 40% năm 2019), tác giả xây dựng 4 nhóm giải pháp nghiệp vụ và các kiến nghị chính sách:
- Hoàn thiện quy trình nghiệp vụ huy động vốn: Chuẩn hóa và rút ngắn thời gian xử lý hồ sơ mở tài khoản, gửi và rút tiền gửi tiết kiệm tại quầy; kết nối liên thông dữ liệu giữa các chi nhánh, phòng giao dịch với Hội sở chính nhằm giải quyết nhanh chóng nhu cầu của khách hàng cá nhân.
- Phát triển và đa dạng hóa sản phẩm tiền gửi: Thiết kế các gói tiết kiệm theo kỳ hạn linh hoạt, sản phẩm tích lũy định kỳ gắn với mục tiêu tiêu dùng tương lai, chứng chỉ tiền gửi cá nhân có khả năng chuyển nhượng và tối ưu hóa tiện ích sản phẩm Tiết kiệm Online để thu hút các khoản vốn nhỏ lẻ trong dân cư.
- Phát triển nguồn nhân lực: Đào tạo chuyên môn nghiệp vụ và kỹ năng giao tiếp cho đội ngũ giao dịch viên; chuyển đổi tư duy bán hàng từ cung cấp dịch vụ thụ động sang tư vấn tài chính theo định hướng "Khách hàng là trọng tâm"; xây dựng cơ chế lương thưởng và phúc lợi gắn với chỉ tiêu hiệu quả công việc.
- Ứng dụng công nghệ thông tin: Tối ưu hóa hệ thống ngân hàng lõi CoreBanking; nâng cấp các ứng dụng ngân hàng điện tử Mobile Banking và Internet Banking; tăng cường bảo mật thông tin tài khoản và ứng dụng nền tảng số vào quản lý hành trình khách hàng.
- Hệ thống kiến nghị vĩ mô: Đề xuất Quốc hội và Chính phủ hoàn thiện hành lang pháp lý điều chỉnh hoạt động ngân hàng bán lẻ, hoàn thiện các quy định về giao dịch điện tử và thúc đẩy thanh toán không dùng tiền mặt; kiến nghị Ngân hàng Nhà nước điều hành công cụ lãi suất và tái cấp vốn linh hoạt, đồng thời ban hành các văn bản hướng dẫn cụ thể về tỷ lệ an toàn vốn và quản trị rủi ro thanh khoản.
Kết quả và đóng góp
Về mặt kết quả số liệu, nghiên cứu đã phản ánh toàn diện các chỉ số tài chính của Techcombank giai đoạn 2015 – 2017:
- Tổng nguồn vốn huy động từ khách hàng đạt 175.435 tỷ đồng vào năm 2017, tăng trưởng 23% so với năm 2015.
- Lợi nhuận trước thuế năm 2017 đạt 8.036 tỷ đồng (vượt 60% kế hoạch Đại hội đồng cổ đông giao), tỷ suất ROE đạt 30,71% và tỷ suất ROA đạt 2,69%.
- Thu hồi và xử lý toàn bộ 2.922 tỷ đồng trái phiếu VAMC trong năm 2017, đưa tỷ lệ trái phiếu VAMC về mức 0 và giảm tỷ lệ nợ xấu thực tế về mức 1,6% trên tổng dư nợ.
- Tỷ trọng cho vay ngắn hạn được cơ cấu đạt 39% (63.413 tỷ đồng), tỷ trọng tín dụng khách hàng cá nhân duy trì trên 40% trong cơ cấu sử dụng vốn.
Về mặt đóng góp khoa học so với các công trình trước đây:
- Khắc phục hạn chế của nghiên cứu của Phạm Thị Thanh Thủy (2009) tại VietinBank Hoàn Kiếm vốn chỉ tập trung vào lý thuyết và giải pháp thiếu tính ứng dụng cao.
- Khắc phục hạn chế về phạm vi không gian hẹp và quy mô mẫu nhỏ tại Thành phố Hồ Chí Minh của luận văn Trần Thị Hải Yến (2014) tại VPBank.
- Giải quyết hạn chế trong nghiên cứu của Nguyễn Ngọc Anh (2017) tại MBBank Thanh Hóa khi chỉ xem xét mối tương quan huy động - sử dụng vốn ở góc độ vi mô tại một chi nhánh cụ thể; khóa luận của tác giả đã phân tích toàn diện trên phạm vi toàn hệ thống Techcombank, kết hợp phân tích các công cụ tài chính quản trị rủi ro (ngưỡng khẩu vị rủi ro EL 1,15%, ngưỡng cảnh báo EL 1,05%) và chiến lược chuyển đổi mô hình kinh doanh lấy khách hàng làm trọng tâm.
Hạn chế và hướng nghiên cứu tiếp
Khóa luận còn tồn tại một số giới hạn nghiên cứu do chính tác giả tự xác định:
- Hạn chế về thời gian và kinh nghiệm thực tế của tác giả trong quá trình thực tập tại Khối Dịch vụ Ngân hàng và Tài chính Cá nhân (PFS) Techcombank.
- Chuỗi số liệu phân tích tài chính dừng lại ở mốc thời gian ngày 31/12/2017, chưa cập nhật diễn biến nguồn vốn khi Ngân hàng Nhà nước chính thức áp dụng tỷ lệ vốn ngắn hạn cho vay trung dài hạn ở mức 45% (năm 2018) và 40% (năm 2019).
- Dữ liệu khảo sát khách hàng cá nhân chủ yếu dựa trên báo cáo nội bộ của Techcombank qua các chiến dịch truyền thông (Tết, Chào hè, Sinh nhật năm 2017), chưa tiến hành khảo sát độc lập với quy mô mẫu phân bổ đều theo các vùng nông thôn và đô thị ngoài Hà Nội và Thành phố Hồ Chí Minh.
Hướng nghiên cứu tiếp theo cần tập trung:
- Đánh giá tác động thực tế của quy định siết tỷ lệ vốn ngắn hạn cho vay trung và dài hạn về mức 40% theo Thông tư của Ngân hàng Nhà nước tới cơ cấu chi phí huy động vốn của Techcombank.
- Mở rộng khảo sát định lượng độc lập về mức độ chấp nhận và hành vi sử dụng các sản phẩm huy động vốn trực tuyến đối với các nhóm khách hàng cá nhân có độ tuổi và mức thu nhập khác nhau trên toàn quốc.
Giá trị tham khảo
Công trình là tài liệu tham khảo hữu ích cho:
- Sinh viên, học viên cao học chuyên ngành Tài chính - Ngân hàng, Quản trị Kinh doanh thực hiện các đề tài khóa luận và luận văn về quản trị nguồn vốn, nghiệp vụ ngân hàng bán lẻ và huy động tiền gửi dân cư.
- Cán bộ quản lý và chuyên viên nghiên cứu phát triển sản phẩm tại các ngân hàng thương mại cổ phần có nhu cầu tìm hiểu kinh nghiệm tái cơ cấu nguồn vốn, phân loại phân khúc khách hàng và thiết kế sản phẩm huy động vốn cá nhân.
Các nội dung có giá trị tham khảo chuyên môn cao bao gồm:
- Phương pháp luận phân tích cơ cấu nguồn vốn gắn liền với kiểm soát rủi ro tín dụng thông qua ngưỡng tổn thất dự kiến EL (ngưỡng 1,15% và 1,05%).
- Chuỗi số liệu thực tế về phân loại nợ theo 5 nhóm và quy trình tất toán trái phiếu đặc biệt VAMC giai đoạn 2015 – 2017.
- Khung đánh giá hiệu quả nhận diện thương hiệu của các chương trình khuyến mại tiền gửi qua kênh truyền thông kỹ thuật số và phương thức tiếp cận 6 trụ cột của chiến lược "Khách hàng là trọng tâm".
Câu hỏi thường gặp
1. Khóa luận nghiên cứu số liệu tài chính của Techcombank trong khoảng thời gian nào và kết quả quy mô vốn huy động đạt được là bao nhiêu?
Nghiên cứu khảo sát chuỗi số liệu tài chính từ ngày 01/01/2015 đến ngày 31/12/2017. Trong giai đoạn này, tổng nguồn vốn huy động từ khách hàng của Techcombank tăng từ 142.240 tỷ đồng (năm 2015) lên 173.449 tỷ đồng (năm 2016) và đạt 175.435 tỷ đồng vào cuối năm 2017.
2. Techcombank đã đạt được kết quả cụ thể nào trong việc xử lý trái phiếu VAMC và kiểm soát tỷ lệ nợ xấu tính đến năm 2017?
Tính đến ngày 31/12/2017, Techcombank đã trích lập đủ dự phòng để tất toán trước hạn toàn bộ 2.922 tỷ đồng trái phiếu đặc biệt VAMC (giảm từ mức 3.742 tỷ đồng năm 2015), trở thành ngân hàng thương mại thứ hai tại Việt Nam xử lý dứt điểm nợ xấu tại VAMC và đưa tỷ lệ nợ xấu thực tế về mức 1,6% trên tổng dư nợ.
3. Khẩu vị rủi ro trong quản trị chất lượng tín dụng khách hàng cá nhân tại Techcombank được đo lường bằng chỉ số nào?
Techcombank áp dụng chỉ số tổn thất dự kiến EL để kiểm soát danh mục tín dụng khách hàng cá nhân, trong đó quy định rõ ngưỡng khẩu vị rủi ro tối đa là EL 1,15% (theo chính sách quản trị rủi ro số 0025/2017/CS) và ngưỡng cảnh báo điều chỉnh danh mục là EL 1,05%.
4. Dư nợ cho vay theo kỳ hạn và theo đối tượng khách hàng của Techcombank năm 2017 được phân bổ như thế nào?
Tổng dư nợ cho vay khách hàng năm 2017 đạt 160.849 tỷ đồng. Trong đó, cho vay ngắn hạn đạt 63.413 tỷ đồng (chiếm 39%), cho vay trung dài hạn chiếm 61%. Dư nợ khách hàng cá nhân chiếm trên 40%; dư nợ doanh nghiệp tập trung vào công ty cổ phần ngoài nhà nước (30%) và công ty trách nhiệm hữu hạn ngoài nhà nước (20%).
5. Tác giả đề xuất các nhóm giải pháp chính nào để nâng cao chất lượng huy động vốn từ khách hàng cá nhân tại Techcombank?
Tác giả đề xuất 4 nhóm giải pháp cụ thể gồm: (1) Hoàn thiện quy trình nghiệp vụ huy động vốn tại quầy và kênh điện tử; (2) Phát triển đa dạng hóa sản phẩm tiền gửi (chứng chỉ tiền gửi, tiết kiệm tích lũy, tiết kiệm online); (3) Đào tạo và phát triển nguồn nhân lực bán lẻ theo tư duy lấy khách hàng làm trọng tâm; (4) Đầu tư hiện đại hóa hạ tầng công nghệ thông tin CoreBanking và các ứng dụng ngân hàng số.
Kết luận
Khóa luận tốt nghiệp của tác giả Lê Quỳnh Anh đã hệ thống hóa đầy đủ cơ sở lý luận về nghiệp vụ huy động vốn và các chỉ tiêu đánh giá chất lượng nguồn vốn tiền gửi từ khách hàng cá nhân trong hoạt động ngân hàng thương mại. Thông qua việc phân tích thực trạng dữ liệu tài chính tại Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam giai đoạn 2015 – 2017, công trình đã làm rõ bức tranh tăng trưởng quy mô huy động, mối quan hệ cân đối giữa huy động vốn với sử dụng vốn, quy trình kiểm soát rủi ro tín dụng và kết quả tất toán dứt điểm trái phiếu VAMC. Trên cơ sở đó, các nhóm giải pháp về quy trình nghiệp vụ, thiết kế sản phẩm, phát triển nhân lực và ứng dụng công nghệ thông tin được đề xuất có tính bám sát định hướng phát triển thực tế của Techcombank và các quy định quản lý an toàn vốn của Ngân hàng Nhà nước.