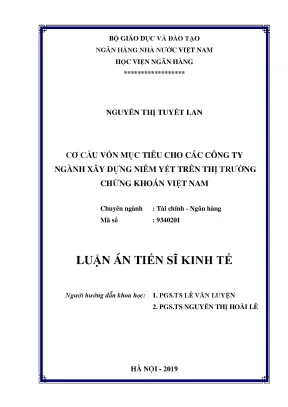
Tổng quan luận án
Đề tài luận án tiến sĩ kinh tế "Cơ cấu vốn mục tiêu cho các công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam" do nghiên cứu sinh Nguyễn Thị Tuyết Lan thực hiện tại Học viện Ngân hàng, dưới sự hướng dẫn khoa học của TS. Lê Văn Luyện và TS. Nguyễn Thị Hoài Lê (bảo vệ năm 2019, mã số chuyên ngành Tài chính - Ngân hàng: 9340201).
+----------------------------------------------------------------------------------------------------+
|                                      THÔNG TIN TỔNG QUAN LUẬN ÁN                                   |
+----------------------+-----------------------------------------------------------------------------+
| Tên đề tài           | Cơ cấu vốn mục tiêu cho các công ty ngành Xây dựng niêm yết trên TTCK VN    |
| Tác giả              | Nguyễn Thị Tuyết Lan                                                        |
| Chuyên ngành         | Tài chính - Ngân hàng (Mã số: 9340201)                                      |
| Cơ sở đào tạo        | Học viện Ngân hàng                                                          |
| Người hướng dẫn      | 1. TS. Lê Văn Luyện  |  2. TS. Nguyễn Thị Hoài Lê                           |
| Năm hoàn thành       | 2019                                                                        |
+----------------------+-----------------------------------------------------------------------------+
Tính cấp thiết và khoảng trống nghiên cứu
Ngành Xây dựng là một trong những ngành kinh tế thâm dụng vốn lớn và giữ vai trò huyết mạch trong quá trình đầu tư phát triển cơ sở hạ tầng tại Việt Nam. Giai đoạn 2005–2009, tốc độ tăng trưởng bình quân của ngành đạt 9,6%/năm; giai đoạn 2010–2015 đạt 4,6%/năm. Dự báo nhu cầu vốn phát triển hạ tầng giao thông giai đoạn đến năm 2020 cần khoảng 202 nghìn tỷ đồng/năm và hạ tầng điện khoảng 125 nghìn tỷ đồng/năm.
Tuy nhiên, các doanh nghiệp xây dựng đối mặt với rủi ro tài chính rất lớn do chu kỳ sản xuất kinh doanh kéo dài, tình trạng chậm thanh toán từ các dự án đầu tư công, phát sinh nợ đọng dây chuyền từ chủ đầu tư đến nhà thầu và các nhà cung cấp vật liệu. Số liệu báo cáo tài chính của các doanh nghiệp niêm yết cho thấy tỷ lệ vốn vay so với vốn chủ sở hữu bình quân năm 2017 lên tới 3,10 lần. Việc sử dụng đòn bẩy tài chính quá cao tạo gánh nặng chi phí lãi vay, làm suy giảm lợi nhuận và gia tăng nguy cơ kiệt quệ tài chính. Bên cạnh đó, các quy định quản lý nhà nước về khống chế tỷ lệ chi phí lãi vay được trừ khi tính thuế thu nhập doanh nghiệp đặt ra yêu cầu cấp bách phải tái cấu trúc nguồn vốn.
Khoảng trống nghiên cứu được luận án chỉ ra bao gồm:
- Các nghiên cứu thực nghiệm về cơ cấu vốn (CCV) tại Việt Nam trước đây phần lớn thực hiện chung cho toàn thị trường hoặc các nhóm ngành hỗn hợp mà chưa đi sâu vào đặc thù thâm dụng vốn của ngành Xây dựng.
- Thời gian khảo sát của các công trình trước thường ngắn (2 đến 3 năm), chưa đủ phản ánh xu hướng biến động dài hạn qua các chu kỳ kinh tế.
- Các công trình trước chủ yếu dừng lại ở việc xác định các nhân tố ảnh hưởng đến cơ cấu vốn thực tế mà chưa xây dựng mô hình định lượng xác định cơ cấu vốn mục tiêu (CCVMT) và chưa làm rõ cơ chế tác động của khoảng cách CCVMT đến hiệu quả kinh doanh (HQKD) của doanh nghiệp xây dựng.
Mục tiêu và câu hỏi nghiên cứu
Mục tiêu tổng quát của luận án là phân tích cơ cấu vốn và xác định cơ cấu vốn mục tiêu của các công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam, từ đó đánh giá tác động của cơ cấu vốn mục tiêu đến hiệu quả kinh doanh nhằm đề xuất các giải pháp quản trị tài chính.
Luận án tập trung giải quyết 3 câu hỏi nghiên cứu cụ thể:
- Những nhân tố nào tác động đến cơ cấu vốn của các công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam?
- Cơ cấu vốn ảnh hưởng như thế nào đến hiệu quả kinh doanh (tỷ suất lợi nhuận) của các công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam?
- Xác định cơ cấu vốn mục tiêu cho các công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam như thế nào?
Đối tượng và phạm vi nghiên cứu
- Đối tượng nghiên cứu: Cơ cấu vốn, cơ cấu vốn mục tiêu và các nhân tố ảnh hưởng đến cơ cấu vốn cũng như mối quan hệ giữa cơ cấu vốn mục tiêu với hiệu quả kinh doanh của các doanh nghiệp ngành Xây dựng niêm yết.
- Khách thể nghiên cứu: 109 công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam (gồm 75 công ty niêm yết tại Sở Giao dịch Chứng khoán Hà Nội - HNX và 34 công ty niêm yết tại Sở Giao dịch Chứng khoán TP. Hồ Chí Minh - HOSE).
- Phạm vi thời gian: Dữ liệu thứ cấp dạng bảng (panel data) được thu thập liên tục trong 13 năm (giai đoạn 2005–2017); dữ liệu sơ cấp phục vụ nghiên cứu định tính được tiến hành phỏng vấn sâu trong năm 2018.
- Góc độ nghiên cứu: Đứng trên góc độ quản trị tài chính doanh nghiệp của các nhà quản lý trong ngành Xây dựng.
Tổng quan tài liệu và vị trí của luận án
Luận án đã hệ thống hóa một khối lượng lớn các công trình nghiên cứu trong nước và quốc tế theo hai trục nội dung chính: các nhân tố quyết định cơ cấu vốn và tác động của cơ cấu vốn đến hiệu quả kinh doanh.
+----------------------------------------------------------------------------------------------------+
|                                CÁC HƯỚNG NGHIÊN CỨU TIÊU BIỂU ĐƯỢC ĐIỂM LUẬN                       |
+----------------------------+-----------------------------------+-----------------------------------+
| Hướng nghiên cứu           | Tác giả quốc tế                   | Tác giả Việt Nam                  |
+----------------------------+-----------------------------------+-----------------------------------+
| Các nhân tố ảnh hưởng      | David Durand (1952), Myers (1984),| Trần Thanh Tú (2006), Nahum Biger |
| đến cơ cấu vốn             | Titman & Wessels (1988), Rajan &  | et al. (2008), Đoàn Ngọc Phi Anh  |
|                            | Zingales (1995), Booth et al.     | (2010), Nguyễn Thị Thanh Nga      |
|                            | (2001), Chen (2003), Deesomsak    | (2010), Lê Thị Kim Thư (2012),    |
|                            | et al. (2004), Banchuenvijit(2009)| Lê Thị Mỹ Phương (2012), Lê Đạt   |
|                            |                                   | Chí (2013), Đặng Thị Quỳnh Anh    |
|                            |                                   | & Quách Hải Yến (2014)            |
+----------------------------+-----------------------------------+-----------------------------------+
| Tác động của cơ cấu vốn    | Mesquita & Lara (2003), Abor      | Đoàn Ngọc Phúc (2014)             |
| đến hiệu quả kinh doanh    | (2005), Rami Zeitun (2007),       |                                   |
| (ROA, ROE, Tobin's Q)      | Margaritis (2007), San & Heng     |                                   |
|                            | (2011), Gill et al. (2011), Ahmad |                                   |
|                            | et al. (2012), Saeed et al. (2013)|                                   |
+----------------------------+-----------------------------------+-----------------------------------+
| Điều chỉnh cơ cấu vốn      | Fischer et al. (1989), Philippe   | Trần Hùng Sơn (2012), Dương Thị   |
| về mức mục tiêu            | et al. (2003), Wolfgang & Roger   | Hồng Vân (2014)                   |
|                            | (2003), Frank & Goyal (2007, 2009)|                                   |
+----------------------------+-----------------------------------+-----------------------------------+
Các nghiên cứu quốc tế
- Giai đoạn khởi đầu và lý thuyết nền tảng: Durand (1952) với cách tiếp cận thu nhập ròng; Solomon (1963) khẳng định giá trị doanh nghiệp tăng đến một mức độ sử dụng nợ nhất định rồi suy giảm; Modigliani và Miller (1958, 1963) thiết lập nền tảng lý thuyết không liên quan và lý thuyết có tính đến lá chắn thuế của nợ vay; Jensen và Meckling (1976) xây dựng lý thuyết chi phí đại diện; Myers và Majluf (1984), Myers (1984) phát triển lý thuyết trật tự phân hạng dựa trên bất cân xứng thông tin; Kraus và Litzenberger (1973), DeAngelo và Masulis (1980) đặt nền móng cho lý thuyết đánh đổi cấu trúc vốn.
- Nghiên cứu nhân tố ảnh hưởng tại các thị trường: Chudson (1945), Gordon (1962), Baxter (1967), Bray (1967), Schwartz và Aronson (1967), Gupta (1969), Lev (1969), Ferri và Jones (1979), Marsh (1982), Titman và Wessels (1988), Rajan và Zingales (1995) (nghiên cứu các nước G-7), Booth và cộng sự (2001) (khảo sát 10 nước đang phát triển), Chen (2003) (nghiên cứu 77 công ty niêm yết tại Thượng Hải), Deesomsak và cộng sự (2004) (nghiên cứu khu vực Châu Á - Thái Bình Dương: Thái Lan, Malaysia, Singapore, Úc), Philippe và cộng sự (2003), Wolfgang và Roger (2003) (Thụy Sĩ), Keshar và Baral (2004) (Nepal), Fakher và cộng sự (2005) (Libya), Banchuenvijit (2009) (Thái Lan).
- Mối quan hệ giữa CCV và hiệu quả hoạt động: Mesquita và Lara (2003) (Brazil), Abor (2005) (Ghana), Rami Zeitun (2007), Margaritis (2007), Nimalathasan và Brabete (2010) (Sri Lanka), San và Heng (2011) (nghiên cứu 49 công ty xây dựng Malaysia), Gill và cộng sự (2011) (Mỹ), Ahmad, Abdulla và Roslan (2012) (Malaysia), Saeed và cộng sự (2013) (ngân hàng Pakistan).
Các nghiên cứu trong nước
- Trần Thanh Tú (2006) sử dụng mô hình OLS trên 375 quan sát doanh nghiệp nhà nước, chỉ ra lãi vay và ROA có tương quan âm với nợ dài hạn, trong khi tỷ trọng tài sản cố định có tương quan dương.
- Nahum Biger, Nguyễn Văn Nam và Hoàng Xuân Quyền (2008) khảo sát doanh nghiệp chưa niêm yết giai đoạn 2002–2003, xác định quy mô và cơ hội tăng trưởng tác động dương, trong khi khả năng sinh lời, lá chắn thuế phi nợ vay và tài sản cố định tác động âm đến đòn bẩy.
- Đoàn Ngọc Phi Anh (2010) phân tích đường dẫn trên 428 doanh nghiệp niêm yết giai đoạn 2007–2009.
- Nguyễn Thị Thanh Nga (2010) phân tích 45 công ty tại HOSE, ủng hộ lý thuyết trật tự phân hạng.
- Lê Thị Kim Thư (2012) phân tích 13 công ty bất động sản tại HOSE.
- Lê Thị Mỹ Phương (2012) khảo sát các công ty xây dựng tại HNX giai đoạn 2009–2011, xác định 4 nhân tố tác động: khả năng thanh toán, quy mô, tỷ lệ vốn nhà nước và rủi ro kinh doanh.
- Trần Hùng Sơn (2012) khảo sát 187 doanh nghiệp sản xuất niêm yết giai đoạn 2007–2010 về tốc độ điều chỉnh cơ cấu vốn mục tiêu.
- Lê Đạt Chí (2013) nghiên cứu các công ty niêm yết giai đoạn 2007–2010 kết hợp tài chính hành vi.
- Đặng Thị Quỳnh Anh và Quách Hải Yến (2014) sử dụng mô hình FEM trên 180 công ty phi tài chính tại HOSE giai đoạn 2010–2013.
- Đoàn Ngọc Phúc (2014) nghiên cứu 217 doanh nghiệp sau cổ phần hóa giai đoạn 2007–2012, chỉ ra nợ dài hạn tác động dương trong khi tổng nợ tác động âm đến ROA và ROE.
- Dương Thị Hồng Vân (2014) khảo sát chung các doanh nghiệp niêm yết tại HOSE và HNX.
Vị trí và đóng góp của luận án
Kế thừa các công trình đi trước, luận án định vị là công trình nghiên cứu chuyên sâu đầu tiên tại Việt Nam kết hợp đồng thời:
- Xây dựng khung lý luận và mô hình định lượng xác định cơ cấu vốn mục tiêu cho riêng ngành Xây dựng niêm yết trên chuỗi dữ liệu dài 13 năm (2005–2017).
- Kiểm định thực nghiệm tác động phi tuyến của cơ cấu vốn mục tiêu đến hiệu quả kinh doanh (theo nguyên lý cận biên giảm dần).
- Sử dụng nghiên cứu định tính (phỏng vấn sâu nhà quản trị tài chính) để kiểm chứng và giải thích kết quả định lượng.
Cơ sở lý thuyết và phương pháp nghiên cứu
Cơ sở lý thuyết và khung phân tích
Luận án xây dựng khung phân tích dựa trên sự tích hợp của các lý thuyết tài chính doanh nghiệp cốt lõi:
- Lý thuyết truyền thống (Durand, 1952): Giá trị doanh nghiệp có thể gia tăng và chi phí sử dụng vốn có thể giảm nhờ sử dụng nợ vay hợp lý.
- Lý thuyết Modigliani - Miller (M&M, 1958, 1963): Trong thị trường hoàn hảo, cơ cấu vốn không ảnh hưởng đến giá trị doanh nghiệp (M&M 1958); khi có thuế thu nhập doanh nghiệp, nợ vay tạo ra lá chắn thuế ($T \cdot D$), giá trị doanh nghiệp có nợ bằng giá trị doanh nghiệp không nợ cộng hiện giá lá chắn thuế: $V_g = V_u + T \cdot D$ (M&M 1963).
- Lý thuyết đánh đổi cơ cấu vốn (Trade-off Theory - TOT):
- Lý thuyết đánh đổi tĩnh (Static TOT): Cơ cấu vốn tối ưu là điểm cân bằng giữa lợi ích biên của lá chắn thuế nợ vay và chi phí biên của kiệt quệ tài chính/chi phí phá sản (Kraus & Litzenberger, 1973; DeAngelo & Masulis, 1980; Warner, 1977; Altman, 1984).
- Lý thuyết đánh đổi động (Dynamic TOT): Doanh nghiệp không thể luôn duy trì cơ cấu vốn ở mức tối ưu tại mọi thời điểm do chi phí điều chỉnh và các cú sốc thị trường; thay vào đó, doanh nghiệp liên tục điều chỉnh cơ cấu vốn thực tế hướng về mức mục tiêu theo thời gian (Fischer, Heinkel & Zechner, 1989; Frank & Goyal, 2007).
- Lý thuyết trật tự phân hạng (Pecking Order Theory - POT): Do thông tin bất cân xứng giữa người quản lý nội bộ và nhà đầu tư bên ngoài, doanh nghiệp ưu tiên nguồn tài trợ theo trật tự: nguồn vốn nội sinh (lợi nhuận giữ lại) $\rightarrow$ nợ vay $\rightarrow$ phát hành cổ phần mới (Myers & Majluf, 1984; Myers, 1984).
- Lý thuyết định thời điểm thị trường (Market Timing Theory): Quyết định tài trợ phụ thuộc vào việc định giá cổ phiếu trên thị trường chứng khoán (Baker & Wurgler, 2002; Graham & Harvey, 2001).
Đo lường và mô hình hóa cơ cấu vốn mục tiêu
Cơ cấu vốn được đo lường theo giá trị sổ sách bằng tỷ lệ tổng nợ vay trên tổng nguồn vốn (hoặc tổng nợ trên tổng tài sản), phù hợp với khuyến nghị của Welch (2010), Rajan và Zingales (1995), Frank và Goyal (2009).
Theo cách tiếp cận của Myers (1984) và lý thuyết đánh đổi động, cơ cấu vốn mục tiêu ($CCV^*_{it}$) không thể quan sát trực tiếp mà được ước lượng thông qua hàm hồi quy các nhân tố quyết định:
$$CCV_{it} = \alpha + \beta X_{it} + \varepsilon_{it}$$
Trong đó:
- $CCV_{it}$: Cơ cấu vốn thực tế của doanh nghiệp $i$ tại năm $t$ (Tổng nợ/Tổng tài sản).
- $X_{it}$: Véc-tơ các biến vi mô và vĩ mô tác động đến cơ cấu vốn.
- $\varepsilon_{it}$: Sai số ngẫu nhiên.
- Giá trị khớp của mô hình ($\widehat{CCV}_{it}$) đại diện cho cơ cấu vốn mục tiêu ($CCVMT$) của doanh nghiệp.
Tác động của cơ cấu vốn mục tiêu đến hiệu quả kinh doanh ($HQKD_{it}$, đo bằng ROA và ROE) được ước lượng thông qua mô hình hồi quy đa biến có tính đến quan hệ phi tuyến (bậc hai) để kiểm định quy luật cận biên giảm dần.
Phương pháp nghiên cứu
Luận án áp dụng phương pháp nghiên cứu hỗn hợp kết hợp định lượng và định tính:
- Phương pháp định lượng: Sử dụng dữ liệu bảng (panel data) của 109 công ty xây dựng niêm yết trong giai đoạn 2005–2017. Các kỹ thuật ước lượng kinh tế lượng bao gồm: Hồi quy bình phương nhỏ nhất thông thường (OLS), Mô hình tác động cố định (Fixed Effects Model - FE), Mô hình tác động ngẫu nhiên (Random Effects Model - RE).
- Phương pháp định tính: Thực hiện phỏng vấn sâu các chuyên gia, nhà quản trị tài chính doanh nghiệp ngành Xây dựng trong năm 2018 nhằm kiểm chứng, giải thích bản chất kinh tế của các kết quả ước lượng thống kê.
Nội dung chính theo từng chương
+----------------------------------------------------------------------------------------------------+
|                                    CẤU TRÚC 5 CHƯƠNG CỦA LUẬN ÁN                                   |
+----------+-----------------------------------------------------------------------------------------+
| Chương 1 | Tổng quan tình hình nghiên cứu và cơ sở lý thuyết về cơ cấu vốn, CCV mục tiêu           |
| Chương 2 | Phương pháp nghiên cứu                                                                  |
| Chương 3 | Thực trạng cơ cấu vốn và HQKD của các công ty ngành Xây dựng niêm yết (2005-2017)       |
| Chương 4 | Kết quả nghiên cứu thực nghiệm về cơ cấu vốn và cơ cấu vốn mục tiêu                     |
| Chương 5 | Xây dựng cơ cấu vốn mục tiêu cho các công ty ngành Xây dựng niêm yết                    |
+----------+-----------------------------------------------------------------------------------------+
Chương 1: Tổng quan tình hình nghiên cứu và cơ sở lý thuyết về cơ cấu vốn, cơ cấu vốn mục tiêu của doanh nghiệp
Chương 1 hệ thống hóa toàn diện các khái niệm, cơ chế hoạt động của các nguồn vốn vay (ngắn hạn, dài hạn), vốn chủ sở hữu và các chỉ tiêu đo lường đòn bẩy tài chính. Luận án phân tích chi tiết 4 nhóm lý thuyết cấu trúc vốn cốt lõi (M&M, TOT, POT, Market Timing).
Chương này làm rõ các nhân tố vi mô tác động đến cơ cấu vốn gồm: quy mô doanh nghiệp, lợi ích thuế phi nợ vay (khấu hao tài sản cố định), khả năng sinh lời (EBIT/Tổng tài sản), tài sản cố định hữu hình, cơ hội tăng trưởng, tính thanh khoản, rủi ro kinh doanh; cùng các nhân tố vĩ mô và đặc thù ngành. Đồng thời, chương 1 thiết lập luận điểm về vai trò của cơ cấu vốn mục tiêu đối với việc tối ưu hóa chi phí sử dụng vốn và nâng cao hiệu quả kinh doanh.
Chương 2: Phương pháp nghiên cứu
Chương 2 trình bày chi tiết thiết kế nghiên cứu:
- Xây dựng khung phân tích, thiết lập hệ thống giả thuyết nghiên cứu về chiều hướng tác động của các nhân tố vi mô và vĩ mô đến cơ cấu vốn.
- Trình bày quy trình thu thập và xử lý số liệu bảng của 109 doanh nghiệp ngành Xây dựng niêm yết trên HNX (75 doanh nghiệp) và HOSE (34 doanh nghiệp) theo loại hình sở hữu và quy mô mẫu.
- Thiết lập phương trình kinh tế lượng xác định các nhân tố ảnh hưởng đến CCV, phương trình xác định CCV mục tiêu và phương trình kiểm định tác động của CCV mục tiêu đến hiệu quả sinh lời (ROA, ROE).
- Xây dựng thiết kế nghiên cứu định tính với hệ thống câu hỏi phỏng vấn sâu dành cho các nhà quản trị tài chính.
Chương 3: Thực trạng cơ cấu vốn và hiệu quả kinh doanh của các công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam giai đoạn 2005–2017
Chương 3 phác thảo bức tranh tổng thể về ngành Xây dựng Việt Nam:
- Lịch sử phát triển, đặc điểm hoạt động, chu chuyển vốn, cơ cấu chi phí xây dựng và diễn biến thị trường xây dựng trong mối tương quan với tăng trưởng GDP và thị trường bất động sản.
- Phân tích thực trạng tài chính của 109 doanh nghiệp niêm yết giai đoạn 2005–2017: Tỷ lệ sử dụng nợ vay duy trì ở mức rất cao (năm 2017 tỷ lệ nợ/vốn chủ sở hữu đạt 3,10 lần); cơ cấu nợ ngắn hạn chiếm tỷ trọng áp đảo so với nợ dài hạn.
- Đánh giá sự biến động qua các biểu đồ thực trạng: quy mô tài sản, tỷ lệ khấu hao TSCĐ/tổng tài sản, tỷ lệ EBIT/tổng tài sản, tỷ lệ TSCĐ hữu hình/tổng tài sản, tỷ lệ thuế thu nhập/lợi nhuận, tỷ lệ chi đầu tư TSCĐ, tỷ lệ lãi vay/EBIT, tỷ lệ tài sản ngắn hạn/nợ ngắn hạn, tỷ lệ chi trả cổ tức, tỷ lệ giá vốn hàng bán/doanh thu thuần và diễn biến hiệu quả kinh doanh qua các năm.
- Phân tích sự khác biệt về cơ cấu nguồn vốn bình quân giữa nhóm doanh nghiệp thuộc Bộ Xây dựng và nhóm doanh nghiệp tư nhân.
Chương 4: Kết quả nghiên cứu thực nghiệm về cơ cấu vốn và cơ cấu vốn mục tiêu của các công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam
Chương 4 công bố toàn bộ các kết quả xử lý dữ liệu và kiểm định mô hình:
- Trình bày thống kê mô tả các biến trong mô hình nghiên cứu và ma trận hệ số tương quan giữa các biến.
- Kết quả ước lượng mô hình các nhân tố ảnh hưởng đến cơ cấu vốn: Xác định mức độ và chiều hướng tác động có ý nghĩa thống kê của các biến vi mô (quy mô, khả năng sinh lời, tài sản cố định hữu hình, lợi ích thuế phi nợ vay...) và biến vĩ mô đến tỷ lệ nợ.
- Ước lượng và tính toán cơ cấu vốn mục tiêu bình quân của các doanh nghiệp xây dựng niêm yết qua từng năm trong giai đoạn 2005–2017 (Bảng 4.4 trong văn bản).
- Kết quả ước lượng tác động của CCV mục tiêu đến hiệu quả kinh doanh: Các mô hình hồi quy giải thích biến thiên của ROA và ROE (Bảng 4.5, 4.6, 4.7, 4.8 trong văn bản) chỉ ra mối quan hệ phi tuyến; việc gia tăng sử dụng nợ ban đầu cải thiện hiệu quả tài chính nhờ lá chắn thuế, nhưng khi vượt qua ngưỡng mục tiêu sẽ làm giảm sút ROA và ROE do chi phí kiệt quệ tài chính và lãi vay tăng vọt.
- Tổng hợp kết quả phỏng vấn sâu định tính khẳng định tính phù hợp của mô hình ước lượng với thực tế ra quyết định tài trợ của doanh nghiệp.
Chương 5: Xây dựng cơ cấu vốn mục tiêu cho các công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam
Chương 5 phân tích triển vọng, xu hướng phát triển ngành Xây dựng gắn với nhu cầu vốn đầu tư hạ tầng quốc gia và đưa ra hệ thống kiến nghị đồng bộ:
- 10 nhóm giải pháp quản trị cho doanh nghiệp xây dựng:
- Điều chỉnh quy mô doanh nghiệp một cách hợp lý.
- Nâng cao hiệu quả hoạt động sản xuất kinh doanh.
- Gia tăng vốn tự có và khai thác thêm các kênh huy động vốn.
- Đầu tư đổi mới tài sản cố định.
- Đổi mới phương thức làm việc.
- Mở rộng danh mục tài sản thế chấp.
- Hoàn thiện hệ thống đánh giá các doanh nghiệp.
- Tăng cường độ minh bạch của thông tin.
- Hoàn thiện các hình thức hỗ trợ tài chính cho các doanh nghiệp.
- Phát triển, mở rộng các thị trường vốn vay.
- 5 nhóm khuyến nghị về luật và chính sách vĩ mô:
- Chính sách kích cầu thị trường Bất động sản.
- Hoàn thiện Luật Đấu thầu 2013 và Nghị định 63 về công tác đấu thầu.
- Xây dựng khung pháp lý mới cho hình thức đối tác công tư (PPP).
- Thực thi và hoàn thiện Luật Xây dựng (sửa đổi) 2014.
- Hoàn thiện các quy hoạch phát triển kinh tế - xã hội và đô thị.
Kết quả và những đóng góp mới
+----------------------------------------------------------------------------------------------------+
|                                    ĐÓNG GÓP MỚI CỦA LUẬN ÁN                                        |
+----------------------+-----------------------------------------------------------------------------+
| Về mặt lý luận       | 1. Hệ thống hóa và phát triển lý thuyết CCV và CCVMT doanh nghiệp.          |
|                      | 2. Hoàn thiện phương pháp đo lường CCVMT cho ngành thâm dụng vốn.           |
|                      | 3. Kết hợp nghiên cứu hàn lâm với ứng dụng trong quản trị tài chính.        |
+----------------------+-----------------------------------------------------------------------------+
| Về mặt thực tiễn     | 1. Cung cấp góc nhìn toàn diện về phương thức tiếp cận và đo lường CCVMT.   |
|                      | 2. Chứng minh thực nghiệm tác động của nợ tuân theo quy luật cận biên       |
|                      |    giảm dần đối với HQKD của doanh nghiệp xây dựng niêm yết.                |
|                      | 3. Kết hợp định lượng (13 năm) và định tính làm tài liệu tham khảo chuẩn mực.|
+----------------------+-----------------------------------------------------------------------------+
Đóng góp về mặt lý luận
- Luận án tổng kết, phân tích và hệ thống hóa các lý thuyết về cơ cấu vốn, các quan điểm về cơ cấu vốn mục tiêu và vai trò của cơ cấu vốn đối với hiệu quả kinh doanh. Công trình góp phần làm rõ và chuẩn hóa khái niệm cơ cấu vốn mục tiêu trong khoa học quản lý tài chính doanh nghiệp tại Việt Nam.
- Góp phần phát triển phương pháp luận đo lường cơ cấu vốn mục tiêu dựa trên mô hình đánh đổi động và ước lượng hàm hồi quy thực nghiệm.
- Thể nghiệm thành công sự kết hợp giữa nghiên cứu hàn lâm và nghiên cứu ứng dụng: xây dựng mô hình kinh tế lượng, kiểm định dữ liệu thực nghiệm và dùng phỏng vấn sâu chuyên gia để củng cố phương pháp luận nghiên cứu.
Đóng góp về mặt thực tiễn
- Cung cấp cơ sở khoa học và công cụ thực hành cho các nhà quản trị tài chính doanh nghiệp ngành Xây dựng trong việc xác định mức đòn bẩy nợ mục tiêu phù hợp với từng giai đoạn phát triển.
- Chứng minh bằng chứng thực nghiệm tại Việt Nam rằng việc sử dụng nợ vay ban đầu mang lại tác động tích cực đến hiệu quả kinh doanh nhờ lá chắn thuế, nhưng nếu vượt qua ngưỡng mục tiêu sẽ gây tác động tiêu cực (tác động của cơ cấu vốn mục tiêu đến hiệu quả kinh doanh tuân theo quy luật cận biên giảm dần).
- Đề xuất hệ thống 10 giải pháp vi mô đối với doanh nghiệp và 5 khuyến nghị chính sách vĩ mô đối với Nhà nước nhằm tháo gỡ điểm nghẽn dòng vốn cho ngành Xây dựng.
Hạn chế và hướng nghiên cứu tiếp
Dựa trên phạm vi và dữ liệu được trình bày trong luận án:
- Phạm vi đối tượng: Nghiên cứu chỉ tập trung vào 109 công ty ngành Xây dựng đã niêm yết trên hai sở giao dịch HOSE và HNX, chưa bao gồm các doanh nghiệp xây dựng chưa niêm yết, doanh nghiệp nhỏ và vừa hoặc doanh nghiệp FDI hoạt động trong lĩnh vực xây dựng.
- Phạm vi dữ liệu thời gian: Dữ liệu thứ cấp kết thúc ở năm 2017 và dữ liệu sơ cấp thực hiện năm 2018; do đó các biến động kinh tế vĩ mô và sự thay đổi chính sách pháp luật sau giai đoạn này chưa được phản ánh trong kết quả ước lượng.
- Hướng nghiên cứu tiếp: Mở rộng nghiên cứu sang các doanh nghiệp xây dựng ngoài sàn niêm yết, cập nhật chuỗi thời gian mới hơn và so sánh cấu trúc vốn mục tiêu giữa ngành Xây dựng với các ngành công nghiệp khác.
Giá trị tham khảo
Luận án là tài liệu tham khảo có giá trị học thuật và ứng dụng thực tiễn cao:
- Đối với nghiên cứu sinh, học viên cao học và sinh viên chuyên ngành Tài chính - Ngân hàng, Quản trị Kinh doanh: Luận án cung cấp hệ thống lý thuyết chuẩn mực về cấu trúc vốn (M&M, TOT tĩnh/động, POT, Market Timing), thiết kế nghiên cứu kết hợp định lượng - định tính và kỹ thuật xử lý dữ liệu bảng (OLS, FE, RE).
- Đối với các nhà quản trị tài chính doanh nghiệp xây dựng: Cung cấp phương pháp xác định tỷ lệ nợ mục tiêu, cảnh báo rủi ro khi tỷ lệ nợ vượt ngưỡng an toàn và gợi ý 10 nhóm giải pháp tái cấu trúc vốn.
- Đối với các nhà hoạch định chính sách và cơ quan quản lý (Bộ Xây dựng, Bộ Tài chính, Ngân hàng Nhà nước): Cung cấp căn cứ thực tiễn để hoàn thiện khung pháp lý về đấu thầu, cơ chế đối tác công tư (PPP), chính sách tín dụng và quy định về trần chi phí lãi vay hợp lý.
Câu hỏi thường gặp
1. Tại sao ngành Xây dựng tại Việt Nam lại có tỷ lệ sử dụng nợ vay cao vượt trội?
Theo phân tích của luận án, ngành Xây dựng là ngành thâm dụng vốn lớn với quy trình sản xuất kinh doanh kéo dài. Doanh nghiệp thường xuyên gặp khó khăn ở khâu tiêu thụ sản phẩm và chậm thu hồi vốn do tiến độ thanh toán của các dự án (đặc biệt là dự án đầu tư công) bị chậm. Sự tắc nghẽn thanh toán ở khâu cuối dẫn đến sự chiếm dụng vốn dây chuyền từ chủ đầu tư, tổng thầu đến các nhà thầu phụ và nhà cung cấp vật liệu, buộc các doanh nghiệp phải gia tăng vay nợ (chủ yếu là nợ ngắn hạn) để duy trì hoạt động. Đến năm 2017, tỷ lệ nợ/vốn chủ sở hữu bình quân của các công ty xây dựng niêm yết lên tới 3,10 lần.
2. Luận án sử dụng phương pháp nào để đo lường cơ cấu vốn mục tiêu?
Luận án tiếp cận cơ cấu vốn mục tiêu dựa trên lý thuyết đánh đổi động (Dynamic Trade-off Theory) và quan điểm của Myers (1984). Cơ cấu vốn mục tiêu không thể quan sát trực tiếp mà được ước lượng thông qua mô hình hồi quy các nhân tố vi mô và vĩ mô tác động đến tỷ lệ nợ ($CCV_{it} = \alpha + \beta X_{it} + \varepsilon_{it}$). Giá trị ước lượng dự báo ($\widehat{CCV}_{it}$) từ mô hình kinh tế lượng chính là mức cơ cấu vốn mục tiêu cho từng doanh nghiệp tại mỗi thời điểm.
3. Tác động của cơ cấu vốn mục tiêu đến hiệu quả kinh doanh của doanh nghiệp xây dựng diễn ra theo quy luật nào?
Kết quả kiểm định thực nghiệm của luận án chỉ ra rằng tác động của cơ cấu vốn mục tiêu đến hiệu quả kinh doanh (đo bằng ROA và ROE) tuân theo quy luật cận biên giảm dần. Khi doanh nghiệp gia tăng tỷ lệ nợ ở mức độ hợp lý, hiệu quả tài chính tăng lên nhờ khai thác được lá chắn thuế từ chi phí lãi vay; tuy nhiên, khi tỷ lệ nợ vượt quá ngưỡng mục tiêu tối ưu, chi phí lãi vay và chi phí kiệt quệ tài chính tăng cao sẽ làm suy giảm nghiêm trọng hiệu quả kinh doanh.
4. Dữ liệu nghiên cứu của luận án được thu thập trên mẫu khảo sát nào?
Nghiên cứu sử dụng mẫu dữ liệu gồm 109 công ty ngành Xây dựng niêm yết trên thị trường chứng khoán Việt Nam, bao gồm 75 công ty tại sàn HNX và 34 công ty tại sàn HOSE. Dữ liệu thứ cấp dạng bảng được thu thập trong giai đoạn 13 năm từ 2005 đến 2017; dữ liệu định tính được thu thập thông qua phỏng vấn sâu các nhà quản trị tài chính thực hiện trong năm 2018.
Kết luận
Luận án tiến sĩ của tác giả Nguyễn Thị Tuyết Lan là công trình nghiên cứu chuyên sâu, kết hợp phương pháp định lượng và định tính để giải quyết bài toán xác định cơ cấu vốn mục tiêu cho các doanh nghiệp ngành Xây dựng niêm yết tại Việt Nam. Kết quả nghiên cứu khẳng định sự tồn tại của cơ cấu vốn mục tiêu và chứng minh tác động phi tuyến của đòn bẩy nợ đối với hiệu quả kinh doanh (ROA, ROE) theo quy luật cận biên giảm dần. Các phát hiện thực nghiệm cùng hệ thống 10 giải pháp quản trị doanh nghiệp và 5 khuyến nghị chính sách vĩ mô trong luận án đóng góp cơ sở khoa học quan trọng cho việc nâng cao hiệu quả quản trị tài chính và phát triển bền vững ngành Xây dựng.