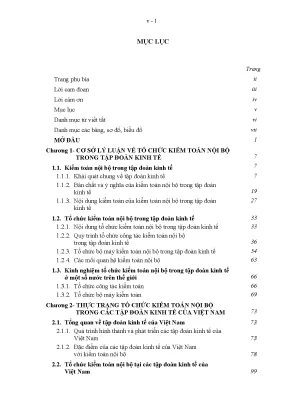
Tổng quan luận án
Luận án thuộc chuyên ngành Kế toán – Kiểm toán (Kinh tế), tiếp cận theo hướng hỗn hợp (kết hợp định tính và định lượng), gồm ba chương chính ngoài phần Mở đầu và Kết luận.
Tính cấp thiết và khoảng trống nghiên cứu
Quá trình hội nhập kinh tế quốc tế thúc đẩy các doanh nghiệp Việt Nam mở rộng quy mô và đa dạng hoá phương thức hoạt động, từ đó đặt ra yêu cầu ngày càng cấp thiết về kiểm tra kiểm soát. Từ Quyết định 91/TTg ngày 7/3/1994 của Thủ tướng Chính phủ về "Thí điểm thành lập các tập đoàn kinh doanh", mô hình tập đoàn kinh tế (TĐKT) bắt đầu xuất hiện và phát triển tại Việt Nam. Tuy nhiên, kiểm toán nội bộ (KTNB) trong các tập đoàn này vẫn chưa được thiết lập đầy đủ và vận hành hữu hiệu. Nhà quản lý chưa nhận thức rõ vai trò và tầm quan trọng của KTNB; người thực hiện KTNB chưa hiểu đúng chức năng, nhiệm vụ; hoạt động KTNB mới dừng ở mức kiểm tra ghi chép sổ sách kế toán và tuân thủ quy định mà chưa chú trọng đánh giá hiệu quả hoạt động. Hệ thống văn bản pháp lý hướng dẫn về kinh doanh tập đoàn và về KTNB còn thiếu tính thống nhất.
Về khoảng trống học thuật, tác giả xác định: các công trình nghiên cứu trước hoặc đề cập KTNB ở tầm tổng thể/vĩ mô, hoặc gắn với từng doanh nghiệp/ngành cụ thể, chưa có nghiên cứu nào mang tính khái quát bao gồm cả lý luận và thực tiễn về tổ chức KTNB đối với loại hình TĐKT đang hình thành ở Việt Nam.
Mục tiêu nghiên cứu
Luận án xác định hai mục tiêu:
- Hệ thống hoá lý luận cơ bản về TĐKT và tổ chức KTNB trong TĐKT; nghiên cứu thực trạng tổ chức KTNB trong các TĐKT Việt Nam.
- Nghiên cứu và đề xuất các giải pháp, mô hình tổ chức KTNB hiệu quả cho các TĐKT Việt Nam.
Đối tượng và phạm vi
Đối tượng nghiên cứu: Tổ chức KTNB trong các TĐKT được thành lập theo pháp luật Việt Nam, cụ thể hoá trên hai khía cạnh: lý luận về tổ chức KTNB và thực trạng tổ chức KTNB tại các TĐKT Việt Nam có đối chiếu với kinh nghiệm quốc tế.
Phạm vi không gian: Các TĐKT nhà nước trong Đề án Thí điểm thành lập tập đoàn bằng hình thức chuyển đổi sở hữu và tái cấu trúc các tổng công ty 91, hoạt động trong lĩnh vực sản xuất; khảo sát thực tế tại công ty mẹ và công ty thành viên của một số tập đoàn.
Phạm vi thời gian: Số liệu chủ yếu giai đoạn 2001–2007 (theo các bảng số liệu được trình bày trong văn bản).
Tổng quan tài liệu và vị trí của luận án
Các hướng nghiên cứu trước
Nghiên cứu quốc tế về KTNB (theo tác giả chỉ dẫn trong văn bản):
| Tác giả |
Năm |
Công trình/Chủ đề |
| Victor Z. Brink & Herbert Witt |
1941 |
Kiểm toán nội bộ hiện đại |
| Victor Z. Brink & Bradford Cadmus |
1950 |
Kiểm toán nội bộ trong ngành công nghiệp |
| A. Alvarez |
1970 |
Vai trò của KTNB trong ban hành chính sách và quyết định |
| J. Shaw |
1980 |
Kiểm toán nội bộ – Một yếu tố cần thiết cho hoạt động quản lý hiệu quả |
| John A. Edds |
1980 |
Kiểm toán quản trị: Khái niệm và thực hiện |
| Richard A. Roy |
1989 |
Quản lý đối với bộ phận kiểm toán nội bộ |
| Reisner, Franz, Drsocoec |
1990 |
Kiểm toán nội bộ trong các công ty bảo hiểm |
| Ann Neale |
1991 |
Hệ thống kiểm toán: Lý thuyết và thực hành |
| Lawrence B. Sawyer, Mortimer Dittenhofe, James H. Scheiner |
2003 |
Thực hành kiểm toán nội bộ hiện đại |
| D.K Gupta |
2004 |
Kiểm toán nội bộ ngân hàng dựa trên cơ sở tiếp cận rủi ro |
| Robert Moeller |
2004 |
Đạo luật Sarbanes-Oxley và những nguyên tắc mới về KTNB |
| Robert Moeller |
2005 |
Kiểm toán nội bộ hiện đại theo quan điểm của Brink |
| Michael Elliot, Ray Dawson, Janet Edwards |
2007 |
Cải thiện mô hình hoạt động cho kiểm toán nội bộ |
Nghiên cứu trong nước về KTNB:
- Nguyễn Quang Quynh (1998): Xây dựng hệ thống kiểm tra kiểm soát trong quản lý vĩ mô và vi mô ở Việt Nam — đề cập KTNB như một yếu tố cấu thành của hệ thống kiểm soát nội bộ (HTKSNB) ở góc độ quản lý vi mô.
- Ngô Trí Tuệ và cộng sự (2004): Xây dựng hệ thống kiểm soát nội bộ với việc tăng cường quản lý tài chính tại Tổng công ty Bưu chính Viễn thông Việt Nam — đề cập KTNB trong một đơn vị cụ thể.
- Vương Đình Huệ và cộng sự: Định hướng chiến lược và giải pháp phát triển kiểm toán ở Việt Nam (đề tài cấp nhà nước) — tiếp cận ở góc độ chiến lược tổng thể.
- Phan Trung Kiên (2008): Luận án tiến sĩ kinh tế Hoàn thiện tổ chức kiểm toán nội bộ trong các doanh nghiệp xây dựng Việt Nam — nghiên cứu KTNB trong một ngành cụ thể.
Nghiên cứu về mô hình TĐKT:
- Nguyễn Đình Phan (1996): Thành lập và quản lý các tập đoàn kinh doanh ở Việt Nam.
- Vũ Huy Từ (2002): Mô hình tập đoàn kinh tế trong công nghiệp hoá hiện đại hoá.
- Trần Tiến Cường và cộng sự (2005): Tập đoàn kinh tế – Lý luận và kinh nghiệm quốc tế ứng dụng vào Việt Nam.
Khoảng trống luận án giải quyết
Các công trình trước hoặc nghiên cứu KTNB ở tầm tổng thể/một doanh nghiệp, hoặc nghiên cứu mô hình TĐKT mà không đề cập cụ thể đến KTNB trong cơ cấu tập đoàn. Chưa có nghiên cứu nào tích hợp đồng thời lý luận và thực tiễn về tổ chức KTNB dành riêng cho loại hình TĐKT đang hình thành tại Việt Nam. Luận án lấp khoảng trống này bằng cách nghiên cứu đồng thời tổ chức công tác KTNB và tổ chức bộ máy KTNB gắn với đặc điểm đặc thù của TĐKT Việt Nam.
Cơ sở lý thuyết và phương pháp nghiên cứu
Lý thuyết, khái niệm và khung phân tích
Luận án vận dụng các khung lý thuyết và định nghĩa sau:
- Định nghĩa KTNB của IIA (1978): "KTNB là thiết lập một sự kiểm tra và đánh giá độc lập các hoạt động trong một tổ chức, được coi là một dịch vụ đối với tổ chức đó."
- Định nghĩa KTNB của IIA (1999): "KTNB là hoạt động đánh giá tư vấn độc lập trong nội bộ tổ chức, được thiết kế nhằm cải tiến và làm tăng giá trị cho các hoạt động của tổ chức đó. KTNB giúp tổ chức đạt được các mục tiêu bằng việc đánh giá một cách hệ thống và cải tiến tính hiệu lực của quy trình quản trị, kiểm soát và quản lý rủi ro."
- Định nghĩa KTNB của IFAC: Định nghĩa trong phần Giải thích Thuật ngữ Chuẩn mực Kiểm toán — nhấn mạnh chức năng kiểm tra, đánh giá và giám sát tính phù hợp và hiệu quả của hệ thống kế toán và kiểm soát nội bộ.
- Định nghĩa KTNB của ACCA: Tương đồng với IFAC, nhấn mạnh kiểm tra tính phù hợp và hiệu lực của hệ thống kế toán và HTKSNB.
- Chuẩn mực SAS 47: Áp dụng trong xác định mức độ trọng yếu và đánh giá rủi ro kiểm toán (rủi ro tiềm tàng, rủi ro kiểm soát, rủi ro phát hiện).
- Khung COSO và COCO (được đề cập qua danh mục từ viết tắt và nội dung về HTKSNB).
- Lý thuyết hệ thống: Được tác giả vận dụng để xây dựng khung phân tích tổ chức KTNB gồm hai phân hệ là tổ chức công tác KTNB và tổ chức bộ máy KTNB.
- Khái niệm về TĐKT: Tác giả tổng hợp và xây dựng định nghĩa riêng từ các quan điểm quốc tế (Cartel, Syndicate, Trust, Consortium, Concern, Conglomerate, Keiretsu, Chaebol), quan điểm Trung Quốc, Luật Doanh nghiệp Việt Nam 2005 và Từ điển Thương mại Anh – Pháp – Việt.
Phương pháp nghiên cứu
Luận án sử dụng kết hợp hai nhóm phương pháp:
Định tính:
- Phương pháp duy vật biện chứng và duy vật lịch sử.
- Phân tích hệ thống, phân tích so sánh (so sánh kinh nghiệm quốc tế với thực trạng Việt Nam).
- Phương pháp thực chứng, phân tích văn bản pháp lý, tài liệu báo cáo của các tập đoàn.
- Phỏng vấn trực tiếp nhà quản lý, kiểm toán viên nội bộ (KTVNB) trong các tập đoàn; phỏng vấn chuyên gia trong bộ máy quản lý nhà nước (Bộ Tài chính, Kiểm toán Nhà nước, Văn phòng Chính phủ).
Định lượng:
- Phương pháp điều tra, khảo sát qua phiếu điều tra đối với thành viên các TĐKT (công ty mẹ, công ty con, công ty liên kết).
- Phương pháp thống kê tổng hợp số liệu từ niên giám thống kê và báo cáo tổng kết.
Nguồn dữ liệu
- Dữ liệu sơ cấp: Phiếu điều tra và phỏng vấn trực tiếp tại các tập đoàn và cơ quan quản lý nhà nước.
- Dữ liệu thứ cấp: Niên giám thống kê, báo cáo khoa học về TĐKT và KTNB, báo cáo tổng kết hoạt động của các TĐKT Việt Nam.
Nội dung chính theo từng chương
Chương 1: Cơ sở lý luận về tổ chức kiểm toán nội bộ trong tập đoàn kinh tế
Chương này xây dựng toàn bộ nền tảng lý luận cho luận án trên hai trục chính là lý luận về TĐKT và lý luận về tổ chức KTNB.
Về TĐKT, tác giả hệ thống hoá quá trình hình thành các mô hình tập đoàn trên thế giới (Cartel, Syndicate, Trust, Consortium, Concern, Conglomerate; Keiretsu của Nhật Bản; Chaebol của Hàn Quốc; mô hình Trung Quốc), phân loại tập đoàn theo bản chất liên kết (liên kết mềm/liên kết cứng gồm bốn dạng cấu trúc), theo phương thức hình thành (liên kết ngang, dọc, hỗn hợp) và theo hình thức sở hữu (tư nhân, nhà nước, đa sở hữu). Từ đó xây dựng định nghĩa về TĐKT theo quan điểm tác giả và xác định bốn đặc trưng chủ yếu ảnh hưởng đến tổ chức KTNB: quan hệ liên kết tài chính, quy mô lớn, tính pháp lý và cơ cấu tổ chức mẹ–con, đặc tính đa ngành đa lĩnh vực.
Các số liệu minh hoạ bao gồm: Bảng 1.1 (quy mô 10 tập đoàn hàng đầu Mỹ năm 2006, tổng nguồn vốn từ 62.676 đến 112.537 triệu USD), Bảng 1.2 (doanh thu và lợi nhuận các tập đoàn doanh thu cao nhất Mỹ năm 2006, dẫn đầu là Exxon Mobil với 339.130 triệu USD). Tập đoàn Toyota có 522 công ty thành viên và gần 299.394 lao động năm 2007; tập đoàn Petronas có 120 công ty ở 22 quốc gia.
Về bản chất và ý nghĩa của KTNB, tác giả trình bày lịch sử phát triển KTNB từ nền văn minh Mesopotamian (~5.500 năm trước), qua Ai Cập cổ đại, Ba Tư, La Mã cổ đại, đến khi IIA được thành lập năm 1941 và Chuẩn mực Thực hành Kiểm toán chuyên nghiệp được IIA ban hành tháng 6 năm 1978. Năm 1999, IIA ban hành định nghĩa toàn diện nhấn mạnh chức năng tư vấn và mục tiêu tăng giá trị cho tổ chức.
Về tổ chức KTNB trong TĐKT, tác giả phân chia thành hai nội dung: (1) Tổ chức công tác KTNB gồm quy trình bốn giai đoạn — Chuẩn bị kiểm toán (lập kế hoạch năm, kế hoạch chi tiết, chương trình kiểm toán); Thực hiện kế hoạch kiểm toán; Kết thúc kiểm toán (lập báo cáo/biên bản); Kiểm tra thực hiện kết luận kiểm toán. (2) Tổ chức bộ máy KTNB theo các mô hình: tổ chức theo loại hình kiểm toán (Sơ đồ 1.5), theo chức năng song song với cấu trúc doanh nghiệp (Sơ đồ 1.6), theo khu vực (Sơ đồ 1.7), cơ cấu điển hình (Sơ đồ 1.8). Các mối quan hệ của KTNB được trình bày qua xu hướng báo cáo kết quả kiểm toán (Bảng 1.4).
Chương cũng đề cập kinh nghiệm quốc tế về tổ chức công tác và tổ chức bộ máy KTNB của các nước, với dẫn chiếu đến tập đoàn Petronas (Malaysia) và các tập đoàn Mỹ, Nhật, Hàn Quốc.
Chương 2: Thực trạng tổ chức kiểm toán nội bộ trong các tập đoàn kinh tế của Việt Nam
Chương này mô tả và phân tích thực trạng trên cơ sở khảo sát thực tế.
Tổng quan về TĐKT Việt Nam: Quá trình hình thành được tính từ Quyết định 91/TTg (1994). Bảng 2.1 cho thấy số lượng tổng công ty nhà nước được bố trí lại năm 2001. Các số liệu tài chính giai đoạn 2001–2006 được tổng hợp:
| Chỉ tiêu |
Nguồn dữ liệu |
| Tổng nguồn vốn một số tập đoàn 2002–2006 |
Bảng 2.2 |
| Tỷ trọng vốn nhà nước/tổng nguồn vốn năm 2006 |
Bảng 2.3 |
| Quy mô doanh thu 2001–2005 |
Bảng 2.4 |
| Quy mô lao động 2001–2005 |
Bảng 2.5 |
| Lợi nhuận trước thuế 2002–2006 |
Bảng 2.6 |
Bảng 2.7 liệt kê cơ cấu TĐKT và các đơn vị thành viên; Sơ đồ 2.1 mô tả cơ cấu tổ chức và quan hệ liên kết trong tập đoàn; Sơ đồ 2.2 trình bày mô hình chung trong tổ chức quản lý các TĐKT Việt Nam.
Tổ chức công tác KTNB: KTNB chính thức được công nhận tại Việt Nam năm 1997. Bảng 2.8 tổng hợp kết quả khảo sát về KTNB tại các tập đoàn. Quy trình KTNB được minh hoạ qua Sơ đồ 2.3. Bảng 2.9 trình bày kế hoạch kiểm toán năm 2007 của Tập đoàn Dầu khí Quốc gia Việt Nam; Bảng 2.10 tổng hợp kết quả kiểm toán; Bảng 2.11 trình bày kết quả kiểm toán hoạt động quỹ Bưu điện Tuyên Quang của Tập đoàn Bưu chính Viễn thông Việt Nam.
Tổ chức bộ máy KTNB: Luận án mô tả và phân tích ba mô hình thực tế đang được áp dụng tại các tập đoàn Việt Nam: (1) Tổ KTNB nằm trong bộ phận kế toán, có liên hệ báo cáo với Ban kiểm soát (Sơ đồ 2.4); (2) Phòng/ban KTNB trực thuộc Ban giám đốc (Sơ đồ 2.5); (3) Tổ chức KTNB theo mô hình tập trung (Sơ đồ 2.6). Bảng 2.12 phản ánh quá trình phát triển nhân sự của Ban KTNB, Tổng công ty BCVT Việt Nam qua các năm.
Đánh giá chung: Tác giả phân tích những thành tựu đạt được và những tồn tại, hạn chế, sau đó luận giải các nguyên nhân chủ quan và khách quan — bao gồm nhận thức chưa đúng của nhà quản lý, sự thiếu đồng bộ của hệ thống pháp lý, hạn chế về năng lực đội ngũ KTVNB.
Chương 3: Phương hướng và giải pháp hoàn thiện tổ chức kiểm toán nội bộ trong các tập đoàn kinh tế của Việt Nam
Chương này xây dựng hệ thống giải pháp dựa trên cơ sở thực trạng đã phân tích.
Sự cần thiết hoàn thiện được lập luận từ hai phía: yêu cầu khách quan từ định hướng phát triển TĐKT của Nhà nước và yêu cầu tự thân của các tập đoàn nhằm nâng cao hiệu quả quản trị.
Quan điểm và nguyên tắc hoàn thiện được trình bày trước khi đề xuất giải pháp.
Giải pháp hoàn thiện công tác KTNB bao gồm các giải pháp về quy trình, phương pháp và nội dung kiểm toán.
Giải pháp hoàn thiện tổ chức bộ máy KTNB: Tác giả đề xuất mô hình KTNB chịu sự chỉ đạo trực tiếp của Tổng giám đốc (Sơ đồ 3.1) và mô hình cấu trúc bộ phận KTNB theo khối chức năng và khối hỗ trợ (Sơ đồ 3.2). Bảng 3.1 xác định yêu cầu về kiểm toán viên nội bộ.
Kiến nghị thực hiện được phân theo ba nhóm: đối với cơ quan nhà nước, đối với các tập đoàn kinh tế, và đối với các tổ chức nghề nghiệp.
Kết quả và những đóng góp mới
Theo tự đánh giá của tác giả trong phần "Những đóng góp của Luận án":
Về lý luận:
- Hệ thống hoá lý luận chung về TĐKT, làm rõ lý luận về KTNB trong TĐKT.
- Đề xuất các mô hình KTNB phù hợp với đặc điểm chung của TĐKT.
- Tổng hợp kinh nghiệm tổ chức KTNB của các tập đoàn ở một số nước trên thế giới.
Về thực tiễn:
- Nhận diện mô hình TĐKT của Việt Nam dựa trên đặc điểm thực tế.
- Đánh giá thực trạng tổ chức KTNB tại các TĐKT Việt Nam trên hai mặt: tổ chức công tác KTNB và tổ chức bộ máy KTNB.
- Phân tích kết quả đạt được, hạn chế và nguyên nhân chủ quan/khách quan.
- Đề xuất giải pháp hoàn thiện KTNB trên cả hai mặt tổ chức công tác và tổ chức bộ máy, đặc biệt nhấn mạnh mô hình KTNB phù hợp với mô hình TĐKT đang được vận dụng tại Việt Nam.
- Các đề xuất có thể vận dụng cho các đơn vị khác đang trong quá trình hình thành tập đoàn.
Kiến nghị đề xuất hướng đến ba nhóm: (1) Cơ quan nhà nước hoàn thiện hệ thống pháp lý; (2) Các tập đoàn kinh tế xây dựng và vận hành KTNB; (3) Các tổ chức nghề nghiệp hỗ trợ phát triển năng lực KTVNB.
Hạn chế và hướng nghiên cứu tiếp
Văn bản không trình bày riêng một mục về hạn chế nghiên cứu. Tuy nhiên, dựa trên phạm vi nghiên cứu được xác định, có thể ghi nhận:
- Phạm vi chỉ bao gồm các TĐKT nhà nước trong Đề án Thí điểm theo hình thức tổng công ty 91, không bao gồm các tập đoàn tư nhân hoặc đa sở hữu đang hình thành.
- Số liệu dừng lại ở giai đoạn 2001–2007, là thời điểm các tập đoàn còn trong giai đoạn thí điểm ban đầu; kết quả khảo sát có thể không còn phản ánh đầy đủ bối cảnh sau khi hệ thống pháp lý về TĐKT và KTNB được hoàn thiện thêm.
- Luận án tập trung vào lĩnh vực sản xuất, chưa bao quát các TĐKT hoạt động trong lĩnh vực tài chính – ngân hàng hay dịch vụ.
Giá trị tham khảo
Luận án có thể hữu ích cho các nhóm đối tượng sau:
- Nghiên cứu sinh và giảng viên chuyên ngành kế toán – kiểm toán, quản trị doanh nghiệp: Phần lý luận Chương 1 cung cấp khung phân tích tổng hợp về KTNB và TĐKT, bao gồm hệ thống các định nghĩa từ IIA (1978, 1999), IFAC, ACCA, và lý thuyết hệ thống áp dụng vào tổ chức KTNB.
- Người làm thực hành kế toán – kiểm toán tại các tập đoàn: Quy trình KTNB bốn giai đoạn (Sơ đồ 1.2 và 2.3), các mô hình tổ chức bộ máy (Sơ đồ 1.5 đến 1.8 và Sơ đồ 2.4 đến 2.6) và các mô hình đề xuất (Sơ đồ 3.1, 3.2) có giá trị ứng dụng trực tiếp.
- Người làm chính sách tại Bộ Tài chính, Kiểm toán Nhà nước và cơ quan quản lý TĐKT: Phần đánh giá thực trạng (Chương 2) và kiến nghị đối với cơ quan nhà nước (Chương 3) cung cấp cơ sở thực tiễn cho việc xây dựng và hoàn thiện khung pháp lý về KTNB trong TĐKT.
- Các tổ chức nghề nghiệp (VCCI, Hội Kiểm toán viên hành nghề): Phần so sánh kinh nghiệm quốc tế và đề xuất yêu cầu đối với KTVNB (Bảng 3.1) có thể tham khảo trong xây dựng chương trình đào tạo và chuẩn nghề nghiệp.
Câu hỏi thường gặp
1. Luận án phân biệt "tổ chức công tác KTNB" và "tổ chức bộ máy KTNB" như thế nào?
Tác giả phân biệt hai khái niệm dựa trên lý thuyết hệ thống. Tổ chức công tác KTNB là quá trình hành động tạo lập và vận hành hệ thống, tạo ra mối liên hệ giữa các phương pháp kỹ thuật kiểm toán nhằm thực hiện chức năng kiểm tra, xác nhận, đánh giá và tư vấn — tức là hướng vào quy trình và nội dung công việc. Tổ chức bộ máy KTNB là sắp xếp con người và phương tiện theo trật tự xác định để thực hiện chức năng KTNB — tức là hướng vào cơ cấu tổ chức, mô hình và cơ chế hoạt động.
2. Quy trình KTNB trong tập đoàn kinh tế gồm những giai đoạn nào?
Theo Sơ đồ 1.2, quy trình gồm bốn giai đoạn: (1) Chuẩn bị kiểm toán nội bộ — bao gồm lập kế hoạch kiểm toán năm, lập kế hoạch chi tiết và thiết kế chương trình kiểm toán; (2) Thực hiện kế hoạch kiểm toán nội bộ; (3) Kết thúc kiểm toán nội bộ — lập báo cáo hoặc biên bản kiểm toán; (4) Kiểm tra thực hiện kết luận kiểm toán nội bộ. Giai đoạn thứ tư được tác giả xác định là đặc trưng riêng của KTNB (không có ở kiểm toán độc lập).
3. Luận án xác định những mô hình tổ chức bộ máy KTNB nào đang được áp dụng tại các tập đoàn Việt Nam?
Tác giả nhận diện ba mô hình thực tế qua khảo sát: (1) Tổ KTNB nằm trong bộ phận kế toán, có liên hệ báo cáo với Ban kiểm soát (Sơ đồ 2.4); (2) Phòng/ban KTNB trực thuộc Ban giám đốc (Sơ đồ 2.5); (3) Tổ chức KTNB theo mô hình tập trung (Sơ đồ 2.6). Mô hình thứ nhất bị đánh giá là làm mất tính độc lập của KTNB do đặt dưới bộ phận kế toán.
4. Tại sao đặc trưng đa ngành, đa lĩnh vực của tập đoàn lại đặt ra yêu cầu đặc biệt đối với tổ chức KTNB?
Tác giả lập luận rằng đặc trưng đa ngành đòi hỏi: (1) xây dựng chuẩn chuyên môn nghiệp vụ riêng cho KTVNB, bao gồm cả thi tuyển KTVNB như Pháp và Mỹ đã thực hiện; (2) tổ chức bộ máy KTNB theo chức năng hoạt động hoặc theo nhóm lĩnh vực; (3) thành viên Ban kiểm soát, Ủy ban kiểm toán và người đứng đầu KTNB phải có kiến thức rộng về nhiều lĩnh vực. Ngoài ra, khi phạm vi hoạt động vươn ra nước ngoài (ví dụ Petronas có 120 công ty tại 22 quốc gia), KTVNB còn phải am hiểu hệ thống luật pháp quốc tế.
5. Kế hoạch kiểm toán năm của KTNB trong tập đoàn bao gồm những nội dung chủ yếu nào?
Theo luận án, kế hoạch kiểm toán năm gồm sáu nội dung: (1) Xác định mục tiêu KTNB căn cứ vào yêu cầu của Hội đồng quản trị hoặc Ban giám đốc tập đoàn; (2) Xây dựng chiến lược kiểm toán có liên hệ chặt chẽ với chiến lược hoạt động của toàn tập đoàn; (3) Triển khai các chính sách hỗ trợ và thủ tục nghiệp vụ áp dụng chung cho tất cả thành viên; (4) Xây dựng ngân sách hàng năm cho KTNB dựa trên số lượng nhân viên, số đơn vị được kiểm toán và nhu cầu chuyên gia bên ngoài; (5) Triển khai chương trình làm việc thường theo năm; (6) Nghiên cứu và thu thập thông tin sơ bộ về cuộc kiểm toán.
Kết luận
Luận án cung cấp một khung phân tích tích hợp về tổ chức KTNB trong TĐKT, áp dụng cho bối cảnh đặc thù của các TĐKT nhà nước Việt Nam đang trong giai đoạn thí điểm hình thành. Trên cơ sở hệ thống hoá lý luận từ các định nghĩa của IIA, IFAC, ACCA và lý thuyết hệ thống, tác giả xây dựng khung phân tích hai chiều gồm tổ chức công tác và tổ chức bộ máy KTNB. Khảo sát thực trạng cho thấy các TĐKT Việt Nam giai đoạn 2001–2007 tồn tại nhiều hạn chế về nhận thức, pháp lý và năng lực KTVNB. Các giải pháp đề xuất ở Chương 3 hướng đến việc xây dựng mô hình KTNB phù hợp với cơ cấu mẹ–con của TĐKT Việt Nam, với kiến nghị cụ thể cho cơ quan nhà nước, bản thân các tập đoàn và các tổ chức nghề nghiệp. Giá trị tham khảo của luận án tập trung ở việc kết nối lý luận quốc tế về KTNB với đặc thù tổ chức và pháp lý của TĐKT Việt Nam trong giai đoạn chuyển đổi.