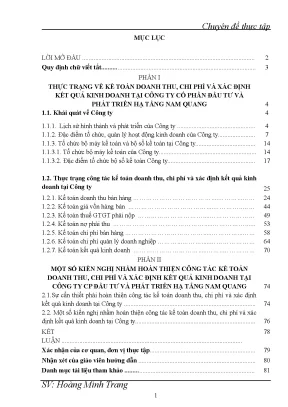
phần mở đầu và kết luận, nội dung gồm 2 phần: Phần 1 Thực trạng về tổ chức kế toán doanh thu, chi phí và xác định kết quả kinh doanh tại Công ty cổ phần Đầu tư và Phát triển hạ tầng Nam Quang. Phần 2: Một số nhận xét và kiến nghị nhằm hoàn thiện công tác kế toán và doanh thu bán hàng, chi phí và xác định kết quả kinh doanh tại công ty cổ phần Đầu tư và Phát triển hạ tầng Nam Quang. Mặc dù đã rất cố gắng song vì bản thân chưa có nhiều kinh nghiệm thực tế nên chuyên đề chắc chắn không tránh khỏi khiếm khuyết. Do vậy tôi rất mong nhận được những ý kiến đóng góp để hoàn thiện hơn chuyên đề của mình.
Tôi xin chân thành cảm ơn ! Hà Nội, ngày 15 tháng 01 năm 2007 Sinh viên: Hoàng Minh Trang SV: Hoàng Minh Trang 2 Luan van Chuyên đề thực tập QUY ĐỊNH CHỮ VIẾT TẮT - GTGT : Giá trị gia tăng - CT : Chứng từ - NT : Ngày tháng - TK : Tài khoản - TSCĐ : Tài sản cố định - TK331-HH : Tài khoản 331 của Công ty TNHH Xây dựng Hồng Hải. - TK 632-PĐ : Tài khoản 632 – Khu công nghiệp Phúc Điền SV: Hoàng Minh Trang 3 Luan van Chuyên đề thực tập PHẦN I THỰC TRẠNG VỀ KẾ TOÁN DOANH THU, CHI PHÍ VÀ XÁC ĐỊNH KẾT QUẢ KINH DOANH TẠI CÔNG TY CỔ PHẦN ĐẦU TƯ VÀ PHÁT TRIỂN HẠ TẦNG NAM QUANG 1. Khái quát về Công ty 1. Lịch sử hình thành và phát triển của công ty 1.
Quá trình phát triển - Tên Công ty: Công ty cổ phần Đầu tư và Phát triển hạ tầng Nam Quang. - Tên giao dịch: Nam Quang Investment And Development Infrastructure Joint Stock Company. Tên Công ty viết tắt: NQHD JSC - Địa chỉ trụ sở chính: Khu công nghiệp Nam Sách, xã Ái Quốc, huyện Nam Sách, tỉnh Hải Dương Điện thoại: 0320 752 261 Fax: 0320 752 001 Email: info@quangminh-izone.com Website:www.com - Văn phòng đại diện tại Hà Nội : Khu công nghiệp Hà Nội – Đài Tư, số 386 Nguyễn Văn Linh, quận Long Biên, Hà Nội. Điện thoại: 048757965 Fax: 048757969 Công ty cổ phần Đầu tư và Phát triển hạ tầng Nam Quang trước đây là Công ty TNHH Đầu tư và Phát triển hạ tầng Nam Quang được thành lập theo Đăng ký kinh doanh số 0402000210 do Sở Kế hoạch và Đầu tư tỉnh Hải Dương cấp ngày 17/02/2003.
Đến tháng 5/2005, Hội đồng thành viên Công ty TNHH Đầu tư và Phát triển hạ tầng Nam Quang quyết định chuyển đổi loại hình doanh nghiệp của Công ty từ loại hình Công ty TNHH thành Công ty cổ phần và đã được Sở Kế hoạch và Đầu tư tỉnh Hải Dương chấp thuận, cấp Đăng ký kinh doanh mới số 0403000282 ngày 06/5/2005. Chức năng, nhiệm vụ của đơn vị. Ngành nghề kinh doanh của Công ty là: Kinh doanh hạ tầng khu công nghiệp, khu dân cư; xây dựng công trình dân dụng, công nghiệp, giao thông, thuỷ lợi; đại lý SV: Hoàng Minh Trang 4 Luan van Chuyên đề thực tập mua bán, ký gửi hàng hoá (theo đúng quy định của pháp luật); mua bán máy móc thiết bị văn phòng; chế biến lương thực, thực phẩm; sản xuất, lắp ráp hệ thống điều hoà, máy nông nghiệp và lâm nghiệp; sản xuất hàng may mặc, giầy dép, bao bì hàng hoá, khung bằng thép, các cấu kiện thép cho xây dựng, tôn lợp, các chi tiết và phụ tùng xe máy (trừ khung và động cơ). Công ty kinh doanh với mục tiêu: Không ngừng phát triển các hoạt động sản xuất - kinh doanh thu lợi nhuận tối đa, tạo việc làm ổn định, cải thiện điều kiện làm việc, nâng cao thu nhập và đời sống của người lao động; đảm bảo lợi ích của các cổ đông và làm tròn nghĩa vụ với Nhà nước theo Luật định, thực hiện chủ trương phát triển kinh tế nhiều thành phần của Đảng, Nhà nước và của địa phương; góp phần tạo ra sản phẩm cho xã hội và thực hiện các mục tiêu kinh tế – xã hội khác.
Tình hình kinh doanh - Vốn Điều lệ năm 2003 của Công ty là 42 tỷ đồng Việt Nam. - Vốn Điều lệ hiện tại năm 2006: 170 tỷ đồng Việt Nam - Thị trường của Công ty: Công ty hướng tới thị trường trong nước và quốc tế với các doanh nghiệp có nhu cầu thuê lại đất để xây dựng nhà xưởng sản xuất kinh doanh trong Khu công nghiệp hoặc các doanh nghiệp có nhu cầu thuê mua nhà xưởng đã được xây dựng sẵn hoặc có thể thoả thuận xây dựng nhà xưởng theo yêu cầu. - Kết quả kinh doanh: SV: Hoàng Minh Trang 5 Luan van Chuyên đề thực tập BÁO CÁO KẾT QUẢ HOẠT ĐỘNG KINH DOANH Từ ngày 01/01/2004 đến ngày 30/6/2006 Đơn vị tính: VNĐ 6 tháng đầu Chỉ tiêu Năm 2004 Năm 2005 năm 2006 Doanh thu BH và cung cấp dịch vụ 439.148 Các khoản giảm trừ - Giảm giá hàng bán - Hàng bán bị trả lại - Thuế TTĐB, thuế XK phải nộp Doanh thu thuần 439.148 Giá vốn hàng bán 609.959 Lợi nhuận gộp (170.189 Chi phí bán hàng 71.000 Chi phí quản lý doanh nghiệp 757.594 Lợi nhuận thuần từ hoạt động kinh doanh (927.464 Doanh thu hoạt động tài chính 786.749 Chi phí hoạt động tài chính 16.880 Lợi nhuận từ hoạt động tài chính 770.131) Thu nhập khác 667.800 Tổng lợi nhuận trước thuế (156.264 Thuế thu nhập doanh nghiệp phải nộp - - - Lợi nhuận sau thuế (156.264 SV: Hoàng Minh Trang 6 Luan van Chuyên đề thực tập - Tình hình tài sản: + Tài sản cố định: Tính đến 30/6/2006, Tài sản cố định của Công ty là 86.946 VND, trong đó: Tài sản cố định hữu hình: 293.800 VND Chi phí xây dựng cơ bản dở dang: 86.146 VND + Tài sản lưu động: 105.652 VND - Số lượng lao động: 40 người - Cơ cấu lao động + Trực tiếp: 15 lao động + Gián tiếp: 25 lao động - Độ tuổi trung bình của lao động: 30 tuổi 1. Đặc điểm tổ chức, quản lý hoạt động kinh doanh của Công ty 1.
Đặc điểm tổ chức hoạt động sản xuất kinh doanh Công ty là một pháp nhân, hạch toán kinh tế độc lập, mở tài khoản tại Ngân hàng và có con dấu riêng để hoạt động. Các cổ đông sáng lập, Hội đồng quản trị, Ban kiểm soát và Giám đốc Công ty tự chịu trách nhiệm trước pháp luật: về các nội dung trong hồ sơ đăng ký kinh doanh của Công ty; về việc sử dụng các Giấy phép, Giấy chứng nhận, các giấy tờ khác và con dấu của Công ty trong giao dịch; về việc góp vốn cổ phần quản lý, sử dụng và theo dõi vốn, tài sản của Công ty. Công ty có quyền tự chủ về tài chính, tự chịu trách nhiệm trước pháp luật về kết quả kinh doanh và cam kết của mình với người lao động, với các khách hàng của Công ty tại từng thời điểm được thể hiện sổ sách kế toán và các báo cáo tài chính của Công ty theo quy định của pháp luật. Công ty là chủ đầu tư 3 Khu công nghiệp ở tỉnh Hải Dương: - Khu công nghiệp Nam Sách: Diện tích 63 ha thuộc địa bàn xã Ái Quốc, huyện Nam Sách, tỉnh Hải Dương.
- Khu công nghiệp Phúc Điền: Diện tích 110 ha thuộc địa bàn xã Cẩm Phúc và Cẩm Điền, huyện Cẩm Giàng, tỉnh Hải Dương. SV: Hoàng Minh Trang 7 Luan van Chuyên đề thực tập - Khu công nghiệp Tân Trường: Diện tích 200 ha thuộc địa bàn xã Tân Trường, huyện Cẩm Giàng, tỉnh Hải Dương. Công ty chủ yếu kinh doanh cơ sở hạ tầng các Khu công nghiệp, cụ thể là cho thuê lại đất hoặc cho thuê hoặc mua nhà xưởng đã xây dựng sẵn trên đất, hoặc thuê mua nhà xưởng được xây dựng theo yêu cầu của khách hàng. 3 Khu công nghiệp do Công ty làm chủ đầu tư đều nằm trên địa bàn tỉnh Hải Dương nên để quản lý 3 khu này Công ty chỉ thành lập một Ban quản lý dự án, có sự phân công phân nhiệm đến từng thành viên trong Ban.
Đặc điểm quy trình kinh doanh Lĩnh vực kinh doanh chủ yếu và đặc thù của Công ty là kinh doanh cơ sở hạ tầng các Khu công nghiệp nên quy trình kinh doanh của Công ty cũng có những nét đặc thù chủ yếu thể hiện ở quy trình đầu tư của các doanh nghiệp khi đầu tư vào các Khu công nghiệp như sau: Bước Tiến trình Ghi chú 1 Nhà đầu tư tham khảo thông tin chi tiết, bản đồ địa hình các KCN, chọn vị trí lô đất để xây dựng nhà xưởng hoặc chọn nhà xưởng để thuê hoặc mua lại. 2 Ngay sau khi ký Biên bản thoả thuận thuê đất - Bản thoả thuận thuê đất hoặc thuê mua nhà xưởng. Nhà đầu tư nộp tiền lập bằng tiếng Việt hay đặt cọc bằng 30% tổng số tiền thuê đất hoặc tiếng Anh. thuê mua nhà xưởng.
- Cấp biên nhận thu tiền 3 - Trong vòng 15 ngày sau khi ký Biên bản thoả - Nếu uỷ thác cho Công thuận thuê đất, Bên thuê phải nộp hồ sơ xin cấp ty Nam Quang lập hồ sơ phép đầu tư cho Ban Quản lý các KCN Tỉnh Hải và làm dịch vụ xin đầu Dương hoặc Sở Kế hoạch và Đầu tư Tỉnh Hải tư, dịch vụ phí tuỳ theo Dương. Trong vòng 10 ngày dự án sẽ được xét từng dự án (áp dụng cho duyệt và nếu đủ điều kiện đầu tư và kinh doanh dự án 100% vốn nước SV: Hoàng Minh Trang 8 Luan van Chuyên đề thực tập theo luật định thì sẽ được phê chuẩn. ngoài và liên doanh) 4 Nếu hồ sơ xin đầu tư: 1. Cấp phép đầu tư hoặc 1 1.
Được chấp thuận: Thực hiện bước kế tiếp các Giấy phép liên quan 2. Không chấp thuận: Công ty Nam Quang hoàn khác trả các khoản tiền đã nộp, không tính lãi.- Thông báo không bên hết quyền lợi và nghĩa vụ với nhau. chấp nhận hồ sơ xin đầu tư. - Hoàn trả các khoản tiền đã nộp 5 Hai bên ký Hợp đồng thuê lại đất trong vòng 07 - Theo dõi việc thực hiện ngày kể từ khi được Cơ quan chức năng chấp - Cấp biên nhận thu tiền thuận đầu tư.
Bên thuê nộp tiếp 30% tổng số tiền thuê đất trong vòng 07 ngày sau khi ký hợp đồng thuê lại đất 6 Trong vòng 15 ngày tiếp theo, Công ty Nam - Bàn giao đất Quang có trách nhiệm thực hiện tiếp các thủ tục - Theo dõi việc thực hiện bàn giao đất hoặc nhà xưởng cho nhà đầu tư.