Tóm tắt nghiên cứu
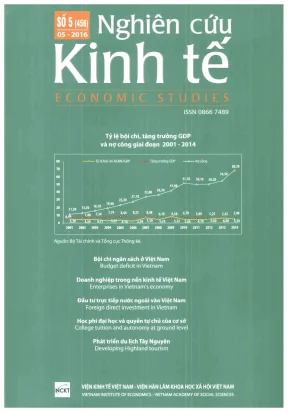
Báo cáo nghiên cứu khoa học tổng hợp từ ấn phẩm chuyên san Nghiên cứu Kinh tế (Số 456) tập trung giải quyết ba câu hỏi nghiên cứu cốt lõi mang tính hệ thống của nền kinh tế Việt Nam:
- Mức độ rủi ro của tình trạng bội chi ngân sách kéo dài và nợ công gia tăng đối với an ninh tài khóa quốc gia;
- Nhận diện các yếu tố thúc đẩy tình trạng doanh nghiệp "sống thực vật" (zombie firms) cùng hiện tượng chuyển giá trong khu vực đầu tư trực tiếp nước ngoài (FDI);
- Cơ chế định giá dịch vụ công nhằm cân bằng giữa "chi phí đào tạo cần thiết" và "khả năng chi trả của người học" trong tiến trình tự chủ đại học.
Nghiên cứu sử dụng phương pháp tiếp cận định lượng đa chiều: phân tích chuỗi thời gian kinh tế vĩ mô giai đoạn 1991–2015, mô hình hồi quy Logit trên bộ dữ liệu bảng không cân bằng với hơn 145.000 quan sát từ Tổng điều tra Doanh nghiệp (2000–2012), và mô hình cân bằng chi phí đào tạo định mức theo chuẩn World Bank.
Kết quả chỉ ra quy luật tương quan nghịch giữa bội chi ngân sách và tăng trưởng GDP, cảnh báo hệ số ICOR tăng vọt lên gần 8 phản ánh hiệu quả đầu tư công sụt giảm nghiêm trọng. Khối FDI có xác suất trở thành "doanh nghiệp zombie" cao vượt trội do hành vi chuyển giá báo lỗ. Đồng thời, nghiên cứu đề xuất lộ trình tăng học phí từ 19% đến 28%/năm để đảm bảo tính tự chủ tài chính. Các phát hiện này cung cấp căn cứ thực nghiệm then chốt cho việc tái cơ cấu chi tiêu công, thắt chặt kỷ luật tài khóa và hoàn thiện khung pháp lý về quản lý giá chuyển nhượng tại Việt Nam.
Bối cảnh và tầm quan trọng
Trong giai đoạn tái cơ cấu kinh tế 2011–2016, nền kinh tế Việt Nam phải đối mặt với nhiều điểm nghẽn mang tính cấu trúc. Về mặt vĩ mô, thâm hụt ngân sách nhà nước (NSNN) liên tục duy trì ở mức cao (trung bình 5,29%–6,6% GDP), nhiều lần vượt ngưỡng an toàn 5% theo khuyến nghị của Ngân hàng Thế giới. Tỷ lệ nợ công tiệm cận trần an toàn 65% GDP, trong khi nghĩa vụ trả nợ trực tiếp và gián tiếp có xu hướng vượt mốc 25% tổng thu ngân sách. Cơ cấu chi tiêu công bộc lộ nhiều bất cập khi chi thường xuyên phình to, chiếm tới 68%–69% tổng chi, lấn át chi đầu tư phát triển và chi cho nghiên cứu khoa học.
Song song với áp lực tài khóa, bức tranh vi mô ghi nhận sự suy giảm sức khỏe tài chính của cộng đồng doanh nghiệp sau khủng hoảng kinh tế toàn cầu 2008–2009. Hiện tượng các doanh nghiệp mất khả năng thanh toán nhưng vẫn tồn tại nhờ tín dụng ưu đãi hoặc hỗ trợ từ hệ thống ngân hàng (zombie lending) tạo ra sự méo mó trong phân bổ nguồn lực xã hội. Cùng lúc đó, khu vực FDI mở rộng nhanh chóng (đạt hơn 313 tỷ USD vốn đăng ký lũy kế đến 2015) nhưng bộc lộ nghịch lý: tỷ lệ báo lỗ cao kéo dài đi kèm nghi vấn chuyển giá tinh vi.
Khoảng trống nghiên cứu lớn tại thời điểm này là sự thiếu vắng các mô hình định lượng vi mô để xác định xác suất rơi vào trạng thái "zombie" của doanh nghiệp Việt Nam, cũng như việc thiếu các khung lý thuyết lượng hóa chính xác chi phí dịch vụ công khi chuyển đổi từ cơ chế bao cấp sang cơ chế thị trường (theo tinh thần Nghị định 16/2015/NĐ-CP và Nghị định 86/2015/NĐ-CP). Báo cáo nghiên cứu có tính thời sự cấp thiết, trực tiếp phục vụ cho việc thực thi Luật Ngân sách Nhà nước 2015 và chiến lược tái cơ cấu nền kinh tế trung hạn.
Methodology và approach
Nghiên cứu áp dụng thiết kế đa phương pháp kết hợp giữa kinh tế lượng vi mô, thống kê mô tả vĩ mô và mô hình hóa định mức tài chính:
1. Thu thập và xử lý dữ liệu
- Dữ liệu doanh nghiệp: Khai thác bộ số liệu bảng không cân bằng từ Tổng điều tra Doanh nghiệp của Tổng cục Thống kê (2000–2012). Tập mẫu bao gồm hơn 145.000 quan sát (trung bình ~12.000 DN/năm), tập trung vào hai nhóm ngành trọng điểm: Công nghiệp chế tạo và Tài chính – Ngân hàng.
- Dữ liệu tài khóa vĩ mô: Chuỗi thời gian 25 năm (1991–2015) về thu – chi NSNN, nợ công, tăng trưởng GDP và chỉ số ICOR do Bộ Tài chính và Tổng cục Thống kê công bố.
- Dữ liệu giáo dục: Khảo sát chi phí đào tạo thực tế từ 50 trường đại học công lập trọng điểm kết hợp khung dữ liệu đối sánh quốc tế của Ngân hàng Thế giới (2012).
2. Kỹ thuật phân tích và mô hình ước lượng
-
Mô hình Binary Logit đánh giá doanh nghiệp "sống thực vật":
Xác suất doanh nghiệp rơi vào trạng thái zombie được lượng hóa qua hai biến phụ thuộc:
- $Zombie_{1}$: Lợi nhuận trước thuế năm $t-1 \le 0$ (ngắn hạn).
- $Zombie_{3}$: Lợi nhuận trước thuế ba năm liên tiếp $t-3, t-2, t-1 \le 0$ (dài hạn).
Mô hình kiểm soát các biến giải thích cốt lõi: tốc độ thay đổi lao động ($\Delta \ln(Employee)$), tốc độ tích lũy tài sản cố định ($\Delta \ln(Fixed_assets)$), đòn bẩy tài chính ($Debt/Asset$), tốc độ tăng trưởng doanh thu ($\Delta \ln(Sales)$), mật độ zombie trong ngành theo mã ISIC 2 số, loại hình sở hữu (Nhà nước, Tư nhân, FDI), và quy mô doanh nghiệp ($Size$).
-
Kiểm soát nội sinh và độ tin cậy: Toàn bộ các biến độc lập giải thích đều được lấy trễ 1 năm ($t-1$) nhằm loại bỏ hiện tượng nội sinh (endogeneity). Sử dụng sai số chuẩn mạnh (Robust Standard Errors) có điều chỉnh theo cụm để khắc phục hiện tượng phương sai thay đổi (heteroskedasticity).
-
Mô hình định mức học phí: Thiết lập hệ phương trình vi phân đại số liên kết 3 biến số: Chi phí đào tạo thực tế, Chi phí cần thiết định mức (tính theo chuẩn ngành Y Dược đối sánh quốc tế), và Khả năng chi trả của hộ gia đình (thu nhập kỳ vọng của sinh viên sau tốt nghiệp tăng trưởng thực tế 5%/năm).
Phát hiện chính
Các bài báo khoa học trong ấn phẩm đã đưa ra 5 phát hiện then chốt có ý nghĩa thực tiễn sâu sắc:
========================================================================================
                          BẢN ĐỒ PHÁT HIỆN NGHIÊN CỨU CHÍNH
========================================================================================
[1. Tài khóa Vĩ mô]  --> Tương quan nghịch giữa Thâm hụt NSNN & Tăng trưởng GDP
                         Hệ số ICOR tăng vọt lên ~8; Chi thường xuyên chiếm 68-69% tổng chi
----------------------------------------------------------------------------------------
[2. Doanh nghiệp]    --> Khối FDI có xác suất "Zombie" cao nhất (chuyển giá báo lỗ)
                         Quy trình giải thể/phá sản phức tạp ngăn cản quá trình tái cơ cấu
----------------------------------------------------------------------------------------
[3. Quản lý Thuế]    --> Cấp thiết triển khai cơ chế Thỏa thuận trước về giá (APA)
                         Ưu tiên APA đơn phương ngắn hạn trước khi mở rộng song/đa phương
----------------------------------------------------------------------------------------
[4. Tự chủ Đại học]  --> Mức tăng học phí cân bằng tối ưu: 19% - 28%/năm (2016-2020)
                         Đảm bảo mức chi trả chiếm 70% - 100% thu nhập của cử nhân mới
========================================================================================
-
Quy luật tương quan nghịch giữa bội chi ngân sách và tăng trưởng kinh tế:
Số liệu giai đoạn 1991–2014 cho thấy các chu kỳ thâm hụt ngân sách tăng cao (1993, 1999, 2009–2013 với mức đỉnh 6,6%–6,9% GDP) đều trùng khớp với các giai đoạn suy giảm tăng trưởng kinh tế. Ngược lại, khi thâm hụt được thu hẹp (1994–1996, 2003–2006 ở mức ~3,04%–3,75%), tăng trưởng GDP đạt mức cao nhất.
-
Cơ cấu chi ngân sách bất hợp lý và sự suy giảm hiệu quả vốn đầu tư:
Chi thường xuyên chiếm tỷ trọng áp đảo (68%–69%), trong đó chi quản lý hành chính tăng liên tục (từ 7,14% lên 9,63% tổng chi). Ngược lại, chi cho phát triển nội lực như khoa học công nghệ bị sụt giảm 30% tỷ trọng (chỉ còn 0,6%–0,76% tổng chi). Hệ số ICOR của Việt Nam trong giai đoạn 2010–2015 tăng vọt lên mức gần 8, cao gấp 2 đến 4 lần so với các nước trong khu vực, phản ánh sự lãng phí và thất thoát nghiêm trọng trong đầu tư công.
-
Nghịch lý doanh nghiệp FDI "sống thực vật" và hành vi chuyển giá:
Kết quả hồi quy Logit ($p < 0,01$) chứng minh: Khối doanh nghiệp FDI có xác suất báo lỗ liên tiếp ($Zombie_{3}$) cao hơn hẳn so với doanh nghiệp tư nhân và doanh nghiệp nhà nước. Đây là bằng chứng thực nghiệm rõ nét cho thấy nhiều tập đoàn đa quốc gia đã sử dụng công cụ kế toán và định giá chuyển giao nội bộ (transfer pricing) để nâng chi phí đầu vào, hạ lợi nhuận kế toán nhằm trốn thuế thu nhập doanh nghiệp tại Việt Nam.
-
Điểm nghẽn thể chế trong việc giải tỏa doanh nghiệp zombie:
Khác với các nền kinh tế phát triển như Nhật Bản (nơi doanh nghiệp zombie có thể phục hồi bằng cách phát mại tài sản và giảm đòn bẩy nợ), tại Việt Nam, quy trình phá sản và thanh lý tài sản phức tạp khiến các doanh nghiệp thua lỗ kéo dài chọn cách duy trì trạng thái "sống thực vật". Điều này làm tắc nghẽn dòng vốn tín dụng và cản trở quá trình tái phân bổ nguồn lực hiệu quả.
-
Xác lập khung học phí tự chủ đại học tối ưu giai đoạn 2016–2020:
Tính toán định mức cho thấy, để các trường đại học công lập bù đắp được chi phí đào tạo cần thiết theo Nghị định 16/2015/NĐ-CP trong khi vẫn duy trì ngưỡng chi trả hợp lý của người học (tương đương 70%–100% thu nhập năm đầu của người tốt nghiệp), tốc độ tăng học phí trung bình cần duy trì ở mức 19% đến 28%/năm, thay vì mức bình quân 10% như quy định trong Nghị định 86/2015/NĐ-CP.
Đóng góp khoa học
1. Đóng góp về mặt lý luận
- Bổ sung và hiệu chỉnh khung phân tích "Doanh nghiệp xác sống" (Zombie firms) của Kane (1989), Caballero (2008) và Fukuda & Nakamura (2011) trong bối cảnh đặc thù của một nền kinh tế chuyển đổi đang phát triển. Nghiên cứu chứng minh tiêu chí "cho vay thẻ xanh" (Evergreen lending) không hoàn toàn phù hợp với Việt Nam do mặt bằng đòn bẩy tài chính chung của doanh nghiệp ở mức rất cao ($Debt/Asset > 0,5$), từ đó đề xuất hệ chỉ tiêu nhận diện zombie mở rộng dựa trên lợi nhuận lũy kế 3 năm.
2. Đổi mới về mặt phương pháp luận
- Ứng dụng thành công kỹ thuật kinh tế lượng vi mô trên tập mẫu lớn dạng bảng không cân bằng (>145.000 quan sát) để bóc tách xác suất zombie phân hóa theo ngành, quy mô lao động, địa bàn và loại hình sở hữu.
- Xây dựng mô hình toán kinh tế xác định học phí cân bằng kết hợp đồng thời hai biến số mục tiêu: định mức chi phí chuẩn quốc tế và hàm khả năng chi trả của hộ gia đình.
3. Giá trị ứng dụng và hàm ý chính sách
- Kiểm soát tài khóa: Đề xuất thiết lập "Ràng buộc ngân sách cứng" (Hard budget constraint), khống chế trần thâm hụt NSNN dưới 5% GDP và áp đặt trần tỷ lệ chi thường xuyên so với chi đầu tư phát triển.
- Hoàn thiện công cụ thuế: Đề xuất mô hình tổ chức Ban chuyên trách Thỏa thuận trước về phương pháp xác định giá tính thuế (APA) thuộc Tổng cục Thuế, ưu tiên triển khai APA đơn phương trong ngắn hạn đối với các tập đoàn FDI lớn từ Hàn Quốc, Nhật Bản, Singapore và Hoa Kỳ.
- Cải cách dịch vụ công: Cung cấp cơ sở khoa học định lượng cho các cơ quan quản lý (Bộ Tài chính, Bộ GD&ĐT) trong việc xây dựng lộ trình giá dịch vụ giáo dục đại học gắn liền với chính sách tín dụng sinh viên và học bổng hỗ trợ nhóm yếu thế.
Đối tượng quan tâm
Câu hỏi thường gặp (FAQ)
1. Phát hiện quan trọng nhất của công trình nghiên cứu là gì?
Phát hiện cốt lõi là sự khẳng định mối tương quan nghịch giữa bội chi ngân sách và chất lượng tăng trưởng kinh tế, cùng bằng chứng định lượng vững chắc về hiện tượng doanh nghiệp FDI lạm dụng chuyển giá báo lỗ kéo dài để trở thành các doanh nghiệp "sống thực vật" trên sổ sách kế toán.
2. Phương pháp nghiên cứu định lượng trong bài báo có gì đặc biệt?
Nghiên cứu sử dụng mô hình Binary Logit xử lý tập dữ liệu lớn với hơn 145.000 quan sát từ Tổng điều tra Doanh nghiệp. Toàn bộ các biến độc lập đều được trễ 1 thời kỳ và điều chỉnh sai số chuẩn mạnh (Robust Standard Errors), giúp loại bỏ triệt để hiện tượng nội sinh và phương sai sai số thay đổi.
3. Kết quả nghiên cứu có thể khái quát hóa (generalize) cho các nền kinh tế khác không?
Khung phân tích và phương pháp ước lượng có thể mở rộng cho các nền kinh tế thị trường mới nổi (Emerging Markets) có đặc điểm cấu trúc tương đồng: khu vực FDI chiếm tỷ trọng xuất khẩu cao, thị trường vốn chưa hoàn thiện và đang trong quá trình chuyển đổi cơ chế tự chủ dịch vụ công.
4. Hướng nghiên cứu tiếp theo (next steps) cần tập trung vào vấn đề gì?
Cần nghiên cứu sâu hơn về cơ chế lây lan rủi ro tín dụng (contagion risk) từ doanh nghiệp zombie sang bảng cân đối kế toán của hệ thống ngân hàng thương mại, đồng thời đánh giá tác động của các hiệp định thương mại tự do thế hệ mới (CPTPP, EVFTA) đối với hành vi chuyển giá của doanh nghiệp đa quốc gia.
5. Những ứng dụng thực tiễn trực tiếp nhất cho cơ quan quản lý là gì?
- Thành lập ngay bộ phận quản lý chuyên trách APA thuộc cơ quan thuế;
- Tái cơ cấu danh mục chi ngân sách, cắt giảm các khoản chi khánh tiết hành chính vô bổ để dồn lực cho chi đầu tư phát triển và khoa học công nghệ;
- Đơn giản hóa thủ tục phá sản nhằm khơi thông nguồn vốn bị giam cầm trong các doanh nghiệp kém hiệu quả.
Kết luận
Ấn phẩm chuyên san trên Tạp chí Nghiên cứu Kinh tế (Số 456) là một công trình khoa học toàn diện, kết hợp chặt chẽ giữa lý luận kinh tế học hiện đại và thực tiễn điều hành vĩ mô tại Việt Nam. Bằng việc giải mã thấu đáo các nút thắt về thâm hụt tài khóa, sức khỏe doanh nghiệp và cơ chế tự chủ tài chính công, nghiên cứu đặt nền móng lý luận vững chắc cho các cải cách kinh tế mang tính bước ngoặt.
Trong giai đoạn tiếp theo, các nhà hoạch định chính sách cần nhanh chóng thể chế hóa các giải pháp được khuyến nghị: thiết lập kỷ luật tài khóa cứng, siết chặt quản lý gian lận giá chuyển nhượng và hoàn thiện cơ chế thị trường cho dịch vụ công, nhằm kiến tạo nền tảng cho sự tăng trưởng kinh tế bền vững và tự cường.