Tổng quan luận án
Đầu tư dài hạn là hoạt động chủ yếu quyết định sự tồn tại và phát triển của doanh nghiệp thông qua việc chuyển hóa các nguồn lực hiện có thành tài sản phục vụ mục tiêu sản xuất kinh doanh. Hoạt động này thường được tổ chức theo các dự án cụ thể, đòi hỏi lượng vốn lớn và thời gian thu hồi dài, do đó luôn tiềm ẩn rủi ro. Công tác thẩm định tài chính dự án giữ vai trò trọng yếu nhằm bảo đảm tính khách quan, khắc phục tính chủ quan của người lập dự án, phòng ngừa rủi ro, loại bỏ các dự án kém hiệu quả và cung cấp căn cứ ra quyết định đầu tư cũng như đáp ứng điều kiện vay vốn tín dụng.
Tổng công ty Đầu tư phát triển nhà và đô thị (HUD) là doanh nghiệp nhà nước hoạt động trong lĩnh vực xây dựng và cung cấp dịch vụ bất động sản. Giai đoạn 2010–2016, bên cạnh nguyên nhân mở rộng quy mô, HUD gặp nhiều khó khăn tài chính bắt nguồn từ những khiếm khuyết trong công tác thẩm định tài chính dự án. Từ năm 2016 đến nay, dù đã điều chỉnh chiến lược đầu tư, nhu cầu thẩm định các dự án xây dựng mới của HUD vẫn rất lớn. Việc hoàn thiện thẩm định tài chính là yêu cầu cấp thiết để bảo đảm hiệu quả dự án và phát triển doanh nghiệp.
Khoảng trống nghiên cứu được xác định là:
- Chưa có công trình đi sâu nghiên cứu toàn diện quy trình, phương pháp và nội dung thẩm định tài chính dự án xây dựng mới tại một doanh nghiệp nhà nước hoạt động trong lĩnh vực đầu tư, kinh doanh bất động sản.
- Thiếu vắng việc ứng dụng phương pháp mô phỏng định lượng rủi ro bằng phần mềm Crystal Ball để phân tích tác động đồng thời của nhiều thông số đầu vào đến hiệu quả tài chính của dự án bất động sản cụ thể.
Mục đích nghiên cứu: Đề xuất giải pháp hoàn thiện thẩm định tài chính dự án tại Tổng công ty Đầu tư phát triển nhà và đô thị.
Nhiệm vụ nghiên cứu:
- Hệ thống hóa những vấn đề lý luận về thẩm định tài chính dự án của doanh nghiệp.
- Phân tích, đánh giá thực trạng thẩm định tài chính dự án tại HUD.
- Đề xuất giải pháp hoàn thiện thẩm định tài chính dự án tại HUD.
Câu hỏi nghiên cứu:
- Thẩm định tài chính dự án là gì? Nội dung thẩm định tài chính dự án? Các tiêu chí nào được sử dụng để đánh giá sự hoàn thiện thẩm định tài chính dự án?
- Các nhân tố ảnh hưởng đến thẩm định tài chính dự án của doanh nghiệp?
- Thực trạng thẩm định tài chính dự án tại HUD như thế nào?
- Nguyên nhân dẫn đến những hạn chế trong thẩm định tài chính dự án tại HUD?
- Giải pháp hoàn thiện thẩm định tài chính dự án tại HUD?
Đối tượng và phạm vi nghiên cứu:
- Đối tượng nghiên cứu: Thẩm định tài chính dự án của doanh nghiệp.
- Phạm vi không gian: Thẩm định tài chính dự án đầu tư xây dựng mới của Tổng công ty Đầu tư phát triển nhà và đô thị (HUD); có mở rộng khảo sát so sánh tại một số doanh nghiệp nhà nước hoặc có vốn nhà nước cùng ngành như Vicem, Vinaconex.
- Phạm vi thời gian: Số liệu thứ cấp thu thập trong giai đoạn 2011–2020; số liệu sơ cấp thu thập qua điều tra bảng hỏi thực hiện trong năm 2018–2019.
Tổng quan tài liệu và vị trí của luận án
Luận án tổng thuật các công trình nghiên cứu trong và ngoài nước theo 5 nhóm hướng nghiên cứu chính:
| Hướng nghiên cứu |
Tác giả, công trình và năm công bố |
Nội dung chính được điểm lại |
| Xác định tỷ suất chiết khấu |
Nguyễn Việt Dũng, Mai Thanh Giang, Dương Thanh Tình |
Ứng dụng mô hình CAPM xác định chi phí vốn cổ phần, ước lượng chi phí nợ qua xếp hạng tín nhiệm áp dụng tại Công ty cổ phần xi măng Bỉm Sơn. |
|
Nguyễn Quang Hà |
Phân tích cấu phần tỷ lệ chiết khấu trong định giá tài sản và dự án; đề xuất tỷ lệ bù rủi ro cho thị trường Việt Nam là 10%, lạm phát 7,5%, tỷ lệ sinh lời thực tế khoảng 2%. |
| Kỹ thuật thẩm định dự án |
Đoàn Hương Quỳnh (2015) |
Nêu thống kê 75% doanh nghiệp sử dụng chỉ tiêu IRR; phân tích 4 trường hợp IRR không tối ưu: (i) dòng tiền đổi dấu (dương rồi âm); (ii) không tồn tại hoặc có nhiều giá trị IRR; (iii) dự án loại trừ nhau có mâu thuẫn giữa IRR và NPV; (iv) giả định chi phí vốn cố định theo thời gian. |
|
Đặng Anh Vinh (2015) |
Nghiên cứu hoàn thiện thẩm định tài chính dự án đầu tư dài hạn tại Tổng công ty Sông Đà giai đoạn 2005–2014, minh họa qua dự án Thủy điện Xekaman. |
|
John Weiss, David Potts (2012) |
Phân tích dự án phát triển: ước tính tỷ giá hối đoái, giá mờ, định giá môi trường, hiệu quả chi phí. |
|
Stephen Lumby (2003) |
Phân tích lợi ích - chi phí, thời gian hoàn vốn, tỷ suất sinh lời trên vốn, dòng tiền chiết khấu (DCF). |
|
Peter Schuster (2011) |
Đề xuất phương pháp VOFI (Visualization of Financial Implications) lập bảng tính chuẩn hóa dòng tiền và tái đầu tư thặng dư trong thị trường vốn không hoàn hảo. |
| Phân tích rủi ro dự án |
Lê Hoàng Phương, Lưu Trường Văn |
Phân tích rủi ro dự án chung cư tại TP.HCM bằng mô phỏng Monte Carlo trên Crystal Ball kết hợp Excel để đánh giá tác động đến NPV và IRR. |
|
Phạm Đắc Thành |
Ứng dụng chuỗi Markov mô hình hóa quá trình thi công và thị trường trong quản lý rủi ro xây dựng. |
|
Ngô Đức Tiến (2015) |
Hoàn thiện thẩm định cho vay tại Vietcombank; đề xuất mô hình dòng tiền đầu ra và phân tích độ nhạy. |
|
A. Jadamus-Hacura, A. Kocot (2001) |
Đánh giá tính chất tĩnh của phân tích độ nhạy/kịch bản so với mô phỏng Monte Carlo theo phân phối xác suất trên The European Physical Journal B. |
|
Don Dayananda và cộng sự (2002) |
Trình bày kỹ thuật lập ngân sách vốn, NPV, IRR, mô phỏng Monte Carlo, độ chắc chắn tương đương và kinh tế lượng OLS. |
|
Savvakis Savvides (1994) |
Phân tích rủi ro qua mô phỏng Monte Carlo, so sánh độ nhạy và kịch bản tại Ngân hàng Phát triển Síp và Đại học Harvard. |
| Ứng dụng mô hình kinh tế lượng |
Nguyễn Thị Bích Vượng (2016) |
Khảo sát 50 lãnh đạo và 200 cán bộ Vietinbank; hồi quy OLS trên SPSS 20.0 xác định mô hình: Chất lượng thẩm định = 0.354*Cán bộ + 0.327*Nguồn thông tin + 0.310*Phương pháp + 0.289*Quy trình + 0.223*Tổ chức + 0.223*Chỉ tiêu + 0.218*Phương tiện. |
|
Frank Lefley (2008) |
Khảo sát mô hình Financial Appraisal Profile (FAP) tại Anh (71 mẫu) và Cộng hòa Séc (81 mẫu) với kiểm định $\chi^2$. |
| Nội dung thẩm định dự án |
Diengkham Sengkeomysay (2014) |
Nghiên cứu các nhân tố ảnh hưởng và giải pháp nâng cao chất lượng thẩm định dự án vay vốn tại Ngân hàng Ngoại thương Lào. |
|
Nguyễn Chí Trang (2009) |
Hoàn thiện nội dung thẩm định tài chính và kinh tế - xã hội dự án tín dụng đầu tư phát triển tại VDB. |
|
Trung tâm SOSA - Đại học London (2014) |
Cung cấp khung lý thuyết về chu kỳ dự án, kỹ thuật DCF, IRR, NPV và phân tích chi phí - lợi ích xã hội. |
Khoảng trống luận án lựa chọn giải quyết: Các nghiên cứu trước đây chủ yếu tập trung vào lý thuyết kỹ thuật chung, các dự án của ngân hàng hoặc dự án sử dụng ngân sách nhà nước, ít đi sâu vào thẩm định tài chính dự án xây dựng mới tại một doanh nghiệp nhà nước kinh doanh bất động sản. Luận án tập trung giải quyết khoảng trống về quy trình, nội dung và phương pháp thẩm định tài chính dự án bất động sản cụ thể, kết hợp ứng dụng phần mềm mô phỏng Crystal Ball để phân tích rủi ro khi có sự biến động đồng thời của nhiều yếu tố đầu vào.
Cơ sở lý thuyết và phương pháp nghiên cứu
Cơ sở lý thuyết và khung phân tích
Luận án định nghĩa dự án của doanh nghiệp là tập hợp các hoạt động đặc thù được thực hiện trong một thời gian nhất định, bị giới hạn bởi các nguồn lực (nhân lực, vật lực, tài lực) nhằm đạt được các mục tiêu cụ thể (tối đa hóa lợi ích tài chính, tối đa hóa giá trị tài sản cổ đông, hoặc đạt mức kỳ vọng hiệu quả tài chính an toàn). Thẩm định tài chính dự án của doanh nghiệp là việc xem xét, đánh giá lại dự án một cách khoa học, khách quan, toàn diện về mặt tài chính nhằm khẳng định tính hiệu quả, tạo căn cứ cho quyết định đầu tư. Đối với dự án bất động sản, đây là quá trình xem xét hiệu quả tài chính kể từ khi mua đất, thiết kế, thi công đến khi hoàn tất kinh doanh.
Các chỉ tiêu và công thức được sử dụng trong khung phân tích:
- Các chỉ tiêu hiệu quả tài chính: Giá trị hiện tại ròng (NPV), Tỷ suất hoàn vốn nội bộ (IRR), Tỷ suất hoàn vốn nội bộ điều chỉnh (MIRR), Chỉ số doanh lợi (PI), Thời gian hòa vốn (PP), Quan điểm tổng đầu tư (TIPV), Quan điểm chủ sở hữu (EPV), Chi phí vốn bình quân (WACC), Mô hình định giá tài sản vốn (CAPM).
- Nguyên tắc xác định dòng tiền: Dòng tiền tăng thêm $\Delta CF = CF(\text{thực hiện dự án}) - CF(\text{không thực hiện dự án})$; điều chỉnh lạm phát theo công thức:
$$\text{Tỷ suất chiết khấu danh nghĩa} = \text{Tỷ suất chiết khấu thực} + \text{Lạm phát} + (\text{Tỷ suất chiết khấu thực} \times \text{Lạm phát})$$
- Khung xác định tổng mức đầu tư theo quy định pháp luật (Thông tư 04/2010/TT-BXD, Nghị định 32/2015/NĐ-CP, Thông tư 06/2016/TT-BXD):
$$\text{Tổng mức đầu tư} = \text{Chi phí xây dựng} + \text{Chi phí thiết bị} + \text{Chi phí bồi thường GPMB, tái định cư} + \text{Chi phí quản lý} + \text{Chi phí tư vấn} + \text{Chi phí khác} + \text{Chi phí dự phòng}$$
Trong đó, chi phí dự phòng phát sinh khối lượng được tính bằng:
$$\text{Chi phí dự phòng phát sinh} = (\text{Xây dựng} + \text{Thiết bị} + \text{GPMB} + \text{Quản lý} + \text{Tư vấn} + \text{Khác}) \times K$$
Với $K = 10%$ (hoặc $K = 5%$ khi chỉ lập báo cáo kinh tế - kỹ thuật), cộng thêm dự phòng trượt giá.
- Thẩm định khả năng trả nợ: Nguồn trả nợ hàng năm gồm Khấu hao cơ bản + Lãi vay + Lợi nhuận sau thuế - Thay đổi vốn lưu động.
Phương pháp nghiên cứu
- Phương pháp nghiên cứu tài liệu: Thu thập số liệu thứ cấp về các dự án của Công ty mẹ, các công ty con và công ty liên doanh, liên kết của HUD giai đoạn 2011–2020 để phân tích, tổng hợp và so sánh.
- Phương pháp phi thực nghiệm: Phỏng vấn sâu lãnh đạo doanh nghiệp, phỏng vấn gián tiếp qua email và điều tra qua bảng hỏi đối với cán bộ thẩm định tại HUD và một số doanh nghiệp so sánh (Vicem, Vinaconex...).
- Quy mô mẫu: Xác định theo yêu cầu phân tích nhân tố khám phá EFA dựa trên nghiên cứu của Hair, Anderson, Tatham và Black (1998) (cùng tham chiếu Comrey, 1973; Roger, 2006): kích thước mẫu tối thiểu gấp 5 lần số biến quan sát ($N = 5 \times m$). Với bảng hỏi gồm 14 câu hỏi ($m = 14$), cỡ mẫu tối thiểu đạt yêu cầu là:
$$N = 5 \times 14 = 70 \text{ phiếu}$$
- Xử lý dữ liệu: Sử dụng phương pháp phân tích thống kê mô tả (Descriptive Statistics).
- Phương pháp mô phỏng định lượng rủi ro: Sử dụng phần mềm Crystal Ball trên nền tảng bảng tính Excel. Thu thập chuỗi số liệu thống kê tối thiểu 15 năm của các thông số nhạy cảm (giá cho thuê văn phòng, khu thương mại, tỷ lệ tăng giá, tỷ lệ tăng chi phí...), sử dụng công cụ Batch Fit của Crystal Ball để xác định quy luật phân phối xác suất của biến đầu vào, chạy mô phỏng để tính toán phân phối của NPV, IRR và xác suất thành công của dự án ($NPV > 0$, $IRR > \text{chi phí vốn}$).
Nội dung chính theo từng chương
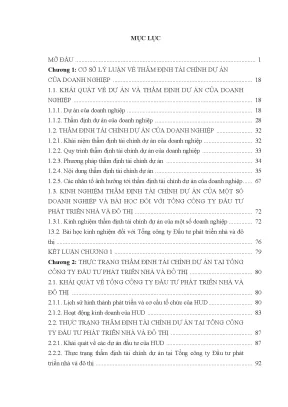
Chương 1: Cơ sở lý luận về thẩm định tài chính dự án của doanh nghiệp
Chương 1 hệ thống hóa các vấn đề lý luận nền tảng:
- Chu trình dự án gồm 5 bước: Xác định dự án $\rightarrow$ Xây dựng dự án (nghiên cứu tiền khả thi, nghiên cứu khả thi) $\rightarrow$ Thẩm định dự án $\rightarrow$ Thực hiện dự án $\rightarrow$ Nghiệm thu và tổng kết dự án.
- Phân loại dự án doanh nghiệp: theo quy mô; theo mục đích (thay thế duy trì, thay thế cắt giảm chi phí, mở rộng sản phẩm/thị trường hiện tại, mở rộng sản phẩm/thị trường mới, bảo vệ môi trường/an toàn lao động); theo mối quan hệ (độc lập, phụ thuộc, loại trừ); theo nguồn vốn (vốn chủ sở hữu, vốn vay kết hợp, thuê tài chính); theo lĩnh vực bất động sản (nhà ở, văn phòng cho thuê, BĐS thương mại, BĐS công nghiệp).
- Quy trình thẩm định tài chính gồm 5 bước: (1) Xác định thông số quan trọng của dự án; (2) Kiểm tra độ tin cậy các thông số; (3) Xây dựng các thông số đạt độ tin cậy; (4) Kiểm tra cơ sở khoa học và thực tiễn phương pháp lập dự án; (5) Xây dựng lại các phương pháp khoa học phù hợp thực tiễn để tính toán, đánh giá theo mức lạc quan, phân tích độ nhạy theo các tình huống và kết luận ra quyết định.
- Phương pháp thẩm định: Phương pháp so sánh các chỉ tiêu; Phương pháp thẩm định theo trình tự (tổng quát đến chi tiết); Phương pháp thẩm định dựa trên phân tích rủi ro (đánh giá mức sai lệch 10%–20% của các yếu tố xấu nhất).
- Nội dung thẩm định chi tiết:
- Thẩm định tổng mức đầu tư theo 4 phương pháp (theo thiết kế cơ sở, theo suất vốn đầu tư diện tích/công suất, theo số liệu dự án tương tự, hoặc sử dụng hỗn hợp);
- Thẩm định nhu cầu vốn theo tiến độ, khả năng đảm bảo nguồn vốn và khả năng trả nợ;
- Thẩm định doanh thu (công suất sử dụng tăng dần 75%, 80%, 85%, 90%, 95%; xác định giá bán dựa trên chu kỳ 10–15 năm; các khoản thanh lý và thu hồi vốn lưu động);
- Thẩm định chi phí sản xuất (nguyên vật liệu, nhân công, khấu hao, chi phí bảo trì, chi phí lãi vay và thuế);
- Thẩm định dòng tiền theo 5 nguyên tắc cơ bản (dòng tiền tăng thêm, tính đến lạm phát, ảnh hưởng chéo...).
- Đúc rút bài học kinh nghiệm thẩm định tài chính từ các doanh nghiệp trong và ngoài nước áp dụng cho HUD.
Chương 2: Thực trạng thẩm định tài chính dự án tại Tổng công ty Đầu tư phát triển nhà và đô thị
Chương 2 tập trung phân tích thực trạng công tác thẩm định tài chính dự án tại HUD trong giai đoạn 2011–2020:
- Khái quát tổ chức, cơ cấu bộ máy và kết quả sản xuất kinh doanh của HUD qua Bảng 2 (Kết quả sản xuất kinh doanh giai đoạn 2011–2020) và Biểu 2 (Diễn biến doanh thu và lợi nhuận).
- Phân loại và đánh giá quy mô dự án: Phân tích danh mục các dự án đang thực hiện giai đoạn 2011–2020, tốc độ gia tăng số lượng và quy mô vốn của các dự án xây dựng nhà và khu đô thị của HUD, cùng tỷ lệ hàng tồn kho của các dự án bất động sản so với tổng tài sản.
- Thực trạng công tác thẩm định tài chính:
- Phân tích quy trình thẩm định dự án tại HUD, mức độ hợp lý và khoa học của quy trình và tổ chức bộ máy thẩm định;
- Đánh giá việc sử dụng các phương pháp xác định tỷ suất chiết khấu;
- Phân tích mức độ sử dụng các chỉ tiêu đánh giá dự án (NPV, IRR, PP, PI, MIRR);
- Đánh giá tỷ lệ cán bộ thẩm định thực hiện phân tích rủi ro và các phương pháp phân tích rủi ro được áp dụng trên thực tế;
- Thống kê tỷ lệ các dự án phải điều chỉnh tổng mức đầu tư sau thẩm định tài chính và tỷ lệ các dự án đã qua thẩm định nhưng hoạt động thiếu hiệu quả.
- Nghiên cứu trường hợp điển hình - Dự án HUD TOWER:
- Lập bảng tổng hợp vốn đầu tư dự án HUD TOWER;
- So sánh điều chỉnh tổng mức đầu tư của dự án trước và sau khi thẩm định tài chính;
- So sánh các chỉ tiêu hiệu quả tài chính (NPV, IRR) trước và sau thẩm định.
- Đánh giá thực trạng:
- Kết quả đạt được: Đã hình thành quy trình thẩm định, sàng lọc và điều chỉnh tổng mức đầu tư của một số dự án, giúp hạn chế rủi ro ban đầu.
- Hạn chế: Tỷ lệ dự án phải điều chỉnh vốn còn cao; nhiều dự án sau thẩm định hoạt động kém hiệu quả; phương pháp xác định tỷ suất chiết khấu chưa chuẩn hóa; việc phân tích rủi ro chưa được chú trọng đúng mức hoặc chỉ dừng ở mức sơ lược.
- Nguyên nhân: Cơ sở dữ liệu thị trường chưa đầy đủ; thiếu công cụ mô phỏng định lượng hiện đại; quy trình phối hợp giữa các phòng ban còn bất cập; năng lực cán bộ thẩm định chưa đồng đều.
Chương 3: Giải pháp hoàn thiện thẩm định tài chính dự án tại Tổng công ty Đầu tư phát triển nhà và đô thị
Chương 3 trình bày các định hướng, giải pháp và kết quả tái thẩm định thực nghiệm:
- Định hướng hoạt động đầu tư của HUD giai đoạn 2019–2025: Xác định các chỉ tiêu kế hoạch tổng hợp, chỉ tiêu phát triển nhà và giá trị đầu tư giai đoạn 2019–2025.
- Đề xuất nguyên tắc và nhóm giải pháp hoàn thiện:
- Hoàn thiện quy trình và tổ chức công tác thẩm định tài chính tại HUD;
- Hoàn thiện phương pháp xác định dòng tiền và tỷ suất chiết khấu: tính toán hệ số Beta, chi phí vốn chủ sở hữu ($r_e$) theo mô hình CAPM và chi phí vốn bình quân WACC;
- Ứng dụng phần mềm Crystal Ball trên nền Excel để phân tích rủi ro mô phỏng Monte Carlo đối với các biến nhạy cảm.
- Vận dụng giải pháp tái thẩm định dự án mẫu HUD TOWER:
- Thu thập số liệu thị trường nhà cho thuê tại Hà Nội năm 2013 và giá thuê văn phòng khu vực Tây Hà Nội;
- Tính toán chi phí vốn chủ sở hữu ($r_e$) và WACC từ hệ số Beta;
- Tính toán giá trị các thông số quan trọng (công suất cho thuê, đơn giá thuê văn phòng, khu thương mại, chi phí vận hành);
- Thiết lập các biến giả thuyết có biến động (giá thuê, tỷ lệ tăng giá, tỷ lệ tăng chi phí, công suất) và chạy mô phỏng Batch Fit trên Crystal Ball;
- Lập bảng so sánh các chỉ tiêu đánh giá hiệu quả dự án (NPV, IRR) giữa phương án thẩm định cũ và phương án tái thẩm định có phân tích phân phối xác suất rủi ro.
- Kiến nghị thực hiện: Đề xuất kiến nghị cụ thể đối với Quốc hội và Chính phủ về hoàn thiện hệ thống văn bản quy phạm pháp luật, cơ chế quản lý chi phí đầu tư xây dựng và quản lý vốn nhà nước tại doanh nghiệp.
Kết quả và những đóng góp mới
Luận án tự xác định 5 đóng góp mới về mặt lý luận và thực tiễn:
- Hệ thống hóa và làm sáng tỏ những vấn đề lý luận cơ bản về thẩm định tài chính dự án của doanh nghiệp nói chung và doanh nghiệp đầu tư kinh doanh bất động sản nói riêng.
- Tổng hợp các bài học kinh nghiệm thẩm định tài chính dự án của một số doanh nghiệp trong và ngoài nước có giá trị tham khảo cho HUD.
- Phân tích toàn diện thực trạng thẩm định tài chính dự án đầu tư xây dựng mới tại HUD giai đoạn 2011–2020; chỉ rõ những kết quả đạt được, các hạn chế và nguyên nhân cốt lõi.
- Ứng dụng phân tích mô phỏng bằng phần mềm Crystal Ball để thẩm định rủi ro dự án tại HUD qua dự án điển hình HUD TOWER; tính toán khoảng giá trị phân phối của NPV, IRR và xác suất thành công về mặt tài chính khi nhiều biến số quan trọng (công suất, giá bán/cho thuê, chi phí hoạt động, tỷ lệ trượt giá) đồng thời biến động.
- Đề xuất hệ thống giải pháp hoàn thiện công tác thẩm định tài chính gắn với định hướng đầu tư giai đoạn 2019–2025 của HUD, đồng thời đưa ra các kiến nghị hoàn thiện cơ chế chính sách gửi Quốc hội và Chính phủ.
Hạn chế và hướng nghiên cứu tiếp
Hạn chế của nghiên cứu:
- Phạm vi nghiên cứu giới hạn ở các dự án đầu tư xây dựng mới thuộc Tổng công ty Đầu tư phát triển nhà và đô thị (HUD).
- Dữ liệu thứ cấp được thu thập trong giai đoạn 2011–2020 và dữ liệu điều tra sơ cấp khảo sát qua bảng hỏi thực hiện trong giai đoạn 2018–2019 với cỡ mẫu 70 quan sát.
- Dự án thực nghiệm tái thẩm định tập trung vào tổ hợp văn phòng và trung tâm thương mại cho thuê (HUD TOWER tại khu vực Tây Hà Nội).
Hướng nghiên cứu tiếp:
- Mở rộng phạm vi khảo sát điều tra với cỡ mẫu lớn hơn tại nhiều tổng công ty, tập đoàn bất động sản khác để tăng tính đại diện.
- Vận dụng mô hình mô phỏng rủi ro Crystal Ball cho các loại hình dự án bất động sản khác như các khu đô thị sinh thái phức hợp quy mô lớn hoặc các dự án nhà ở xã hội.
Giá trị tham khảo
- Đối với nghiên cứu sinh, học viên cao học và giảng viên chuyên ngành Tài chính doanh nghiệp, Kinh tế đầu tư, Quản lý kinh tế: Luận án là tài liệu tham khảo về phương pháp luận thẩm định tài chính dự án bất động sản và kỹ thuật ứng dụng mô phỏng Monte Carlo (phần mềm Crystal Ball) trong phân tích rủi ro tài chính.
- Đối với cán bộ thẩm định, ban quản lý dự án và lãnh đạo tại HUD cũng như các doanh nghiệp bất động sản: Luận án cung cấp quy trình 5 bước, kỹ thuật xác định WACC, dòng tiền ròng và quy trình kiểm tra độ tin cậy của các thông số dự án.
- Đối với các cơ quan quản lý nhà nước: Các kiến nghị gửi Quốc hội và Chính phủ là tài liệu tham khảo phục vụ việc rà soát, hoàn thiện chính sách quản lý chi phí đầu tư xây dựng và cơ chế giám sát vốn nhà nước tại doanh nghiệp.
Câu hỏi thường gặp
1. Kích thước mẫu khảo sát sơ cấp của luận án được xác định theo nguyên tắc nào?
Kích thước mẫu được xác định theo nguyên tắc phân tích nhân tố khám phá EFA của Hair, Anderson, Tatham và Black (1998) (cùng tham chiếu Comrey, 1973; Roger, 2006). Cỡ mẫu tối thiểu bằng 5 lần số biến quan sát ($N = 5 \times m$). Với bảng hỏi gồm 14 câu hỏi ($m = 14$), cỡ mẫu tối thiểu đạt yêu cầu là $N = 5 \times 14 = 70$ phiếu.
2. Luận án chỉ ra những trường hợp nào tiêu chuẩn IRR không mang lại quyết định tối ưu?
Dựa trên nghiên cứu của Đoàn Hương Quỳnh (2015), luận án chỉ ra 4 trường hợp: (i) Dự án mang lại dòng tiền dương rồi tiếp theo là dòng tiền âm; (ii) Dự án không tồn tại giá trị IRR hoặc có nhiều giá trị IRR do dòng tiền đổi dấu nhiều lần; (iii) Hai dự án loại trừ nhau có kết quả lựa chọn giữa IRR và NPV trái ngược nhau; (iv) Giả định chi phí vốn không thay đổi theo thời gian gây sai lệch tính toán.
3. Dự án thực tế nào được tác giả lựa chọn để minh họa và tái thẩm định tài chính?
Luận án sử dụng dự án HUD TOWER tại khu vực Tây Hà Nội làm dự án mẫu điển hình để so sánh điều chỉnh tổng mức đầu tư, đánh giá các chỉ tiêu hiệu quả trước/sau thẩm định và thực hiện tái thẩm định bằng mô phỏng rủi ro trên Crystal Ball.
4. Quy trình phân tích rủi ro bằng phần mềm Crystal Ball trong luận án được tiến hành như thế nào?
Tác giả thu thập chuỗi số liệu thống kê tối thiểu 15 năm của các thông số nhạy cảm (giá thuê văn phòng, khu thương mại, tỷ lệ tăng giá, tỷ lệ tăng chi phí), sử dụng công cụ Batch Fit của Crystal Ball để xác định quy luật phân phối xác suất của từng thông số, sau đó chạy mô phỏng Monte Carlo trên bảng tính Excel để tính toán phân phối xác suất của NPV, IRR và xác suất dự án đạt hiệu quả ($NPV > 0$, $IRR > \text{chi phí chiết khấu}$).
5. Công thức xác định tổng mức đầu tư dự án xây dựng được luận án căn cứ theo những văn bản pháp lý nào?
Luận án căn cứ theo Thông tư 04/2010/TT-BXD, Nghị định 32/2015/NĐ-CP và Thông tư 06/2016/TT-BXD. Tổng mức đầu tư gồm chi phí xây dựng, thiết bị, bồi thường GPMB/tái định cư, quản lý dự án, tư vấn đầu tư xây dựng, chi phí khác và chi phí dự phòng (trong đó hệ số dự phòng khối lượng phát sinh $K = 10%$, hoặc $K = 5%$ với báo cáo kinh tế - kỹ thuật).
Kết luận
Luận án đã hệ thống hóa cơ sở lý luận về thẩm định tài chính dự án doanh nghiệp và phân tích thực trạng công tác thẩm định tại Tổng công ty Đầu tư phát triển nhà và đô thị (HUD) giai đoạn 2011–2020. Tác giả đã chỉ rõ các thành tựu, hạn chế và nguyên nhân trong quy trình, phương pháp xác định chi phí vốn và phân tích rủi ro tại doanh nghiệp. Trên cơ sở đó, luận án đề xuất hệ thống giải pháp hoàn thiện gắn với định hướng đầu tư giai đoạn 2019–2025, trọng tâm là ứng dụng phần mềm Crystal Ball để mô phỏng định lượng rủi ro qua dự án thực nghiệm HUD TOWER, đồng thời đưa ra các kiến nghị chính sách đối với Quốc hội và Chính phủ.