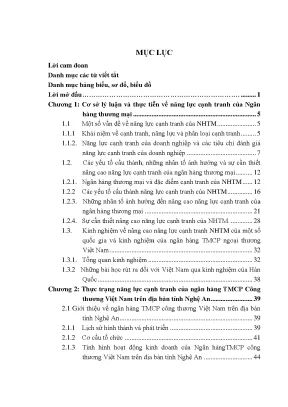
lời mở đầu, kết luận, mục lục, danh mục chữ viết tắt, danh mục sơ đồ bảng biểu và tài liệu tham khảo, luận văn được kết cấu thành 03 chương: Chƣơng 1: Cơ sở lý luận và thực tiễn về năng lực cạnh tranh của ngân hàng thương mại. Chƣơng 2: Thực trạng năng lực cạnh tranh của Ngân hàng TMCP công thương Việt Nam trên địa bàn tỉnh Nghệ An. Chƣơng 3: Phương hướng và giải pháp nâng cao năng lực cạnh tranh của Ngân hàng TMCP công thương Việt Nam trên địa bàn tỉnh Nghệ An. 5 CHƢƠNG 1 CƠ SỞ LÝ LUẬN VÀ THỰC TIỄN VỀ NĂNG LỰC CẠNH TRANH CỦA NGÂN HÀNG THƢƠNG MẠI 1.
MỘT SỐ VẤN ĐỀ VỀ NĂNG LỰC CẠNH TRANH CỦA DOANH NGHIỆP 1.1 Khái niệm về cạnh tranh, năng lực cạnh tranh và phân loại cạnh tranh 1.1 Khái niệm cạnh tranh Khái niệm cạnh tranh có thể hiểu một cách tổng quát như sau: “Cạnh tranh là quan hệ kinh tế mà ở đó các chủ thể kinh tế ganh đua nhau để đạt mục tiêu kinh tế của mình, thông thường là chiếm lĩnh thị trường, giành lấy khách hàng cũng như các điều kiện sản xuất, thị trường có lợi nhất. Mục đích cuối cùng của chủ thể kinh tế trong quá trình cạnh tranh là tối đa hoá lợi ích”. Đặc trưng của cạnh tranh là: Chủ thể tham gia cạnh tranh là các nhà sản xuất, cung cấp hàng hóa, dịch vụ, gọi chung là doanh nghiệp; Thủ pháp cạnh tranh là tìm ra những ưu thế vượt trội về nhiều mặt so với đối thủ; Mục tiêu của cạnh tranh là chiếm lĩnh thị phần và đạt lợi nhuận ngày càng cao. Hội nhập kinh tế quốc tế nói chung và hội nhập tài chính – tiền tệ nói riêng đặt các doanh nghiệp vào tình thế phải cạnh tranh để tồn tại và phát triển.
NHTM là loại hình doanh nghiệp kinh doanh trong lĩnh vực tiền tệ và dịch vụ ngân hàng, tất yếu phải cạnh tranh theo quy luật của thị trường. Cạnh tranh trong hoạt động ngân hàng là sự ganh đua giữa các chủ thể ngân hàng bằng cách sử dụng tổng hợp các thủ pháp, các yếu tố bên trong và bên ngoài nhằm giành được phần thắng trên thị trường, đạt được các mục tiêu kinh doanh cao hơn các đối thủ khác. Cạnh tranh trong lĩnh vực ngân hàng có vai trò rất quan trọng, là một trong những động lực mạnh mẽ nhất thúc đẩy phát triển ngành ngân hàng. Nó 6 buộc các NHTM phải năng động, nhạy bén, tích cực nâng cao công nghệ, trình độ người lao động, áp dụng khoa học kỹ thuật, hoàn thiện tổ chức quản lý để nâng cao năng suất lao động, hiệu quả kinh tế.
Đó chính là cạnh tranh lành mạnh. Ở đâu thiếu cạnh tranh hoặc có biểu hiện độc quyền thì thường trì trệ, kém phát triển.2 Phân loại cạnh tranh Tùy vào điều kiện khác nhau mà người ta có thể phân loại cạnh tranh như sau: - Căn cứ vào loại thị trường mà trong đó cạnh tranh diễn ra, có cạnh tranh trên các thị trường đầu vào nhằm giành được các nguồn lực sản xuất có chất lượng tốt và chi phí thấp nhất; Cạnh tranh trên thị trường sản phẩm nhằm chiếm lĩnh thị trường, tăng thị phần, giành khách hàng, cạnh tranh hoàn hảo và không hoàn hảo. - Căn cứ theo phương thức cạnh tranh, có cạnh tranh bằng giá và cạnh tranh phi giá (cạnh tranh bằng chất lượng hàng hóa, thời gian giao hàng, dịch vụ khách hàng, cạnh tranh bằng các thủ đoạn kinh tế và phi kinh tế…). - Căn cứ vào chủ thể tham gia cạnh tranh, có cạnh tranh giữa người mua và người bán, cạnh tranh với những người bán với nhau và cạnh tranh giữa những người mua với nhau.
- Theo phạm vị canh tranh, có cạnh tranh nội bộ ngành và cạnh tranh giữa các ngành, cạnh tranh trong phạm vị lãnh thổ quốc gia và cạnh tranh quốc tế. - Theo cấp độ cạnh tranh, có cạnh tranh giữa các quốc gia, cạnh tranh giữa các ngành, giữa các doanh nghiệp và cạnh tranh sản phẩm. Giữa các cấp độ cạnh tranh đó có mối quan hệ tương hỗ và suy cho cùng vẫn là cạnh tranh sản phẩm. Thông qua cung cấp sản phẩm mà các chủ thể là các doanh nghiệp, ngành, nhà nước mong giành thắng lợi trong cạnh tranh, đạt được mục tiêu của mình.
Năng lực cạnh tranh của doanh nghiệp và các tiêu chí đánh giá năng lực cạnh tranh của doanh nghiệp 1. Năng lực cạnh tranh của doanh nghiệp Để tồn tại và phát triển, doanh nghiệp cần cung cấp cho thị trường những sản phẩm chất lượng cao, giá cả hợp lý và đáp ứng nhu cầu của khách hàng. Đó chính là những sản phẩm có năng lực cạnh tranh chỉ có thể sản xuất và cung cấp bởi những doanh nghiệp có năng lực cạnh tranh. Do vậy, doanh nghiệp muốn duy trì và phát triển thì cần phải có năng lực cạnh tranh mạnh và bền vững.
Môi trường cạnh tranh ngày càng gay gắt bao nhiêu, doanh nghiệp cần tạo dựng năng lực cạnh tranh mạnh và bền vững bấy nhiêu. Hiện nay, có nhiều quan điểm khác nhau về năng lực cạnh tranh của doanh nghiệp, quan điểm tương đối phổ biến của daonh nghiệp chính là khả năng duy trì và mở rộng thị phần, thu lợi nhuận của doanh nghiệp trong môi trường cạnh tranh trong nước và nước ngoài. Quan điểm khác cho rằng: Năng lực cạnh tranh của doanh nghiệp thể hiện thực lực và lợi thế của nó so với các đối thủ khác trong việc thỏa mãn các đòi hỏi của khách hàng để thu lợi ích ngày càng cao cho doanh nghiệp mình. Cũng có quan điểm cho rằng: Năng lực cạnh tranh của doanh nghiệp mang tính chiến lược, thể hiện ở việc xây dựng và thực hiện thành công chiến lược kinh doanh của doanh nghiệp mà đối thủ cạnh tranh không thể hoặc rất khó bắt chước hay sao chép.
Khi những điều kiện đó xuất hiện, doanh nghiệp sẽ có lợi thế cạnh tranh “bên vững”. Tính chất “bền vững” của lợi thể cạnh tranh phụ thuộc vào các nhân tố nội tại của doanh nghiệp và các nhân tố thuộc môi trường kinh doanh bên ngoài. Do đó, lợi thế cạnh tranh bền vững sẽ không tồn tại mãi mãi với doanh nghiệp, doanh nghiệp chỉ duy trì được lợi thế cạnh tranh trong một khoảng thời gian nhất định, đối thủ cạnh tranh sẽ có khả năng bắt chước được chiến lược và cách làm của doanh nghiệp để gặt hái 8 được thành công. Lợi thế cạnh tranh của doanh nghiệp tồn tại nhanh chóng hay lâu dài phụ thuộc vào tốc độ sao chép chiến lược kinh doanh của đối thủ cạnh tranh của doanh nghiệp.
Tổng hợp lại những quan điểm nêu trên, khi nghiên cứu năng lực cạnh tranh của doanh nghiệp, cần chú ý một số vấn đề cơ bản sau: - Nghiên cứu năng lực cạnh tranh của doanh nghiệp gắn liền với việc phân tích các yếu tố nội tại của doanh nghiệp và của đối thủ cạnh tranh để so sánh đối chiếu nhằm phát hiện các lợi thế cạnh tranh của doanh nghiệp so với đối thủ. Chỉ từ đó mới có thể nhận định một cách chính xác năng lực cạnh tranh của mình. Nếu chỉ “tự so sánh với chính mình” sẽ không đánh giá một cách khách quan, chính xác năng lực cạnh tranh của doanh nghiệp. - Cần lấy yêu cầu của khách hàng làm căn cứ đánh giá năng lực cạnh tranh của doanh nghiệp.
Bởi lẽ, nhu cầu của khách hàng vừa là mục tiêu, vừa là động lực của quá trình sản xuất kinh doanh của doanh nghiệp. Mục đích cuối cùng của doanh nghiệp có năng lực cạnh tranh vẫn là thu được càng nhiều lợi ích càng tốt trên cơ sở cung cấp những hàng hóa, dịch vụ đáp ứng tốt nhất các nhu cầu của khách hàng. Những lợi ích kinh tế của doanh nghiệp bao gồm: đạt được tỷ suất lợi nhuận cao hơn trung bình, gia tăng khối lượng lợi nhuận (xét về giá trị tuyệt đối), gia tăng thị phần và mở rộng thị phần, thu hút nhiều thêm khách hàng… - Năng lực cạnh tranh của doanh nghiệp là một phạm trù tổng hợp, không thể chỉ được xác định bằng một vài tiêu chí đơn lẻ. Do đó, khi phân tích năng lực cạnh tranh của doanh nghiệp cần đứng trên quan điểm toàn diện, tức là phải phân tích toàn diện và có hệ thống các yếu tố hữu quan trong mối quan hệ tương tác nhiều chiều giữa chúng.
Từ những quan điểm nêu trên, có thể đưa ra một quan điểm tổng quan sau đây: Năng lực cạnh tranh của doanh nghiệp là tổng thể các yếu tố gắn 9 trực tiếp với hàng hóa cùng với các điều kiện, công cụ và biện pháp cấu thành khả năng của doanh nghiệp trong việc ganh đua nhằm chiếm lĩnh thị thường, giành khách hàng và đem lại nhiều lợi ích cho doanh nghiệp. Nói đến năng lực cạnh tranh của doanh nghiệp không chỉ là nói đến chất lượng sản phẩm do doanh nghiệp đó sản xuất ra, mà còn nói đến các biện pháp tiếp thị, quảng cáo, dịch vụ sau bán hàng…, năng lực cạnh tranh của doanh nghiệp bao gồm cả năng lực cạnh tranh của doanh nghiệp đó lẫn năng lực cạnh tranh của hành hóa, dịch vụ mà doanh nghiệp đó cung cấp trên thị trường. Quan điểm này cho thấy, nếu doanh nghiệp có khả năng duy trì và sáng tạo liên tục các lợi thế cạnh tranh của mình, nó sẽ luôn đi trước các đối thủ và giành phần thắng trong cuộc cạnh tranh để đạt mục đích duy trì và mở rộng thị trường, gia tăng lợi nhuận. Doanh nghiệp có năng lực cạnh tranh mạnh là doanh nghiệp có khả năng tạo dựng, duy trì và phát triển các lợi thế cạnh tranh “bền vững”.
Nếu lợi thế cạnh tranh của doanh nghiệp được xây dựng trên những yếu tố dễ sao chép và không được đổi mới, sáng tạo thì lợi thế đó nhanh chóng bị “biến mất” trước các áp lực cạnh tranh ngày càng gay gắt. Khi mất lợi thế cạnh tranh, doanh nghiệp sẽ không thể thu được tỷ suất lợi nhuận trên mức trung bình, mức mà các nhà đầu tư kỳ vọng thu được từ những khoản mục đầu tư với mức rủi ro tương đương. Các tiêu chí đánh giá năng lực cạnh tranh của doanh nghiệp - Khả năng duy trì và mở rộng thị phần của doanh nghiệp: Thị phần của doanh nghiệp là phần thị trường mà doanh nghiệp đã chiếm lĩnh được so với đối thủ cạnh tranh khác. Thị phần nói lên sức mạnh mà doanh nghiệp có thể dành được trong cạnh tranh.
Trong cùng một môi trường, doanh nghiệp có thị phần càng lớn sẽ là biểu hiện cụ thể về năng lực cạnh tranh cũng như ưu thế vượt trội về khả năng giành thắng lợi trong cạnh tranh.